تطورت البنية التحتية للبرمجيات المالية عبر ثلاثة أجيال معمارية متمايزة منذ منتصف العقد الأول من الألفية. ربط الجيل الأول (2005-2013) الملفات التنفيذية المكتبية بلغة C++ ذات الحالة المحفوظة وحلقات أحداث OnTick() المتزامنة أحادية الرمز مباشرةً بخوادم تداول وسيط واحد، مما أتاح الوصول الإلكتروني للسيولة لكنه عزل النصوص المحلية عن التغاير العابر للأصول ونصوص الاقتصاد الكلي. ثم نقل الجيل الثاني (2012-2022) عرض بيانات السوق إلى رسوم HTML5 Canvas ومشاهد WebGL السحابية داخل المتصفح إلى جانب نصوص المؤشرات المجتمعية وتذاكر الأوامر الهاتفية عديمة العمولة؛ ورغم اقتراب احتكاك التنفيذ من الصفر، تثبت الدراسات التجريبية واسعة النطاق أن واجهات الدفع مفتوحة الحلقة ضاعفت سلوك القطيع المدفوع بالانتباه واستنزاف دوران الصفقات. واستناداً إلى هندسة الأنظمة متعددة الوكلاء ونظرية التحكم ذي التغذية الراجعة لدى فينر وأستروم، تحدد هذه الورقة مواصفات الجيل الثالث (2023-2026): ذكاء القرار المتخصص ذو الحلقة المغلقة. ونصوغ رياضياً كيف تتكامل منظومة 4CastMachine AI (أربعة محركات حية لقراءة السوق) مع معمارية 9 أنظمة ذكاء اصطناعي في ForecastCity، ونسخ الظل الحتمية المضادة للواقع (Shadow Variant)، وحواجز الأمان ثلاثية المستويات للمساعد الذكي، والتدقيق على مستوى البنود في سجل الصفقات، وصولاً إلى دراسة تطبيقية حية متكاملة على الفضة (XAGUSD 4h).
1. منصات سطح المكتب المتراصة وحلقات التيك المتزامنة أحادية الرمز
بين عامي 2005 و2013، أعاد تجميع السيولة المؤسسية ودفاتر أوامر الحد الإلكترونية تشكيل سوق الصرف الأجنبي العالمي والمشتقات خارج المقصورة للأفراد جذرياً (كينغ وأوسلر وريم King, Osler, and Rime [6, 7]). تقلصت فروق أسعار العرض والطلب على أزواج العملات الرئيسية بنحو مرتبة أسية كاملة، واكتسب المتداولون الأفراد قدرة إرسال الأوامر الإلكترونية الفورية من حواسيبهم المنزلية. وقد رسخت منصات العميل المكتبية، وفي طليعتها منصة MetaTrader 4 (الصادرة عام 2005) ومنصة MetaTrader 5 (الصادرة عام 2010)، معيار هذا العصر المعماري الأول عبر ملف تنفيذي بلغة C++ على نظام Win32 يحتفظ بجلسات اتصال TCP مستمرة مع خادم التداول التابع لوسيط واحد.
نجح الجيل الأول في حل الاختناق الهندسي الرئيسي لعقده، ألا وهو الوصول الحتمي للأفراد إلى السوق وبرمجة القواعد محلياً. غير أنه كلما أرفق مطور كمي مستشاراً خبيراً آلياً (EA) أو مؤشراً مخصصاً بنافذة رسم بياني، عمل التنفيذ داخل حلقة أحداث متزامنة ضيقة القيود ومرتبطة برمز مالي واحد فقط. فقد كان وصول كل تسعيرة جديدة ΔP(s)k على الرمز s عند الطابع الزمني للتيك tk يطلق انتقال الحالة المحلي التالي:
في المعادلة (1)، يرمز x(s)k إلى ذاكرة المخزن الحلقي المحلي المقيدة حصرياً برمز الرسم البياني s، وتمثل Φlocal دالة التحديث المتزامنة OnTick() التي تُنفَّذ على خيط المعالج المحلي للعميل، وتمثل gθ دالة القرار ذات متجه المعاملات الثابت θ المعايَر مسبقاً خارج الاتصال، بينما يرسل الإجراء u(s)k أمراً سوقياً أو معلقاً بحجم q مع إزاحات ثابتة لوقف الخسارة وجني الأرباح مباشرةً إلى خادم الوسيط.
تفرض المعادلة (1) عزلة معرفية صارمة؛ فلأن الحالة x(s)k لا ترى سوى التيكات الواردة على الرمز s وحده، يكون النص البرمجي المحلي أعمى بنيوياً عن تحولات التغاير العابر للأصول، وعن القيود الهرمية للأطر الزمنية التسعة، وعن برقيات البنوك المركزية أو نصوص الاقتصاد الكلي غير المهيكلة التي تتكشف قبل أجزاء من الثانية عبر الأسواق المترابطة.
تتبع إخفاقاً تشغيلياً ملموساً للمعادلة (1) أثناء صدور بيانات مؤشر أسعار المستهلكين الأمريكي (CPI) عند الساعة 13:30:00 UTC: لنفترض أن مستشاراً خبيراً للارتداد نحو المتوسط على الزوج EURUSD للإطار الزمني 15m يرصد نطاقاً هادئاً قبل الخبر بعرض 9 نقاط، ويحمل عتبة معاملات θ تأمره بشراء أي تراجع قدره 6 نقاط. عند الساعة 13:30:01 UTC، تقفز عوائد سندات الخزانة الأمريكية لأجل عامين بمقدار +18 نقطة أساس ويهبط الذهب (XAUUSD) بنسبة -1.4% خلال 350 مللي ثانية على تغذيات السيولة المؤسسية. ولأن المخزن الحلقي المعزول لزوج EURUSD أعمى تماماً عن عوائد السندات وعن الذهب وعن نص عنوان التضخم، فإنه يلتقط أول تيك هابط بمقدار -6.5 نقطة فيطلق أمر شراء OrderSend مباشرةً في وجه شلال إعادة تسعير كلي، متكبداً انزلاقاً سعرياً عند الدخول قدره 4.2 نقطة يتبعه ضرب فوري لأمر وقف الخسارة البالغ 35 نقطة بعد ثوانٍ معدودة.
ورافق طوبولوجيا التشغيل هذه سقفان معماريان إضافيان: أولاً، شجعت مختبرات الاستراتيجيات المكتبية المحلية عمليات البحث الشبكي الجيني غير المقيدة عبر ملفات الشموع التاريخية، مما غذّى إفراطاً حاداً في ملاءمة المعاملات داخل العينة دون أي قياس حي للانحراف بين الأداء الأمامي والاختبار الخلفي. ثانياً، لم تسجل علامة التبويب Account History في المنصة سوى دفتر أستاذ محاسبي مسطح (رقم التذكرة، وسعر التنفيذ، ورسوم التبييت، وصافي الربح بالدولار)، عاجزةً كلياً عن معرفة خطة التداول رباعية البنود التي ألزم المشغل البشري نفسه باتباعها.
انطلق البحث والتطوير الكمي المستقل في منظومة ForecastCity حول هندسة النماذج والتوقعات متعددة الأطر الزمنية في عام 2007 في قلب هذا العصر الأول، متوجاً بالإطلاق التجاري للمتداولين المشتركين في مايو 2013. والأهم هندسياً أن ذكاء الجيل الثالث لا يجبر مشغلي منصات MetaTrader على التخلي عن قنوات تنفيذ الوسطاء المألوفة لديهم؛ فعبر برنامج ForecastFollow، يُجرى الاستدلال السحابي الثقيل متعدد الوسائط على خوادم مخصصة ليسقط مناطق منظومة 4CastMachine AI الحية، ونقاط الارتكاز Pivot، والنماذج التوافقية، والأسهم الخضراء بصورة أصلية فوق رسوم منصة MetaTrader 4 ومنصة MetaTrader 5، مع بث تذاكر الوسيط المغلقة عكسياً نحو نظام تدقيق الالتزام السحابي.
2. مشاهد الرسوم السحابية، ولغات النصوص الاجتماعية، ومفارقة الاستنزاف في الحلقة المفتوحة
بين عامي 2012 و2022، شهدت البرمجيات المالية عملية تفكيك واسعة لواجهات العرض وخدمات الوساطة. فقد فصلت محركات الرسوم البيانية السحابية تصوير السوق عن الملفات التنفيذية المكتبية بلغة C++ عبر بث تدفقات بيانات OHLCV الموحدة من بورصات متعددة عبر بروتوكول WebSockets إلى لوحات HTML5 Canvas ومشاهد WebGL داخل المتصفح. وفي الوقت ذاته، أتاحت لغات البرمجة المتجهية المخصصة للمجال (ومثالها الأبرز لغة Pine Script التي طُرحت أواخر عام 2013) لملايين المستخدمين نشر أكثر من 100,000 مؤشر متأخر مخصص، بينما ضغطت شركات الوساطة الهاتفية العمولات الصريحة لكل صفقة في الأسهم والعملات الرقمية إلى الصفر.
من منظور البنية التحتية البحتة، حقق الجيل الثاني نجاحاً باهراً: إذ تلاشى احتكاك الأجهزة، وحُمّلت الرسوم البيانية فوراً على أي متصفح، وأصبح إرسال الأوامر لا يتطلب سوى لمسة واحدة. واقتصادياً، توسع قطاع برمجيات التداول الخوارزمي والمدعوم بالذكاء الاصطناعي نحو سوق عالمية متقاربة بقيمة 24.27 مليار دولار أمريكي (كما حللنا في دراسة حجم السوق)، حيث تنمو أنظمة القرار الأصيلة بالذكاء الاصطناعي حالياً بمعدل نمو سنوي مركب يقارب 20% مقارنةً بنسبة 5% إلى 7% لأدوات الرسوم البيانية التقليدية التي تحولت إلى سلعة عامة. ومع ذلك، فعبر عشرات الآلاف من حسابات الأفراد ذاتية الإدارة، أخفقت الرسوم السحابية السلسة وتذاكر الهاتف عديمة العمولة في رفع ربحية المستثمرين، بل فاقمت التراجعات السعرية فعلياً لدى شرائح واسعة منهم.
ولفهم السبب رياضياً، لنصغ معدل النمو اللوغاريتمي المحقق للثروة عبر فترات متعددة grealized لحساب ذاتي الإدارة ينفذ عدداً سنوياً من الصفقات المكتملة قدره Ntrades داخل واجهة مفتوحة الحلقة:
عند تفكيك حدود المعادلة (2)، يمثل μgross الانجراف النظري لإعدادات المتداول قبل احتساب الاحتكاك، ويمثل Ntrades معدل دوران الصفقات السنوي، ويجمع الحد (cticket + cspread + cslip) العمولات الصريحة مضافاً إليها فرق السعر الضمني (السبريد) وانزلاق أثر السوق لكل صفقة، ويمثل ηherd(Spush) خسارة الاختيار العكسي الناجمة عن قوائم التنبيهات الإعلانية عالية البروز والتدفقات الاجتماعية Spush، بينما يمثل الحد (1/2) σ2port استنزاف تباين إيتو (Itô variance drag) على التراكم الهندسي لرأس المال.
أدى إلغاء عمولات التذاكر الصريحة (cticket → 0) إلى نزع المكبح الاقتصادي الطبيعي أمام النقر الاندفاعي، مع إبقاء تكلفة السبريد الضمني وانزلاق التنفيذ العكسي (cspread + cslip) على حالها تماماً. وبالاقتران مع نصوص المؤشرات المترابطة خطياً وإشعارات قوائم «الأكثر تحركاً» اللحظية (Spush)، ضاعفت الواجهات عديمة الاحتكاك تكرار الصفقات Ntrades وتباين المحفظة σ2port عند قمم استنزاف السيولة قصيرة الأجل بالضبط.
وتقيس ثلاث دراسات تجريبية مرجعية محكمة الحجم الدقيق لكل حد خسارة في المعادلة (2): أولاً، دقق باربر وأودين (Barber and Odean [3]) سجلات 66,465 حساب وساطة أسري وأثبتا أن الشريحة الخُمسية الأعلى دوراناً (التي تدير محافظها بأكثر من 250% سنوياً) تخلفت عن مؤشرات السوق المرجعية بمقدار 6.5 نقطة مئوية سنوياً. تتبع أثر هذا التراكم حسابياً على محفظة بقيمة $100,000 على مدى خمس سنوات: إن التراكم عند عائد المؤشر المرجعي البالغ +11.4% ينمّي رأس المال إلى $171,560، في حين أن طرح استنزاف الدوران السنوي البالغ 6.5% (أي صافي +4.9%) لا يُبقي سوى $127,020، مبدداً $44,540 من الثروة النهائية بسبب تكرار التداول المفرط وحده. ثانياً، حلل باربر وهوانغ وأودين وشوارتز (Barber, Huang, Odean, and Schwarz [4]) مستخدمي تطبيقات الوساطة الهاتفية عديمة العمولة، ووثقوا أن قوائم «الأكثر تحركاً» عالية البروز زامنت موجات شراء فردية مركزة أعقبتها عوائد شاذة سالبة بمتوسط -4.7% خلال 20 يوماً؛ وإن تخصيص 25% من رصيد الحساب عبر اثنتي عشرة نوبة مطاردة انتباه فقط خلال عام واحد يستنزف نحو -13.2% من إجمالي رأس المال. ثالثاً، أثبت أبيستيغيا وأويكسلر وفايدنهولتسر (Apesteguia, Oechssler, and Weidenholzer [1]) في تجارب اقتصادية مضبوطة أن لوحات المتصدرين الاجتماعية وواجهات نسخ الصفقات السلبي تضخم السعي وراء مخاطر الذيول (σ2port) دون نقل أي مهارة تحليلية حقيقية. وهكذا أتقن الجيلان الأول والثاني تنفيذ الأوامر، لكنهما تركا المشغل البشري عالقاً داخل نظام حلقة مفتوحة بلا أي مساندة معرفية.
3. التفكيك المتخصص عبر 9 أنظمة ذكاء اصطناعي متعددة الوكلاء والاستقلالية المقيدة للمشغل
عندما برزت النماذج التأسيسية الكبرى في عام 2023، حاولت النماذج المالية الأولية سلوك طريق مختصر متراص: بث مصفوفات OHLCV الخام، وتدفقات أخبار الاقتصاد الكلي، وقواعد الاستراتيجيات، ودفاتر الحسابات داخل نموذج لغوي حواري واحد أو شبكة تعلم معزز شاملة من الطرف إلى الطرف. غير أن البنى المتراصة تفشل في البيئات المالية الإنتاجية عبر ثلاثة محاور هندسية صلبة: أولاً، تعاني محولات الرموز الانحدارية الذاتية من هلوسة هندسية وحسابية عند التعامل مع السلاسل السعرية العشرية المتصلة وتفتقر إلى مصفوفات تغاير خطأ معايَرة عبر الآفاق المتعددة. ثانياً، يؤدي خلط تقلبات التيك الصاخبة مع نصوص السياسة النقدية النادرة داخل مصفوفة معاملات مشتركة واحدة إلى تداخل حاد بين الوسائط (Modality Interference). ثالثاً، تنتهك سياسات الصندوق الأسود الشاملة قابلية التدقيق وتعجز عن ضمان حدود أمان تشغيلية حتمية صارمة.
وتؤكد نظرية الأنظمة الحديثة متعددة الوكلاء (وولدريدج Wooldridge [10]) والاختبارات المعيارية المحكمة للذكاء الاصطناعي المالي أن تفكيك مسارات العمل السوقية المعقدة إلى وكلاء متخصصين مرتبطين بأدوات حتمية يتفوق بوضوح على النماذج المتراصة. فقد برهن نظام FinMem لدى يو وآخرين (Yu et al. [12]) أن فصل ملفات الذاكرة الطبقية قصيرة ومتوسطة وطويلة الأجل يحسّن التكيف مع تحولات الأنظمة خارج العينة بدرجة جوهرية. وأثبت نظام FinAgent متعدد الوسائط لدى تشانغ وآخرين في مؤتمر ACM SIGKDD 2024 (Zhang et al. [13]) أن إقران معالجات الرسوم البيانية البصرية-العددية المخصصة بوحدات التأمل النصي وأدوات المجال الحتمية يتفوق على النماذج العامة عبر فئات أصول متنوعة. وبالمثل، أرسى إطار TradingAgents لدى شياو وآخرين (Xiao et al. [11]) أن فصل أدوار التحليل الفني والمعنويات والمخاطر ومراجعة التنفيذ يقضي على انحياز التأكيد الناتج عن المطالبة اللغوية الواحدة.
وتجسد منظومة ForecastCity، المنصة المتكاملة بالذكاء الاصطناعي للمتداولين (نظرة شاملة على المنظومة)، الجيل الثالث عبر تقسيم الذكاء بين 9 أنظمة ذكاء اصطناعي متخصصة للتداول منظمة في مجموعتين وظيفيتين متمايزتين (أربعة محركات لقراءة السوق وخمسة أنظمة مساندة من جهة المتداول) تتصل فيما بينها عبر أسطح تحقق وتنفيذ حتمية، كما هو موضح في الشكل 1.
4CastMachine AI) حالة السوق متعددة الوسائط وترسم خرائط الطريق التوجيهية على الرسوم البيانية. ويتولى العمود الفقري الحتمي الأوسط المحاكاة والاختبار الأمامي وجسر التنفيذ. أما المجموعة الثانية (أنظمة AI Trading الخمسة) فتحكم إجراءات مساحة العمل، وتدقق الالتزام بالبنود الأربعة، وتبني إتقان المتداول، مع التمييز الصريح والشفاف بين الوحدات الحية والمكونات قيد التطوير على خريطة الطريق.إن الحفاظ على الأمانة المعمارية الصارمة يقتضي التمييز الدقيق بين أنظمة الذكاء الاصطناعي العاملة فعلياً في الإنتاج اليوم وبين الوحدات القادمة على خريطة الطريق:
- أربعة محركات حية لقراءة السوق داخل منظومة 4CastMachine AI (Quad-AI): محرك Forecast AI (الهندسة الفنية متعددة الأطر الزمنية)، ومحرك Sentiment AI (الأخبار الحية ومعالجة اللغة الطبيعية للاقتصاد الكلي)، ومحرك Synergy AI (الموازنة الديناميكية المتصلة لأنظمة السوق لإصدار الرؤية الاستراتيجية الموحدة)، ومحرك Navigator AI (مناطق
Buy/Sell Zoneالتوجيهية، ومستوى إلغاءPivot، ومناطق الربح والانعكاس، والأسهم الخضراء والمتقطعة عبر أكثر من200+أداة مالية وأكثر من100,000+تحديث توقع يومي). - خمسة أنظمة من جهة المتداول في عائلة AI Trading: سجل AI Trading Journal (نسخة تجريبية حية متاحة في خطط الاشتراك المدفوعة، يدقق الصفقات المغلقة بنداً ببند داخل بطاقة
Strategy check)؛ ومساعد AI Trading Assistant (نسخة تجريبية حية أُطلقت في نوفمبر 2026، وهو مشغل صوتي ونصي متعدد اللغات لمساحة العمل)؛ وأكاديمية AI Trading Academy (منهج المرحلة الأولى متعدد الأصول يعمل بصورة حية عبر 25 لغة، بينما يجري تطوير التدرج السقراطي بالذكاء الاصطناعي للمرحلة الثانية)؛ إلى جانب وحدتين قيد التطوير على خريطة الطريق وهما مدرب AI Trading Coach (الإرشاد الطولي المستمر للعادات السلوكية) ومجتمع AI Trading Community (غرف سيناريوهات الرموز الميسَّرة بالذكاء الاصطناعي).
ولمنع الهلوسة الحوارية أو المخاطرة غير المصرح بها برأس المال، يخضع مساعد AI Trading Assistant لثابت فصل رسمي مستمد من عمليات اتخاذ القرار الماركوفية القابلة للرصد جزئياً (POMDP). لتكن Wt حالة مساحة العمل، وليكن Ŷ4CM التوقعات السوقية الرسمية الصادرة عن منظومة 4CastMachine AI، وليكن at ∈ 𝒜 = 𝒜read ⊔ 𝒜imm ⊔ 𝒜conf استدعاء أداة برمجية، وليكن ht ∈ {0, 1} نقرة التأكيد الصريحة من المشغل البشري:
تفرض المعادلة (3) ثلاثة ضمانات أمان حتمية في وقت واحد: أولاً، تضمن المشتقة ∂Ŷ4CM / ∂at = 0 أن النموذج اللغوي لا يخترع أبداً توقعات سعرية ارتجالية، بل يقرأ حالة بنية Quad-AI الرسمية حصرياً عبر أدوات للقراءة فقط. ثانياً، يضمن التقاطع الخالي 𝒜 ∩ 𝒜broker_order = ∅ أن المساعد لا يرسل أي أوامر تداول حية إلى الوسطاء مطلقاً. ثالثاً، تقسم دالة السياسة Tpolicy كل أداة في مساحة العمل إلى ثلاثة مستويات صلاحيات صريحة:
إن منح نموذج لغوي غير مقيد صلاحية الكتابة المباشرة على واجهات برمجة الوسطاء الحية يفتح الباب أمام أخطاء كارثية في تفسير الأوامر النصية. أما تجزئة فضاء الإجراءات 𝒜 إلى استعلامات قراءة read بلا أي تعديل للحالة، وتعديلات واجهة فورية قابلة للعكس immediate، وتعديلات محمية ببوابة تأكيد بشري confirm مع نافذة تراجع Undo لمدة 10 دقائق، فتحقق تسريعاً تشغيلياً بعشرة أضعاف - مثل تجميع استراتيجية من ثمانية معاملات أو مسح 300 رمز مالي خلال ثوانٍ - مع انعدام تام لمخاطر التنفيذ غير المصرح به.
وبصورة عملية ملموسة: عند طرح السؤال «ما هو توقع الفضة على الإطار 4h؟» يستدعي المساعد المستوى read (Wt+1 = Wt، صفر تعديل للحالة). وعند قول «بدّل التخطيط إلى رسمين بيانيين وأضف مؤشر ATR» يُنفَّذ الطلب في المستوى immediate مع شريط فوري بنقرة واحدة Applied · Undo. أما عند طلب «ابنِ استراتيجية ارتداد من هذه المنطقة، أو امسح 300 رمز، أو أوقفني مؤقتاً لمدة 30 دقيقة بعد خسارتين متتاليتين» فيُفعَّل المستوى confirm: إذ يعرض المساعد بطاقة معاينة مهيكلة، ولا يعدّل الحالة Wt إلا إذا تحقق ht = 1، مع الاحتفاظ بلقطة تراجع حية لمدة 10 دقائق (Undo snapshot). قارن زمن الإعداد التشغيلي كمياً: يستغرق إعداد مسح قائمة مراقبة متعددة الشروط عبر 300 رمز يدوياً، وحساب حجم العقد لمخاطرة قدرها 0.75% من الرصيد عبر قيم نقاط أزواج الفوركس المختلفة، وتجميع استراتيجية من ثمانية معاملات ما يقارب 14 إلى 18 دقيقة من النقرات اليدوية المتكررة (يتسلل خلالها الإجهاد المعرفي). في المقابل، يضغط تفويض هذا الإعداد عبر المعادلة (3) زمن التجهيز إلى أقل من 25 ثانية مع الحفاظ على توقيع بشري بنسبة 100% على انتقالات الحالة.
4. تفكيك التسرب السلوكي وإغلاق الحلقة المعرفية عبر نسخ الظل الموازية
لماذا يخسر المتداولون التقديريون المال مراراً حتى حين تُقدَّم لهم مناطق دخول ذات توقع رياضي موجب وتنفيذ منخفض الكمون؟ تقدم الدراسات السريرية النفسية والفسيولوجية الدليل المباشر؛ فقد قاس لو وريبين وستينبارجر (Lo, Repin, and Steenbarger [8]) الاستثارة العصبية اللاإرادية اللحظية (مواصلة الجلد الكهربائية، ونبض حجم الدم، ومعدل ضربات القلب) لدى متداولين يوميين أحياء، ووثقوا ارتفاعاً حاداً في التفاعل العاطفي أثناء طفرات التقلب. وتوسيعاً لهذا الخط السريري عبر مكاتب بنوك الاستثمار، أظهر فنتون-أوكريفي وآخرون (Fenton-O'Creevy et al. [5]) أن كبار المتداولين ذوي الأداء المتفوق ينظمون الدوافع العاطفية بفعالية عبر تغذية راجعة تحليلية مهيكلة، بينما يفرّغ المتداولون ضعاف الأداء مشاعر الخوف وكراهية الخسارة مباشرةً عبر القطع المبكر للصفقات الرابحة، وتوسيع أوامر وقف الخسارة، والتداول الانتقامي عقب الخسائر.
وتفسر هندسة التحكم (فينر Wiener [9]؛ وأستروم وموراي Åström and Murray [2]) لماذا تعجز منصات الجيل الأول والجيل الثاني عن علاج هذا الانجراف. لتمثل πθ = (ϕentry, ϕSL, ϕTP, ϕmgmt) خطة التداول المقصودة رباعية البنود للمتداول، وليكن dk الاضطراب العاطفي الداخلي في الصفقة k. في منصات الحلقة المفتوحة، لا يُسجَّل سوى صافي عائد الصفقة المحقق Rk(uactualk)، مما يخلط بين عشوائية السوق وبين انتهاكات الإنسان لقواعده. تفصل منظومة ForecastCity هذين المتغيرين رياضياً عبر تشغيل نسخة ظل موازية حتمية غير ممسوسة (Shadow Variant) مرموز لها بالرمز πθ,shadow على التيكات الحية المتدفقة ذاتها بالضبط داخل الحسابات الافتراضية Virtual Accounts، بالتوازي مع تقييم كل تنفيذ حقيقي عبر البنود الأربعة كافة في سجل AI Trading Journal:
في المعادلة (4)، يمثل E[Rshadow(πθ)] التوقع المحقق المعدل بالتكاليف (بعد خصم السبريد الواقعي للوسيط والعمولة ورسوم التبييت الليلي) لمجموعة القواعد النقية رباعية البنود πθ، ويمثل ek,j انحراف الالتزام في الصفقة k للبند j، في حين يقيس ΔJbehavior إجمالي تسرب العائد السلوكي البشري مقاساً بمضاعفات R.
في غياب نسخة ظل موازية (Shadow Variant)، يعجز المتداول الذي ينهي خمسين صفقة بخسارة -4.2 R عن معرفة ما إذا كانت استراتيجيته تفتقر إلى ميزة سوقية أم أن تدخلاته اليدوية العاطفية هي التي أفسدت نظاماً رابحاً، فيتخلى عن استراتيجيات ناجحة ويقفز بلا نهاية بين مؤشرات جديدة. تعمل المعادلة (4) كمضخم تفاضلي علمي يطرح ضجيج مسار السوق المتطابق ليكشف تكلفة التنفيذ البشري بدقة تامة بنداً تلو الآخر.
لنستعرض تدقيق إسناد رقمي ملموس عبر 50 صفقة بمخاطرة قدرها $200 لكل صفقة (أي 1.0 R = $200)، كما يصوره الشكل 2 بصرياً. لنفترض أنه على مدار شهرين من التداول الحي، سجل الحساب الخاضع للتدخل اليدوي للمتداول صافي خسارة قدرها -$840 (إجمالي -4.2 R، أو -0.084 R لكل صفقة). في أي منصة من الجيل الأول أو الجيل الثاني، تبدو هذه الاستراتيجية فاشلة تماماً. غير أن نسخة الظل الموازية (Shadow Variant) التي نفذت قواعد πθ النقية على التسعيرات الحية المتدفقة ذاتها ولّدت ميزة إجمالية قدرها +18.0 R، ودفعت -2.5 R (أي -$500) كاحتكاك سبريد وتبييت، وحققت صافي ربح فعلي قدره +$3,100 (صافي +15.5 R، أو +0.310 R لكل صفقة)، مختوماً داخل سلسلة تجزئة SHA-256 محمية ضد التلاعب. يكشف حساب المعادلة (4) أن ΔJbehavior = -4.2 R - 15.5 R = -19.7 R (أي -$3,940 من التسرب السلوكي الخالص): منها -5.2 R بسبب صفقات مطاردة متأخرة خارج المناطق بدافع فوات الفرصة (eentry)، ومقدار -6.0 R بسبب توسيع وقف الخسارة مرتين أثناء طفرات الأخبار (eSL)، ومقدار -7.1 R بسبب إغلاق صفقات رابحة مستهدفة +3.0 R يدوياً عند +0.5 R فقط (eTP)، ومقدار -1.4 R بسبب تجاهل نقل الوقف إلى نقطة التعادل (emgmt).
Shadow Variant) إلى جانب التنفيذ اليدوي صافي ميزة استراتيجية حقيقية قدرها +15.5 R عن تسرب سلوكي بشري قدره -19.7 R (-$3,940) جرى تدقيقه عبر بنود الدخول ووقف الخسارة وجني الأرباح وإدارة الصفقة.5. تسليم الإحداثيات الموحدة عبر المنظومة على الرسم الحي للفضة (XAGUSD 4h)
تتمثل الميزة الهندسية الفارقة لمنظومة متعددة الوكلاء ذات حلقة مغلقة في الإحداثيات البنيوية المشتركة: إذ تتحدث كل وحدة برمجية بالمستويات السعرية الرياضية ذاتها بالضبط بدلاً من إجبار المتداول على نسخ الأرقام يدوياً بين تطبيقات منفصلة. ويلتقط الشكل 3 الرسم البياني الحي للفضة (XAGUSD 4h) داخل منصة 4CM-AI Charts بينما يتداول السعر الفوري مباشرةً عند المستوى 48.833.
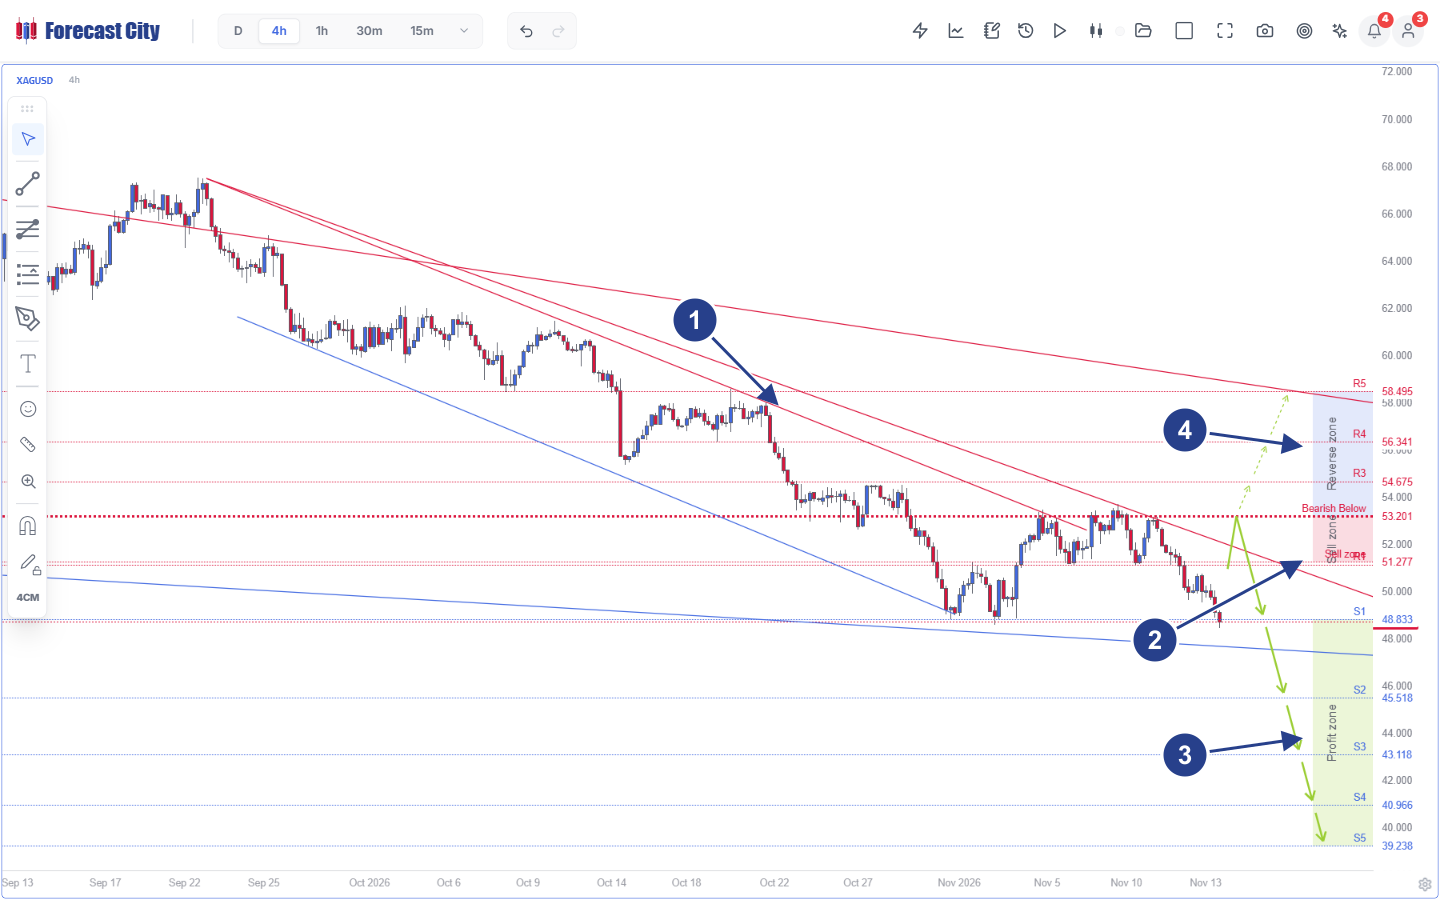
Quad-AI كلاً من التوجيه على الرسم البياني، وتجميع القواعد في أداة AI Strategy Studio، ونظام Smart Alerts، ومزامنة ForecastFollow مع منصة MetaTrader، وتدقيق البنود في سجل AI Trading Journal.
- 1بنية خطوط المروحة والقناة السعرية: ثلاثة خطوط مقاومة حمراء هابطة على شكل مروحة تشع من القمة
67.50مقترنة بالحد السفلي للقناة الزرقاء. - 2منطقة البيع ونقطة الارتكاز القابلة للدحض: منطقة بيع وردية (Sell zone) تمتد من
R1(51.277) صعوداً حتى خط إلغاء الارتكاز الأحمر الأفقي Pivot الموسوم بعبارةBearish Below 53.201. - 3المسار الأساسي لمنطقة الربح: أسهم خضراء متصلة تسقط رفض العرض نزولاً عبر المستويات
S1(48.833، السعر الفوري الحالي)، والمستوىS2(45.518)، والمستوىS3(43.118)، والمستوىS4(40.966)، والمستوىS5(39.238). - 4منطقة الانعكاس الطارئة: منطقة انعكاس مظللة بالأزرق (Reverse zone) أعلى المستوى
53.201ترسم أسهماً متقطعة شرطية عبر المستوياتR3(54.675) والمستوىR4(56.341) والمستوىR5(58.495) باتجاه خط مقاومة المروحة الخارجي.
تتبع إعداد الفضة الواحد هذا عبر المراحل التشغيلية الخمس كافة للحلقة المغلقة:
- تقدير الحالة متعدد المقاييس (منصة
4CM-AI Charts+ بنيةQuad-AI): على الإطار الزمني4h، تتخذ الفضة مساراً هبوطياً أسفل المستوى53.201مع اصطفاف الآفاق قصيرة الأجل هبوطياً (الإطار15mهبوطي أسفل48.940، والإطار30mأسفل48.980، والإطار1hأسفل51.167). غير أن فحص سياق الأطر الزمنية الأعلى يكشف أن الإطار اليومي (D) يقف عند قاع نطاق سعري واسع يمتد من48.440إلى71.368، بينما يحتفظ الإطاران الأسبوعي (W) والشهري (M) بدعم بنيوي كلي قرب49.810. ومع وجود السعر الفوري عندS1 = 48.833(أعلى قاع النطاق اليومي48.440بمقدار39.3سنتاً فقط)، يوضح محرك Navigator AI بجلاء أن فتح عقود بيع جديدة عند48.833ينطوي على عدم تماثل ضعيف مقارنةً بانتظار إما تصحيح ارتدادي نحو منطقة Sell zone الممتدة بين51.277 - 53.201أو كسر مؤكد أسفل48.440باتجاه الهدفينS2 = 45.518والهدفS3 = 43.118. قِس هذا التباين في مضاعفاتRمباشرةً: إن الدخول بيعاً مع التصحيح عند51.800داخل منطقة Sell zone الوردية مقابل الإلغاء البنيوي عندPivot = 53.201يخاطر بمبلغ 1.401 دولار للأونصة لاستهداف 2.967 دولاراً عندS1 = 48.833(أي +2.12 R) واستهداف 6.282 دولاراً عندS2 = 45.518(أي +4.48 R)، بينما تخاطر المطاردة المتأخرة عند48.833مقابل53.201بمبلغ 4.368 دولاراً مقابل عائد لا يتجاوز 3.315 دولاراً حتى الهدفS2(أي 0.76 R فقط). - الترجمة الرسمية للبنود الأربعة والاختبار المضاد للواقع (أداة
AI Strategy Studio+Virtual Accounts): داخل أداة AI Strategy Studio، يجمّع المتداول تلك الإحداثيات ذاتها في أربعة بنود قابلة للتحقق الآلي: بند الدخولEntryعند رفض بيعي داخل النطاق51.277 - 53.201، وبند وقف الخسارةStop LossأعلىPivot = 53.201، وبند مخارج جني الأرباح المتدرجةTake Profitعبر المستوياتS1 = 48.833والمستوىS2 = 45.518والمستوىS3 = 43.118، وبند إدارة الصفقةManagementبنقل الوقف إلى نقطة التعادل فور تنفيذ الهدفS1. ويختبر نشر هذه الاستراتيجية على حساب افتراضي (Virtual Account) مجموعة القواعد على تسعيرات الفضة الحية المتدفقة بتكاليف سبريد وتبييت واقعية، ويشغّل بالتوازي نسخة ظل (Shadow Variant)، ويختم النتائج العامة داخل سلسلة تجزئة تشفيرية بمعيارSHA-256. - المراقبة غير المتزامنة وحواجز الأمان قبل الصفقة (نظام
Smart Alerts+AI Trading Assistant): بدلاً من التحديق المرهق في حركة التيك، يراقب نظام Smart Alerts حد المنطقة51.277على مدار الساعة24/7. وإذا شعر المتداول بإغراء البيع الاندفاعي عند48.833وسأل مساعد AI Trading Assistant قائلاً: «Am I in my plan on XAGUSD?» (هل أنا ملتزم بخطتي على الفضة؟)، يتحقق المساعد فوراً من السعر الحي مقابل بند الدخول المجمَّع51.277 - 53.201وينبّهه إلى مخالفة الدخول خارج المنطقة بدافع فوات الفرصة قبل المخاطرة بأي دولار من رأس المال. وإذا وقع ضرب وقف خسارة لمرتين متتاليتين، يعرض روتين تتابع الخسائر الآلي فترة تهدئة وإيقاف مؤقت لمدة 30 دقيقة. - مزامنة التنفيذ مع منصات MetaTrader (برنامج
ForecastFollow): بالنسبة للمتداولين الذين يمررون أوامرهم الحية عبر منصةMetaTrader 4أو منصةMetaTrader 5، يسقط برنامج ForecastFollow منطقة البيع51.277 - 53.201ذاتها، ومستوى الارتكاز53.201، وسلم الأهداف منS1إلىS5بصورة أصلية داخل منصة الوسيط، ويزامن كل صفقة منفذة تلقائياً مع السحابة. - إسناد البنود بعد إغلاق الصفقة (سجل
AI Trading Journal): بمجرد إغلاق صفقة الفضة، تقيّم بطاقة فحص الاستراتيجيةStrategy checkبنودEntry، وبندStop Loss، وبندTake Profit، وبندManagement(ملتزمFollowed، أو ملتزم جزئياًPartly followed، أو غير ملتزمNot followed)، وتحسب كفاءة اقتناص الحركة عبر مقياسيMAEومقياسMFEبين المستويين51.800إلى45.518، وتغذي مقاييس الالتزام الموضوعية مباشرةً في دورة التحسين التالية للمتداول، ممهدةً البنية القياسية للإرشاد الطولي في وحدة AI Trading Coach القادمة.
6. مصفوفة البنية المعمارية للأجيال الثلاثة لمنصات التداول (2005-2026)
| طبقة البنية المعمارية | الجيل الأول (2005-2013) منصات العميل المكتبية | الجيل الثاني (2012-2022) مخططات السحابة وتطبيقات الصفر عمولة | الجيل الثالث (2023-2026) منظومة القرار متعدد الوكلاء |
|---|---|---|---|
| طوبولوجيا التشغيل | ملف تنفيذي مكتبي على Win32 مرتبط بوسيط واحد؛ حلقة OnTick() متزامنة. |
بث سحابي لبيانات OHLCV + لوحات رسم WebGL + لغة نصوص متجهية. |
عنقود ذكاء اصطناعي مخصص متعدد المحركات + منصة 4CM-AI Charts الأصلية + جسر ForecastFollow لمنصتي MT4 ومنصة MT5. |
| وسائط البيانات المدخلة | سجل التيك والشموع لرمز مالي واحد في مخازن حلقية محلية. | السعر وحجم التداول + أكثر من 100,000 نص مؤشر مجتمعي مترابط خطياً. | هندسة OHLCV متعددة المقاييس (Forecast AI) + معالجة لغة الأخبار الكلية الحية (Sentiment AI) عبر Synergy AI. |
| المخرجات التحليلية | خطوط مؤشرات متأخرة أو قواعد مستشار خبير هشة مرتبطة بنافذة واحدة. | مذبذبات وصفية وقوائم إشعارات للرموز الأكثر تحركاً عالية البروز. | خطة مسار توجيهية على الرسم البياني: المناطق، ومستوى Pivot، وأهداف TP1-TP5، والأسهم الخضراء والمتقطعة، واحتمالات DTO. |
| التحقق من الاستراتيجية | مسح شبكي للمعاملات داخل العينة على سطح المكتب عرضة للتنقيب الانتقائي. | اختبارات نصوص ثابتة على الشموع؛ ولوحات متصدرين لنسخ التداول الاجتماعي [1]. | أداة AI Strategy Studio المعدلة بالتكاليف + حسابات Virtual Accounts الحية + نسخ الظل + سلسلة تجزئة SHA-256. |
| طوبولوجيا التحكم | حلقة مفتوحة: دفتر أرباح وخسائر مسطح أعمى عن القواعد رباعية البنود المقصودة. | حلقة مفتوحة: إشعارات الصفر عمولة تضخم تداول القطيع (-4.7% خلال 20 يوماً) [4]. | تحكم سيبراني مغلق الحلقة: حواجز أمان ثلاثية في المساعد الذكي + تدقيق بنود الخطة في سجل AI Trading Journal. |
الأسئلة الشائعة
لماذا أخفقت مخططات السحابة وتطبيقات الهاتف عديمة العمولة في الجيل الثاني في تحسين عوائد المتداولين الأفراد؟
ما هي أنظمة الذكاء الاصطناعي التسعة المتخصصة في معمارية ForecastCity، وما هي حالة الإطلاق الدقيقة لكل منها؟
هل يخترع مساعد AI Trading Assistant آراء سوقية مستقلة أو يرسل أوامر تداول حية إلى الوسطاء؟
كيف تفصل نسخة الظل الموازية (Shadow Variant) بين الميزة الحقيقية للاستراتيجية وبين أخطاء التنفيذ العاطفية البشرية؟
الأبحاث المحكمة والمصادر المؤسسية
- [1]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [2]Åström, K. J., & Murray, R. M. (2021). Feedback Systems: An Introduction for Scientists and Engineers (2nd ed.). Princeton, NJ: Princeton University Press.
- [3]Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. The Journal of Finance, 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
- [4]Barber, B. M., Huang, X., Odean, T., & Schwarz, C. M. (2022). Attention-induced trading and returns: Evidence from Robinhood users. The Journal of Finance, 77(6), 3141-3190. https://doi.org/10.1111/jofi.13183
- [5]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, feeling and deciding: The influence of emotions on the decision making and performance of traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [6]King, M. R., Osler, C. L., & Rime, D. (2012). Foreign exchange market structure, players and evolution. In Handbook of Exchange Rates (pp. 1-44). John Wiley & Sons. DOI
- [7]King, M. R., Osler, C. L., & Rime, D. (2013). The market microstructure approach to foreign exchange: Looking back and looking forward. Journal of International Money and Finance, 38, 95-119. https://doi.org/10.1016/j.jimonfin.2013.05.004
- [8]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and greed in financial markets: A clinical study of day-traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774669704
- [9]Wiener, N. (1948). Cybernetics: Or Control and Communication in the Animal and the Machine. Cambridge, MA: MIT Press.
- [10]Wooldridge, M. (2009). An Introduction to MultiAgent Systems (2nd ed.). Chichester, UK: John Wiley & Sons.
- [11]Xiao, Y., Sun, E., Luo, D., & Wang, W. (2024). TradingAgents: Multi-agents LLM financial trading framework. arXiv preprint arXiv:2412.20138.
- [12]Yu, Y., et al. (2024). FinMem: A performance-enhanced LLM trading agent with layered memory and character design. Proceedings of the AAAI Symposium Series, 3(1), 595-597 (arXiv:2311.13743).
- [13]Zhang, W., et al. (2024). A multimodal foundation agent for financial trading: Tool-augmented, diversified, and generalist (FinAgent). Proceedings of the 30th ACM SIGKDD Conference on Knowledge Discovery and Data Mining (KDD 2024), 4314-4325. https://doi.org/10.1145/3637528.3671801