Die Software-Infrastruktur der Finanzmärkte hat seit Mitte der 2000er-Jahre drei klar abgegrenzte Architekturgenerationen durchlaufen. Generation 1 (2005-2013) koppelte zustandsbehaftete C++-Desktop-Programme und synchrone Einzelsymbol-OnTick()-Ereignisschleifen direkt an den Handelsserver eines einzelnen Brokers; dies demokratisierte den Zugang zu elektronischer Liquidität, isolierte lokale Skripte jedoch von Anlageklassen-übergreifenden Kovarianzen und Makrotexten. Generation 2 (2012-2022) verlagerte die Marktdarstellung in browserbasierte HTML5-Canvas- und WebGL-Szenengraphen, flankiert von nutzergenerierten nachlaufenden Indikatorskripten und gebührenfreien mobilen Ordermasken. Obwohl die Ausführungsreibung gegen null sank, belegen großangelegte empirische Studien, dass ungeregelte Push-Oberflächen aufmerksamkeitsgetriebenes Herdenverhalten und Renditeverluste durch Überhandeln verstärkten. Gestützt auf die Systemtechnik verteilter Multi-Agenten-Systeme und die kybernetische Regelungstheorie nach Wiener und Åström spezifiziert diese Arbeit Generation 3 (2023-2026): spezialisierte Entscheidungsintelligenz im geschlossenen Regelkreis. Wir formalisieren, wie 4CastMachine AI (vier produktive marktanalysierende Engines) mit der 9-KI-Architektur von ForecastCity, deterministischen Shadow Variant-Gegenproben, dreistufigen Assistant-Sicherheitsleitplanken und klauselgenauem Journaling ineinandergreift, abgeschlossen durch einen vollständigen Live-Durchlauf auf Silber (XAGUSD 4h).
1. Monolithische Client-Terminals und synchrone Einzelsymbol-Tick-Schleifen
Zwischen 2005 und 2013 veränderten Prime-of-Prime-Liquiditätsaggregation und elektronische Limit-Orderbücher den globalen Devisenhandel sowie außerbörsliche Retail-Derivate von Grund auf (King, Osler und Rime [6, 7]). Die Geld-Brief-Spannen der Hauptwährungspaare schrumpften um nahezu eine Größenordnung, und Privatanleger erhielten erstmals verzögerungsfreie elektronische Orderübermittlung vom heimischen Computer aus. Desktop-Client-Terminals, allen voran MetaTrader 4 (veröffentlicht 2005) und MetaTrader 5 (veröffentlicht 2010), standardisierten diese erste Architekturepoche über ein zustandsbehaftetes Win32-C++-Programm, das dauerhafte TCP-Sitzungen zum Handelsserver eines einzelnen Brokers unterhielt.
Generation 1 löste den zentralen technischen Engpass ihres Jahrzehnts: verlässlichen privaten Marktzugang und lokale Regelskripte. Doch wann immer ein quantitativer Entwickler einen automatisierten Expert Advisor (EA) oder einen benutzerdefinierten Indikator an ein Chartfenster band, lief die Ausführung in einer eng begrenzten, synchronen Einzelsymbol-Ereignisschleife ab. Jede eintreffende Kursänderung ΔP(s)k auf dem Symbol s zum Tick-Zeitstempel tk löste folgenden lokalen Zustandsübergang aus:
In Gleichung (1) bezeichnet x(s)k den lokalen Ringpufferspeicher, der ausschließlich an das Chartsymbol s gebunden ist, Φlocal die synchrone Aktualisierungsfunktion OnTick() auf dem lokalen CPU-Thread des Clients, gθ ein vorab offline kalibriertes Regelwerk mit festem Parametervektor θ und u(s)k den Versand einer Markt- oder Limitorder der Größe q samt statischen Stop-Loss- und Take-Profit-Abständen direkt an den Brokerserver.
Gleichung (1) erzwingt eine strikte epistemische Isolation. Da x(s)k ausschließlich Ticks des einzelnen Symbols s sieht, ist das lokale Skript strukturell blind gegenüber Kovarianzverschiebungen zwischen Anlageklassen, hierarchischen Bedingungen über neun Zeitrahmen sowie unstrukturierten Zentralbank- und Makromeldungen, die sich Millisekunden zuvor auf korrelierten Märkten entfalten.
Verfolgen wir ein konkretes operatives Versagen von Gleichung (1) während der Veröffentlichung der US-Verbraucherpreisinflation (CPI) um 13:30:00 UTC. Angenommen, ein auf Mittelwert-Rückkehr ausgelegter Expert Advisor auf EURUSD 15m beobachtet vor den Daten eine ruhige Handelsspanne von 9 Pips und hält den Parametervektor θ bereit, um einen Rücksetzer von 6 Pips zu kaufen. Um 13:30:01 UTC springt die Rendite zweijähriger US-Staatsanleihen um +18 Basispunkte nach oben, während Gold (XAUUSD) auf institutionellen Datenströmen innerhalb von 350 Millisekunden um -1.4 % einbricht. Blind für Anleiherenditen, Gold und den CPI-Nachrichtentext registriert der isolierte EURUSD-Ringpuffer lediglich seinen ersten Tick von -6.5 Pips und feuert eine Long-Order per OrderSend mitten in eine makroökonomische Verkaufslawine ab, was 4.2 Pips Einstiegs-Slippage und Sekunden später einen sofortigen Ausstopper von 35 Pips verursacht.
Zwei weitere architektonische Decken begleiteten diese Laufzeittopologie. Erstens verleiteten lokale Desktop-Strategietester zu unbegrenzten genetischen Rastersuchen über historische Kerzendateien und züchteten massive In-Sample-Überanpassungen ohne jede Live-Telemetrie zur Abweichung zwischen Backtest und Echtmarkt. Zweitens speicherte der Reiter Account History des Terminals lediglich ein flaches Buchhaltungsjournal (Ticketnummer, Ausführungspreis, Swap und Netto-Dollarergebnis), ohne jemals zu erfassen, an welchen Vier-Klausel-Handelsplan sich der menschliche Trader eigentlich binden wollte.
Die unabhängige quantitative Forschung und Entwicklung von ForecastCity zur Mustergeometrie und zeitrahmenübergreifenden Marktprognose begann bereits im Jahr 2007 inmitten dieser ersten Ära und mündete im Mai 2013 in den kommerziellen Live-Start für zahlende Trader. Entscheidend ist dabei: Entscheidungsintelligenz der Generation 3 zwingt MetaTrader-Anwender keineswegs dazu, ihre vertraute Ausführungsanbindung aufzugeben. Über ForecastFollow läuft die rechenintensive multimodale Cloud-Inferenz auf dedizierten Servern und zeichnet die Live-Zonen, Pivots, harmonischen Muster und Grünen Pfeile von 4CastMachine AI nativ in die Charts von MetaTrader 4 und MetaTrader 5 ein, während geschlossene Broker-Tickets automatisch in die Cloud-Regelprüfung zurückfließen.
2. Cloud-Szenengraphen, soziale Skriptsprachen und das Open-Loop-Umschlagsparadoxon
Zwischen 2012 und 2022 durchlief die Finanzsoftware eine tiefgreifende Entflechtung von Darstellungsoberfläche und Brokeranbindung. Cloud-Charting-Engines lösten die Marktvisualisierung von lokalen C++-Desktop-Programmen, indem sie normierte börsenübergreifende OHLCV-Datenströme per WebSockets direkt in browserbasierte HTML5-Canvas- und WebGL-Szenengraphen übertrugen. Gleichzeitig ermöglichten domänenspezifische Vektor-Skriptsprachen (allen voran das Ende 2013 eingeführte Pine Script) Millionen Anwendern die Veröffentlichung von über 100.000 benutzerdefinierten nachlaufenden Indikatoren, während Smartphone-Broker die expliziten Ordergebühren für Aktien und Kryptowährungen auf null senkten.
Rein infrastrukturell war Generation 2 ein Triumph: Gerätereibung verschwand, Charts luden verzögerungsfrei in jedem Browser, und die Orderaufgabe wurde mühelos. Ökonomisch wuchs der gesamte Sektor für algorithmische und KI-gestützte Handelssoftware auf einen konvergierten Weltmarkt von 24,27 Mrd. USD an (detailliert untersucht in unserer Marktstudie), in dem KI-native Entscheidungssysteme heute mit rund 20 % jährlicher Wachstumsrate (CAGR) expandieren, verglichen mit 5 % bis 7 % bei standardisierten Charting-Werkzeugen. Dennoch verbesserten reibungslose Cloud-Charts und gebührenfreie Smartphone-Ordermasken über Zehntausende selbstentscheidende Privatkonten hinweg nicht die Anlegerprofitabilität, sondern verschärften in zahlreichen Kohorten sogar die Drawdowns.
Um die Ursache präzise zu erkennen, formulieren wir die realisierte mehrperiodige logarithmische Vermögenswachstumsrate grealized eines selbstentscheidenden Kontos, das jährlich Ntrades vollständige Handelsrunden in einer offenen Benutzeroberfläche ausführt:
Schlüsselt man Gleichung (2) auf, so bezeichnet μgross die theoretische Brutto-Drift der Setups vor Reibungskosten, Ntrades die jährliche Umschlagshäufigkeit, (cticket + cspread + cslip) die Summe aus expliziten Ticketgebühren sowie implizitem Geld-Brief-Spread und Markteinfluss-Slippage je Trade, ηherd(Spush) den Verlust aus adverser Selektion durch aufmerksamkeitsstarke Push-Listen und soziale Feeds Spush und (1/2) σ2port den Itô-Varianzabschlag auf die geometrische Verzinsung.
Die Abschaffung expliziter Ticketkommissionen (cticket → 0) beseitigte die natürliche ökonomische Bremse gegen impulsives Klicken, ließ aber den impliziten Geld-Brief-Spread und die Ausführungs-Slippage (cspread + cslip) vollständig bestehen. In Kombination mit kollinearen Indikatorskripten und Echtzeit-Push-Listen für „Top Movers“ (Spush) vervielfachten reibungslose Oberflächen die Handelsfrequenz Ntrades und die Portfoliovarianz σ2port genau an kurzfristigen Liquiditätsspitzen.
Drei wegweisende begutachtete empirische Studien beziffern die exakte Größenordnung jedes Verlustterms in Gleichung (2). Erstens untersuchten Barber und Odean [3] 66.465 Privathaushalts-Depots und wiesen nach, dass das Quintil mit dem höchsten Depotumschlag (über 250 % jährlicher Umschlag) um 6,5 Prozentpunkte pro Jahr hinter der Marktrendite zurückblieb. Rechnen wir diesen Zinseszinseffekt für ein Konto von 100.000 USD über fünf Jahre durch: Bei einer Benchmark-Rendite von +11.4 % wächst das Kapital auf 171.560 USD an; zieht man hingegen 6.5 % jährlichen Umschlagsverlust ab (+4.9 % netto), verbleiben lediglich 127.020 USD, sodass allein durch selbstüberschätzte Handelsfrequenz 44.540 USD Endvermögen vernichtet werden. Zweitens analysierten Barber, Huang, Odean und Schwarz [4] Nutzer gebührenfreier Smartphone-Broker und dokumentierten, dass prominent platzierte „Top-Mover“-Listen konzentrierte Kaufwellen von Privatanlegern auslösten, denen über 20 Handelstage durchschnittliche abnormale Renditen von -4,7 % folgten; wer über ein Jahr hinweg bei nur zwölf solcher Aufmerksamkeitsschübe jeweils 25 % seines Eigenkapitals einsetzt, verliert rund -13.2 % seines Gesamtkapitals. Drittens bewiesen Apesteguia, Oechssler und Weidenholzer [1] in kontrollierten ökonomischen Experimenten, dass soziale Ranglisten und passive Copy-Trading-Oberflächen die Suche nach extremen Randrisiken (σ2port) aufblähen, ohne echte analytische Kompetenz zu vermitteln. Sowohl Generation 1 als auch Generation 2 perfektionierten die Orderausführung, ließen den menschlichen Entscheider jedoch in einem ungestützten Open-Loop-System allein.
3. Spezialisierte 9-KI-Multi-Agenten-Zerlegung und begrenzte Operator-Autonomie
Als 2023 große Basismodelle aufkamen, versuchten frühe Finanzprototypen eine monolithische Abkürzung: Rohe OHLCV-Zahlenreihen, Makro-Nachrichtenströme, Strategieregeln und Kontoprotokolle wurden gemeinsam in ein einziges dialogorientiertes Sprachmodell oder ein durchgängiges Reinforcement-Learning-Netz eingespeist. Im produktiven Finanzbetrieb scheitern monolithische Architekturen an drei harten systemtechnischen Achsen. Erstens leiden autoregressive Token-Transformer auf stetigen Gleitkomma-Preisreihen unter geometrischen und arithmetischen Halluzinationen und besitzen keine kalibrierten Fehlerkovarianzen über mehrere Zeithorizonte. Zweitens erzeugt die Vermischung verrauschter Tick-Schwankungen mit spärlichen geldpolitischen Zentralbanktexten in einer gemeinsamen Parametermatrix gravierende Modalitätsinterferenzen. Drittens verletzen durchgängige Black-Box-Strategien die Prüfbarkeit und können keine strikten operativen Sicherheitsgrenzen garantieren.
Die moderne Theorie verteilter Multi-Agenten-Systeme (Wooldridge [10]) sowie aktuelle begutachtete Finanz-KI-Benchmarks bestätigen übereinstimmend, dass die Zerlegung komplexer Marktabläufe in spezialisierte, werkzeuggebundene Agenten monolithischen Modellen klar überlegen ist. Das System FinMem von Yu et al. [12] belegte, dass getrennte kurz-, mittel- und langfristige Gedächtnisschichten die Anpassung an Regimewechsel außerhalb der Stichprobe erheblich verbessern. Der multimodale FinAgent von Zhang et al. auf der ACM SIGKDD 2024 [13] wies nach, dass die Kopplung dedizierter visuell-numerischer Chartprozessoren mit textuellen Reflexionsmodulen und deterministischen Fachwerkzeugen generalistische Basismodelle über diverse Anlageklassen hinweg schlägt. Ebenso zeigten Xiao et al. mit TradingAgents [11], dass die klare Rollentrennung zwischen technischer Analyse, Sentiment, Risikoprüfung und Ausführungsbewertung den Bestätigungsfehler einzelner Sammel-Prompts beseitigt.
ForecastCity, die All-in-One-KI-Plattform für Trader (Überblick zum Ökosystem), verkörpert Generation 3 durch die Aufteilung der Intelligenz auf 9 spezialisierte Trading-KIs in zwei klar getrennten Funktionsgruppen (vier marktanalysierende Engines und fünf traderseitige Systeme), die über deterministische Verifikations- und Ausführungsoberflächen verbunden sind, wie Abbildung 1 zeigt.
Strikte architektonische Redlichkeit verlangt eine präzise Trennung zwischen produktiven Live-KIs und kommenden Roadmap-Modulen:
- Vier produktive marktanalysierende Engines in 4CastMachine AI (Quad-AI): Forecast AI (zeitrahmenübergreifende technische Preisgeometrie), Sentiment AI (Live-Nachrichten und Makro-NLP), Synergy AI (stetige dynamische Regime-Gewichtung zum Unified Strategic Insight) sowie Navigator AI (präskriptive Buy/Sell Zones, Pivot-Invalidierung, Profit/Reverse Zones und Grüne/Gestrichelte Pfeile über mehr als
200Instrumente und über100.000tägliche Prognose-Aktualisierungen). - Fünf traderseitige Systeme der AI-Trading-Familie: AI Trading Journal (Live-Beta in kostenpflichtigen Tarifen, prüft geschlossene Trades Klausel für Klausel auf der Karte
Strategy check); AI Trading Assistant (Live-Beta seit November 2026, ein mehrsprachiger Sprach- und Text-Operator für den Arbeitsbereich); AI Trading Academy (Phase-1-Multi-Asset-Lehrplan live in 25 Sprachen, sokratische KI-Lernbegleitung der Phase 2 in Entwicklung); ergänzt durch zwei in Entwicklung befindliche Roadmap-Module: AI Trading Coach (dauerhaftes persönliches Verhaltensmentoring) und AI Trading Community (KI-moderierte Szenarioräume je Symbol).
Um sprachmodelltypische Halluzinationen oder unbefugtes Kapitalrisiko auszuschließen, unterliegt der AI Trading Assistant einer formalen Trennungsinvariante partiell beobachtbarer Markow-Entscheidungsprozesse (POMDP). Bezeichne Wt den Zustand des Arbeitsbereichs, Ŷ4CM die offiziellen Marktprognosen von 4CastMachine AI, at ∈ 𝒜 = 𝒜read ⊔ 𝒜imm ⊔ 𝒜conf einen Werkzeugaufruf und ht ∈ {0, 1} den expliziten menschlichen Bestätigungsklick:
Gleichung (3) setzt drei deterministische Sicherheitsgarantien gleichzeitig durch. Erstens stellt ∂Ŷ4CM / ∂at = 0 sicher, dass das Sprachmodell niemals eigene spontane Kursprognosen erfindet, sondern den offiziellen Quad-AI-Zustand streng über schreibgeschützte Werkzeuge ausliest. Zweitens garantiert 𝒜 ∩ 𝒜broker_order = ∅, dass der Assistent null echte Broker-Orders übermittelt. Drittens teilt Tpolicy jedes Werkzeug des Arbeitsbereichs in drei explizite Berechtigungsstufen ein:
Einem unbeschränkten Sprachmodell Schreibzugriff auf echte Broker-Schnittstellen zu gewähren, lädt zu katastrophalen Fehlinterpretationen von Prompts ein. Die Partitionierung des Aktionsraums 𝒜 in zustandsneutrale read-Abfragen, umkehrbare immediate-UI-Anpassungen und menschlich bestätigungspflichtige confirm-Änderungen mit 10-minütigem Undo-Zeitfenster erschließt einen zehnfachen operativen Geschwindigkeitsgewinn, etwa beim Kompilieren einer achtparametrigen Strategie oder beim Scannen von 300 Symbolen in Sekunden, bei null unautorisiertem Ausführungsrisiko.
Konkret ruft die Frage „Wie lautet die 4h-Silberprognose?“ die Stufe read auf (Wt+1 = Wt, keinerlei Zustandsänderung). Die Anweisung „Wechsle das Layout auf 2 Charts und füge ATR hinzu“ wird in der Stufe immediate ausgeführt und blendet sofort eine Ein-Klick-Schaltfläche Applied · Undo ein. Die Bitte „Baue eine Rücksetzer-Strategie aus dieser Zone, scanne 300 Symbole oder pausiere mich nach zwei Verlusten für 30 Minuten“ aktiviert die Stufe confirm: Der Assistent zeigt eine strukturierte Vorschaukarte, verändert Wt ausschließlich bei ht = 1 und hält einen aktiven 10-Minuten-Undo-Schnappschuss bereit. Vergleicht man den Zeitaufwand quantitativ, benötigt das manuelle Einrichten eines 300-Symbole-Scans mit mehreren Bedingungen, die Berechnung der Positionsgröße für 0.75 % Eigenkapitalrisiko über verschiedene Pip-Werte hinweg sowie das Zusammenstellen einer achtparametrigen Strategie rund 14 bis 18 Minuten repetitiver Mausklicks (in denen kognitive Ermüdung einsetzt). Die Delegation über Gleichung (3) verkürzt diese Einrichtung auf unter 25 Sekunden bei 100 % menschlicher Freigabehoheit über jeden Zustandsübergang.
4. Zerlegung von Verhaltensverlusten und Schließung des epistemischen Regelkreises durch Schatten-Varianten
Warum verlieren diskretionäre Trader häufig selbst dann Geld, wenn sie über Einstiegszonen mit positivem Erwartungswert und verzögerungsarme Ausführung verfügen? Klinische psychophysiologische Untersuchungen liefern den direkten Befund. Lo, Repin und Steenbarger [8] maßen während des laufenden Börsenhandels in Echtzeit die vegetative Erregung (Hautleitwert, Blutvolumenpuls und Herzfrequenz) aktiver Daytrader und wiesen ausgeprägte emotionale Reaktionsspitzen bei Volatilitätsschüben nach. Fenton-O'Creevy et al. [5] erweiterten diese klinische Forschung auf Handelsabteilungen großer Investmentbanken und zeigten, dass erfolgreiche erfahrene Trader emotionale Impulse gezielt über strukturiertes analytisches Feedback regulieren, während leistungsschwächere Händler Angst und Verlustaversion unmittelbar in verfrühtes Abschneiden von Gewinnen, das Aufweiten von Stop-Losses und impulsive Rache-Trades nach Verlusten umsetzen.
Die kybernetische Regelungstheorie (Wiener [9]; Åström und Murray [2]) erklärt präzise, warum Plattformen der Generationen 1 und 2 diese Verhaltensdrift nicht heilen können. Bezeichne πθ = (ϕentry, ϕSL, ϕTP, ϕmgmt) den beabsichtigten Vier-Klausel-Handelsplan eines Traders und dk die endogene emotionale Störgröße bei Trade k. In einem offenen Terminal wird ausschließlich das realisierte Nettoergebnis Rk(uactualk) aufgezeichnet, wodurch zufälliges Marktrauschen untrennbar mit menschlichen Regelverstößen vermischt wird. ForecastCity entflechtet diese beiden Größen mathematisch, indem in Virtual Accounts auf exakt denselben Live-Kursströmen eine unberührte deterministische Schatten-Variante (Shadow Variant) πθ,shadow parallel mitläuft, während jede reale Ausführung in AI Trading Journal über alle vier Klauseln hinweg bewertet wird:
In Gleichung (4) beschreibt E[Rshadow(πθ)] den kostenbereinigten realisierten Erwartungswert (nach Abzug realistischer Broker-Spreads, Kommissionen und Übernacht-Swaps) des unverfälschten Vier-Klausel-Regelwerks πθ, ek,j die Regelabweichung bei Trade k in Klausel j und ΔJbehavior den gesamten menschlichen Verhaltensverlust in R-Vielfachen.
Ohne eine parallele Shadow Variant kann ein Trader, der fünfzig Trades mit -4.2 R abschließt, unmöglich unterscheiden, ob seiner Strategie der statistische Marktvorteil fehlt oder ob seine eigenen spontanen Eingriffe ein profitables System sabotiert haben; folglich verwirft er funktionierende Strategien und springt endlos von Indikator zu Indikator. Gleichung (4) wirkt wie ein wissenschaftlicher Differenzverstärker: Sie kürzt identisches Marktpfadrauschen heraus und legt die exakten Kosten menschlicher Ausführungsabweichungen Klausel für Klausel offen.
Gehen wir ein konkretes Attributions-Audit über 50 Trades bei 200 USD Risiko je Trade (1.0 R = 200 USD) durch, wie es in Abbildung 2 grafisch dargestellt ist. Angenommen, das manuell übersteuerte Konto eines Traders weist nach zwei Monaten Live-Handel einen Nettoverlust von -840 USD (-4.2 R gesamt bzw. -0.084 R je Trade) aus. In jedem Terminal der Generationen 1 oder 2 wirkt diese Strategie gescheitert. Die parallel auf identischen Live-Kursströmen ausgeführte Shadow Variant des reinen Regelwerks πθ erwirtschaftete jedoch +18.0 R Brutto-Vorteil, zahlte -2.5 R (-500 USD) an Spread- und Swap-Reibung und verbuchte +3.100 USD (+15.5 R netto bzw. +0.310 R je Trade), manipulationssicher versiegelt in einer SHA-256-Hash-Kette. Die Auswertung von Gleichung (4) offenbart ΔJbehavior = -4.2 R - 15.5 R = -19.7 R (-3.940 USD reiner Verhaltensverlust): -5.2 R durch späte FOMO-Einstiege außerhalb der Zonen (eentry), -6.0 R durch zweimaliges Aufweiten des Stop-Loss in Nachrichtenspitzen (eSL), -7.1 R durch vorzeitiges manuelles Schließen von +3.0 R-Gewinnern bei +0.5 R (eTP) sowie -1.4 R durch ausgelassene Break-Even-Nachzüge (emgmt).
5. Durchgängige Koordinatenübergabe im Ökosystem am Live-Beispiel Silber (XAGUSD 4h)
Der entscheidende systemtechnische Vorteil eines geschlossenen Multi-Agenten-Ökosystems liegt in gemeinsamen Strukturkoordinaten: Jedes Modul verarbeitet exakt dieselben mathematischen Preisniveaus, anstatt den Trader zum fehleranfälligen Abtippen von Zahlen zwischen getrennten Programmen zu zwingen. Abbildung 3 zeigt Silber live (XAGUSD 4h) in 4CM-AI Charts beim aktuellen Kurs von 48.833.
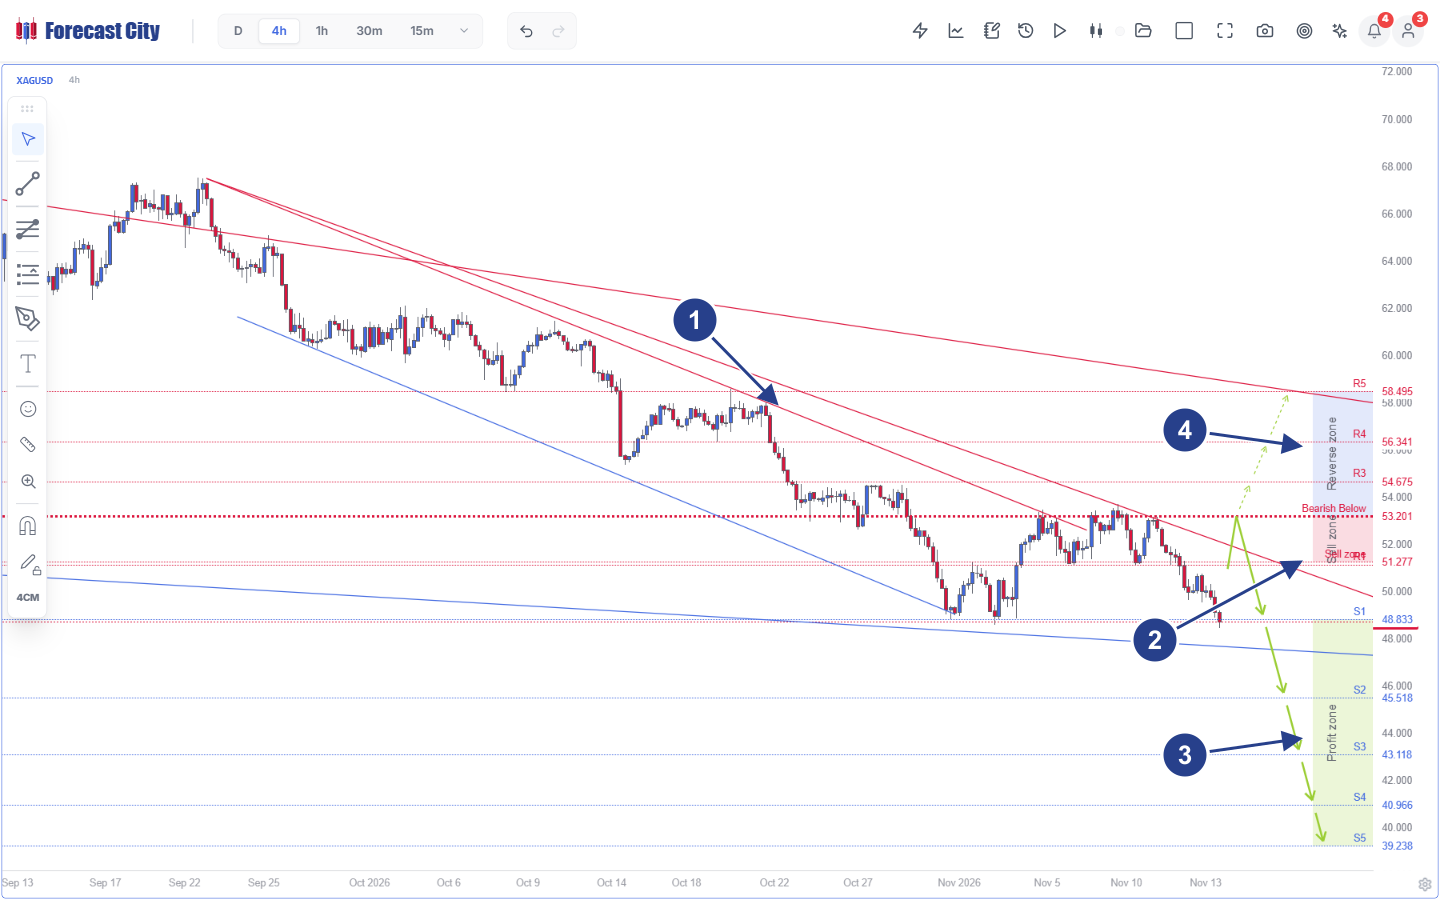
- 1Fächertrendlinien & Kanalstruktur: Drei fallende rote Widerstandsfächerlinien ab dem Hoch bei
67.50, kombiniert mit der unteren blauen Kanalbegrenzung. - 2Sell Zone & falsifizierbarer Pivot: Rosafarbene Sell zone von
R1(51.277) bis zur horizontalen roten Pivot-InvalidierungslinieBearish Below 53.201. - 3Primärer Profit-Zone-Pfad: Durchgezogene Grüne Pfeile (
Green Arrows), die eine Abweisung am Angebot abwärts durchS1(48.833, aktueller Kassakurs),S2(45.518),S3(43.118),S4(40.966) undS5(39.238) projizieren. - 4Bedingte Reverse Zone: Blau schattierte Reverse zone oberhalb von
53.201mit bedingten Gestrichelten Pfeilen (Dashed Arrows) überR3(54.675),R4(56.341) undR5(58.495) in Richtung der äußeren Fächerwiderstände.
Verfolgen wir dieses eine Silber-Setup durch alle fünf operativen Stufen des geschlossenen Regelkreises:
- Skalenübergreifende Zustandsschätzung (
4CM-AI Charts+Quad-AI): Auf4hist Silber unterhalb von53.201bärisch ausgerichtet, wobei auch die kürzeren Horizonte abwärts weisen (15mbärisch unter48.940,30munter48.980,1hunter51.167). Ein Blick auf den übergeordneten Zeitrahmenkontext zeigt jedoch, dass der Tageschart (D) am unteren Rand einer breiten Spanne von48.440bis71.368notiert, während Wochen- (W) und Monatschart (M) nahe49.810eine makroökonomische Strukturunterstützung halten. Da der Live-Kurs beiS1 = 48.833steht (nur39.3Cent über dem Tagesboden48.440), macht Navigator AI sofort sichtbar, dass ein frischer Leerverkauf direkt bei48.833eine ungünstige Asymmetrie aufweist, verglichen mit dem Abwarten eines Rücksetzers in die Sell zone51.277 - 53.201oder eines bestätigten Ausbruchs unter48.440in RichtungS2 = 45.518undS3 = 43.118. Beziffern wir diesenR-Vielfachen-Unterschied exakt: Ein Short-Einstieg nach Rücksetzer bei51.800innerhalb der rosafarbenen Sell zone gegen die strukturelle Invalidierung beiPivot = 53.201riskiert 1.401 USD je Feinunze für ein Zielpotenzial von 2.967 USD beiS1 = 48.833(+2.12 R) und 6.282 USD beiS2 = 45.518(+4.48 R), wohingegen ein spätes Hinterherlaufen bei48.833gegen53.201volle 4.368 USD für lediglich 3.315 USD bisS2riskiert (0.76 R). - Formale Vier-Klausel-Kompilierung & kontrafaktischer Test (
AI Strategy Studio+Virtual Accounts): Im AI Strategy Studio kompiliert der Trader exakt diese Koordinaten in vier maschinell prüfbare Klauseln:Entrybei bärischer Ablehnung innerhalb von51.277 - 53.201,Stop Lossoberhalb vonPivot = 53.201, gestaffelteTake Profit-Ausstiege überS1 = 48.833,S2 = 45.518undS3 = 43.118sowieManagementmit Break-Even-Nachzug nach Erreichen vonS1. Die Bereitstellung auf einem Virtual Account prüft das Regelwerk im laufenden Silber-Kursstrom mit realistischen Spread- und Swap-Kosten, lässt parallel eine Shadow Variant mitlaufen und versiegelt öffentliche Ergebnisse in einerSHA-256-Hash-Kette. - Asynchrone Überwachung & Vorab-Leitplanken (
Smart Alerts+AI Trading Assistant): Statt stundenlang auf Ticks zu starren, überwachen Smart Alerts die Zonengrenze bei51.277rund um die Uhr (24/7). Verspürt der Trader den Impuls, vorschnell bei48.833leerzuverkaufen, und fragt den AI Trading Assistant „Am I in my plan on XAGUSD?“ (ob das Setup seinem Plan entspricht), gleicht der Assistent den aktuellen Kurs mit der kompilierten Einstiegsklausel51.277 - 53.201ab und markiert den FOMO-Verstoß außerhalb der Zone, noch bevor Kapital riskiert wird. Treten zwei Ausstopper in Folge auf, bietet eine automatisierte Schutzroutine eine 30-minütige Abkühlpause an. - MetaTrader-Ausführungssynchronisation (
ForecastFollow): Für Trader, die Live-Orders überMetaTrader 4oderMetaTrader 5ausführen, blendet ForecastFollow exakt dieselbe Sell zone51.277 - 53.201, den Pivot53.201und die LeiterS1 - S5nativ im Broker-Terminal ein und synchronisiert jede Ausführung automatisch zurück in die Cloud. - Klauselgenaue Post-Trade-Attribution (
AI Trading Journal): Sobald der Silber-Trade geschlossen wird, bewertetStrategy checkdie vier KlauselnEntry,Stop Loss,Take ProfitundManagement(Followed,Partly followedoderNot followed), berechnet dieMAE- undMFE-Ausschöpfungseffizienz zwischen51.800und45.518und speist objektive Disziplinkennzahlen direkt in den nächsten Verbesserungszyklus des Traders zurück; genau diese Telemetrie bildet zugleich das Fundament für das langfristige Mentoring im kommenden AI Trading Coach.
6. Systemarchitektur-Matrix über drei Generationen (2005-2026)
| Architekturschicht | Generation 1 (2005-2013) Client-Terminals | Generation 2 (2012-2022) Cloud-Charts & Null-Gebühren-Apps | Generation 3 (2023-2026) Multi-Agenten-Entscheidungs-Stack |
|---|---|---|---|
| Laufzeittopologie | Win32-Desktop-Programm an Einzelbroker gekoppelt; synchrones OnTick(). |
Cloud-OHLCV-Verteilung + WebGL-Canvas + vektorisierte Skript-DSL. | Dedizierter Multi-Engine-KI-Cluster + native 4CM-AI Charts + ForecastFollow-Brücke für MT4/MT5. |
| Eingabemodalitäten | Tick- und Kerzenhistorie eines einzelnen Symbols im lokalen Ringpuffer. | Preis/Volumen + über 100.000 kollineare Community-Indikatorskripte. | Skalenübergreifende OHLCV-Geometrie (Forecast AI) + Live-News-/Makro-NLP (Sentiment AI) über Synergy AI. |
| Analytische Ausgabe | Nachlaufende Indikatorlinien oder starre Einzelchart-EA-Regeln. | Deskriptive Oszillatoren & aufmerksamkeitsstarke Top-Mover-Push-Listen. | Präskriptiver Chart-Flugplan: Zonen, Pivot, TP1-TP5, Grüne/Gestrichelte Pfeile, DTO-Wahrscheinlichkeiten. |
| Strategieverifikation | Lokale In-Sample-Parametersuchen auf dem Desktop mit hoher Snooping-Gefahr. | Statische Kerzenskript-Tests; soziale Copy-Trading-Ranglisten [1]. | Kostenbereinigtes AI Strategy Studio + Live Virtual Accounts + Shadow Variants + SHA-256-Kette. |
| Regelungstopologie | Open-Loop: flaches Gewinn/Verlust-Buch ohne Bezug zu den vier Strategieklauseln. | Open-Loop: gebührenfreie Push-Listen verstärken Herdenkäufe (-4,7 % über 20 Tage) [4]. | Geschlossener kybernetischer Regelkreis: 3-Stufen-Assistant-Leitplanken + Klausel-Audit im AI Trading Journal. |
Häufig gestellte Fragen
Warum haben Cloud-Charts und gebührenfreie Smartphone-Apps der Generation 2 die Renditen selbstentscheidender Trader nicht verbessert?
Welche 9 spezialisierten Trading-KIs umfasst die ForecastCity-Architektur, und wie lautet der genaue Entwicklungsstand jeder einzelnen?
Erstellt der AI Trading Assistant eigene Marktmeinungen oder übermittelt er echte Broker-Orders?
Wie trennt eine Shadow Variant echten Strategievorteil von emotionalen Ausführungsfehlern des Menschen?
Wissenschaftliche & institutionelle Quellen
- [1]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [2]Åström, K. J., & Murray, R. M. (2021). Feedback Systems: An Introduction for Scientists and Engineers (2nd ed.). Princeton, NJ: Princeton University Press.
- [3]Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. The Journal of Finance, 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
- [4]Barber, B. M., Huang, X., Odean, T., & Schwarz, C. M. (2022). Attention-induced trading and returns: Evidence from Robinhood users. The Journal of Finance, 77(6), 3141-3190. https://doi.org/10.1111/jofi.13183
- [5]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, feeling and deciding: The influence of emotions on the decision making and performance of traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [6]King, M. R., Osler, C. L., & Rime, D. (2012). Foreign exchange market structure, players and evolution. In Handbook of Exchange Rates (pp. 1-44). John Wiley & Sons. DOI
- [7]King, M. R., Osler, C. L., & Rime, D. (2013). The market microstructure approach to foreign exchange: Looking back and looking forward. Journal of International Money and Finance, 38, 95-119. https://doi.org/10.1016/j.jimonfin.2013.05.004
- [8]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and greed in financial markets: A clinical study of day-traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774669704
- [9]Wiener, N. (1948). Cybernetics: Or Control and Communication in the Animal and the Machine. Cambridge, MA: MIT Press.
- [10]Wooldridge, M. (2009). An Introduction to MultiAgent Systems (2nd ed.). Chichester, UK: John Wiley & Sons.
- [11]Xiao, Y., Sun, E., Luo, D., & Wang, W. (2024). TradingAgents: Multi-agents LLM financial trading framework. arXiv preprint arXiv:2412.20138.
- [12]Yu, Y., et al. (2024). FinMem: A performance-enhanced LLM trading agent with layered memory and character design. Proceedings of the AAAI Symposium Series, 3(1), 595-597 (arXiv:2311.13743).
- [13]Zhang, W., et al. (2024). A multimodal foundation agent for financial trading: Tool-augmented, diversified, and generalist (FinAgent). Proceedings of the 30th ACM SIGKDD Conference on Knowledge Discovery and Data Mining (KDD 2024), 4314-4325. https://doi.org/10.1145/3637528.3671801