زیرساخت نرمافزارهای مالی از اواسط دههی 2000 میلادی تاکنون از سه نسل معماری کاملاً متمایز عبور کرده است. نسل اول (2005-2013) فایلهای اجرایی حالتمند دسکتاپ به زبان C++ و حلقههای رویداد همگام تکنماده (OnTick()) را مستقیماً به سرورهای معاملاتی تکبروکری متصل کرد و ضمن همگانی ساختن دسترسی الکترونیک به نقدینگی، اسکریپتهای محلی را از ماتریس همبستگی بینبازاری و جریان متنی اخبار کلان ایزوله نگه داشت. نسل دوم (2012-2022) رندرینگ بازار را به بومهای مرورگر مبتنی بر HTML5 Canvas و گرافهای صحنهی WebGL منتقل کرد و اسکریپتهای اندیکاتوری جمعسپاریشده را در کنار فرمهای سفارش موبایلی بدون کمیسیون قرار داد. هرچند اصطکاک فنی اجرا به صفر نزدیک شد، مطالعات تجربی بزرگمقیاس ثابت میکنند که رابطهای کاربری حلقهباز مبتنی بر اعلانهای هیجانی، رفتار گلهای و فرسایش ناشی از گردش بالای معاملات را تشدید کردند. این مقاله با تکیه بر مهندسی سیستمهای چندعاملی و نظریهی کنترل بازخوردی وینر-آستروم، مشخصات فنی نسل سوم (2023-2026) یعنی هوش تصمیمگیری چندعاملی و حلقهبسته را تبیین میکند. در این چارچوب نشان میدهیم چگونه موتور 4CastMachine AI (شامل چهار موتور زندهی خوانش بازار) با معماری 9 هوش مصنوعی ForecastCity، نسخههای پادواقعی Shadow Variant، گاردریلهای سهسطحی دستیار و ممیزی بندبهبند ژورنال یکپارچه شده و در یک مطالعهی موردی سرتاسری روی چارت زندهی نقره (XAGUSD 4h) به کار گرفته میشود.
1. ترمینالهای کلاینت یکپارچه و حلقههای رویداد همگام تکنماده
در بازهی سالهای 2005 تا 2013، تجمیعکنندگان نقدینگی بینبانکی (Prime-of-Prime) و دفترهای سفارش محدود الکترونیک، ساختار بازار جهانی ارز و مشتقات خارج از بورس را از پایه دگرگون کردند (کینگ، اوسلر و رایم [6, 7]). شکاف قیمت خرید و فروش در جفتارزهای اصلی نزدیک به یک مرتبهی بزرگی فشرده شد و معاملهگران مستقل توانستند از کامپیوتر خانگی خود، سفارشهای الکترونیک آنی ارسال کنند. ترمینالهای دسکتاپ کلاینت و در راس آنها MetaTrader 4 (عرضهشده در سال 2005) و MetaTrader 5 (عرضهشده در سال 2010)، این دوران نخست معماری را از طریق یک فایل اجرایی حالتمند Win32 C++ استاندارد کردند که نشستهای پایدار TCP را با سرور معاملاتی یک بروکر واحد برقرار نگه میداشت.
نسل اول، گلوگاه مهندسی اصلی دههی خود یعنی دسترسی قطعی معاملهگر خرد به بازار و اسکریپتنویسی محلی قوانین را حل کرد. با این حال، هرگاه یک توسعهدهندهی کمی، اکسپرت معاملاتی خودکار (EA) یا اندیکاتور سفارشی را روی پنجرهی یک چارت میانداخت، منطق تصمیمگیری درون یک حلقهی رویداد همگام و کاملاً مقید به همان تکنماد اجرا میشد. ورود هر تیک قیمتی تازه ΔP(s)k روی نماد s در برچسب زمانی tk، گذار حالت محلی زیر را رقم میزد:
در معادلهی (1)، متغیر x(s)k حافظهی حلقوی (Ring Buffer) محلی است که منحصراً به چارت نماد s اختصاص دارد. تابع Φlocal بهروزرسانی همگام OnTick() روی رشتهی پردازندهی کاربر است، gθ قانون تصمیمگیری با بردار پارامتر ثابت θ تنظیمشده به صورت آفلاین است، و فرمان u(s)k یک سفارش بازار یا شرطی به حجم q با حد ضرر و حد سود ایستا را مستقیماً به سرور بروکر میفرستد.
معادلهی (1) یک انزوای معرفتشناختی (Epistemic Isolation) سختگیرانه را به سیستم تحمیل میکند. از آنجا که بردار حالت x(s)k تنها تیکهای واردشده روی نماد s را میبیند، اسکریپت محلی به شکل ساختاری نسبت به چرخشهای ماتریس کوواریانس بینداراییها، قیدهای سلسلهمراتبی نه تایمفریم، و مخابرههای متنی بانکهای مرکزی یا آمارهای اقتصاد کلان که چندصد میلیثانیه زودتر در بازارهای همبسته بازتاب یافتهاند، کاملاً نابینا است.
یک شکست عملیاتی ملموس از معادلهی (1) را هنگام انتشار زندهی شاخص قیمت مصرفکنندهی آمریکا (CPI) در ساعت 13:30:00 UTC دنبال کنید. فرض کنید یک اکسپرت بازگشت به میانگین روی چارت EURUSD 15m پیش از خبر، یک محدودهی آرام 9 پیپی را ثبت کرده و پارامتر θ به آن دستور داده است هر افت 6 پیپی را خریداری کند. در ثانیهی 13:30:01 UTC، بازده اوراق دوسالهی خزانهداری آمریکا +18 واحد پایه جهش میکند و طلای جهانی (XAUUSD) در فیدهای نهادی ظرف 350 میلیثانیه به میزان -1.4% سقوط مینماید. حافظهی حلقوی ایزولهی EURUSD که از اوراق خزانه، طلا و متن گزارش تورم بیخبر است، نخستین تیک -6.5 پیپی را میبیند و درست در دل یک آبشار بازقیمتگذاری کلان فرمان خرید OrderSend صادر میکند. نتیجهی فوری، 4.2 پیپ اسلیپیج منفی در ورود و فعال شدن حد ضرر 35 پیپی تنها چند ثانیه بعد است.
دو سقف معماری دیگر نیز با این توپولوژی همراه بودند. نخست، بخش Strategy Tester دسکتاپ کاربران را به جستوجوهای ژنتیک نامقید روی فایلهای تاریخی کندلها تشویق میکرد؛ روالی که بیشبرازش شدید دروننمونهای را بدون کوچکترین تلهمتری از انحراف اجرای زنده نسبت به بکتست رقم میزد. دوم، تب Account History ترمینال صرفاً یک دفتر حسابداری مسطح (شمارهی تیکت، قیمت اجرا، سواپ و سود خالص دلاری) نگه میداشت و نسبت به برنامهی چهاربندی مورد تعهد اپراتور انسانی کاملاً نابینا بود.
پژوهش و توسعهی کمی و مستقل ForecastCity بر روی هندسهی الگوها و پیشبینی چندتایمفریمی در سال 2007 در دل همین دوران نخست آغاز شد و در مه 2013 بهصورت تجاری در اختیار معاملهگران قرار گرفت. نکتهی کلیدی آن است که هوش نسل سوم، کاربران متاتریدر را مجبور به ترک زیرساخت اجرای آشنای خود نمیکند. از طریق ForecastFollow، استنتاج سنگین چندوجهی روی سرورهای ابری اختصاصی اجرا شده و نواحی پیشبینی زندهی 4CastMachine AI، سطوح Pivot، الگوهای هارمونیک و فلشهای سبز را بهطور بومی روی چارتهای MetaTrader 4 و MetaTrader 5 رسم میکند و همزمان تیکتهای بستهشدهی بروکر را برای ممیزی انطباق رفتاری به فضای ابری بازمیگرداند.
2. گرافهای صحنهی ابری، زبانهای اسکریپتی جمعسپاریشده و پارادوکس فرسایش حلقهباز
در دههی 2012 تا 2022، نرمافزارهای مالی دستخوش یک تفکیک گسترده میان لایهی تصویرسازی و لایهی کارگزاری شدند. موتورهای چارتینگ ابری با ارسال جریانی دادههای بهنجارشدهی OHLCV بر بستر WebSockets به بومهای HTML5 Canvas و گرافهای صحنهی WebGL، رندرینگ بازار را از فایلهای اجرایی دسکتاپ جدا ساختند. همزمان، زبانهای اسکریپتنویسی برداری (با نمونهی شاخص Pine Script در اواخر سال 2013) به میلیونها کاربر امکان دادند بیش از 100,000 اندیکاتور دنبالهروی سفارشی منتشر کنند، و کارگزاریهای موبایلی نیز کارمزد صریح هر سفارش سهام و رمزارز را به صفر رساندند.
از دیدگاه مهندسی زیرساخت، نسل دوم یک پیروزی بزرگ بود: اصطکاک دستگاهها از میان رفت، چارتها بیدرنگ در هر مرورگری باز شدند و ارسال سفارش بسیار آسان گشت. از منظر اقتصادی نیز بخش نرمافزارهای معاملات الگوریتمی و هوش مصنوعی به سمت یک بازار جهانی همگرای 24.27 میلیارد دلاری حرکت کرد (تحلیل کامل در مطالعهی ابعاد بازار ما)؛ بازاری که در آن سامانههای تصمیمگیری بومیِ هوش مصنوعی اکنون با نرخ رشد مرکب سالانهی نزدیک به 20% (CAGR) رشد میکنند، در حالی که ابزارهای چارتینگ کالاییشده به رشد 5% تا 7% محدود ماندهاند. با این حال، در دهها هزار حساب معاملاتی خودراهبر، چارتهای ابری روان و سفارشهای موبایلی بدون کارمزد نتوانستند سودآوری معاملهگران خرد را ارتقا دهند و در بسیاری از گروهها افت سرمایه را تشدید کردند.
برای دیدن علت ریاضی این پدیده، نرخ رشد لگاریتمی ثروت تحققیافته (grealized) را برای یک حساب مستقل که سالانه Ntrades معاملهی کامل را درون یک رابط کاربری حلقهباز اجرا میکند، مینویسیم:
هر جمله در معادلهی (2) یکی از کانالهای فرسایش سرمایه را نشان میدهد. پارامتر μgross بازده ناخالص نظری ستاپهای معاملهگر پیش از کسر هزینههاست و Ntrades تعداد دفعات گردش معاملات در سال را مشخص میکند. عبارت (cticket + cspread + cslip) مجموع کارمزد صریح تیکت به علاوهی هزینهی پنهان اسپرد و اسلیپیج تاثیر بازار در هر معامله است. جملهی ηherd(Spush) زیان کژگزینی (Adverse Selection) ناشی از فهرستهای پرزرقوبرق اعلان موبایلی و فیدهای اجتماعی Spush را اندازهگیری میکند. در نهایت، جملهی (1/2) σ2port جریمهی واریانس ایتو بر رشد مرکب هندسی سرمایه است که نشان میدهد افزایش نوسان پرتفوی حتی در میانگین حسابی ثابت، نرخ رشد مرکب ثروت را به صورت درجه دوم کاهش میدهد.
صفر کردن کارمزد صریح ثبت سفارش (cticket → 0) ترمز اقتصادی طبیعی در برابر کلیکهای هیجانی را حذف کرد، در حالی که هزینهی ضمنی اسپرد و اسلیپیج اجرای نامطلوب (cspread + cslip) دستنخورده باقی ماند. ترکیب این رابط کاربری بدون اصطکاک با اسکریپتهای اندیکاتوری همخط و اعلانهای لحظهای «پرنوسانترین نمادها» (Spush)، بسامد معاملات Ntrades و واریانس پرتفوی σ2port را درست در سقفهای خستگی نقدینگی کوتاهمدت چندبرابر کرد.
سه مطالعهی تجربی مرجع و داوریشده، بزرگی دقیق هر یک از جملههای زیان معادلهی (2) را اندازهگیری کردهاند. نخست، باربر و اودین [3] کارنامهی واقعی 66,465 حساب کارگزاری خانوار را بررسی کردند و ثابت نمودند پنجک پرمعاملهترین سرمایهگذاران (با گردش پرتفوی سالانهی بیش از 250%) سالانه 6.5 واحد درصد از شاخص معیار بازار عقب میمانند. اثر مرکب این شکاف را روی یک حساب $100,000 در طول پنج سال دنبال کنید: رشد مرکب با بازده شاخص معیار (+11.4% سالانه) سرمایه را به $171,560 میرساند، در حالی که کسر فرسایش 6.5% گردش معاملات (بازده خالص +4.9%) تنها $127,020 باقی میگذارد و $44,540 از ثروت پایانی را صرفاً به دلیل تعدد معاملات ناشی از اعتمادبهنفس کاذب از میان میبرد.
دوم، باربر، هوانگ، اودین و شوارتز [4] رفتار کاربران کارگزاریهای موبایلی بدون کمیسیون را کاویدند و نشان دادند فهرستهای برجستهی «بیشترین تغییرات روز» (Top Movers) موجهای خرید متمرکز و همزمانی ایجاد میکنند که به میانگین بازده غیرعادی 20 روزهی -4.7% منجر میشوند؛ اختصاص دادن 25% از سرمایهی حساب به تنها دوازده موج تعقیب توجه در سال، حدود -13.2% از کل سرمایه را میسوزاند. سوم، آپستگیا، اوکسلر و وایدنهولتزر [1] در آزمایشهای اقتصادی کنترلشده نشان دادند که جدولهای ردهبندی اجتماعی و رابطهای کپیتریدینگ غیرفعال، بدون انتقال هیچ مهارت تحلیلی اصیل، ریسکپذیری دُم توزیع (σ2port) را باد میکنند. هم نسل اول و هم نسل دوم، مهندسی اجرای سفارش را کامل کردند اما اپراتور انسانی را بدون دستیار درون یک سیستم حلقهباز رها ساختند.
3. تفکیک چندعاملی به 9 هوش مصنوعی تخصصی و خودمختاری کراندار اپراتور
با ظهور مدلهای بنیادین بزرگ در سال 2023، نمونههای اولیهی هوش مصنوعی مالی به سراغ یک میانبر تکبلوکی (Monolithic) رفتند: تزریق همزمان آرایههای خام OHLCV، اخبار اقتصاد کلان، قوانین استراتژی و دفتر کل حساب به درون یک مدل زبانی واحد یا یک شبکهی یادگیری تقویتی سرتاسری. در محیطهای عملیاتی مالی، معماریهای تکبلوکی در سه محور سخت مهندسی شکست میخورند. نخست، ترنسفورمرهای توکنی خودهمبسته بر روی سریهای پیوستهی ممیز شناور دچار توهم هندسی و حسابی میشوند و فاقد کوواریانس خطای کالیبرهشده در افقهای چندگانه هستند. دوم، آمیختن نوسانهای پرنویز تیک با متن کمتراکم سیاست پولی بانک مرکزی درون یک ماتریس وزن مشترک، تداخل وجهی (Modality Interference) شدیدی پدید میآورد. سوم، سیاستهای جعبهسیاه سرتاسری ممیزیپذیری را از بین میبرند و قادر به تضمین مرزهای قطعی ایمنی نیستند.
نظریهی سیستمهای چندعاملی (وولدریج [10]) و پژوهشهای داوریشدهی هوش مصنوعی مالی تایید میکنند که تفکیک گردشکارهای بازار به عاملهای تخصصی و مقید به ابزار، بر مدلهای تکبلوکی برتری قاطع دارد. معماری FinMem از یو و همکاران [12] نشان داد که جداسازی پروفایلهای حافظهی کوتاهمدت، میانمدت و بلندمدت، انطباق خارج از نمونه با تغییر رژیمها را به شکل معناداری بهبود میدهد. عامل چندوجهی FinAgent از ژانگ و همکاران در کنفرانس ACM SIGKDD 2024 [13] ثابت کرد که پیوند دادن پردازندههای بصری-عددی چارت با ماژولهای بازتاب متنی و ابزارهای قطعی دامنه، در کلاسهای دارایی متنوع بر مدلهای عمومی غلبه میکند. همچنین چارچوب TradingAgents از شیائو و همکاران [11] نشان داد که تفکیک نقشهای تکنیکال، سنتیمنت، ریسک و بازبینی اجرا، تورش تایید تکپرامپتی را حذف مینماید.
پلتفرم ForecastCity بهعنوان پلتفرم جامع هوش مصنوعی برای معاملهگران (معرفی کامل اکوسیستم)، نسل سوم را با توزیع هوشمندی در میان 9 هوش مصنوعی تخصصی معاملهگری پیادهسازی میکند. مطابق شکل 1، این نه سامانه در دو گروه کارکردی مجزا (چهار موتور خوانش بازار و پنج سامانهی سمت معاملهگر) سازماندهی شده و از طریق ستون فقرات قطعی شبیهسازی و اجرا به هم متصل میشوند.
رعایت صداقت مهندسی ایجاب میکند که میان هوشهای مصنوعی فعال در محیط عملیاتی و ماژولهای در دست توسعه در نقشهی راه، مرز دقیقی ترسیم شود:
- چهار موتور زندهی خوانش بازار در درون 4CastMachine AI (معماری Quad-AI): شامل Forecast AI (هندسهی تکنیکال چندتایمفریمی)، Sentiment AI (پردازش زبان طبیعی اخبار زنده و اقتصاد کلان)، Synergy AI (وزندهی پویای پیوستهی رژیمها برای تولید دیدگاه استراتژیک یکپارچه) و Navigator AI (ترسیم تجویزی نواحی خرید و فروش، مرز ابطال
Pivot، نواحی سود و بازگشت، و فلشهای سبز و خطچین روی بیش از200نماد و بیش از100,000بهروزرسانی روزانهی پیشبینی). - پنج سامانهی سمت معاملهگر در خانوادهی AI Trading: شامل AI Trading Journal (نسخهی بتای زنده در پلنهای اشتراکی که معاملات بستهشده را بندبهبند روی کارت
Strategy checkممیزی میکند)؛ AI Trading Assistant (نسخهی بتای زنده راهاندازیشده در نوامبر 2026 بهعنوان اپراتور چندزبانهی صوتی و متنی فضای کاری)؛ AI Trading Academy (فاز 1 برنامهی درسی چنددارایی فعال به 25 زبان زنده؛ فاز 2 پیشروی تعاملی سقراطی در دست توسعه)؛ به همراه دو ماژول در دست توسعه در نقشهی راه یعنی AI Trading Coach (مربیگری طولی عادتهای معاملاتی) و AI Trading Community (اتاقهای سناریوی نمادها با تسهیلگری هوش مصنوعی).
برای پیشگیری کامل از توهم زبانی یا ریسک غیرمجاز سرمایه، AI Trading Assistant تحت یک ناوردای جداسازی رسمی در چارچوب فرایند تصمیمگیری مارکوف با مشاهدهپذیری جزئی (POMDP) کار میکند. فرض کنید Wt وضعیت فضای کاری کاربر، Ŷ4CM خروجی رسمی پیشبینیهای 4CastMachine AI، متغیر at ∈ 𝒜 = 𝒜read ⊔ 𝒜imm ⊔ 𝒜conf ابزار فراخوانیشده، و ht ∈ {0, 1} کلیک تایید صریح انسان باشد:
معادلهی (3) سه تضمین قطعی ایمنی را به شکل همزمان برقرار میسازد. نخست، تساوی ∂Ŷ4CM / ∂at = 0 تضمین میکند که مدل زبانی هرگز از خود پیشبینی قیمتی ابداع نمیکند و وضعیت رسمی Quad-AI را صرفاً از طریق ابزارهای فقطخواندنی میخواند. دوم، رابطهی 𝒜 ∩ 𝒜broker_order = ∅ تضمین میکند که دستیار مطلقاً هیچ سفارش مستقیمی به بروکر نمیفرستد. سوم، عملگر گذار Tpolicy تمامی ابزارهای فضای کاری را به سه سطح مجوز شفاف افراز مینماید:
دادن دسترسی نوشتن مستقیم روی API بروکر به یک مدل زبانی نامقید، دروازهی خطاهای فاجعهبار برداشت از پرامپت را باز میکند. افراز فضای کنش 𝒜 به پرسوجوهای بدون تغییر حالت (read)، ویرایشهای برگشتپذیر رابط کاربری (immediate) و تغییرات مقید به تایید انسان (confirm) با پنجرهی 10 دقیقهای بازگرداندن (Undo)، سرعت عملیات کاربری را ده برابر میکند (مانند کامپایل یک استراتژی هشتپارامتری یا اسکن 300 نماد در چند ثانیه)، بیآنکه کوچکترین ریسک اجرای غیرمجاز پدید آید.
در عمل، پرسیدن «پیشبینی تایمفریم 4h نقره چیست؟» سطح read را فراخوانی میکند (Wt+1 = Wt، بدون هیچ تغییر حالت). گفتن «چیدمان را دوچارته کن و اندیکاتور ATR را اضافه کن» در سطح immediate اجرا شده و دکمهی آنی Applied · Undo را نمایش میدهد. درخواست «یک استراتژی پولبک از این ناحیه بساز، 300 نماد را اسکن کن، یا پس از دو ضرر پیاپی من را 30 دقیقه متوقف کن» سطح confirm را فعال میسازد: دستیار یک کارت پیشنمایش ساختاریافته میسازد، تنها در صورت تایید صریح کاربر (ht = 1) وضعیت Wt را تغییر میدهد و یک نسخهی پشتیبان 10 دقیقهای Undo نگه میدارد. مقایسهی کمی زمان اجرا تفاوت را روشن میسازد: تنظیم دستی اسکن چندشرطی روی 300 نماد دیدهبان، محاسبهی حجم لات برای ریسک 0.75% سرمایه بر حسب ارزش پیپ جفتارزها و مونتاژ یک استراتژی هشتپارامتری، حدود 14 تا 18 دقیقه کلیک تکراری زمان میبرد؛ فرآیندی فرساینده که خستگی شناختی معاملهگر را افزایش میدهد. واگذاری همین پیکربندی از مسیر معادلهی (3)، زمان آمادهسازی را به زیر 25 ثانیه کاهش میدهد و همزمان 100% حق امضای انسان بر تغییرات حالت را حفظ میکند.
4. تجزیهی نشت رفتاری و بستن حلقهی معرفتی با نسخههای سایه (Shadow Variants)
چرا معاملهگران صلاحدیدی حتی زمانی که نواحی ورود با امید ریاضی مثبت و زیرساخت اجرای کمتاخیر در اختیار دارند، باز هم در عمل دچار زیان میشوند؟ مطالعات بالینی روانفیزیولوژیک شواهد مستقیمی ارائه میدهند. لو، رپین و استینبارگر [8] برانگیختگی لحظهای دستگاه عصبی خودمختار (رسانایی پوست، نبض حجم خون و ضربان قلب) را در معاملهگران روزانه اندازهگیری کردند و واکنشهای هیجانی شدید را هنگام جهش نوسانپذیری مستند ساختند. فنتون-اوکریوی و همکاران [5] با گسترش این پژوهش در میزهای معاملاتی بانکهای سرمایهگذاری نشان دادند که معاملهگران ارشد و سودده، تکانههای هیجانی را با بازخورد تحلیلی ساختاریافته مهار میکنند؛ در حالی که معاملهگران کمبازده ترس و زیانگریزی را مستقیماً به شکل بستن زودهنگام سود، باز کردن دستی حد ضرر و معاملات انتقامی پس از ضرر بروز میدهند.
مهندسی سیستمهای کنترل (وینر [9]؛ آستروم و موری [2]) توضیح میدهد چرا پلتفرمهای نسل اول و دوم نمیتوانند این انحراف را اصلاح کنند. فرض کنید πθ = (ϕentry, ϕSL, ϕTP, ϕmgmt) برنامهی معاملاتی چهاربندی مورد نظر معاملهگر و dk اغتشاش هیجانی درونزای انسان در معاملهی k باشد. در یک ترمینال حلقهباز، تنها بازده خالص نهایی Rk(uactualk) ثبت میشود و تصادفی بودن بازار را با خطای نقض قوانین توسط انسان در هم میآمیزد. پلتفرم ForecastCity این دو متغیر را با اجرای موازی یک نسخهی سایه (Shadow Variant) دستنخورده (πθ,shadow) روی تیکهای زندهی کاملاً یکسان در بخش Virtual Accounts و نمرهدهی تکتک معاملات واقعی در هر چهار بند درون AI Trading Journal از یکدیگر جدا میسازد:
در معادلهی (4)، کمیت E[Rshadow(πθ)] امید ریاضی خالص و تعدیلشده با هزینهی واقعی (پس از کسر اسپرد، کمیسیون و سواپ شبانه) برای قوانین چهاربندی خالص πθ است، متغیر ek,j میزان انحراف از بند j در معاملهی k را نشان میدهد، و ΔJbehavior کل نشت رفتاری انسان بر حسب مضرب ریسک (R) است.
بدون وجود یک نسخهی سایه (Shadow Variant) موازی، معاملهگری که پنجاه معامله را با زیان -4.2 R تمام میکند، نمیتواند تشخیص دهد آیا استراتژیاش فاقد برتری آماری بوده یا دخالتهای دستی خودش یک سیستم سودده را خراب کرده است؛ بنابراین استراتژی سالم را کنار میگذارد و بیپایان میان اندیکاتورهای جدید سرگردان میشود. معادلهی (4) مانند یک تقویتکنندهی تفاضلی علمی عمل میکند: نویز مشترک مسیر بازار را حذف کرده و هزینهی دقیق خطای انسانی را بندبهبند آشکار میسازد.
یک ممیزی واقعی روی 50 معامله با ریسک ثابت $200 در هر معامله (1.0 R = $200) را که در شکل 2 نمایش داده شده است، مرور کنیم. فرض کنید طی دو ماه معاملهگری زنده، حساب دستی معاملهگر زیان خالص -$840 (-4.2 R کل، یا -0.084 R در هر معامله) ثبت کرده است. در هر ترمینال نسل اول یا دوم، این استراتژی شکستخورده به نظر میرسد. با این حال، نسخهی سایه که قوانین خالص πθ را بهطور موازی روی همان مظنههای زنده اجرا کرده، +18.0 R برتری ناخالص ساخته، -2.5 R (-$500) هزینهی اسپرد و سواپ پرداخته و +$3,100 سود خالص (+15.5 R، یا +0.310 R در هر معامله) را درون زنجیرهی هش SHA-256 به ثبت رسانده است. معادلهی (4) آشکار میسازد که ΔJbehavior = -4.2 R - 15.5 R = -19.7 R (معادل -$3,940 نشت رفتاری خالص) رخ داده است: -5.2 R از ورودهای دیرهنگام بیرون از ناحیه (eentry)، -6.0 R از دو بار باز کردن حد ضرر هنگام خبر (eSL)، -7.1 R از بستن دستی برندههای +3.0 R روی سود +0.5 R (eTP)، و -1.4 R از اجرا نکردن انتقال به سربهسر (emgmt).
5. تحویل یکپارچهی مختصات ساختاری در سراسر اکوسیستم روی چارت زندهی نقره (XAGUSD 4h)
برجستهترین مزیت مهندسی یک اکوسیستم چندعاملی حلقهبسته، اشتراک مختصات ساختاری در تمام اجزای پلتفرم است: همهی ماژولها دقیقاً با سطوح قیمتی ریاضی یکسانی کار میکنند، نه آنکه معاملهگر مجبور باشد اعداد را بهصورت دستی میان چند ابزار جزیرهای کپی کند. شکل 3 چارت زندهی نقره (XAGUSD 4h) را در محیط 4CM-AI Charts در قیمت لحظهای 48.833 نشان میدهد.
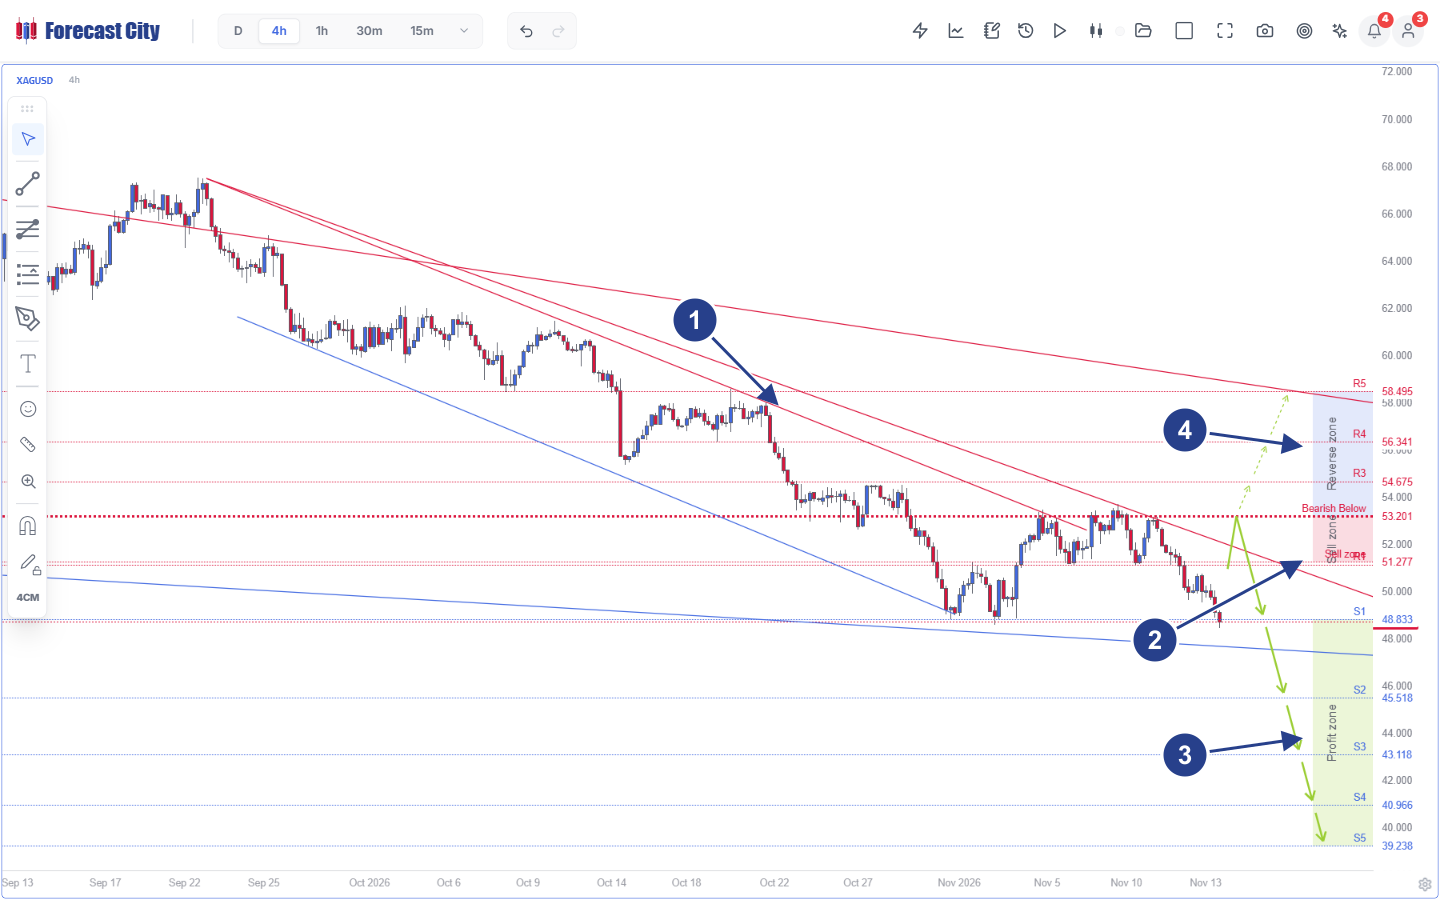
- 1ساختار بادبزنی خطوط روند و کانال: سه خط روند مقاومت نزولی قرمز که به شکل بادبزنی از سقف
67.50منشعب شدهاند، در کنار مرز پایینی کانال آبیرنگ. - 2ناحیهی فروش و مرز ابطال Pivot: نوار صورتیرنگ Sell zone از سطح
R1(51.277) تا خط افقی قرمزBearish Below 53.201(مرز ابطال Pivot). - 3مسیر اصلی ناحیهی سود (Profit Zone): فلشهای سبز ممتد که برگشت از ناحیهی عرضه و حرکت رو به پایین را از
S1(48.833، قیمت فعلی) به سمتS2(45.518)،S3(43.118)،S4(40.966) وS5(39.238) ترسیم میکنند. - 4ناحیهی بازگشت اقتضایی (Reverse Zone): ناحیهی آبیرنگ Reverse zone در بالای
53.201که در صورت عبور تاییدشدهی قیمت، مسیر صعودی جایگزین را با فلشهای خطچین ازR3(54.675) تاR4(56.341) وR5(58.495) به سمت خط بادبزنی بیرونی نشان میدهد.
این یک ستاپ معاملاتی نقره را گامبهگام در هر پنج مرحلهی عملیاتی حلقهی بسته دنبال کنید:
- تخمین حالت چندمقیاسه (
4CM-AI Charts+Quad-AI): در تایمفریم4h، نقره زیر سطح53.201در رژیم نزولی است و افقهای کوتاهمدت نیز با آن همجهت هستند (15mزیر48.940،30mزیر48.980و1hزیر51.167). اما بررسی افقهای بالاتر نشان میدهد که چارت روزانه (D) در کف یک محدودهی رنج عریض میان48.440تا71.368ایستاده و چارتهای هفتگی (W) و ماهانه (M) روی حمایت کلان49.810قرار دارند. اکنون که قیمت لحظهای رویS1 = 48.833(تنها39.3سنت بالاتر از کف روزانهی48.440) است، Navigator AI روشن میسازد که ورود تازه به فروش در48.833نسبت ریسک نامطلوبی دارد و معاملهگر باید منتظر پولبک به Sell zone (51.277 - 53.201) یا شکست تاییدشدهی کف48.440به سمتS2 = 45.518وS3 = 43.118بماند. مقایسهی مضربRگویاست: ورود روی پولبک در51.800درون Sell zone در برابر ابطالPivot = 53.201، تنها 1.401 دلار در هر اونس ریسک دارد تا 2.967 دلار درS1 = 48.833(+2.12 R) و 6.282 دلار درS2 = 45.518(+4.48 R) کسب کند؛ حال آنکه تعقیب دیرهنگام فروش در48.833با حد ضرر53.201مستلزم 4.368 دلار ریسک برای تنها 3.315 دلار بازده تاS2(0.76 R) است. - کامپایل رسمی چهاربندی و آزمون پادواقعی (
AI Strategy Studio+Virtual Accounts): درون AI Strategy Studio، معاملهگر همین مختصات را به چهار بند قابل راستیآزمایی ماشینی کامپایل میکند: بند ورود (Entry) روی برگشت نزولی درون 51.277 - 53.201، حد ضرر (Stop Loss) بالایPivot = 53.201، خروج پلهای (Take Profit) درS1 = 48.833،S2 = 45.518وS3 = 43.118، و مدیریت معامله (Management) با انتقال به سربهسر پس از لمسS1. استقرار در Virtual Account قوانین را روی مظنههای زندهی نقره با اسپرد و سواپ واقعی میآزماید، نسخهی سایه را موازی اجرا میکند و نتایج را در زنجیرهی هشSHA-256مهروموم مینماید. - پایش ناهمگام و گاردریلهای پیش از معامله (
Smart Alerts+AI Trading Assistant): بهجای چشم دوختن به تیکها، Smart Alerts مرز51.277را به صورت24/7پایش میکند. اگر معاملهگر وسوسه شود در48.833هیجانی بفروشد و از AI Trading Assistant بپرسد «آیا روی XAGUSD در چارچوب برنامهی معاملاتی خود هستم؟»، دستیار قیمت فعلی را با بند ورود 51.277 - 53.201 تطبیق داده و پیش از به خطر افتادن سرمایه، تخطی از ناحیه را هشدار میدهد. در صورت وقوع دو حد ضرر پیاپی نیز یک وقفهی محافظتی 30 دقیقهای پیشنهاد میشود. - همگامسازی اجرا با متاتریدر (
ForecastFollow): برای معاملهگرانی که سفارشهای خود را درMetaTrader 4یاMetaTrader 5اجرا میکنند، نرمافزار ForecastFollow ناحیهی فروش 51.277 - 53.201، سطح ابطال53.201و نردبانS1 - S5را بهطور بومی روی چارت بروکر میاندازد و هر تیکت اجراشده را خودکار به فضای ابری میفرستد. - انتساب بندبهبند پس از معامله (
AI Trading Journal): پس از بسته شدن معاملهی نقره، کارتStrategy checkعملکرد را در هر چهار بندEntry،Stop Loss،Take ProfitوManagementارزیابی میکند (Followed،Partly followedیاNot followed)، کارایی ثبت سود را با معیارهایMAEوMFEمیان51.800و45.518میسنجد و سنجههای عینی پایبندی را به چرخهی بهینهسازی بعدی و زیرساخت مربیگری طولی در AI Trading Coach منتقل میسازد.
6. جدول معماری سیستمها در سه نسل نرمافزارهای مالی (2005-2026)
| لایهی معماری | نسل اول (2005-2013) ترمینالهای کلاینت دسکتاپ | نسل دوم (2012-2022) چارتهای ابری و اپهای بدون کارمزد | نسل سوم (2023-2026) پشتهی تصمیمگیری چندعاملی |
|---|---|---|---|
| توپولوژی زمان اجرا | فایل اجرایی دسکتاپ Win32 متصل به یک بروکر واحد؛ حلقهی همگام OnTick(). |
توزیع ابری OHLCV + بوم گرافیکی WebGL + زبان اسکریپتی برداری. |
خوشهی ابری اختصاصی چندموتورهی AI + محیط بومی 4CM-AI Charts + پل ارتباطی ForecastFollow برای MT4/MT5. |
| وجهیت دادههای ورودی | تاریخچهی تیک و کندل تکنماده در حافظههای حلقوی محلی. | قیمت و حجم به علاوهی بیش از 100,000 اسکریپت اندیکاتوری همخط کاربران. |
هندسهی چندمقیاسهی OHLCV (Forecast AI) + پردازش NLP اخبار زنده و کلان (Sentiment AI) از طریق Synergy AI. |
| خروجی تحلیلی | خطوط اندیکاتورهای دنبالهرو یا قوانین شکنندهی اکسپرت تکچارتی. | اسیلاتورهای توصیفی و فهرستهای پرزرقوبرق بیشترین نوسان روز. | برنامهی پرواز تجویزی روی چارت: نواحی، Pivot، اهداف TP1-TP5، فلشهای سبز و خطچین و احتمالهای DTO. |
| راستیآزمایی استراتژی | جستوجوی شبکهای پارامتر روی دسکتاپ و مستعد بیشبرازش دروننمونهای. | تست اسکریپت روی کندلهای ایستا؛ جدول ردهبندی کپیتریدینگ اجتماعی [1]. | تست با هزینهی واقعی در AI Strategy Studio + حسابهای زندهی Virtual Accounts + نسخهی سایه + زنجیرهی SHA-256. |
| توپولوژی کنترل | حلقهباز (Open-Loop): دفتر حسابداری مسطح و نابینا نسبت به قوانین چهاربندی. | حلقهباز (Open-Loop): اعلانهای بدون کارمزد محرک رفتار گلهای (-4.7% بازده 20 روزه) [4]. | کنترل سایبرنتیک حلقهبسته: گاردریلهای 3 سطحی دستیار + ممیزی بندبهبند در AI Trading Journal. |
پرسشهای متداول فنی
چرا چارتینگ ابری نسل دوم و اپلیکیشنهای موبایلی بدون کمیسیون نتوانستند بازده معاملهگران مستقل را بهبود دهند؟
9 هوش مصنوعی تخصصی در معماری ForecastCity کداماند و وضعیت دقیق انتشار هر یک چیست؟
4CastMachine AI (شامل Forecast AI، Sentiment AI، Synergy AI و Navigator AI) و 5 سامانهی سمت معاملهگر در خانوادهی AI Trading که عبارتاند از: AI Trading Journal (نسخهی بتای زنده)، AI Trading Assistant (نسخهی بتای زنده)، AI Trading Academy (فاز 1 برنامهی درسی فعال به 25 زبان؛ فاز 2 پیشروی تعاملی سقراطی در دست توسعه)، به همراه دو ماژول در دست توسعه در نقشهی راه یعنی AI Trading Coach و AI Trading Community.آیا AI Trading Assistant از خود تحلیل قیمتی ابداع میکند یا مستقیماً در بروکر سفارش واقعی ثبت مینماید؟
AI Trading Assistant هیچ پیشبینی مستقلی از خود تولید نمیکند و هیچ سفارش مستقیمی به بروکر نمیفرستد. این دستیار وضعیت رسمی 4CastMachine AI را از طریق ابزارهای فقطخواندنی فراخوانی کرده و امکانات فضای کاری را تحت یک سیاست ایمنی 3 سطحی اجرا مینماید: پرسوجوهای خواندنی بدون تغییر حالت، اقدامات فوری و برگشتپذیر روی چارت، و اقدامات نیازمند تایید صریح انسان که با یک پنجرهی 10 دقیقهای بازگرداندن (Undo) محافظت میشوند.نسخهی سایه (Shadow Variant) چگونه برتری واقعی استراتژی را از خطاهای هیجانی اجرای انسان جدا میکند؟
Virtual Accounts، نسخهی سایه قوانین چهاربندی کامپایلشدهی معاملهگر در AI Strategy Studio را به شکل کاملاً خودکار و دستنخورده روی همان مظنههای زندهی بازار، همزمان با معاملات دستی کاربر اجرا میکند. تفریق بازده خالص نسخهی سایه از بازده معاملات دستی، نویز مشترک مسیر بازار را حذف کرده و نشت رفتاری دقیق انسان را به تفکیک بندهای ورود، حد ضرر، حد سود و مدیریت معامله آشکار میسازد.مقالات داوریشده و منابع پژوهشی
- [1]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [2]Åström, K. J., & Murray, R. M. (2021). Feedback Systems: An Introduction for Scientists and Engineers (2nd ed.). Princeton, NJ: Princeton University Press.
- [3]Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. The Journal of Finance, 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
- [4]Barber, B. M., Huang, X., Odean, T., & Schwarz, C. M. (2022). Attention-induced trading and returns: Evidence from Robinhood users. The Journal of Finance, 77(6), 3141-3190. https://doi.org/10.1111/jofi.13183
- [5]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, feeling and deciding: The influence of emotions on the decision making and performance of traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [6]King, M. R., Osler, C. L., & Rime, D. (2012). Foreign exchange market structure, players and evolution. In Handbook of Exchange Rates (pp. 1-44). John Wiley & Sons. DOI
- [7]King, M. R., Osler, C. L., & Rime, D. (2013). The market microstructure approach to foreign exchange: Looking back and looking forward. Journal of International Money and Finance, 38, 95-119. https://doi.org/10.1016/j.jimonfin.2013.05.004
- [8]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and greed in financial markets: A clinical study of day-traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774669704
- [9]Wiener, N. (1948). Cybernetics: Or Control and Communication in the Animal and the Machine. Cambridge, MA: MIT Press.
- [10]Wooldridge, M. (2009). An Introduction to MultiAgent Systems (2nd ed.). Chichester, UK: John Wiley & Sons.
- [11]Xiao, Y., Sun, E., Luo, D., & Wang, W. (2024). TradingAgents: Multi-agents LLM financial trading framework. arXiv preprint arXiv:2412.20138.
- [12]Yu, Y., et al. (2024). FinMem: A performance-enhanced LLM trading agent with layered memory and character design. Proceedings of the AAAI Symposium Series, 3(1), 595-597 (arXiv:2311.13743).
- [13]Zhang, W., et al. (2024). A multimodal foundation agent for financial trading: Tool-augmented, diversified, and generalist (FinAgent). Proceedings of the 30th ACM SIGKDD Conference on Knowledge Discovery and Data Mining (KDD 2024), 4314-4325. https://doi.org/10.1145/3637528.3671801