La infraestructura de software financiero ha avanzado a través de tres generaciones arquitectónicas claramente diferenciadas desde mediados de la década de 2000. La Generación 1 (2005-2013) acopló binarios de escritorio en C++ con estado y bucles síncronos de eventos OnTick() de un único símbolo directamente a los servidores de negociación de un solo bróker, democratizando el acceso electrónico a la liquidez pero aislando los scripts locales respecto a la covarianza entre activos y el texto macroeconómico. La Generación 2 (2012-2022) trasladó la visualización del mercado hacia lienzos HTML5 Canvas y grafos de escena WebGL en navegador junto con scripts comunitarios de indicadores y boletos móviles sin comisiones. Aunque la fricción de ejecución se aproximó a cero, estudios empíricos a gran escala demuestran que las interfaces push en lazo abierto amplificaron el comportamiento gregario inducido por la atención y el desgaste por rotación excesiva. Fundamentado en la ingeniería de sistemas multiagente y la teoría de control por retroalimentación de Wiener-Åström, este artículo especifica la Generación 3 (2023-2026): inteligencia especializada de decisión en lazo cerrado. Formalizamos cómo 4CastMachine AI (cuatro motores en vivo de lectura de mercado) se integra con la arquitectura de 9 IA de ForecastCity, contrafactuales deterministas Shadow Variant, salvaguardas acotadas de 3 niveles en el asistente y auditoría de diario por cláusulas, culminando con un recorrido completo en tiempo real sobre la Plata (XAGUSD 4h).
1. Terminales cliente monolíticas y bucles síncronos de ticks de un solo símbolo
Entre 2005 y 2013, la agregación de liquidez prime-of-prime y los libros electrónicos de órdenes límite transformaron el mercado mundial de divisas y derivados extrabursátiles minoristas (King, Osler y Rime [6, 7]). Las horquillas bid-ask en los pares principales de divisas se comprimieron casi en un orden de magnitud, y los operadores particulares obtuvieron transmisión electrónica instantánea de órdenes desde sus equipos domésticos. Las terminales cliente de escritorio, muy especialmente MetaTrader 4 (lanzada en 2005) y MetaTrader 5 (lanzada en 2010), estandarizaron esta primera era arquitectónica mediante un binario Win32 en C++ con estado que mantenía sesiones TCP persistentes contra el servidor de negociación de un único bróker.
La Generación 1 resolvió el principal cuello de botella de ingeniería de su década: el acceso electrónico determinista del inversor minorista al mercado y la programación local de reglas. Sin embargo, cada vez que un desarrollador cuantitativo adjuntaba un Asesor Experto automatizado (EA) o un indicador personalizado a una ventana gráfica, la ejecución discurría confinada dentro de un bucle síncrono de eventos estrictamente restringido a un único símbolo. Cada llegada de cotización ΔP(s)k sobre el símbolo s en la marca temporal de tick tk activaba la siguiente transición de estado local:
En la Ecuación (1), x(s)k denota la memoria local de búfer circular vinculada exclusivamente al símbolo del gráfico s, Φlocal es la función síncrona de actualización OnTick() que se ejecuta en el hilo de CPU del cliente, gθ representa una política de vector paramétrico fijo θ ajustado fuera de línea, y u(s)k despacha una orden a mercado o pendiente de tamaño q con distancias estáticas de stop-loss y take-profit directamente hacia el servidor del bróker.
La Ecuación (1) impone un estricto aislamiento epistémico. Como x(s)k solo observa los ticks recibidos en el símbolo s, el script local es estructuralmente ciego a los desplazamientos de covarianza entre activos, a las restricciones jerárquicas de nueve temporalidades y a los despachos textuales no estructurados de bancos centrales o datos macroeconómicos que se desarrollan milisegundos antes en mercados correlacionados.
Sigamos un fallo operativo concreto de la Ecuación (1) durante la publicación en vivo del Índice de Precios al Consumidor (IPC) de Estados Unidos a las 13:30:00 UTC. Supongamos que un Asesor Experto de reversión a la media sobre EURUSD 15m observa un rango previo calmado de 9 pips y mantiene un umbral paramétrico θ que le ordena comprar ante una caída de 6 pips. A las 13:30:01 UTC, el rendimiento de los bonos del Tesoro estadounidense a 2 años salta +18 puntos básicos y el Oro (XAUUSD) cae un -1.4% en apenas 350 milisegundos en las fuentes institucionales. Ciego a los rendimientos de los bonos, al Oro y al texto del titular del IPC, el búfer circular aislado de EURUSD detecta su primer tick de -6.5 pips y lanza un OrderSend comprador directo contra una cascada macroeconómica de repreciación, sufriendo 4.2 pips de deslizamiento de entrada y una expulsión inmediata por stop de 35 pips segundos más tarde.
Dos techos arquitectónicos adicionales acompañaban a esta topología de ejecución. Primero, los probadores locales de estrategias de escritorio fomentaban búsquedas genéticas en rejilla sin restricciones sobre archivos históricos de velas, cultivando un severo sobreajuste paramétrico dentro de la muestra con cero telemetría en vivo sobre la desviación entre prueba futura y backtest. Segundo, la pestaña Account History de la terminal registraba únicamente un libro contable plano (número de ticket, precio de ejecución, swap y beneficio neto en dólares), permaneciendo por completo ciega al plan de trading de cuatro cláusulas que el operador humano se había comprometido a respetar.
La investigación y desarrollo cuantitativo independiente de ForecastCity sobre geometría de patrones y pronóstico multitemporal comenzó en 2007 en pleno corazón de esta primera era, culminando con su lanzamiento comercial para operadores de pago en mayo de 2013. De forma crucial, la inteligencia de Generación 3 no obliga a los usuarios de MetaTrader a abandonar sus canales habituales de ejecución con el bróker. A través de ForecastFollow, la inferencia multimodal pesada en la nube se ejecuta en servidores dedicados y proyecta en tiempo real las zonas, niveles Pivot, patrones armónicos y Green Arrows de 4CastMachine AI de forma nativa sobre los gráficos de MetaTrader 4 y MetaTrader 5, al tiempo que retransmite los tickets cerrados del bróker de vuelta a la nube para su auditoría de cumplimiento.
2. Grafos de escena en la nube, lenguajes sociales DSL y la paradoja de rotación en lazo abierto
Entre 2012 y 2022, el software financiero experimentó una profunda desagregación de interfaces e intermediación. Los motores gráficos en la nube desacoplaron la visualización del mercado respecto a los binarios de escritorio en C++ transmitiendo flujos OHLCV normalizados de múltiples mercados mediante WebSockets hacia lienzos HTML5 Canvas y grafos de escena WebGL en el navegador. Simultáneamente, los lenguajes vectorizados de dominio específico para series temporales (ejemplificados por Pine Script, introducido a finales de 2013) permitieron a millones de usuarios publicar más de 100,000 indicadores retrospectivos personalizados, mientras las corredurías móviles comprimían a cero las comisiones explícitas por boleto en acciones y criptoactivos.
Desde una perspectiva estricta de infraestructura, la Generación 2 fue un triunfo técnico: desapareció la fricción entre dispositivos, los gráficos cargaban al instante en cualquier navegador y la transmisión de órdenes se volvió inmediata. En términos económicos, el sector global de software de trading algorítmico y con IA se expandió hacia un mercado convergente de $24.27 mil millones (analizado en nuestro estudio de dimensionamiento de mercado), donde los sistemas de decisión nativos de IA crecen hoy a un ritmo compuesto cercano al 20% CAGR frente al 5% a 7% de las utilidades gráficas comoditizadas. Sin embargo, en decenas de miles de cuentas minoristas autogestionadas, los gráficos fluidos en la nube y los boletos móviles sin comisiones no lograron mejorar la rentabilidad de los inversores y, en numerosas cohortes, agravaron activamente los drawdowns.
Para comprender por qué, formulemos la tasa realizada de crecimiento de la riqueza logarítmica multiperíodo grealized de una cuenta autogestionada que ejecuta Ntrades operaciones completas al año dentro de una interfaz en lazo abierto:
Desglosando la Ecuación (2), μgross es la deriva teórica antes de fricciones de las configuraciones del operador, Ntrades es el número anual de operaciones de ida y vuelta, (cticket + cspread + cslip) suma las comisiones explícitas más la horquilla implícita bid-ask y el deslizamiento por impacto de mercado en cada operación, ηherd(Spush) representa la pérdida por selección adversa inducida por listas push de alta prominencia visual y muros sociales Spush, y (1/2) σ2port es el lastre por varianza de Itô sobre la capitalización geométrica.
Eliminar las comisiones explícitas por boleto (cticket → 0) suprimió el freno económico natural frente al clic impulsivo pero dejó intactos el costo implícito del spread bid-ask y el deslizamiento por ejecución adversa (cspread + cslip). En combinación con scripts colineales de indicadores y alertas push en tiempo real de «activos más movidos» (Spush), las interfaces sin fricción multiplicaron la frecuencia operativa Ntrades y la varianza de cartera σ2port justo en los picos de agotamiento de liquidez de corto plazo.
Tres estudios empíricos fundamentales arbitrados por pares cuantifican la magnitud exacta de cada término de pérdida en la Ecuación (2). Primero, Barber y Odean [3] auditaron 66,465 cuentas domésticas de corretaje y demostraron que el quintil de mayor rotación (con una rotación de cartera superior al 250% anual) rindió 6.5 puntos porcentuales menos por año que los índices de referencia del mercado. Recorramos esa matemática de capitalización compuesta sobre una cuenta de $100,000 durante cinco años: capitalizar al retorno de referencia del +11.4% eleva el patrimonio hasta $171,560, mientras que restar el 6.5% anual de desgaste por rotación (+4.9% neto) deja $127,020, borrando $44,540 de riqueza terminal únicamente por exceso de frecuencia operativa debido a sobreconfianza. Segundo, Barber, Huang, Odean y Schwarz [4] analizaron usuarios de corredurías móviles sin comisiones y documentaron que las listas llamativas de «Top Movers» sincronizaban oleadas concentradas de compras minoristas seguidas de retornos anormales medios de -4.7% a 20 días; comprometer el 25% del patrimonio de la cuenta en apenas doce episodios anuales de persecución por atención drena aproximadamente un -13.2% del capital total. Tercero, Apesteguia, Oechssler y Weidenholzer [1] demostraron mediante experimentos económicos controlados que las clasificaciones sociales y las interfaces pasivas de copy-trading inflan la búsqueda de riesgos extremos de cola (σ2port) sin transferir verdadera destreza analítica. Tanto la Generación 1 como la Generación 2 perfeccionaron la ejecución de órdenes mientras dejaban a los operadores humanos varados dentro de un sistema en lazo abierto sin asistencia.
3. Descomposición multiagente en 9 IA especializadas y autonomía acotada del operador
Cuando surgieron los grandes modelos fundacionales en 2023, los primeros prototipos financieros intentaron un atajo monolítico: volcar matrices crudas OHLCV, cables de noticias macroeconómicas, reglas de estrategia y libros contables dentro de un único modelo conversacional de lenguaje o una red de aprendizaje por refuerzo de extremo a extremo. En entornos financieros de producción, las arquitecturas monolíticas fracasan en tres ejes críticos de ingeniería. Primero, los transformadores autorregresivos de tokens sufren alucinaciones geométricas y aritméticas sobre series continuas de precios en coma flotante y carecen de covarianzas de error multihorizonte calibradas. Segundo, mezclar fluctuaciones ruidosas de ticks con textos escasos de política monetaria dentro de una sola matriz compartida de parámetros provoca una severa interferencia entre modalidades. Tercero, las políticas opacas de extremo a extremo violan la auditabilidad y no pueden garantizar fronteras estrictas de seguridad operativa.
La teoría moderna de sistemas multiagente (Wooldridge [10]) y los estudios comparativos arbitrados más recientes en IA financiera confirman que descomponer flujos complejos de mercado en agentes especializados y anclados en herramientas deterministas supera ampliamente a los modelos monolíticos. FinMem de Yu et al. [12] demostró que separar perfiles estratificados de memoria de corto, medio y largo horizonte mejora sustancialmente la adaptación a cambios de régimen fuera de la muestra. El sistema multimodal FinAgent de Zhang et al. en ACM SIGKDD 2024 [13] probó que acoplar procesadores numérico-visuales dedicados de gráficos con módulos de reflexión textual y herramientas deterministas de dominio supera a los modelos generalistas en diversas clases de activos. De igual modo, TradingAgents de Xiao et al. [11] estableció que separar los roles técnico, de sentimiento, de riesgo y de revisión de ejecución elimina el sesgo de confirmación propio de un único prompt.
ForecastCity, la plataforma integral de IA para traders (resumen del ecosistema), encarna la Generación 3 particionando la inteligencia en 9 IA especializadas en trading organizadas en dos grupos funcionales diferenciados (cuatro motores de lectura de mercado y cinco sistemas del lado del operador) conectados a través de superficies deterministas de verificación y ejecución, tal como ilustra la Figura 1.
Mantener una estricta honestidad arquitectónica exige distinguir las IA activas en producción de los próximos módulos en hoja de ruta:
- Cuatro motores activos en vivo de lectura de mercado dentro de 4CastMachine AI (Quad-AI): Forecast AI (geometría técnica multitemporal), Sentiment AI (noticias en vivo y PLN macroeconómico), Synergy AI (ponderación dinámica continua de regímenes hacia la Unified Strategic Insight) y Navigator AI (Buy Zones y Sell Zones prescriptivas, invalidación Pivot, Profit y Reverse Zones, y Green/Dashed Arrows en más de
200instrumentos y más de100,000actualizaciones diarias de pronóstico). - Cinco sistemas del lado del operador en la familia AI Trading: AI Trading Journal (beta en vivo en los planes de suscripción de pago, auditando operaciones cerradas cláusula por cláusula en la tarjeta
Strategy check); AI Trading Assistant (beta en vivo lanzada en noviembre de 2026, operador multilingüe por voz y texto del espacio de trabajo); AI Trading Academy (currículo multiactivo de Fase 1 activo en vivo en 25 idiomas, con progresión socrática con IA de Fase 2 en desarrollo); junto con dos módulos en desarrollo dentro de la hoja de ruta, AI Trading Coach (mentoría longitudinal persistente sobre hábitos) y AI Trading Community (salas de escenarios por símbolo facilitadas por IA).
Para impedir alucinaciones conversacionales o exposiciones no autorizadas de capital, AI Trading Assistant está gobernado por un invariante formal de separación sobre un Proceso de Decisión de Markov Parcialmente Observable (POMDP). Sea Wt el estado del espacio de trabajo, Ŷ4CM los pronósticos oficiales de mercado de 4CastMachine AI, at ∈ 𝒜 = 𝒜read ⊔ 𝒜imm ⊔ 𝒜conf una invocación de herramienta, y ht ∈ {0, 1} un clic explícito de confirmación humana:
La Ecuación (3) garantiza simultáneamente tres propiedades deterministas de seguridad. Primero, ∂Ŷ4CM / ∂at = 0 asegura que el modelo de lenguaje jamás invente pronósticos improvisados de precios, leyendo el estado oficial de Quad-AI estrictamente mediante herramientas de solo lectura. Segundo, 𝒜 ∩ 𝒜broker_order = ∅ garantiza que el asistente envíe cero órdenes reales a ningún bróker. Tercero, Tpolicy particiona todas las herramientas del espacio de trabajo en tres niveles explícitos de permisos:
Otorgar a un modelo de lenguaje sin restricciones permisos de escritura sobre APIs de brókeres reales invita a errores catastróficos de interpretación de prompts. Particionar el espacio de acciones 𝒜 en consultas read sin mutación, ediciones reversibles immediate en interfaz y mutaciones confirm con validación humana y una ventana de Undo de 10 minutos captura aceleraciones operativas de 10x, como compilar una estrategia de ocho parámetros o escanear 300 símbolos en segundos, con cero exposición a ejecuciones no autorizadas.
En concreto, preguntar «¿Cuál es el pronóstico de 4h para la plata?» invoca el nivel read (Wt+1 = Wt, cero mutaciones). Decir «Cambia el diseño a 2 gráficos y añade ATR» se ejecuta en el nivel immediate mostrando al instante una píldora reversible de un clic Applied · Undo. Solicitar «Construye una estrategia de retroceso desde esta zona, escanea 300 símbolos o páusame durante 30 minutos tras dos pérdidas» activa el nivel confirm: el asistente presenta una tarjeta estructurada de vista previa, muta Wt únicamente si ht = 1 y conserva una instantánea activa de Undo durante 10 minutos. Comparemos cuantitativamente la latencia operativa: configurar manualmente un escaneo multicondición sobre una lista de seguimiento de 300 símbolos, calcular el tamaño en lotes para un riesgo patrimonial del 0.75% según el valor del pip en divisas y ensamblar una estrategia de ocho parámetros exige entre 14 y 18 minutos de clics repetitivos en pantalla (durante los cuales se infiltra la fatiga cognitiva). Delegar esa configuración mediante la Ecuación (3) comprime el tiempo de preparación por debajo de 25 segundos manteniendo el 100% de aprobación humana sobre las transiciones de estado.
4. Descomposición de la fuga conductual y cierre del bucle epistémico mediante Shadow Variants
¿Por qué los operadores discrecionales pierden dinero con frecuencia incluso cuando disponen de zonas de entrada con esperanza matemática positiva y ejecución de baja latencia? Los estudios clínicos psicofisiológicos aportan evidencia directa. Lo, Repin y Steenbarger [8] midieron la activación autonómica en tiempo real (conductancia cutánea, pulso de volumen sanguíneo y frecuencia cardíaca) en operadores intradía en activo y documentaron una elevada reactividad emocional durante los picos de volatilidad. Ampliando esa línea clínica en mesas de banca de inversión, Fenton-O'Creevy et al. [5] demostraron que los operadores sénior de alto rendimiento regulan activamente los impulsos emocionales mediante retroalimentación analítica estructurada, mientras que los de bajo rendimiento exteriorizan el miedo y la aversión a las pérdidas recortando ganancias prematuramente, ampliando niveles de stop-loss y abriendo operaciones de revancha tras sufrir pérdidas.
La ingeniería de control (Wiener [9]; Åström y Murray [2]) explica por qué las arquitecturas de Generación 1 y Generación 2 son incapaces de corregir esta deriva. Sea πθ = (ϕentry, ϕSL, ϕTP, ϕmgmt) el plan de trading previsto de cuatro cláusulas del operador, y sea dk la perturbación emocional endógena en la operación k. En una terminal en lazo abierto solo se registra el retorno neto realizado Rk(uactualk), confundiendo la aleatoriedad del mercado con los incumplimientos humanos de reglas. ForecastCity separa matemáticamente ambas variables ejecutando en paralelo una Shadow Variant determinista intacta πθ,shadow exactamente sobre los mismos ticks en tiempo real dentro de Virtual Accounts mientras califica cada operación real en sus cuatro cláusulas dentro de AI Trading Journal:
En la Ecuación (4), E[Rshadow(πθ)] es la esperanza matemática realizada ajustada por costos (descontando spread realista de bróker, comisión y swap nocturno) del conjunto puro de cuatro cláusulas πθ, ek,j es la desviación de cumplimiento en la operación k respecto a la cláusula j, y ΔJbehavior cuantifica la fuga total de alfa conductual humano medida en múltiplos R.
Sin una Shadow Variant paralela, un operador que termina cincuenta operaciones con una pérdida de -4.2 R no puede distinguir si su estrategia carece de ventaja de mercado o si sus propias intervenciones discrecionales sabotearon un sistema rentable, por lo que descarta estrategias válidas y salta sin fin de un indicador nuevo a otro. La Ecuación (4) actúa como un amplificador diferencial científico, cancelando el ruido idéntico de la trayectoria del mercado para exponer el costo exacto de la intervención humana cláusula por cláusula.
Recorramos una auditoría concreta de atribución sobre 50 operaciones con un riesgo de $200 por operación (1.0 R = $200), representada visualmente en la Figura 2. Supongamos que tras dos meses de operativa en vivo, la cuenta intervenida manualmente del operador registra una pérdida neta de -$840 (-4.2 R en total, o -0.084 R por operación). En cualquier terminal de Generación 1 o Generación 2, esa estrategia parecería defectuosa. Sin embargo, la Shadow Variant paralela que ejecutó las reglas puras πθ sobre cotizaciones en vivo idénticas generó +18.0 R de ventaja bruta, pagó -2.5 R (-$500) en fricción de spread y swap, y acumuló +$3,100 (+15.5 R netos, o +0.310 R por operación), sellados en una cadena de hashes SHA-256 a prueba de manipulaciones. Calcular la Ecuación (4) revela ΔJbehavior = -4.2 R - 15.5 R = -19.7 R (-$3,940 de fuga puramente conductual): -5.2 R por entradas tardías por FOMO fuera de zona (eentry), -6.0 R por ampliar el stop dos veces durante picos de noticias (eSL), -7.1 R por cerrar manualmente ganadoras de +3.0 R en apenas +0.5 R (eTP), y -1.4 R por omitir desplazamientos a punto de equilibrio (emgmt).
5. Transferencia unificada de coordenadas en todo el ecosistema sobre Plata en vivo (XAGUSD 4h)
La ventaja de ingeniería definitoria de un ecosistema multiagente en lazo cerrado es el uso de coordenadas estructurales compartidas: todos los módulos hablan exactamente el mismo lenguaje numérico de niveles de precio en lugar de obligar al operador a copiar cifras a mano entre aplicaciones inconexas. La Figura 3 captura la Plata en tiempo real (XAGUSD 4h) dentro de 4CM-AI Charts con el precio spot cotizando justo en 48.833.
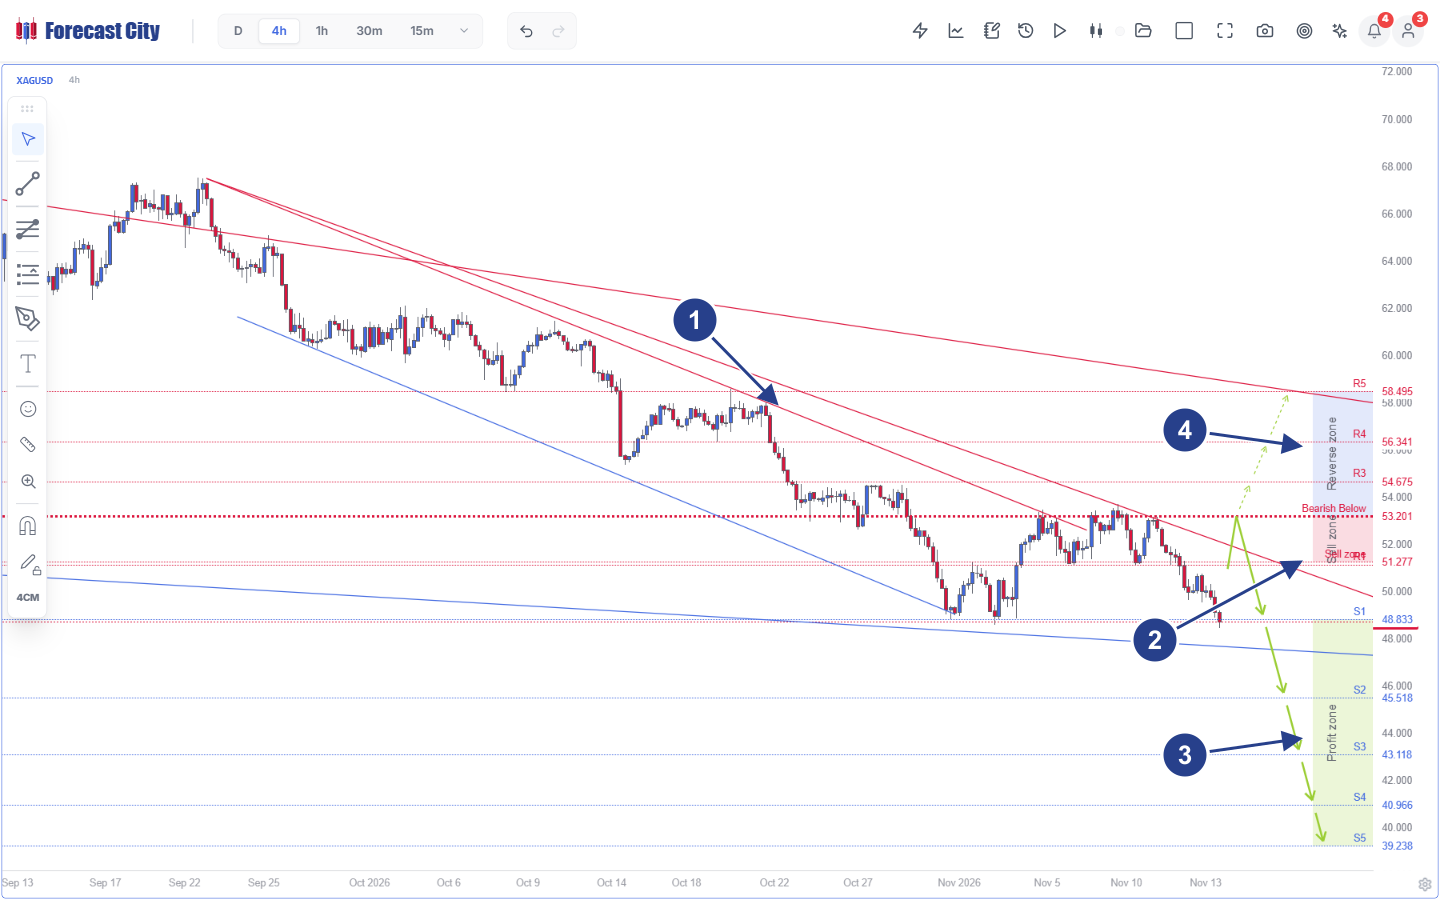
- 1Estructura de canal y abanico de tendencia: triple abanico de líneas rojas descendentes de resistencia irradiando desde el máximo en
67.50combinado con el límite azul inferior del canal. - 2Sell Zone y Pivot falsable: Sell zone rosa desde
R1(51.277) hasta la línea horizontal roja de invalidación PivotBearish Below 53.201. - 3Ruta principal de Profit Zone: Green Arrows continuas que proyectan el rechazo desde la oferta hacia
S1(48.833, precio spot actual),S2(45.518),S3(43.118),S4(40.966) yS5(39.238). - 4Reverse Zone de contingencia: Reverse zone sombreada en azul sobre
53.201que traza Dashed Arrows condicionales porR3(54.675),R4(56.341) yR5(58.495) hacia la resistencia exterior del abanico.
Sigamos esta única configuración sobre la Plata a lo largo de las cinco etapas operativas del lazo cerrado:
- Estimación multiescala de estado (
4CM-AI Charts+Quad-AI): En4h, la Plata mantiene estructura bajista por debajo de53.201con los horizontes cortos alineados a la baja (15mbajista bajo48.940,30mbajo48.980,1hbajo51.167). Sin embargo, al consultar el contexto de temporalidad superior se observa que el gráfico Diario (D) reposa en la base de un amplio rango de48.440a71.368mientras el Semanal (W) y el Mensual (M) conservan soporte estructural macro cerca de49.810. Con el spot en tiempo real enS1 = 48.833(apenas39.3centavos sobre el piso del rango Diario en48.440), Navigator AI deja claro que abrir cortos nuevos en48.833ofrece una asimetría deficiente en comparación con esperar un retroceso hacia la Sell zone51.277 - 53.201o una ruptura confirmada por debajo de48.440rumbo aS2 = 45.518yS3 = 43.118. Cuantifiquemos directamente ese contraste en múltiplosR: entrar corto en retroceso a51.800dentro de la Sell zone rosa frente a la invalidación estructural enPivot = 53.201arriesga 1.401 USD por onza para buscar 2.967 USD enS1 = 48.833(+2.12 R) y 6.282 USD enS2 = 45.518(+4.48 R), mientras que perseguir el precio tarde en48.833contra53.201arriesga 4.368 USD por apenas 3.315 USD hastaS2(0.76 R). - Compilación formal en cuatro cláusulas y validación contrafactual (
AI Strategy Studio+Virtual Accounts): Dentro de AI Strategy Studio, el operador compila exactamente esas coordenadas en cuatro cláusulas verificables por máquina:Entryante rechazo bajista dentro de51.277 - 53.201,Stop Losspor encima dePivot = 53.201, salidas escalonadas deTake ProfitenS1 = 48.833,S2 = 45.518yS3 = 43.118, y ajuste deManagementa punto de equilibrio una vez alcanzadoS1. Al desplegarla en una Virtual Account se valida el conjunto de reglas sobre cotizaciones de Plata en tiempo real con costos realistas de spread y swap, se ejecuta en paralelo una Shadow Variant y se sellan los resultados públicos en una cadena de hashesSHA-256. - Vigilancia asíncrona y salvaguardas previas a la operación (
Smart Alerts+AI Trading Assistant): En lugar de permanecer hipnotizado frente a los ticks, las Smart Alerts vigilan el borde de zona en51.277las 24 horas de los 7 días de la semana. Si el operador siente la tentación de vender impulsivamente en48.833y pregunta a AI Trading Assistant «¿Estoy dentro de mi plan de trading en XAGUSD?», el asistente contrasta el precio en tiempo real frente a la cláusula compilada de entrada51.277 - 53.201y advierte la infracción por FOMO fuera de zona antes de comprometer capital. Si ocurren dos salidas consecutivas por stop, una rutina automatizada de racha de pérdidas ofrece una pausa de enfriamiento de 30 minutos. - Sincronización de ejecución con MetaTrader (
ForecastFollow): Para los operadores que enrutan órdenes reales medianteMetaTrader 4oMetaTrader 5, ForecastFollow superpone de forma nativa la misma Sell zone51.277 - 53.201, el Pivot53.201y la escaleraS1 - S5dentro de la terminal del bróker, sincronizando automáticamente cada ejecución de vuelta hacia la nube. - Atribución post-operación por cláusulas (
AI Trading Journal): Una vez cerrada la operación en Plata,Strategy checkevalúaEntry,Stop Loss,Take ProfityManagement(Followed,Partly followedoNot followed), calcula la eficiencia de captura medianteMAEyMFEentre51.800y45.518, y reintroduce métricas objetivas de cumplimiento directamente en el siguiente ciclo de mejora del operador, sentando la base telemétrica para la mentoría longitudinal del próximo módulo AI Trading Coach.
6. Matriz de arquitectura de sistemas en tres generaciones (2005-2026)
| Capa arquitectónica | Generación 1 (2005-2013) Terminales cliente | Generación 2 (2012-2022) Gráficos cloud y apps cero comisión | Generación 3 (2023-2026) Pila multiagente de decisión |
|---|---|---|---|
| Topología de ejecución | Binario de escritorio Win32 acoplado a un solo bróker; OnTick() síncrono. |
Difusión OHLCV en la nube + lienzo WebGL + lenguaje de scripts vectorizado DSL. | Clúster dedicado multimotor de IA + 4CM-AI Charts nativo + puente MT4/MT5 ForecastFollow. |
| Modalidades de entrada | Historial de ticks y velas de un único símbolo en búferes circulares locales. | Precio/volumen + más de 100,000 scripts comunitarios colineales de indicadores. | Geometría multiescala OHLCV (Forecast AI) + PLN macro y noticias en vivo (Sentiment AI) vía Synergy AI. |
| Salida analítica | Líneas de indicadores retrospectivos o reglas rígidas de EA en un solo gráfico. | Osciladores descriptivos y listas push llamativas de mayores variaciones. | Plan de vuelo prescriptivo en gráfico: Zonas, Pivot, TP1-TP5, Green/Dashed Arrows y probabilidades DTO. |
| Verificación estratégica | Barridos paramétricos locales en rejilla propensos a sobreajuste muestral. | Pruebas estáticas de scripts sobre velas; clasificaciones sociales de copy-trading [1]. | AI Strategy Studio ajustado por costos + Virtual Accounts en vivo + Shadow Variants + cadena SHA-256. |
| Topología de control | Lazo abierto: libro contable plano ciego a las reglas previstas de cuatro cláusulas. | Lazo abierto: alertas push sin comisión amplifican rotación gregaria (-4.7% a 20d) [4]. | Control cibernético en lazo cerrado: salvaguardas de 3 niveles del Assistant + auditoría por cláusulas en AI Trading Journal. |
Preguntas frecuentes
¿Por qué los gráficos en la nube y las aplicaciones móviles sin comisiones de Generación 2 no mejoraron la rentabilidad de los operadores autogestionados?
¿Cuáles son las 9 IA especializadas en trading de la arquitectura ForecastCity y cuál es el estado exacto de lanzamiento de cada una?
¿Inventa AI Trading Assistant opiniones propias de mercado o envía órdenes reales al bróker?
¿Cómo separa una Shadow Variant la ventaja genuina de la estrategia respecto a los errores emocionales humanos de ejecución?
Referencias académicas y del sector
- [1]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [2]Åström, K. J., & Murray, R. M. (2021). Feedback Systems: An Introduction for Scientists and Engineers (2nd ed.). Princeton, NJ: Princeton University Press.
- [3]Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. The Journal of Finance, 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
- [4]Barber, B. M., Huang, X., Odean, T., & Schwarz, C. M. (2022). Attention-induced trading and returns: Evidence from Robinhood users. The Journal of Finance, 77(6), 3141-3190. https://doi.org/10.1111/jofi.13183
- [5]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, feeling and deciding: The influence of emotions on the decision making and performance of traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [6]King, M. R., Osler, C. L., & Rime, D. (2012). Foreign exchange market structure, players and evolution. In Handbook of Exchange Rates (pp. 1-44). John Wiley & Sons. DOI
- [7]King, M. R., Osler, C. L., & Rime, D. (2013). The market microstructure approach to foreign exchange: Looking back and looking forward. Journal of International Money and Finance, 38, 95-119. https://doi.org/10.1016/j.jimonfin.2013.05.004
- [8]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and greed in financial markets: A clinical study of day-traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774669704
- [9]Wiener, N. (1948). Cybernetics: Or Control and Communication in the Animal and the Machine. Cambridge, MA: MIT Press.
- [10]Wooldridge, M. (2009). An Introduction to MultiAgent Systems (2nd ed.). Chichester, UK: John Wiley & Sons.
- [11]Xiao, Y., Sun, E., Luo, D., & Wang, W. (2024). TradingAgents: Multi-agents LLM financial trading framework. arXiv preprint arXiv:2412.20138.
- [12]Yu, Y., et al. (2024). FinMem: A performance-enhanced LLM trading agent with layered memory and character design. Proceedings of the AAAI Symposium Series, 3(1), 595-597 (arXiv:2311.13743).
- [13]Zhang, W., et al. (2024). A multimodal foundation agent for financial trading: Tool-augmented, diversified, and generalist (FinAgent). Proceedings of the 30th ACM SIGKDD Conference on Knowledge Discovery and Data Mining (KDD 2024), 4314-4325. https://doi.org/10.1145/3637528.3671801