L’infrastructure logicielle des marchés financiers a traversé trois générations architecturales distinctes depuis le milieu des années 2000. La Génération 1 (2005-2013) a couplé des exécutables de bureau C++ à état persistant et des boucles d’événements synchrones mono-symbole OnTick() directement aux serveurs d’exécution d’un courtier unique, démocratisant l’accès électronique à la liquidité tout en isolant les scripts locaux de la covariance inter-actifs et du texte macroéconomique. La Génération 2 (2012-2022) a déporté le rendu des marchés vers des graphes de scène HTML5 Canvas et WebGL dans le navigateur, accompagnés de scripts communautaires d’indicateurs et de tickets d’ordres mobiles sans commission. Alors même que la friction d’exécution tendait vers zéro, les études empiriques à grande échelle prouvent que ces interfaces push en boucle ouverte ont amplifié le mimétisme d’attention et l’érosion liée à la sur-rotation. En nous appuyant sur l’ingénierie des systèmes multi-agents et la théorie de la commande à rétroaction de Wiener-Åström, cet article spécifie la Génération 3 (2023-2026) : l’intelligence décisionnelle spécialisée en boucle fermée. Nous formalisons la manière dont 4CastMachine AI (quatre moteurs actifs de lecture du marché) s’intègre à l’architecture ForecastCity à 9 IA, aux contrefactuels déterministes Shadow Variant, aux garde-fous d’assistant bornés à 3 niveaux et à la journalisation clause par clause, jusqu’à une étude de cas complète en direct sur l’Argent (XAGUSD 4h).
1. Terminaux clients monolithiques et boucles synchrones mono-symbole
Entre 2005 et 2013, l’agrégation de liquidité prime-of-prime et les carnets d’ordres électroniques à cours limité ont profondément remodelé le marché mondial des changes et les produits dérivés de gré à gré accessibles aux particuliers (King, Osler et Rime [6, 7]). Les écarts acheteur-vendeur sur les paires de devises majeures ont été divisés par près d’un facteur dix, offrant aux opérateurs individuels une transmission électronique instantanée de leurs ordres depuis un ordinateur personnel. Les terminaux clients de bureau, au premier rang desquels MetaTrader 4 (lancé en 2005) et MetaTrader 5 (lancé en 2010), ont standardisé cette première ère architecturale au moyen d’un exécutable Win32 en C++ à état local maintenant des sessions TCP persistantes vers le serveur de négociation d’un courtier unique.
La Génération 1 a résolu le principal goulet d’étranglement technique de sa décennie : l’accès déterministe des particuliers au marché et l’écriture locale de scripts de règles. Pourtant, dès qu’un développeur quantitatif attachait un Expert Advisor (EA) automatisé ou un indicateur personnalisé à une fenêtre graphique, l’exécution s’opérait à l’intérieur d’une boucle d’événements synchrone étroitement confinée à un seul symbole. Chaque arrivée de cotation ΔP(s)k sur le symbole s à l’horodatage de tick tk déclenchait la transition d’état locale suivante :
Dans l’Équation (1), x(s)k désigne la mémoire tampon circulaire locale exclusivement attachée au symbole graphique s, Φlocal représente la fonction synchrone de mise à jour OnTick() exécutée sur le fil processeur du poste client, gθ est une politique à vecteur de paramètres fixes θ calibrée hors ligne, et u(s)k expédie un ordre au marché ou en attente de taille q assorti d’écarts statiques de stop-loss et de take-profit directement vers le serveur du courtier.
L’Équation (1) impose une stricte isolation épistémique. Parce que l’état x(s)k n’observe que les ticks arrivant sur le symbole s, le script local demeure structurellement aveugle aux ruptures de covariance inter-actifs, aux contraintes hiérarchiques reliant neuf unités de temps et aux dépêches textuelles non structurées des banques centrales ou de la macroéconomie qui se déploient quelques millisecondes plus tôt sur les marchés corrélés.
Suivons une défaillance opérationnelle concrète de l’Équation (1) lors de la publication en direct de l’indice américain des prix à la consommation (CPI) à 13:30:00 UTC. Supposons qu’un Expert Advisor de retour à la moyenne attaché à EURUSD 15m observe une fourchette calme de 9 pips avant l’annonce et détienne un seuil paramétrique θ lui ordonnant d’acheter tout repli de 6 pips. À 13:30:01 UTC, les rendements des bons du Trésor américain à 2 ans bondissent de +18 points de base et l’Or (XAUUSD) décroche de -1,4 % en moins de 350 millisecondes sur les flux institutionnels. Aveugle aux taux obligataires, à l’Or et au texte du communiqué CPI, le tampon circulaire isolé d’EURUSD enregistre son premier tick à -6,5 pips et déclenche un OrderSend acheteur en plein cœur d’une cascade de réévaluation macroéconomique, subissant 4,2 pips de glissement à l’entrée puis l’exécution immédiate de son stop de 35 pips quelques secondes plus tard.
Deux plafonds architecturaux supplémentaires accompagnaient cette topologie d’exécution. Premièrement, les testeurs de stratégie locaux sur poste de travail favorisaient des recherches génétiques non contraintes sur grilles de paramètres historiques, cultivant un surapprentissage sévère en échantillon sans la moindre télémétrie de dérive entre backtest et marché en direct. Deuxièmement, l’onglet Account History du terminal n’enregistrait qu’un grand livre comptable plat (numéro de ticket, prix d’exécution, swap et résultat net en dollars), totalement aveugle au plan de trading à quatre clauses que l’opérateur humain s’était engagé à respecter.
Les travaux indépendants de recherche et développement quantitatifs de ForecastCity sur la géométrie des figures et la prévision multi-unités de temps ont débuté dès 2007 au cœur même de cette première ère, avant d’aboutir à un lancement commercial auprès de traders abonnés en mai 2013. Point essentiel, l’intelligence de Génération 3 ne contraint nullement les utilisateurs de MetaTrader à abandonner leurs canaux habituels d’exécution chez leur courtier. Grâce à ForecastFollow, l’inférence multimodale lourde s’exécute sur des serveurs cloud dédiés et projette nativement en direct les zones, Pivots, figures harmoniques et Flèches vertes de 4CastMachine AI sur les graphiques MetaTrader 4 et MetaTrader 5, tout en remontant automatiquement les tickets clôturés vers le cloud pour l’audit de conformité.
2. Graphes de scène cloud, langages DSL sociaux et paradoxe de la sur-rotation en boucle ouverte
Entre 2012 et 2022, le logiciel financier a connu un profond découplage entre l’interface visuelle et le courtage. Les moteurs graphiques cloud ont affranchi la visualisation des marchés des binaires C++ de bureau en diffusant des flux OHLCV multi-places normalisés via WebSockets vers des graphes de scène HTML5 Canvas et WebGL dans le navigateur. Simultanément, des langages dédiés de calcul vectoriel sur séries temporelles (illustrés par Pine Script, introduit fin 2013) ont permis à des millions d’utilisateurs de publier plus de 100 000 indicateurs rétrospectifs personnalisés, tandis que les courtiers mobiles ramenaient à zéro les commissions explicites par ordre sur actions et cryptomonnaies.
Sur le strict plan de l’infrastructure, la Génération 2 fut une réussite remarquable : la friction matérielle a disparu, les graphiques se sont affichés instantanément sur tout navigateur et la passation d’ordres est devenue immédiate. Sur le plan économique, l’industrie globale des logiciels de trading algorithmique et d’IA s’est développée vers un marché mondial convergent de 24,27 milliards de dollars (analysé dans notre étude de dimensionnement du marché), au sein duquel les systèmes décisionnels nativement fondés sur l’IA progressent désormais à près de 20 % de croissance annuelle composée (TCAC), contre 5 % à 7 % pour les outils graphiques banalisés. Pourtant, sur des dizaines de milliers de comptes particuliers autonomes, des graphiques cloud sans friction et des tickets mobiles sans commission n’ont pas amélioré la rentabilité des investisseurs et ont même aggravé les drawdowns de nombreuses cohortes.
Pour en comprendre la cause mathématique, exprimons le taux de croissance logarithmique réalisé sur plusieurs périodes grealized d’un compte autonome exécutant Ntrades allers-retours annuels au sein d’une interface en boucle ouverte :
En détaillant l’Équation (2), μgross désigne la dérive théorique brute avant frictions des configurations de l’opérateur, Ntrades mesure le nombre annuel d’opérations, (cticket + cspread + cslip) additionne les commissions explicites ainsi que le coût implicite de l’écart acheteur-vendeur et du glissement d’exécution par transaction, ηherd(Spush) capte la perte d’antisélection induite par les listes push à forte saillance et les flux sociaux Spush, et (1/2) σ2port représente la pénalité de variance d’Itô sur la capitalisation géométrique.
La suppression des commissions explicites par ticket (cticket → 0) a levé le frein économique naturel aux clics impulsifs tout en laissant intacts l’écart acheteur-vendeur implicite et le glissement d’exécution défavorable (cspread + cslip). Conjuguées aux scripts d’indicateurs colinéaires et aux notifications push en temps réel des « plus fortes variations » (Spush), les interfaces sans friction ont démultiplié la fréquence d’intervention Ntrades ainsi que la variance du portefeuille σ2port exactement sur les pics d’épuisement de liquidité à court terme.
Trois études empiriques majeures évaluées par les pairs chiffrent l’ampleur exacte de chaque terme de perte de l’Équation (2). Premièrement, Barber et Odean [3] ont audité 66 465 comptes de courtage de ménages et démontré que le quintile ayant la plus forte rotation (renouvelant son portefeuille à plus de 250 % par an) a sous-performé les indices de marché de 6,5 points de pourcentage par an. Déroulons cet effet composé sur un capital de 100 000 $ pendant cinq ans : capitaliser au rendement de référence de +11,4 % porte le compte à 171 560 $, tandis que retrancher 6,5 % de pénalité annuelle de sur-rotation (soit +4,9 % net) ne laisse que 127 020 $, effaçant 44 540 $ de richesse finale par la seule fréquence d’intervention liée à l’excès de confiance. Deuxièmement, Barber, Huang, Odean et Schwarz [4] ont analysé les utilisateurs d’applications mobiles sans commission et établi que les listes saillantes de « Top Movers » synchronisaient des vagues d’achats particuliers concentrés suivies de rendements anormaux moyens de -4,7 % à 20 jours ; engager 25 % de ses fonds propres sur seulement douze épisodes d’achats dictés par l’attention en un an ampute environ -13,2 % du capital total. Troisièmement, Apesteguia, Oechssler et Weidenholzer [1] ont prouvé par des expériences économiques contrôlées que les classements sociaux et interfaces passives de copy-trading gonflent la recherche de risque extrême (σ2port) sans transférer la moindre compétence analytique réelle. Tant la Génération 1 que la Génération 2 ont perfectionné l’acheminement des ordres tout en abandonnant l’opérateur humain dans un système en boucle ouverte non assisté.
3. Décomposition multi-agents spécialisée à 9 IA et autonomie bornée de l’opérateur
Lorsque les grands modèles de fondation ont émergé en 2023, les premiers prototypes financiers ont tenté un raccourci monolithique : déverser simultanément des tableaux bruts OHLCV, des fils de dépêches macroéconomiques, des règles de stratégie et des relevés de compte dans un unique modèle de langage conversationnel ou un réseau d’apprentissage par renforcement de bout en bout. En production financière réelle, les architectures monolithiques échouent sur trois axes d’ingénierie rédhibitoires. Premièrement, les transformeurs autorégressifs à jetons souffrent d’hallucinations géométriques et arithmétiques sur les séries continues de prix en virgule flottante et sont dépourvus de matrices calibrées de covariance d’erreur multi-horizons. Deuxièmement, mêler des fluctuations bruitées de ticks au texte clairsemé des banques centrales au sein d’une seule matrice de paramètres partagés provoque une sévère interférence entre modalités. Troisièmement, les politiques boîtes noires de bout en bout excluent toute auditabilité et ne peuvent garantir des frontières strictes de sécurité opérationnelle.
La théorie moderne des systèmes multi-agents (Wooldridge [10]) et les récents bancs d’essai académiques d’IA financière confirment que décomposer des flux complexes de marché en agents spécialisés ancrés sur des outils surpasse nettement les modèles monolithiques. L’architecture FinMem de Yu et al. [12] a démontré que séparer des profils de mémoire stratifiés à court, moyen et long horizon améliore substantiellement l’adaptation hors échantillon aux changements de régime. L’agent multimodal FinAgent de Zhang et al. présenté à ACM SIGKDD 2024 [13] a prouvé qu’associer des processeurs dédiés de lecture visuelle et numérique des graphiques à des modules de réflexion textuelle et des outils métier déterministes bat les modèles généralistes sur des classes d’actifs variées. De même, le cadre TradingAgents de Xiao et al. [11] a établi que séparer les rôles d’analyse technique, de sentiment, de gestion du risque et de revue d’exécution élimine le biais de confirmation inhérent aux requêtes monolithiques.
ForecastCity, la plateforme IA tout-en-un pour les traders (présentation de l’écosystème), incarne cette Génération 3 en répartissant l’intelligence entre 9 IA de trading spécialisées organisées en deux groupes fonctionnels distincts (quatre moteurs de lecture du marché et cinq systèmes côté opérateur) reliés par des surfaces déterministes de vérification et d’exécution, comme l’illustre la Figure 1.
Une rigueur architecturale stricte impose de distinguer clairement les IA déjà actives en production des modules inscrits sur la feuille de route :
- Quatre moteurs actifs de lecture du marché au sein de 4CastMachine AI (Quad-AI) : Forecast AI (géométrie technique multi-unités de temps), Sentiment AI (NLP d’actualité et macroéconomie en direct), Synergy AI (pondération dynamique continue des régimes produisant l’Unified Strategic Insight) et Navigator AI (Buy/Sell Zones prescriptives, invalidation Pivot, Profit/Reverse Zones et Flèches vertes ou en pointillés sur plus de
200instruments et plus de100 000mises à jour prévisionnelles quotidiennes). - Cinq systèmes côté opérateur dans la famille AI Trading : AI Trading Journal (bêta en direct sur les abonnements payants, auditant les transactions clôturées clause par clause sur la carte
Strategy check) ; AI Trading Assistant (bêta en direct lancée en novembre 2026, opérateur vocal et textuel multilingue de l’espace de travail) ; AI Trading Academy (cursus multi-actifs de Phase 1 actif en 25 langues, avec progression socratique par IA de Phase 2 en cours de développement) ; accompagnés de deux modules de feuille de route actuellement en développement, AI Trading Coach (mentorat longitudinal persistant sur les habitudes individuelles) et AI Trading Community (salons collaboratifs de scénarios par symbole animés par l’IA).
Afin d’exclure toute hallucination conversationnelle ou exposition non autorisée du capital, AI Trading Assistant obéit à un invariant formel de séparation inspiré des processus de décision markoviens partiellement observables (POMDP). Notons Wt l’état de l’espace de travail, Ŷ4CM les prévisions officielles de marché de 4CastMachine AI, at ∈ 𝒜 = 𝒜read ⊔ 𝒜imm ⊔ 𝒜conf un appel d’outil, et ht ∈ {0, 1} le clic explicite de confirmation humaine :
L’Équation (3) impose simultanément trois garanties déterministes de sécurité. Premièrement, ∂Ŷ4CM / ∂at = 0 garantit que le modèle de langage n’invente jamais de prévisions de prix improvisées, mais lit exclusivement l’état officiel de Quad-AI via des outils en lecture seule. Deuxièmement, 𝒜 ∩ 𝒜broker_order = ∅ assure que l’assistant ne transmet aucun ordre en direct chez un courtier. Troisièmement, Tpolicy partitionne chaque outil de l’espace de travail en trois paliers explicites d’autorisation :
Accorder à un modèle de langage non contraint un droit d’écriture sur des API de courtage en direct expose le compte à des erreurs catastrophiques d’interprétation de requête. Partitionner l’espace d’actions 𝒜 entre requêtes read sans mutation, ajustements d’interface immediate immédiatement réversibles et mutations confirm soumises à validation humaine avec fenêtre d’annulation Undo de 10 minutes permet de gagner un facteur 10 en vitesse opérationnelle, par exemple pour compiler une stratégie à huit paramètres ou balayer 300 symboles en quelques secondes, sans la moindre exposition à une exécution non autorisée.
Concrètement, demander « Quelle est la prévision 4h sur l’Argent ? » invoque le palier read (Wt+1 = Wt, aucune mutation). Dire « Passe la disposition sur 2 graphiques et ajoute l’ATR » s’exécute dans le palier immediate avec affichage instantané d’une pastille d’annulation en un clic Applied · Undo. Demander « Construis une stratégie de repli à partir de cette zone, balaie 300 symboles ou mets-moi en pause 30 minutes après deux pertes » déclenche le palier confirm : l’assistant affiche une carte d’aperçu structurée, ne modifie Wt que si ht = 1, et conserve un instantané d’annulation Undo actif pendant 10 minutes. Comparons quantitativement cette latence opérationnelle : configurer manuellement un balayage multi-conditions sur une liste de 300 symboles, calculer la taille de lot correspondant à 0,75 % de risque sur fonds propres selon la valeur du pip de chaque paire de devises et assembler une stratégie à huit paramètres exige environ 14 à 18 minutes de clics répétitifs (durant lesquels la fatigue cognitive s’installe). Déléguer cette préparation via l’Équation (3) comprime le temps de mise en place sous 25 secondes tout en conservant 100 % de validation humaine sur les transitions d’état.
4. Décomposition de la déperdition comportementale et fermeture de la boucle épistémique par Variantes fantômes
Pourquoi les opérateurs discrétionnaires perdent-ils fréquemment de l’argent alors même qu’ils disposent de zones d’entrée à espérance mathématique positive et d’une exécution à faible latence ? Les études psychophysiologiques cliniques en livrent la démonstration directe. Lo, Repin et Steenbarger [8] ont mesuré en temps réel l’activation du système nerveux autonome (conductance cutanée, pouls volumétrique sanguin et fréquence cardiaque) chez des day-traders en activité et ont documenté une réactivité émotionnelle aiguë lors des poussées de volatilité. Prolongeant ces travaux cliniques au sein de salles de marchés bancaires, Fenton-O’Creevy et al. [5] ont démontré que les opérateurs seniors les plus performants régulent activement leurs impulsions émotionnelles grâce à une rétroaction analytique structurée, tandis que les profils sous-performants traduisent directement la peur et l’aversion aux pertes en clôtures prématurées des gains, en écartements de stops et en opérations impulsives de revanche après perte.
L’ingénierie des systèmes asservis (Wiener [9] ; Åström et Murray [2]) explique pourquoi les architectures de Générations 1 et 2 ne peuvent corriger cette dérive. Soit πθ = (ϕentry, ϕSL, ϕTP, ϕmgmt) le plan de trading à quatre clauses visé par l’opérateur, et soit dk la perturbation émotionnelle endogène lors de la transaction k. Dans un terminal en boucle ouverte, seul le rendement net réalisé Rk(uactualk) est enregistré, confondant l’aléa du marché avec les transgressions humaines des règles. ForecastCity sépare mathématiquement ces deux variables en faisant tourner une Variante fantôme (Shadow Variant) déterministe intacte πθ,shadow sur les mêmes ticks en continu au sein de Virtual Accounts, tout en évaluant chaque exécution réelle sur les quatre clauses dans AI Trading Journal :
Dans l’Équation (4), E[Rshadow(πθ)] représente l’espérance réalisée nette des coûts (après spread réaliste du courtier, commission et swap de fin de journée) du jeu de règles pur à quatre clauses πθ, ek,j mesure l’écart de conformité constaté sur la transaction k pour la clause j, et ΔJbehavior quantifie la déperdition totale d’alpha d’origine comportementale exprimée en multiples de risque R.
Sans Shadow Variant parallèle, un opérateur qui termine cinquante transactions à -4,2 R est incapable de savoir si sa stratégie manque d’avantage statistique ou si ses propres interventions discrétionnaires ont saboté un système rentable ; il jette alors une stratégie saine et passe sans fin d’un indicateur au suivant. L’Équation (4) agit comme un amplificateur différentiel scientifique qui soustrait un bruit de trajectoire de marché strictement identique afin d’exposer le coût exact d’exécution humaine clause par clause.
Suivons pas à pas un audit concret d’attribution sur 50 transactions avec un risque unitaire de 200 $ par opération (1,0 R = 200 $), représenté visuellement sur la Figure 2. Supposons qu’au terme de deux mois de négociation en direct, le compte géré manuellement par l’opérateur affiche une perte nette de -840 $ (-4,2 R au total, soit -0,084 R par transaction). Dans n’importe quel terminal de Génération 1 ou de Génération 2, cette stratégie paraît défaillante. Or, la Shadow Variant parallèle exécutant les règles pures πθ sur des cotations en direct strictement identiques a dégagé un avantage brut de +18,0 R, acquitté -2,5 R (-500 $) de frictions de spread et de swap, et engrangé +3 100 $ (+15,5 R net, soit +0,310 R par transaction), scellés dans une chaîne de hachage infalsifiable SHA-256. Le calcul de l’Équation (4) révèle ΔJbehavior = -4,2 R - 15,5 R = -19,7 R (soit -3 940 $ de pure déperdition comportementale) : -5,2 R liés aux entrées tardives par FOMO hors des zones (eentry), -6,0 R dus au recul du stop à deux reprises lors d’annonces (eSL), -7,1 R causés par la coupure manuelle à +0,5 R de positions gagnantes qui ont atteint +3,0 R (eTP), et -1,4 R imputables à l’oubli de mise à zéro du risque (emgmt).
5. Transmission unifiée des coordonnées à travers l’écosystème sur l’Argent en direct (XAGUSD 4h)
L’avantage d’ingénierie décisif d’un écosystème multi-agents en boucle fermée réside dans le partage de coordonnées structurelles uniques : chaque module parle exactement les mêmes niveaux mathématiques de prix au lieu de contraindre l’opérateur à recopier manuellement des cotations entre des applications déconnectées. La Figure 3 capture l’Argent en direct (XAGUSD 4h) au sein de 4CM-AI Charts avec un cours comptant établi précisément à 48.833.
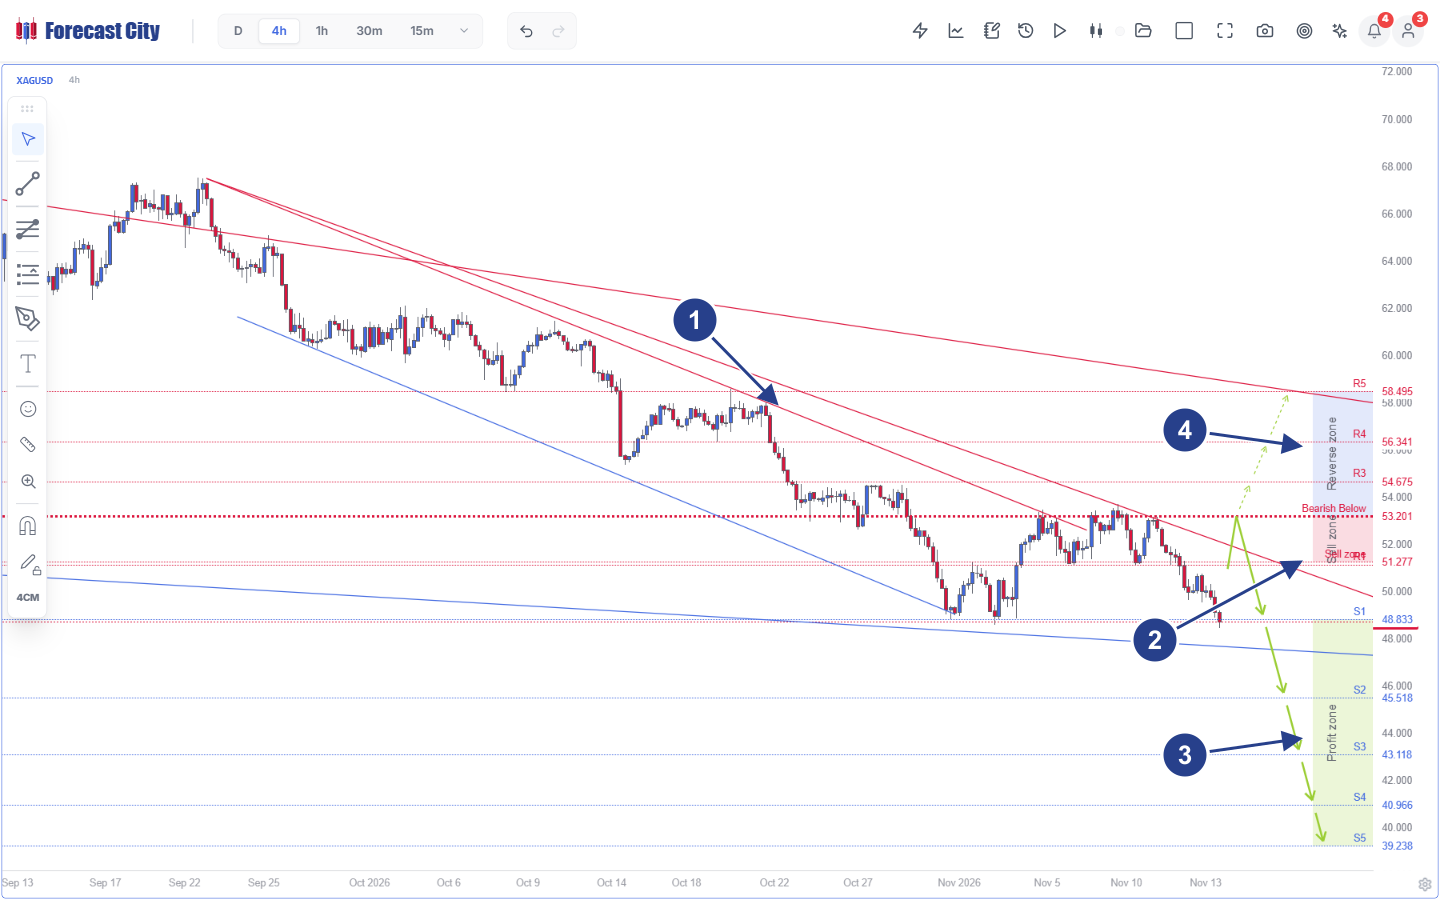
- 1Structure en éventail d’obliques et de canal : Triple faisceau rouge d’obliques descendantes de résistance rayonnant depuis le sommet à
67.50, associé à la borne inférieure du canal bleu. - 2Sell Zone et Pivot falsifiable : Sell zone rose s’étendant de
R1(51.277) jusqu’à la ligne horizontale rouge d’invalidation PivotBearish Below 53.201. - 3Trajectoire primaire de Profit Zone : Flèches vertes pleines projetant le rejet depuis l’offre à travers
S1(48.833, cours comptant actuel),S2(45.518),S3(43.118),S4(40.966) etS5(39.238). - 4Reverse Zone de contingence : Reverse zone ombrée en bleu au-dessus de
53.201traçant des Flèches en pointillés conditionnelles versR3(54.675),R4(56.341) etR5(58.495) en direction de l’oblique externe de l’éventail.
Suivons cette configuration unique sur l’Argent à travers les cinq étapes opérationnelles de la boucle fermée :
- Estimation d’état multi-échelles (
4CM-AI Charts+Quad-AI) : En4h, l’Argent demeure baissier sous53.201avec les horizons courts alignés à la baisse (15mbaissier sous48.940,30msous48.980,1hsous51.167). Toutefois, l’examen du contexte des unités supérieures révèle que le graphique Journalier (D) repose au bas d’une large fourchette allant de48.440à71.368, tandis que les horizons Hebdomadaire (W) et Mensuel (M) conservent un support structurel macro vers49.810. Avec un cours comptant situé àS1 = 48.833(à seulement39,3cents au-dessus du plancher journalier de48.440), Navigator AI met immédiatement en évidence qu’ouvrir une nouvelle position vendeuse à48.833offre une mauvaise asymétrie, comparativement à l’attente soit d’un repli dans la Sell zone51.277 - 53.201, soit d’une cassure confirmée sous48.440en direction deS2 = 45.518etS3 = 43.118. Chiffrons directement ce contraste en multiplesR: entrer vendeur sur repli à51.800dans la Sell zone rose contre l’invalidation structurellePivot = 53.201expose 1,401 USD par once pour viser 2,967 USD àS1 = 48.833(+2,12 R) et 6,282 USD àS2 = 45.518(+4,48 R), alors que poursuivre tardivement le prix à48.833avec stop à53.201risque 4,368 USD pour seulement 3,315 USD jusqu’àS2(0,76 R). - Compilation formelle à quatre clauses et test contrefactuel (
AI Strategy Studio+Virtual Accounts) : Au sein d’AI Strategy Studio, l’opérateur compile exactement ces coordonnées en quatre clauses vérifiables par machine :Entrysur rejet baissier dans51.277 - 53.201,Stop Lossau-dessus dePivot = 53.201, sorties étagées deTake ProfitsurS1 = 48.833,S2 = 45.518etS3 = 43.118, et règle deManagementramenant le stop au point mort dès queS1est atteint. Le déploiement sur un Virtual Account évalue ce jeu de règles sur les cotations en continu de l’Argent avec des coûts réalistes de spread et de swap, exécute en parallèle une Shadow Variant et scelle les résultats publics dans une chaîne de hachageSHA-256. - Surveillance asynchrone et garde-fous pré-transaction (
Smart Alerts+AI Trading Assistant) : Plutôt que de fixer les ticks à l’écran, les Smart Alerts surveillent la borne de zone51.27724h/24 et 7j/7. Si l’opérateur est tenté de vendre impulsivement à48.833et demande à AI Trading Assistant « Suis-je dans mon plan de trading sur XAGUSD ? » (Am I in my plan on XAGUSD?), l’assistant confronte le cours en direct à la clause d’entrée compilée51.277 - 53.201et relève l’écart FOMO hors zone avant tout engagement du capital. Si deux stops consécutifs sont touchés, une routine automatisée de série de pertes propose une pause de refroidissement de 30 minutes. - Synchronisation d’exécution MetaTrader (
ForecastFollow) : Pour les opérateurs qui acheminent leurs ordres réels viaMetaTrader 4ouMetaTrader 5, ForecastFollow projette nativement l’exacte Sell zone51.277 - 53.201, le Pivot53.201et l’échelleS1 - S5dans le terminal du courtier et remonte automatiquement chaque exécution vers le cloud. - Attribution post-transaction par clause (
AI Trading Journal) : Une fois la position sur l’Argent clôturée, la carteStrategy checkévalue les quatre clausesEntry,Stop Loss,Take ProfitetManagement(Followed,Partly followedouNot followed), calcule l’efficacité de capture viaMAEetMFEentre51.800et45.518, et réinjecte des mesures objectives de discipline directement dans le cycle suivant d’amélioration de l’opérateur, constituant le socle télémétrique du mentorat longitudinal assuré par le futur AI Trading Coach.
6. Matrice d’architecture système des trois générations (2005-2026)
| Couche d’architecture | Génération 1 (2005-2013) Terminaux clients | Génération 2 (2012-2022) Graphiques cloud & apps sans frais | Génération 3 (2023-2026) Pile décisionnelle multi-agents |
|---|---|---|---|
| Topologie d’exécution | Binaire Win32 de bureau couplé à un seul courtier ; boucle synchrone OnTick(). |
Diffusion cloud OHLCV + canevas WebGL + langage de script DSL vectorisé. | Cluster IA multi-moteurs dédié + 4CM-AI Charts natif + passerelle MT4/MT5 ForecastFollow. |
| Modalités d’entrée | Historique de ticks et de bougies mono-symbole dans des tampons circulaires locaux. | Prix/volumes + plus de 100 000 scripts communautaires d’indicateurs colinéaires. | Géométrie OHLCV multi-échelles (Forecast AI) + NLP macro/actualités en direct (Sentiment AI) via Synergy AI. |
| Sortie analytique | Courbes d’indicateurs rétrospectifs ou règles EA fragiles mono-graphique. | Oscillateurs descriptifs & listes push saillantes de plus fortes variations. | Plan de vol graphique prescriptif : Zones, Pivot, TP1-TP5, Flèches vertes/pointillées, probabilités DTO. |
| Vérification stratégique | Balayages locaux en échantillon sur grilles de paramètres exposés au biais de fouille. | Tests statiques sur barres historiques ; classements sociaux de copy-trading [1]. | AI Strategy Studio ajusté des coûts + Virtual Accounts en direct + Shadow Variants + chaîne SHA-256. |
| Topologie de commande | Boucle ouverte : relevé comptable plat aveugle aux règles prévues à quatre clauses. | Boucle ouverte : les alertes push sans frais amplifient la sur-rotation mimétique (-4,7 % à 20j) [4]. | Commande cybernétique en boucle fermée : garde-fous Assistant à 3 paliers + audit par clause AI Trading Journal. |
Questions fréquentes
Pourquoi les graphiques cloud et applications mobiles sans commission de Génération 2 n’ont-ils pas amélioré les rendements des traders autonomes ?
Quelles sont les 9 IA de trading spécialisées de l’architecture ForecastCity, et quel est l’état exact de déploiement de chacune ?
AI Trading Assistant invente-t-il des avis de marché ou transmet-il des ordres réels chez un courtier ?
Comment une Shadow Variant sépare-t-elle l’avantage réel d’une stratégie des erreurs émotionnelles d’exécution humaine ?
Références académiques et sectorielles
- [1]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [2]Åström, K. J., & Murray, R. M. (2021). Feedback Systems: An Introduction for Scientists and Engineers (2nd ed.). Princeton, NJ: Princeton University Press.
- [3]Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. The Journal of Finance, 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
- [4]Barber, B. M., Huang, X., Odean, T., & Schwarz, C. M. (2022). Attention-induced trading and returns: Evidence from Robinhood users. The Journal of Finance, 77(6), 3141-3190. https://doi.org/10.1111/jofi.13183
- [5]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, feeling and deciding: The influence of emotions on the decision making and performance of traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [6]King, M. R., Osler, C. L., & Rime, D. (2012). Foreign exchange market structure, players and evolution. In Handbook of Exchange Rates (pp. 1-44). John Wiley & Sons. DOI
- [7]King, M. R., Osler, C. L., & Rime, D. (2013). The market microstructure approach to foreign exchange: Looking back and looking forward. Journal of International Money and Finance, 38, 95-119. https://doi.org/10.1016/j.jimonfin.2013.05.004
- [8]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and greed in financial markets: A clinical study of day-traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774669704
- [9]Wiener, N. (1948). Cybernetics: Or Control and Communication in the Animal and the Machine. Cambridge, MA: MIT Press.
- [10]Wooldridge, M. (2009). An Introduction to MultiAgent Systems (2nd ed.). Chichester, UK: John Wiley & Sons.
- [11]Xiao, Y., Sun, E., Luo, D., & Wang, W. (2024). TradingAgents: Multi-agents LLM financial trading framework. arXiv preprint arXiv:2412.20138.
- [12]Yu, Y., et al. (2024). FinMem: A performance-enhanced LLM trading agent with layered memory and character design. Proceedings of the AAAI Symposium Series, 3(1), 595-597 (arXiv:2311.13743).
- [13]Zhang, W., et al. (2024). A multimodal foundation agent for financial trading: Tool-augmented, diversified, and generalist (FinAgent). Proceedings of the 30th ACM SIGKDD Conference on Knowledge Discovery and Data Mining (KDD 2024), 4314-4325. https://doi.org/10.1145/3637528.3671801