Finansal yazılım altyapısı 2000'li yılların ortasından bu yana üç belirgin mimari nesilden geçmiştir. 1. Nesil (2005-2013), durum bilgili masaüstü C++ ikili dosyalarını ve tek sembollü senkron OnTick() olay döngülerini doğrudan tek bir aracı kurumun işlem sunucusuna bağlayarak elektronik likidite erişimini demokratikleştirmiş; ancak yerel betikleri çapraz varlık kovaryansından ve makro metin akışından yalıtmıştır. 2. Nesil (2012-2022), piyasa görselleştirmesini topluluk tarafından yazılan gösterge betikleri ve sıfır komisyonlu mobil emir fişleriyle birlikte tarayıcı tabanlı HTML5 Canvas ve WebGL sahne grafiklerine taşımıştır. Emir iletim sürtünmesi sıfıra yaklaşsa da geniş ölçekli ampirik çalışmalar, açık döngülü anlık bildirim arayüzlerinin dikkat kaynaklı sürüleşmeyi ve işlem devir hızı kayıplarını büyüttüğünü kanıtlamaktadır. Çok ajanlı sistem mühendisliği ve Wiener-Åström geri bildirim kontrol kuramına dayanan bu makale, 3. Nesil (2023-2026) mimarisini tanımlar: uzmanlaşmış kapalı döngü karar zekası. 4CastMachine AI (dört canlı piyasa okuma motoru) sisteminin 9 yapay zekalı ForecastCity mimarisi, deterministik Shadow Variant karşı-olgusal denetimleri, 3 kademeli sınırlandırılmış asistan koruma rayları ve madde düzeyinde günlük kaydıyla nasıl bütünleştiğini formüle ediyor; çalışmayı canlı Gümüş (XAGUSD 4h) üzerinde uçtan uca bir vaka incelemesiyle tamamlıyoruz.
1. Monolitik İstemci Terminalleri ve Senkron Tek Sembollü Tick Döngüleri
2005 ile 2013 yılları arasında birincil likidite toplama (prime-of-prime) katmanları ve elektronik limit emir defterleri, küresel döviz ve bireysel tezgâh üstü türev piyasalarını kökten dönüştürdü (King, Osler ve Rime [6, 7]). Majör döviz çiftlerindeki alış-satış makasları (spread) neredeyse bir büyüklük mertebesi daraldı ve bireysel yatırımcılar ev bilgisayarlarından anlık elektronik emir iletimine kavuştu. Başta MetaTrader 4 (2005) ve MetaTrader 5 (2010) olmak üzere masaüstü istemci terminalleri, tek bir aracı kurumun işlem sunucusuna kalıcı TCP oturumlarıyla bağlanan durum bilgili bir Win32 C++ ikili dosyası üzerinden bu ilk mimari dönemi standartlaştırdı.
1. Nesil kendi on yılının birincil mühendislik darboğazını çözdü: deterministik bireysel piyasa erişimi ve yerel kural betikleme. Ne var ki kantitatif bir geliştirici bir grafik penceresine otomatik bir Uzman Danışman (EA) veya özel gösterge eklediğinde, uygulama sıkı biçimde kısıtlanmış tek sembollü senkron bir olay döngüsü içinde çalışıyordu. Sembol s üzerinde tk tick zaman damgasında gelen her yeni fiyat kotasyonu ΔP(s)k aşağıdaki yerel durum geçişini tetikliyordu:
Denklem (1) içinde x(s)k yalnızca grafik sembolü s'ye bağlı yerel halka tampon (ring-buffer) belleğini, Φlocal istemci işlemci iş parçacığında çalışan senkron OnTick() güncelleme fonksiyonunu, gθ çevrimdışı olarak ayarlanmış sabit θ parametre vektörünü ve u(s)k ise doğrudan aracı kurum sunucusuna gönderilen q büyüklüğündeki sabit zarar-durdur ve kâr-al mesafeli piyasa veya bekleyen emri gösterir.
Denklem (1) katı bir epistemik yalıtım dayatır. Bellek x(s)k yalnızca sembol s üzerine düşen tick verilerini gördüğünden, yerel betik ilişkili piyasalarda milisaniyeler önce gelişen çapraz varlık kovaryans kaymalarına, dokuz zaman dilimli hiyerarşik kısıtlara ve yapılandırılmamış merkez bankası veya makroekonomik haber akışlarına yapısal olarak kördür.
Denklem (1)'in somut bir operasyonel çöküşünü saat 13:30:00 UTC'deki canlı ABD Tüketici Fiyat Endeksi (TÜFE) açıklaması sırasında adım adım izleyelim. Bir EURUSD 15m ortalamaya dönüş Uzman Danışmanının veri öncesindeki sakin 9 piplik aralığı gözlemlediğini ve 6 piplik geri çekilmeyi satın alma talimatı veren sabit θ eşiğine sahip olduğunu varsayalım. Saat 13:30:01 UTC'de kurumsal veri akışlarında ABD 2 yıllık Hazine tahvil getirileri +18 baz puan sıçrar ve Altın (XAUUSD) 350 milisaniye içinde -%1.4 düşer. Tahvil getirilerine, Altına ve TÜFE manşet metnine tamamen kör olan yalıtılmış EURUSD halka tamponu ilk -6.5 piplik tick hareketini görür görmez makro yeniden fiyatlama şelalesinin tam ortasına alış yönlü bir OrderSend gönderir; 4.2 pip giriş kaymasına (slippage) maruz kalır ve saniyeler sonra 35 piplik anlık stop-out ile kapanır.
Bu çalışma zamanı topolojisine iki ek mimari tavan eşlik etti. İlk olarak yerel masaüstü Strateji Test Cihazları, geçmiş mum dosyaları üzerinde kısıtsız genetik ızgara taramalarını teşvik ederek canlı ileri yönlü performans ile geçmiş test arasındaki sapmayı izleyen sıfır telemetriyle ağır örneklem içi aşırı uyuma yol açtı. İkinci olarak terminalin Account History sekmesi yalnızca düz bir muhasebe defteri (işlem numarası, gerçekleşme fiyatı, swap ve net dolar kârı) tuttu; insan operatörün uymaya söz verdiği dört maddeli işlem planına tamamen kör kaldı.
ForecastCity'nin formasyon geometrisi ve çoklu zaman dilimli tahmin üzerine bağımsız kantitatif Ar-Ge çalışmaları 2007 yılında tam bu birinci dönemin içinde başladı ve Mayıs 2013 tarihinde ücretli abonelere ticari olarak sunuldu. Önemle belirtmek gerekir ki 3. Nesil karar zekası MetaTrader operatörlerini alışık oldukları aracı kurum emir hatlarını terk etmeye zorlamaz. ForecastFollow aracılığıyla ağır çok kipli bulut çıkarımı özel sunucularda çalışır; canlı 4CastMachine AI bölgelerini, Pivot seviyelerini, harmonik formasyonları ve Yeşil Okları doğrudan MetaTrader 4 ve MetaTrader 5 grafiklerine çizerken kapanan aracı kurum işlemlerini bulut tabanlı uyum denetimine geri aktarır.
2. Bulut Sahne Grafikleri, Sosyal Betik Dilleri ve Açık Döngü İşlem Devri Paradoksu
2012 ile 2022 yılları arasında finansal yazılımlar kapsamlı bir ön yüz ve aracılık ayrışmasından (unbundling) geçti. Bulut grafik motorları, çok borsalı normalleştirilmiş OHLCV akışlarını WebSocket üzerinden tarayıcı tabanlı HTML5 Canvas ve WebGL sahne grafiklerine aktararak piyasa görselleştirmesini masaüstü C++ ikili dosyalarından kopardı. Eşzamanlı olarak alana özgü dizi betik dilleri (2013 sonunda sunulan Pine Script örneğinde olduğu gibi) milyonlarca kullanıcının 100000'den fazla özel gecikmeli gösterge yayımlamasına olanak tanırken, mobil aracı kurumlar hisse senedi ve kripto işlemlerde bilet başına açık komisyonları sıfıra indirdi.
Saf altyapı açısından bakıldığında 2. Nesil büyük bir başarıydı: cihaz sürtünmesi ortadan kalktı, grafikler her tarayıcıda anında açıldı ve emir iletimi zahmetsiz hale geldi. Ekonomik ölçekte daha geniş algoritmik ve yapay zeka işlem yazılımı sektörü birleşik $24.27 milyarlık küresel bir pazara doğru genişledi (pazar büyüklüğü araştırmamızda incelenmiştir); bugün yapay zeka tabanlı karar sistemleri emtialaşmış grafik araçlarındaki %5 ila %7 büyümeye karşılık yıllık yaklaşık %20 bileşik büyüme hızıyla (CAGR) genişlemektedir. Buna rağmen kendi kararını veren on binlerce bireysel hesap genelinde sürtünmesiz bulut grafikler ve sıfır komisyonlu mobil emir fişleri yatırımcı kârlılığını artıramamış, pek çok kullanıcı grubunda sermaye düşüşlerini aktif biçimde derinleştirmiştir.
Bunun nedenini görmek için açık döngülü bir arayüz içinde yılda Ntrades tam tur işlem yapan kendi kararını veren bir hesabın gerçekleşen çok dönemli logaritmik servet büyüme hızını (grealized) formüle edelim:
Denklem (2) açıldığında, μgross yatırımcının kurulumlarının sürtünme öncesi kuramsal getiri sürüklenmesini, Ntrades yıllık işlem sayısını, (cticket + cspread + cslip) işlem başına açık komisyonlar ile örtük alış-satış makası ve piyasa etkisi kaymasının toplamını, ηherd(Spush) yüksek görünürlüklü anlık bildirim listeleri ile sosyal akışların (Spush) yol açtığı ters seçim (adverse selection) kaybını ve (1/2) σ2port ise geometrik bileşik getiri üzerindeki Itô varyans aşınmasını ifade eder.
Açık bilet komisyonlarını sıfırlamak (cticket → 0), dürtüsel tıklamalar üzerindeki doğal ekonomik freni kaldırırken örtük alış-satış makası ve ters gerçekleşme kaymasını (cspread + cslip) olduğu gibi bıraktı. Eşdoğrusal gösterge betikleri ve gerçek zamanlı "En Çok Hareket Edenler" anlık bildirimleriyle (Spush) birleşen sürtünmesiz arayüzler, tam kısa vadeli likidite tükenme zirvelerinde işlem sıklığını (Ntrades) ve portföy varyansını (σ2port) katladı.
Hakemli üç öncü ampirik çalışma Denklem (2) içindeki her kayıp teriminin tam büyüklüğünü sayısallaştırmaktadır. İlk olarak Barber ve Odean [3], 66465 hanehalkı yatırım hesabını denetlemiş ve en yüksek işlem devir hızına sahip beşte birlik dilimin (portföyünü yılda %250'den fazla çevirenler) piyasa ölçütlerinin yılda 6.5 yüzde puan gerisinde kaldığını kanıtlamıştır. Bu bileşik matematiği $100,000 büyüklüğündeki bir hesapta beş yıl boyunca hesaplayalım: +%11.4 ölçüt getirisiyle bileşik büyüyen sermaye $171,560 düzeyine ulaşırken, yıllık %6.5 işlem devir kaybı düşüldüğünde (net +%4.9) geriye yalnızca $127,020 kalır; yani sırf aşırı özgüvenli işlem sıklığı yüzünden $44,540 nihai servet silinir. İkinci olarak Barber, Huang, Odean ve Schwarz [4], sıfır komisyonlu mobil aracı kurum kullanıcılarını incelemiş ve yüksek görünürlüklü "En Çok Hareket Edenler" listelerinin yoğun bireysel alım dalgalarını senkronize ettiğini, bunu ise -%4.7 ortalama 20 günlük anormal getirinin izlediğini belgelemiştir; bir yılda yalnızca on iki dikkat kovalaması bölümünde hesap özsermayesinin %25'ini riske etmek toplam sermayenin yaklaşık -%13.2 erimesine neden olur. Üçüncü olarak Apesteguia, Oechssler ve Weidenholzer [1], kontrollü ekonomik deneylerde sosyal liderlik tabloları ile pasif kopya işlem arayüzlerinin gerçek analitik beceri aktarmadan kuyruk riski arayışını (σ2port) şişirdiğini kanıtlamıştır. Hem 1. Nesil hem de 2. Nesil emir iletimini kusursuzlaştırırken insan operatörleri yardımsız bir açık döngü sisteminin içinde yalnız bırakmıştır.
3. Uzmanlaşmış 9 Yapay Zekalı Çok Ajanlı Ayrıştırma ve Sınırlandırılmış Operatör Otonomisi
2023 yılında büyük temel modeller ortaya çıktığında, erken dönem finansal prototipler monolitik bir kestirme yol denedi: ham OHLCV dizilerini, makro haber akışlarını, strateji kurallarını ve hesap defterlerini tek bir sohbet dil modeline veya uçtan uca pekiştirmeli öğrenme ağına akıtmak. Canlı finansal üretim ortamlarında monolitik mimariler üç sert mühendislik ekseninde başarısız olur. İlk olarak otoregresif token dönüştürücüler sürekli kayan noktalı fiyat serilerinde geometrik ve aritmetik halüsinasyon görür ve kalibre edilmiş çok ufuklu hata kovaryanslarından yoksundur. İkinci olarak gürültülü tick dalgalanmalarını seyrek merkez bankası politika metinleriyle tek bir paylaşımlı parametre matrisinde karıştırmak ağır kip girişimine (modality interference) yol açar. Üçüncü olarak uçtan uca kara kutu politikalar denetlenebilirliği ihlal eder ve katı operasyonel güvenlik sınırlarını garanti edemez.
Modern çok ajanlı sistem kuramı (Wooldridge [10]) ve yakın tarihli hakemli finansal yapay zeka ölçütleri, karmaşık piyasa iş akışlarını araç temelli uzman ajanlara ayrıştırmanın monolitik modellerden üstün olduğunu doğrulamaktadır. Yu vd. tarafından geliştirilen FinMem [12], katmanlı kısa, orta ve uzun ufuklu bellek profillerini ayırmanın örneklem dışı rejim uyumunu önemli ölçüde artırdığını göstermiştir. Zhang vd. tarafından ACM SIGKDD 2024 konferansında sunulan çok kipli FinAgent [13], özel görsel-sayısal grafik işlemcilerini metin yansıtma modülleri ve deterministik alan araçlarıyla eşleştirmenin farklı varlık sınıflarında genelci modelleri geride bıraktığını kanıtlamıştır. Benzer biçimde Xiao vd. TradingAgents [11] çalışması, teknik, duyarlılık, risk ve uygulama inceleme rollerini ayırmanın tek istemli doğrulama yanlılığını ortadan kaldırdığını ortaya koymuştur.
Yatırımcılar için hepsi bir arada yapay zeka karar ekosistemi olan ForecastCity (ekosistem genel bakışı), Şekil 1'de gösterildiği üzere zekayı deterministik doğrulama ve uygulama yüzeyleriyle birbirine bağlanan iki ayrı işlevsel gruptaki (dört piyasa okuma motoru ve beş yatırımcı tarafı sistem) 9 uzman işlem yapay zekası arasında paylaştırarak 3. Nesil mimarisini somutlaştırır.
Katı mimari şeffaflığı korumak, canlı üretimdeki yapay zeka sistemlerini geliştirme aşamasındaki yol haritası modüllerinden açıkça ayırmayı gerektirir:
- 4CastMachine AI İçindeki Dört Canlı Piyasa Okuma Motoru (Quad-AI): Forecast AI (çoklu zaman dilimli teknik geometri), Sentiment AI (canlı haber ve makro NLP), Synergy AI (Unified Strategic Insight çıktısını üreten sürekli dinamik rejim ağırlıklandırması) ve Navigator AI (
200+enstrüman ve günlük100000+tahmin güncellemesi genelinde yönlendirici Buy/Sell Zone bölgeleri, Pivot geçersiz kılma sınırı, Profit/Reverse Zone kademeleri ve Yeşil/Kesikli Oklar). - AI Trading Ailesindeki Beş Yatırımcı Tarafı Sistem: AI Trading Journal (ücretli abonelik planlarında canlı beta; kapanan işlemleri
Strategy checkkartı üzerinde madde madde denetler); AI Trading Assistant (Kasım 2026'da kullanıma sunulan canlı beta; çok dilli sesli ve yazılı çalışma alanı operatörü); AI Trading Academy (çoklu varlık 1. Faz müfredatı 25 dilde canlı, 2. Faz Sokratik yapay zeka ilerlemesi geliştirme aşamasında); ayrıca halihazırda geliştirilmekte olan iki yol haritası modülü: AI Trading Coach (kalıcı uzun dönemli alışkanlık mentorluğu) ve AI Trading Community (yapay zeka moderasyonlu sembol senaryo odaları).
Sohbet tabanlı halüsinasyonları veya yetkisiz sermaye riskini önlemek amacıyla AI Trading Assistant, biçimsel bir Kısmi Gözlemlenebilir Markov Karar Süreci (POMDP) ayrım değişmezi ile yönetilir. Çalışma alanı durumunu Wt, resmi 4CastMachine AI piyasa tahminlerini Ŷ4CM, bir araç çağrısını at ∈ 𝒜 = 𝒜read ⊔ 𝒜imm ⊔ 𝒜conf ve açık insan onay tıklamasını ht ∈ {0, 1} ile gösterelim:
Denklem (3) aynı anda üç deterministik güvenlik garantisini zorunlu kılar. İlk olarak ∂Ŷ4CM / ∂at = 0 koşulu, dil modelinin asla anlık doğaçlama fiyat tahminleri uydurmamasını ve resmi Quad-AI durumunu yalnızca salt-okunur araçlar üzerinden okumasını sağlar. İkinci olarak 𝒜 ∩ 𝒜broker_order = ∅ koşulu, asistanın aracı kuruma sıfır canlı emir göndermesini garanti eder. Üçüncü olarak Tpolicy her çalışma alanı aracını üç açık yetki kademesine ayırır:
Kısıtsız bir dil modeline canlı aracı kurum API'leri üzerinde yazma yetkisi vermek, yıkıcı istem yorumlama hatalarına davetiye çıkarır. Eylem uzayı 𝒜 kümesini sıfır durum değiştirici read sorgularına, geri alınabilir immediate arayüz düzenlemelerine ve 10 dakikalık Undo penceresine sahip insan onaylı confirm işlemlerine bölmek; sekiz parametreli bir stratejiyi derlemek veya 300 sembolü saniyeler içinde taramak gibi 10 kat operasyonel hız kazanımlarını sıfır yetkisiz emir riskiyle yakalar.
Somut olarak "4h Gümüş tahmini nedir?" diye sormak read kademesini çağırır (Wt+1 = Wt, sıfır durum değişimi). "Yerleşimi 2 grafiğe çevir ve ATR ekle" demek, tek tıklamalı anlık Applied · Undo etiketiyle immediate kademesinde çalışır. "Bu bölgeden bir geri çekilme stratejisi kur, 300 sembolü tara veya iki kayıptan sonra beni 30 dakika duraklat" isteği ise confirm kademesini tetikler: asistan yapılandırılmış bir önizleme kartı çizer, Wt durumunu yalnızca ht = 1 onaylandığında değiştirir ve canlı bir 10 dakikalık Undo anlık görüntüsünü saklar. Operasyonel gecikmeyi nicel olarak karşılaştıralım: 300 sembollük çok koşullu bir izleme listesi taramasını elle yapılandırmak, döviz pip değerleri üzerinden %0.75 özsermaye riski için lot büyüklüğü hesaplamak ve sekiz parametreli bir stratejiyi birleştirmek yaklaşık 14 ila 18 dakikalık tekrarlı arayüz tıklamaları gerektirir (bu süreçte bilişsel yorgunluk devreye girer). Bu yapılandırmayı Denklem (3) üzerinden devretmek, durum geçişlerinde %100 insan onayını korurken kurulum süresini 25 saniyenin altına indirir.
4. Davranışsal Sızıntının Ayrıştırılması ve Shadow Variant ile Epistemik Döngünün Kapatılması
Takdiri yatırımcılar pozitif beklentili giriş bölgeleri ve düşük gecikmeli emir iletimi sunulduğunda bile neden sıklıkla para kaybeder? Klinik psikofizyolojik araştırmalar buna doğrudan kanıt sunmaktadır. Lo, Repin ve Steenbarger [8], canlı gün içi yatırımcılarda otonom sinir sistemi uyarılmasını (deri iletkenliği, kan hacmi nabzı ve kalp atış hızı) gerçek zamanlı ölçmüş ve volatilite sıçramaları sırasında yoğun duygusal tepkisellik belgelemiştir. Bu klinik çizgiyi yatırım bankası işlem masalarına taşıyan Fenton-O'Creevy vd. [5], yüksek performanslı kıdemli yatırımcıların duygusal dürtüleri yapılandırılmış analitik geri bildirimle aktif biçimde düzenlediğini; düşük performans gösterenlerin ise korku ve kayıptan kaçınmayı kârı erken kesme, zarar-durdur seviyesini genişletme ve kayıp sonrası intikam işlemleriyle doğrudan dışa vurduğunu göstermiştir.
Kontrol mühendisliği (Wiener [9]; Åström ve Murray [2]), 1. Nesil ve 2. Nesil sistemlerin bu sapmayı neden iyileştiremediğini açıklar. Yatırımcının uygulamayı amaçladığı dört maddeli işlem planını πθ = (ϕentry, ϕSL, ϕTP, ϕmgmt), k işlemindeki içsel duygusal bozucu etkiyi ise dk ile gösterelim. Açık döngülü bir terminalde yalnızca gerçekleşen net işlem getirisi Rk(uactualk) kaydedilir ve piyasa rastgeleliği insan kural ihlalleriyle birbirine karışır. ForecastCity, Virtual Accounts içinde birebir aynı canlı tick akışı üzerinde el değmemiş deterministik bir Shadow Variant πθ,shadow çalıştırırken AI Trading Journal içinde gerçekleşen her emri dört maddenin tamamında puanlayarak bu iki değişkeni matematiksel olarak ayrıştırır:
Denklem (4) içinde E[Rshadow(πθ)] saf dört maddeli kural setinin (πθ) gerçekçi aracı kurum spread, komisyon ve gecelik swap maliyetleri düşüldükten sonraki gerçekleşen beklentisini, ek,j k işleminde j maddesindeki uyum sapmasını ve ΔJbehavior ise R-çarpanı cinsinden toplam insan davranışsal alfa sızıntısını ifade eder.
Paralel bir Shadow Variant olmadan elli işlemi -4.2 R zararla kapatan bir yatırımcı, stratejisinin piyasa üstünlüğünden mi yoksun olduğunu yoksa kendi takdiri müdahalelerinin kârlı bir sistemi mi sabote ettiğini bilemez; bu yüzden çalışan stratejileri çöpe atıp sonu gelmez biçimde yeni göstergeler arasında dolaşır. Denklem (4) bilimsel bir fark yükselteci (diferansiyel amplifikatör) gibi çalışarak birebir aynı piyasa yolu gürültüsünü çıkarır ve insan uygulama maliyetini madde madde açığa çıkarır.
Şekil 2'de görselleştirilen, işlem başına $200 riskli (1.0 R = $200) somut bir 50 işlemlik atıf denetimini inceleyelim. İki aylık canlı işlem süresince yatırımcının elle müdahale ettiği hesabın -$840 (toplam -4.2 R veya işlem başına -0.084 R) net zarar kaydettiğini varsayalım. Herhangi bir 1. Nesil veya 2. Nesil terminalde bu strateji bozuk görünür. Oysa birebir aynı canlı fiyat akışı üzerinde saf πθ kurallarını çalıştıran paralel Shadow Variant, +18.0 R brüt üstünlük üretmiş, spread ve swap sürtünmesine -2.5 R (-$500) ödemiş ve kurcalamaya dayanıklı SHA-256 özet zinciriyle mühürlenmiş +$3,100 (net +15.5 R veya işlem başına +0.310 R) kârı kasaya koymuştur. Denklem (4) hesaplandığında ΔJbehavior = -4.2 R - 15.5 R = -19.7 R (-$3,940 saf davranışsal sızıntı) ortaya çıkar: bölge dışı geç FOMO girişlerinden -5.2 R (eentry), haber sıçramalarında stop seviyesini iki kez genişletmekten -6.0 R (eSL), +3.0 R hedefindeki kazanan işlemleri +0.5 R düzeyinde elle erken kesmekten -7.1 R (eTP) ve atlanan başabaş kaydırmalarından -1.4 R (emgmt).
5. Canlı Gümüş (XAGUSD 4h) Üzerinde Ekosistem Genelinde Ortak Yapısal Koordinat Devri
Kapalı döngülü çok ajanlı bir ekosistemin belirleyici mühendislik üstünlüğü paylaşımlı yapısal koordinatlardır: yatırımcıyı birbirinden kopuk uygulamalar arasında sayıları elle kopyalamaya zorlamak yerine her modül birebir aynı matematiksel fiyat seviyelerini konuşur. Şekil 3, 4CM-AI Charts içinde spot 48.833 seviyesinde işlem gören canlı Gümüş (XAGUSD 4h) yol haritasını göstermektedir.
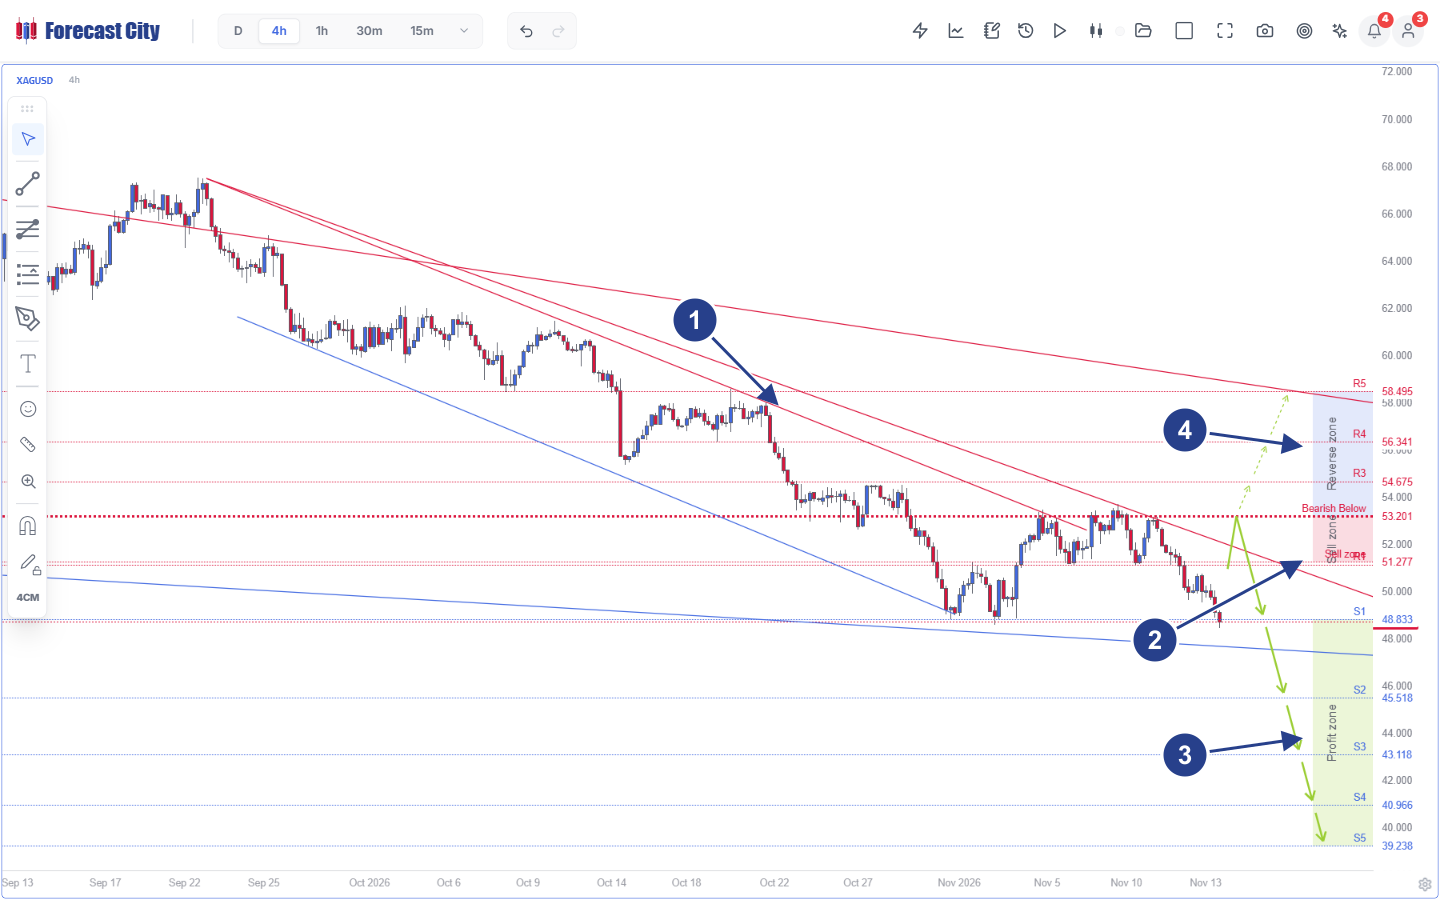
- 1Yelpaze Trend Çizgisi ve Kanal Yapısı: Alt mavi kanal sınırıyla eşleştirilmiş,
67.50zirvesinden yayılan üçlü alçalan kırmızı direnç yelpaze çizgileri. - 2Sell Zone ve Yanlışlanabilir Pivot:
R1(51.277) seviyesinden yatay kırmızıBearish Below 53.201Pivot geçersiz kılma çizgisine uzanan pembe Sell zone bölgesi. - 3Ana Profit Zone Rotası: Arz bölgesinden gelen reddi
S1(48.833, cari spot),S2(45.518),S3(43.118),S4(40.966) veS5(39.238) kademeleri boyunca aşağı izdüşüren düz Green Arrows. - 4Koşullu Reverse Zone: Dış yelpaze direncine doğru
53.201üzerindeR3(54.675),R4(56.341) veR5(58.495) boyunca koşullu Dashed Arrows çizen mavi gölgeli Reverse zone bölgesi.
Bu tekil Gümüş kurulumunu kapalı döngünün beş operasyonel aşaması boyunca adım adım izleyelim:
- Çok Ölçekli Durum Tahmini (
4CM-AI Charts+Quad-AI):4hgrafiğinde Gümüş, aşağı yönlü hizalanmış kısa vadeli ufuklarla birlikte (15m48.940altında,30m48.980altında,1h51.167altında düşüş yönlü)53.201seviyesinin altında düşüş rejimindedir. Ancak üst zaman dilimi bağlamı kontrol edildiğinde Günlük (D) grafiğin48.440ile71.368arasındaki geniş yatay bandın tabanında oturduğu, Haftalık (W) ve Aylık (M) grafiklerin ise49.810civarında makro yapısal desteği koruduğu görülür. Canlı spot fiyatS1 = 48.833seviyesindeyken (Günlük bant tabanı48.440seviyesinin yalnızca39.3sent üzerinde), Navigator AI48.833seviyesinden taze satış açmanın ya51.277 - 53.201Sell zone içine bir geri çekilmeyi ya daS2 = 45.518veS3 = 43.118hedeflerine doğru48.440altında teyitli bir kırılımı beklemeye kıyasla zayıf asimetri taşıdığını açıkça gösterir. BuR-çarpanı farkını doğrudan sayısallaştıralım: pembe Sell zone içindeki51.800geri çekilmesindenPivot = 53.201yapısal geçersiz kılma sınırına karşı satışa girmek ons başına 1.401 USD riske ederekS1 = 48.833hedefinde 2.967 USD (+2.12 R) veS2 = 45.518hedefinde 6.282 USD (+4.48 R) potansiyel sunarken,53.201sınırına karşı48.833seviyesinden geç kovalamakS2hedefine kalan yalnızca 3.315 USD getiri için 4.368 USD risk yükler (0.76 R). - Biçimsel Dört Maddeli Derleme ve Karşı-Olgusal Test (
AI Strategy Studio+Virtual Accounts): Yatırımcı AI Strategy Studio içinde bu koordinatları makine tarafından doğrulanabilir dört madde halinde derler:51.277 - 53.201içinde düşüş yönlü reddedilmedeEntry,Pivot = 53.201üzerindeStop Loss,S1 = 48.833,S2 = 45.518veS3 = 43.118boyunca kademeliTake Profitçıkışları veS1gerçekleştiğinde başabaş noktasına çekilenManagementkuralı. Kuralları bir Virtual Account (sanal hesap) üzerine dağıtmak, kural setini gerçekçi spread ve swap maliyetleriyle canlı Gümüş kotasyonlarında test eder, paralel bir Shadow Variant çalıştırır ve herkese açık sonuçlarıSHA-256özet zincirinde mühürler. - Asenkron İzleme ve İşlem Öncesi Koruma Rayları (
Smart Alerts+AI Trading Assistant): Yatırımcının ekranda tick kovalaması yerine Smart Alerts51.277bölge sınırını 7/24 izler. Yatırımcı48.833seviyesinde dürtüsel olarak satış açma isteği duyup AI Trading Assistant sistemine "XAGUSD üzerinde planımın içinde miyim?" diye sorarsa, asistan canlı fiyatı derlenmiş51.277 - 53.201giriş maddesiyle çapraz kontrol eder ve henüz sermaye riske edilmeden bölge dışı FOMO ihlalini işaretler. Ardışık iki stop-out gerçekleşirse otomatik kayıp serisi rutini 30 dakikalık bir soğuma molası önerir. - MetaTrader Uygulama Senkronizasyonu (
ForecastFollow): Canlı emirleriniMetaTrader 4veyaMetaTrader 5üzerinden ileten yatırımcılar için ForecastFollow,51.277 - 53.201Sell zone bandını,53.201Pivot çizgisini veS1 - S5merdivenini doğrudan aracı kurum terminalinin içine çizer ve gerçekleşen her emri otomatik olarak buluta geri senkronize eder. - İşlem Sonrası Madde Atfı (
AI Trading Journal): Gümüş işlemi kapandığındaStrategy check;Entry,Stop Loss,Take ProfitveManagementmaddelerini (Followed,Partly followedveyaNot followedolarak) değerlendirir,51.800ile45.518arasındakiMAEveMFEyakalama verimliliğini hesaplar ve nesnel uyum metriklerini doğrudan yatırımcının bir sonraki iyileştirme turuna besleyerek yakında sunulacak AI Trading Coach içindeki uzun dönemli mentorluk için telemetri temelini hazırlar.
6. Üç Nesil Sistem Mimarisi Karşılaştırma Matrisi (2005-2026)
| Mimari Katman | 1. Nesil (2005-2013) İstemci Terminalleri | 2. Nesil (2012-2022) Bulut Grafikler ve Sıfır Ücretli Uygulamalar | 3. Nesil (2023-2026) Çok Ajanlı Karar Zekası Yığını |
|---|---|---|---|
| Çalışma Zamanı Topolojisi | Tek aracı kuruma bağlı Win32 masaüstü ikili dosyası; senkron OnTick(). |
Bulut OHLCV dağıtımı + WebGL tuvali + vektörel betik dili (DSL). | Özel çok motorlu yapay zeka kümesi + yerleşik 4CM-AI Charts + ForecastFollow MT4/MT5 köprüsü. |
| Girdi Kipleri | Yerel halka tamponlarda tek sembollü tick ve mum geçmişi. | Fiyat/hacim + 100000+ eşdoğrusal topluluk gösterge betiği. | Synergy AI üzerinden çok ölçekli OHLCV geometrisi (Forecast AI) + canlı haber/makro NLP (Sentiment AI). |
| Analitik Çıktı | Gecikmeli gösterge çizgileri veya kırılgan tek grafikli EA kuralları. | Betimleyici osilatörler ve yüksek görünürlüklü yükselen/düşen bildirim listeleri. | Yönlendirici grafik uçuş planı: Bölgeler, Pivot, TP1-TP5, Yeşil/Kesikli Oklar, DTO olasılıkları. |
| Strateji Doğrulaması | Veri kurcalamasına açık örneklem içi masaüstü parametre taramaları. | Durağan mum betik testleri; sosyal kopya işlem liderlik tabloları [1]. | Maliyet düzeltmeli AI Strategy Studio + canlı Virtual Accounts + Shadow Variant + SHA-256 zinciri. |
| Kontrol Topolojisi | Açık Döngü: hedeflenen dört maddeli kurallara kör düz kâr/zarar defteri. | Açık Döngü: sıfır ücretli anlık bildirimler sürüleşme devrini büyütür (20 günde -%4.7) [4]. | Kapalı Döngü Sibernetik Kontrol: 3 kademeli Assistant koruma rayları + AI Trading Journal madde denetimi. |
Sıkça Sorulan Sorular
2. Nesil bulut grafikler ve sıfır komisyonlu mobil uygulamalar kendi kararını veren yatırımcı getirilerini neden iyileştiremedi?
ForecastCity mimarisindeki 9 uzman işlem yapay zekası hangileridir ve her birinin güncel yayın durumu nedir?
AI Trading Assistant bağımsız piyasa görüşleri uydurur mu veya aracı kuruma canlı emir gönderir mi?
Shadow Variant gerçek strateji üstünlüğünü insan duygusal uygulama hatalarından nasıl ayırır?
Hakemli Akademik ve Sektörel Kaynaklar
- [1]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [2]Åström, K. J., & Murray, R. M. (2021). Feedback Systems: An Introduction for Scientists and Engineers (2nd ed.). Princeton, NJ: Princeton University Press.
- [3]Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. The Journal of Finance, 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
- [4]Barber, B. M., Huang, X., Odean, T., & Schwarz, C. M. (2022). Attention-induced trading and returns: Evidence from Robinhood users. The Journal of Finance, 77(6), 3141-3190. https://doi.org/10.1111/jofi.13183
- [5]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, feeling and deciding: The influence of emotions on the decision making and performance of traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [6]King, M. R., Osler, C. L., & Rime, D. (2012). Foreign exchange market structure, players and evolution. In Handbook of Exchange Rates (pp. 1-44). John Wiley & Sons. DOI
- [7]King, M. R., Osler, C. L., & Rime, D. (2013). The market microstructure approach to foreign exchange: Looking back and looking forward. Journal of International Money and Finance, 38, 95-119. https://doi.org/10.1016/j.jimonfin.2013.05.004
- [8]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and greed in financial markets: A clinical study of day-traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774669704
- [9]Wiener, N. (1948). Cybernetics: Or Control and Communication in the Animal and the Machine. Cambridge, MA: MIT Press.
- [10]Wooldridge, M. (2009). An Introduction to MultiAgent Systems (2nd ed.). Chichester, UK: John Wiley & Sons.
- [11]Xiao, Y., Sun, E., Luo, D., & Wang, W. (2024). TradingAgents: Multi-agents LLM financial trading framework. arXiv preprint arXiv:2412.20138.
- [12]Yu, Y., et al. (2024). FinMem: A performance-enhanced LLM trading agent with layered memory and character design. Proceedings of the AAAI Symposium Series, 3(1), 595-597 (arXiv:2311.13743).
- [13]Zhang, W., et al. (2024). A multimodal foundation agent for financial trading: Tool-augmented, diversified, and generalist (FinAgent). Proceedings of the 30th ACM SIGKDD Conference on Knowledge Discovery and Data Mining (KDD 2024), 4314-4325. https://doi.org/10.1145/3637528.3671801