تروّج روبوتات التداول التجارية القائمة على الصندوق الأسود وقنوات تنبيهات البيع والشراء المعتمة بانتظام لنسب شارب سنوية تتجاوز القيمة 2.0 في الاختبارات التاريخية، لكنها سرعان ما تنهار فور تخصيص رأس المال الحقيقي. نثبت في هذا البحث الأسباب الجذرية لهذا الانهيار عبر ثلاثة أبعاد رياضية صارمة: أولاً، يحوّل المسح غير المقيد للمعاملات الفائقة عبر عينات سعرية تاريخية محدودة الضوضاء الغاوسية العشوائية إلى عائد استثنائي وهمي، وهو ما نقيسه عبر نسبة شارب المخفضة (DSR) واحتمالية الإفراط في ملاءمة الاختبار الخلفي بالتحقق المتقاطع المتماثل التوافقي (PBO). ثانياً، تقيّم أغلفة إسناد الخصائص اللاحقة (مثل أسلوب LIME وأسلوب SHAP) الخصائص المالية المترابطة خارج متعدد الشعب الحقيقي لنظام السوق وتُظهر عدم استقرار حاد بمعيار ليبشيتز من تيك إلى آخر دون تحديد أي إحداثيات للمخاطرة في فضاء السعر. ثالثاً، تترك المخرجات النقطية الصماء المشغل البشري أعمى أثناء تراجعات أقصى انحراف سعري معاكس (MAE)، مما يستثير خروجاً مذعوراً مبكراً أو تمسكاً كارثياً بمراكز خاسرة بلا تحوط. ونقارن هذه الروبوتات المعتمة بالهندسة التوجيهية الشفافة (الصندوق الزجاجي) لمنظومة 4CastMachine AI، مشرّحين خطوةً بخطوة خرائط طريق حية على الذهب اليومي XAUUSD Daily وزوج الإسترليني دولار GBPUSD على الإطار 4h، وصولاً إلى إغلاق حلقة التنفيذ السلوكي عبر أداة AI Strategy Studio، والحسابات الافتراضية Virtual Accounts، وسجل AI Trading Journal.
1. تحيز الانتقاء في الاختبارات المتعددة: نسبة شارب المخفضة والإفراط في ملاءمة الاختبار الخلفي
لنتتبع خطوةً بخطوة خط الإنتاج الهندسي المعتاد خلف أي روبوت تداول تجاري قائم على الصندوق الأسود. نظراً لأن النموذج يفتقر إلى أي بنية مسبقة راسخة في البنية الدقيقة للسوق أو هندسة دفتر الأوامر، يمسح مطوروه آلاف نقاط الحفظ للشبكات العصبية، ونوافذ الرصد التاريخية، ومسافات الوقف، وعتبات الدخول عبر عينة تاريخية ثابتة للأسعار طولها T. وفي نهاية عملية المسح الشامل تلك، لا يظهر على صفحة التسويق سوى الإعداد الواحد صاحب أعلى درجة n* = arg maxn∈{1..N} SR̂n.
وقد برهن بيلي وبوروين ولوبيز دي برادو وتشو (Bailey, Borwein, López de Prado, and Zhu [12, 14]) أن مسار البحث غير المقيد هذا يحوّل التباين العشوائي الاعتيادي إلى منحنيات رصيد تاريخية شديدة الإقناع ظاهرياً. فحتى لو كان كل روبوت مرشح بمفرده ضمن مجموعة تضم N استراتيجية يمتلك ميزة مستقبلية حقيقية تساوي الصفر تماماً (SRn = 0 لكل n)، فإن انتقاء القيمة العظمى عبر عدد N من التجارب العشوائية يدفع الفائز المتوقع بعيداً نحو الذيل الأيمن للتوزيع الغاوسي.
وباستخدام نظرية القيم المتطرفة (Extreme Value Theory) لحساب القيمة العظمى عبر عدد N من التجارب المستقلة ذات تشتت لنسب شارب عبر التجارب قدره V[{SR̂n}]، اشتق بيلي ولوبيز دي برادو [13] القيمة المتوقعة لأعلى نسبة شارب زائفة إيجابياً SR0(N) تحت فرضية العدم القائمة على الضوضاء الخالصة:
يحمل كل رمز في المعادلة (1) معنى إحصائياً مباشراً. يمثل العامل √(V[{SR̂n}]) الانحراف المعياري المقطعي لنسب شارب المحققة عبر مجموعات المعاملات المختبرة البالغ عددها N. ويمثل الثابت γEM ≈ 0.5772 ثابت أويلر-ماسكيروني الذي يحكم تقارب القيم المتطرفة لتوزيع غامبل (Gumbel)، بينما يمثل العدد e ≈ 2.7183 ثابت أويلر الأساسي، وتمثل الدالة Φ-1(·) معكوس دالة التوزيع التراكمي الطبيعي المعياري.
إن رمي عملة معدنية عادلة عشر مرات نادراً ما يسفر عن عشرة أوجه متتالية؛ غير أن مطالبة 2,500 شخص برمي العملة عشر مرات يضمن شبه يقيناً أن يتباهى أحدهم بامتلاك «خوارزمية مثالية لرمي العملات». تحسب المعادلة (1) عتبة شارب الدقيقة SR0(N) التي يتوجب عليك توقعها من محض الحظ العشوائي وحده عندما يختبر المطور عدداً قدره N من تنويعات الصندوق الأسود على الشموع التاريخية.
وتضيف سلاسل العوائد المالية فخاً ثانياً فوق تعدد التجارب: فالاستراتيجيات التي تبيع التحدب في ذيول التوزيع أو تتمسك بالمراكز الخاسرة تُظهر التواءً سالباً (γ̂3 < 0) وتفرطحاً سميك الذيل (γ̂4 > 3)، وكلاهما يضخّم الخطأ المعياري لنسبة شارب المقدَّرة. وعند دمج طول العينة T والعزوم العليا للعوائد نحصل على نسبة شارب المخفضة (DSR، بيلي ولوبيز دي برادو [13]):
في المعادلة (2)، يمثل الرمز SR̂n* نسبة شارب غير السنوية داخل العينة للفائز المنتقى عبر عدد T من المشاهدات، ويمثل الحد SR0(N) عتبة الاختبارات المتعددة المحسوبة من المعادلة (1) بوحدات متطابقة، ويرمز γ̂3 إلى التواء العينة، ويرمز γ̂4 إلى تفرطح العينة (حيث يساوي التوزيع الطبيعي القيمة 3.0)، بينما تحوّل الدالة Φ(·) إحصائية الاختبار المخفضة إلى احتمالية صريحة في المجال (0, 1).
لا تحمل أي نسبة شارب معلنة معنى علمياً حتى تطرح عتبة الحظ SR0(N) في البسط وتعاقب الالتواء السالب المعرّض للانهيار والذيول السميكة في المقام. فمتى وقعت القيمة SR̂n* دون عتبة SR0(N)، تهبط قيمة المعيار DSR إلى ما دون 0.50، مبرهنةً أن ذلك الاختبار التاريخي المبهر غير قابل للتمييز إحصائياً عن الضجيج المستخرج بالتنقيب في البيانات.
لنطبق تدقيقاً رقمياً واقعياً لأحد الموردين خطوةً بخطوة. لنفترض أن مطور روبوتات مسح عدداً قدره N = 2,500 من إعدادات الشبكات العصبية والمؤشرات عبر عينة تضم T = 500 شمعة يومية (أي عامي تداول)، راصداً تشتتاً سنوياً لنسب شارب عبر التجارب قدره √V = 0.65. نحسب أولاً التجزيئين الطبيعيين في المعادلة (1): القيمة الأولى Φ-1(1 - 1/2500) = Φ-1(0.9996) = 3.3528، والقيمة الثانية Φ-1(1 - 1/(2500 × e)) = Φ-1(0.999853) = 3.6205. وبترجيحهما بالمعاملين (1 - 0.5772) والثابت 0.5772 نحصل على عامل القوس 0.4228(3.3528) + 0.5772(3.6205) = 3.5073. وعند الضرب في التشتت 0.65 نصل إلى عتبة ضوضاء سنوية تبلغ SR0(2500) = 2.280 (أي ما يعادل 2.280 / √252 = 0.1436 لكل شمعة يومية).
والآن لنفترض أن المورّد يسوّق الروبوت الفائز بنسبة شارب سنوية معلنة تبلغ 2.05 (أي SR̂n* = 0.1291 يومياً)، مع التواء عينة γ̂3 = -0.85 وتفرطح سميك الذيل γ̂4 = 6.50. بالتعويض المباشر في المعادلة (2)، يصبح البسط (0.1291 - 0.1436) × √499 = -0.3239، بينما يصبح المقام √(1 - (-0.85)(0.1291) + (5.50/4)(0.1291)2) = 1.0643. وتكون الإحصائية الناتجة هي DSR = Φ(-0.304) = 0.381، لتسقط سقوطاً ذريعاً دون عتبة الثقة الإحصائية القياسية البالغة 95% (0.95). وقد أكد بيلي وآخرون [14] هذه النتيجة عبر التحقق المتقاطع المتماثل التوافقي (CSCV)؛ فعبر شبكات المعاملات غير المقيدة، تجاوزت احتمالية الإفراط في ملاءمة الاختبار الخلفي (PBO) بانتظام مستوى 0.75، مما يعني أن ثلاثة من كل أربعة فائزين داخل العينة حققوا أداءً أدنى من الاستراتيجية الوسيطة خارج العينة.
2. لماذا يعجز إسناد الخصائص اللاحق (أسلوب LIME وأسلوب SHAP) عن إنقاذ الصناديق السوداء
إدراكاً لحقيقة أن المتداولين المؤسسيين والأفراد المحترفين لا يثقون بأسهم البيع والشراء المجردة، يعمد عدد من مورّدي الأنظمة الكمية إلى تثبيت لوحات تفسير لاحق (Post-Hoc Explainability) فوق مصنّفات الصندوق الأسود الخاصة بهم باستخدام خوارزمية LIME (ريبيرو وسينغ وغسترين Ribeiro, Singh, and Guestrin [2]) أو خوارزمية SHAP (لوندبرغ ولي Lundberg and Lee [3]). وقد صاغت الباحثة سينثيا رودين (Rudin [1]) الخلل الجوهري لهذا الترقيع في القرارات عالية المخاطر: فنموذج التفسير اللاحق هو تقريب منفصل لا يمكنه أن يكون مطابقاً بأمانة شاملة للصندوق الأسود الأصلي دون أن يحل محله بالكامل.
وعند تطبيق إسناد الخصائص القائم على الاضطراب على السلاسل الزمنية المالية غير المستقرة، فإنه ينهار رياضياً. إذ تقدّر كلٌّ من خوارزمية LIME وخوارزمية KernelSHAP التدخلية أهمية المجموعة الفرعية للخصائص S عند حالة السوق الراهنة xt ∈ ℝp عبر دمج القيم الحالية xt,S مع قيم خلفية X-S مسحوبة من البيانات الهامشية التاريخية، في حين يحكم ثابت ليبشيتز المحلي استقرار ذلك الإسناد (ألفاريز-ميليس وياكولا Alvarez-Melis and Jaakkola [4]):
في المعادلة (3)، تمثل الدالة f(·) درجة المصنّف المعتم، ويثبّت المتجه الفرعي xt,S مجموعة الخصائص النشطة عند الطابع الزمني t، بينما يكامل التفاضل dℙ(x-S) الخصائص المتبقية عبر توزيعها الهامشي التاريخي غير المشروط بدلاً من توزيعها المشروط بنظام السوق الفعلي dℙ(x-S | xt,S, Rt). وفي الطرف الأيمن، يمثل المتجه ϕ(f, xt) متجه الإسناد التفسيري الناتج، ويمثل المتجه δ اضطراباً سوقياً طفيفاً داخل كرة نصف قطرها r.
تكشف المعادلة (3) عيبين قاتلين في أشرطة SHAP وأشرطة LIME على شاشات التداول. أولاً، إن تلفيق تقلب ذعر اليوم على إطار الخمس دقائق مع سبريد جلسة صيف خامل على إطار الأربع ساعات يقيّم الشبكة العصبية عند حالات سوقية هجينة ومصطنعة لا تحدث في الطبيعة أبداً. وثانياً، نظراً لأن ثابت الحساسية يحقق Lϕ(xt) ≫ 1 قرب حدود القرار غير الخطية الحادة، فإن ارتداداً روتينياً بمقدار نصف نقطة بين العرض والطلب δ كفيل بأن يقلب شريط التفسير الأول من «مؤشر RSI قاد قرار الشراء» إلى «حجم التداول قاد قرار الشراء» عند التيك التالي مباشرةً.
والأهم من ذلك كله، أثبت كومار وآخرون (Kumar et al. [6]) وسلاك وآخرون (Slack et al. [5]) أن إسنادات التفسير اللاحق تجيب عن السؤال التشغيلي الخطأ من الأساس. تأمل قراءة رقمية ملموسة: لنفترض أن روبوت تعلم عميق أطلق التنبيه BUY EURUSD @ 1.0880 مرفقاً بشريط SHAP ينص على 4h_realized_vol = +0.21 log-odds, 15m_order_imbalance = +0.14 log-odds. وبعد دقيقتين فقط، يزيح تذبذب سعري قدره 0.7-pip (‖δ‖2 = 0.012) متجه الإسناد بمقدار ‖Δϕ‖2 = 0.29، مسجلاً حساسية محلية ضخمة Lϕ = 24.2. والأنكى أن أياً من المتجهين لا يعيش في إحداثيات السعر والزمن ℝ+ × [t0, ∞)؛ فأعمدة أهمية الخصائص لا تخبر المتداول قط أي نطاق سعري يوفر دخولاً ذا عائد موجب للمخاطرة، ولا أي سعر دقيق على المخطط يثبت بطلان الفرضية، ولا أين توضع أهداف الجني الجزئي للأرباح.
3. الغموض التسلسلي تحت الانحراف المعاكس في مقابل هندسة أزمنة التوقف للصندوق الزجاجي
يتجلى أعمق إخفاق لروبوتات الصندوق الأسود بعد دخول الأموال الحقيقية إلى السوق. فكل صفقة رابحة تقريباً تمر بحركة سعرية معاكسة مؤقتة قبل بلوغ هدفها. وقد صاغ سويني (Sweeney [15]) هذا التراجع على المسار تحت مفهوم أقصى انحراف سعري معاكس (MAE): فبالنسبة لمركز شراء مفتوح عند السعر Pt_0، يُعرَّف الانحراف بالعلاقة MAEt_0,t = maxu∈[t_0,t](Pt_0 - Pu)+ = d > 0.
لنفترض أن متداولاً اتبع مخرجاً مبهماً من روبوت معتم ât_0 = +1 (BUY @ P_0)، فتراجع السعر فوراً بمقدار d = 24 pips بينما التزم الروبوت الصمت أو ظل يكرر القيمة +1. ونظراً لأن الروبوت يخفي منطقة صلاحيته الداخلية تماماً، يواجه المشغل البشري اختبار فرضيات تسلسلياً غير قابل للتمييز عند كل تيك خاسر: هل يمثل هذا التراجع d ضوضاء انتشارية اعتيادية في دفتر الأوامر داخل إعداد فني سليم (ℋ0)، أم أن السوق قد انتقل إلى انهيار بنيوي خارج توزيع تدريب الروبوت (ℋ1)؟
وتكشف الدراسات الفسيولوجية السريرية على المتداولين اليوميين الأحياء لدى لو وريبين وستينبارجر (Lo, Repin, and Steenbarger [9]) ومتداولي المصارف لدى فنتون-أوكريفي وآخرين (Fenton-O'Creevy et al. [10]) لماذا يكون هذا الغموض مدمراً للثروة. فالخسارة العائمة المجردة من حد إلغاء مرئي ترفع الاستثارة العصبية اللاإرادية وتطلق سلوكين متعاكسين كلاهما مهلك لرأس المال: إذ يصاب كثير من المشغلين بالذعر فيغلقون الصفقة يدوياً قرب قاع الضوضاء الاعتيادية ℋ0، ثم يقعون في فخ النفور من الخوارزميات بهجر النموذج قبيل صفقات التعافي الرابحة مباشرةً (ديتفورست وسيمونز وماسي Dietvorst, Simmons, and Massey [7])؛ في حين يتجمد مشغلون آخرون أثناء الفشل البنيوي الحقيقي ℋ1 متمسكين بتراجعات غير محوطة حتى التصفية القسرية للهامش (أبيستيغيا وأويكسلر وفايدنهولتسر Apesteguia, Oechssler, and Weidenholzer [11]).
ويقارن الشكل 1 بين فخ التراجع غير القابل للتمييز في الصندوق الأسود وبين الهندسة المرئية المباشرة في فضاء السعر لخريطة طريق الصندوق الزجاجي في منظومة 4CastMachine AI.
ومن الناحية الرياضية، تستبدل منظومة 4CastMachine AI بالتنبيهات العددية المعتمة مواصفةً هندسية شفافة بطبيعتها في إحداثيات السعر والزمن. وفي تعميم متكامل ثنائي السيناريو لمفهوم الحواجز الثلاثة لدى لوبيز دي برادو [15]، يُسقط كل توقع نشط على الرمز s والإطار الزمني τ مجموعةً بنيوية صريحة وزوجاً من أزمنة التوقف عند العبور الأول:
عند لحظة توليد التوقع t0، يُسقط محرك Navigator AI على فضاء السعر ℝ+ مجموعة خريطة الطريق البنيوية التالية:
وبالنسبة لخريطة طريق صعودية (يوسم فيها المستوى Ppivot بالعبارة Bullish Above)، يخضع تنفيذ الصفقة وإبطال الفرضية لأزمنة توقف رصدية صريحة عند العبور الأول:
تمثل المجموعة 𝒵entry هنا منطقة الشراء المظللة Buy Zone (أو منطقة البيع Sell Zone)، ويمثل المؤشر 𝒞τ(t) ∈ {0, 1} مؤشر تأكيد الرفض السعري بشمعة مغلقة على الإطار الزمني τ، ويمثل السعر Ppivot سعر الإلغاء البنيوي الدقيق، بينما تمثل المجموعة {TPk}k=1K أهداف منطقة الأرباح المتدرجة Profit Zone، ويرمز المسار γmain إلى الأسهم الخضراء المتصلة الأساسية Green Arrows، ويرمز المسار γalt إلى الأسهم المتقطعة الشرطية Dashed Arrows داخل منطقة الانعكاس Reverse Zone المرموز لها بالرمز 𝒵rev (مع هامش تقلب لحظي βτ = 0.10 على الأطر 5m-4h أو تأكيد إغلاق شمعة يومية كاملة على الإطار D).
تجلب المعادلة (4) والمعادلة (5) معيار كارل بوبر العلمي لقابلية الدحض مباشرةً إلى شاشة التداول. فقبل المخاطرة بدولار واحد، تعرف سلفاً المنطقة الدقيقة التي يُنتظر أن يدافع فيها المشترون أو البائعون عن البنية (𝒵entry)، والشمعة المغلقة المطلوبة لإثبات حضورهم الفعلي (𝒞τ = 1)، والسعر الفاصل الدقيق (Ppivot) الذي يدحض الفرضية. وطالما بقي السعر في الجانب الصحيح من المستوى Ppivot، يُصنَّف أي تراجع عائم MAE موضوعياً بوصفه ضوضاء طبيعية من الفئة ℋ0.
تحقق من تماثل المخاطرة رقمياً: لنفترض أن إعداداً صعودياً على الإطار 1h يطبع منطقة Buy Zone = 1.08500-1.08640 وحد ارتكاز Bullish Above 1.08500 (Ppivot = 1.08500) مع مدى يومي سنوي ATR(264, D) = 68 pips وسبريد حي قدره 0.8 pips. بموجب المعادلة (5)، يستقر وقف الحماية اللحظي عند السعر 1.08500 - 0.10(0.00680) - 0.00008 = 1.08424. فإذا أكدت شمعة رفض مغلقة على الإطار 1h الدخول عند السعر 1.08564، تتحدد مخاطرة الدحض الكلية بدقة تامة عند 14.0 pips (1.0R). وعندئذٍ يبقى أي تصحيح سعري إلى 1.08520 (تراجع قدره -4.4 pips في مقياس MAE) أعلى من مستوى الارتكاز Ppivot بمقدار 2.0 pips وأعلى من حاجز الوقف τinv بمقدار 9.6 pips، ملغياً التخمين العاطفي من جذوره.
4. التشريح الحي للصندوق الزجاجي عبر الآفاق: الذهب اليومي XAUUSD وزوج GBPUSD للإطار 4h
يُظهر فحص المخططات الحية على منصة 4CM-AI Charts كيف يتكيف التعريف الرياضي 1 بنقاء تام عبر كلٍّ من الآفاق الكلية اليومية وآفاق التداول اللحظي لأربع ساعات، مع إبقاء كل دورة تاريخية سابقة مرئية بصورة دائمة للتدقيق العلني.
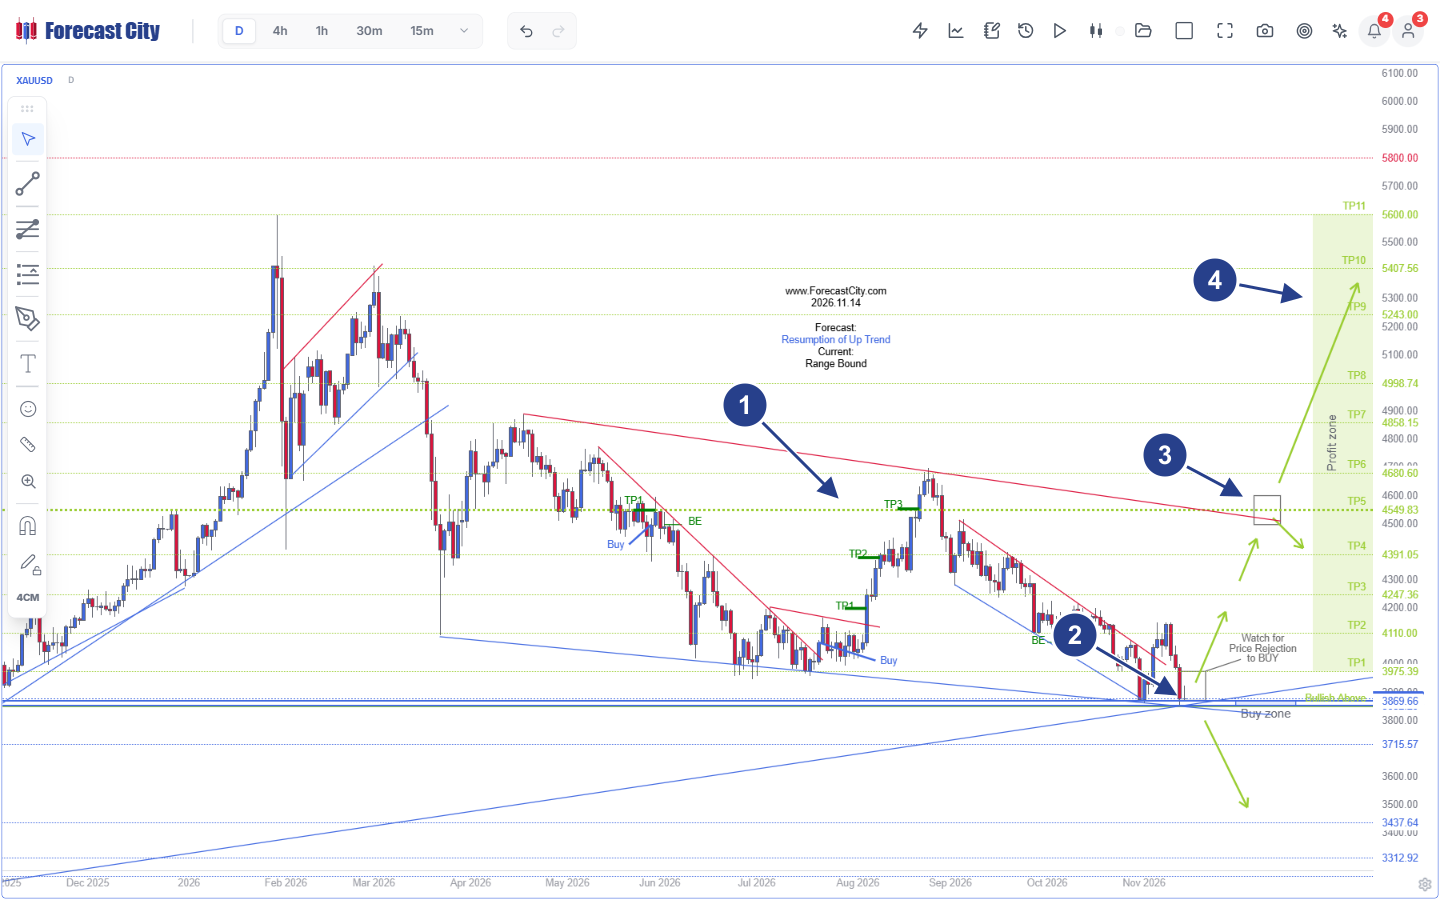
- 1الوتد المتقارب والدورات السابقة المدققة: يؤطر خط المقاومة الأحمر الهابط وخط الدعم الأزرق الصاعد الممتدان لعدة أشهر إعدادات سابقة مختومة بصورة دائمة على المخطط (صفقة
May/Jun Buy -> TP1 -> BE، وصفقةAug Buy -> TP1 -> TP2 -> TP3، وحماية نقطة التعادلOct BE). - 2منطقة الشراء وأرضية Bullish Above 3869.66: تحت القراءة
Forecast: Resumption of Up Trend | Current: Range Bound، يختبر السعر منطقةBuy zoneالبنيوية المرتكزة عندBullish Above 3869.66(المدعومة بالمستويين3715.57والمستوى3437.64). - 3توجيه الرفض السعري وعقدة قرار الهدف TP5: يحدد المخطط الشرط
Watch for Price Rejection to BUYعند الدخول، ويرسم صندوق عقدة قرار صريحة عند خط الوتد الأحمر العلوي (TP5 4549.83) يوضح مساري الارتداد أو الاختراق. - 4سلم منطقة الأرباح المتدرج (TP1-TP11): يرسم المسار الأخضر المتصل الأساسي أهدافاً متسلسلة تبدأ من
TP1 3975.39، ثمTP2 4110.00، ثمTP3 4247.36، ثمTP4 4391.05، والهدفTP5 4549.83وصولاً إلىTP11 5600.00.
تمعّن في الشكل 2 (XAUUSD D) بعناية من اليسار إلى اليمين. على خلاف قنوات التنبيه التجارية التي تحذف الإعدادات الخاسرة خلسةً أو تطمس الأسهم السابقة، تختم منصة 4CM-AI Charts دورات حياة الصفقات التاريخية مباشرةً فوق سجل الأسعار (العلامة 1): إذ يمكنك التحقق بصرياً من وصول صفقة شراء مايو/يونيو Buy إلى الهدف TP1 قبل إغلاق الجزء المتبقي عند نقطة التعادل (BE)، ومن ارتداد الوتد في أغسطس المتدرج بنجاح عبر الأهداف TP1، ثم TP2، ثم TP3 عند خط المقاومة الأحمر العلوي مباشرةً، ومن حماية التعادل BE في أكتوبر. وعند الحافة اليمنى الحالية (العلامة 2)، يستقر الذهب داخل منطقة Buy zone مباشرةً أعلى المستوى Bullish Above 3869.66 مع توجيه التنفيذ الصريح Watch for Price Rejection to BUY. وتأمل أيضاً العلامة 3: فبدلاً من التظاهر بعدم وجود المقاومة، يضع محرك Navigator AI عقدة قرار مستطيلة في النقطة التي يتقاطع فيها الهدف TP5 4549.83 مع خط الاتجاه الأحمر الهابط متعدد الأشهر، راسماً كلاً من مسار التراجع التكتيكي نحو TP4 4391.05 وموجة الاستمرار الصاعد نحو TP6 4680.60 حتى TP11 5600.00 (العلامة 4).
والآن قارن خريطة الطريق الكلية اليومية تلك بخريطة طريق لحظية نشطة على إطار الأربع ساعات 4h لزوج الجنيه الإسترليني مقابل الدولار الأمريكي (GBPUSD 4h) في الشكل 3.
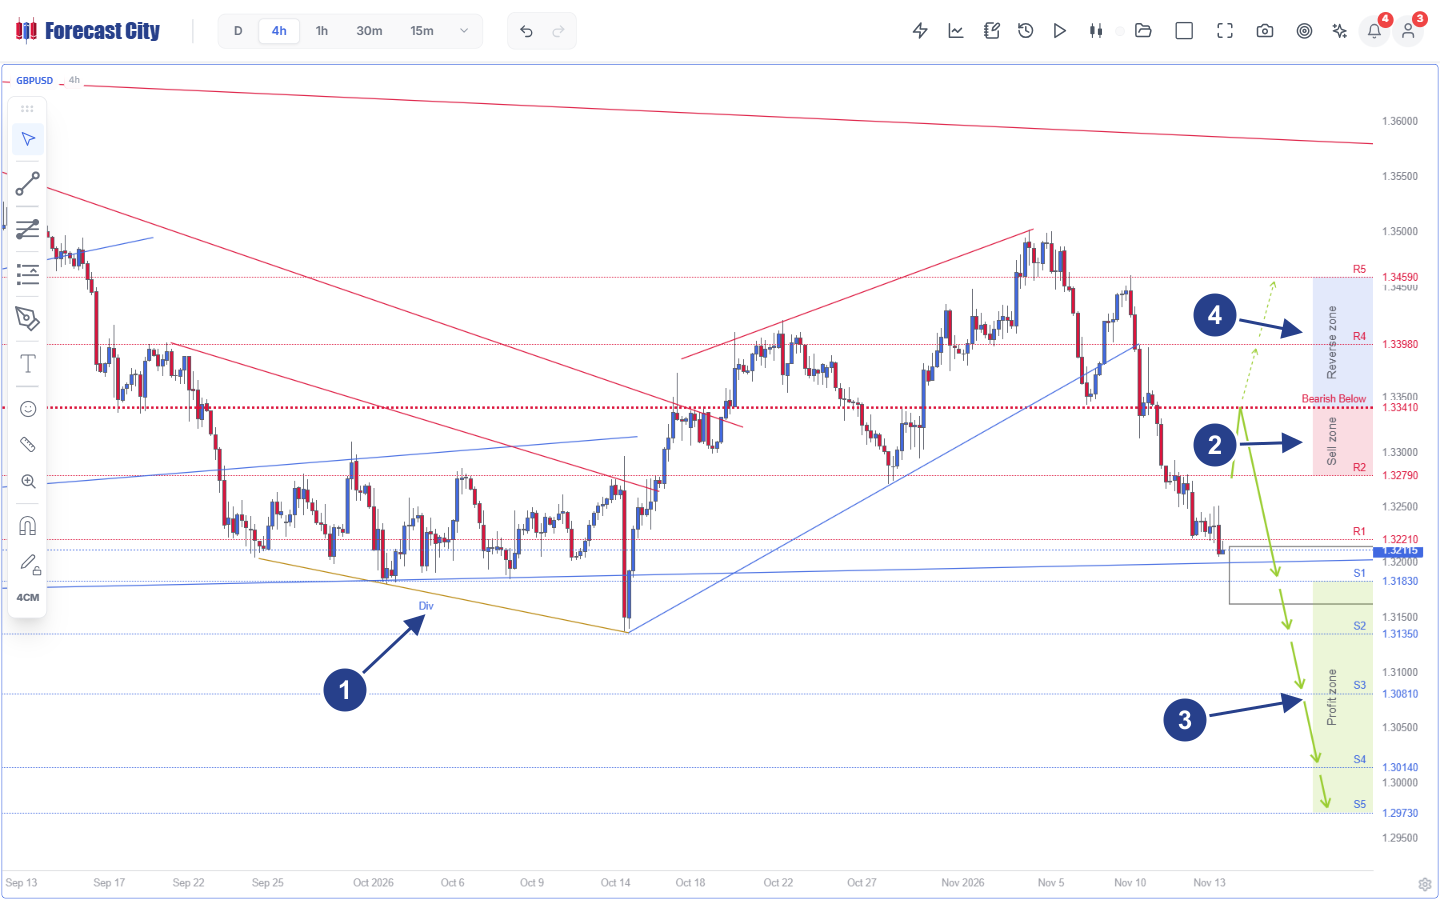
- 1الدايفرجنس الصعودي والقناة المكسورة: أطلق خط اتجاه الدايفرجنس الذهبي السابق
Div(من 25 سبتمبر إلى 15 أكتوبر) قناة زرقاء صاعدة كُسرت هبوطاً في منتصف نوفمبر، تاركةً السعر الفوري عند1.32115. - 2منطقة البيع ومستوى الارتكاز Bearish Below 1.33410: يمتد المعروض العلوي من المقاومة
R1 1.32210ومنطقة البيع المظللةSell zoneعندR2 1.32790صعوداً حتى حد الإلغاء الأحمر المنقطBearish Below 1.33410. - 3الأسهم الخضراء الأساسية ومنطقة الأرباح: ترسم الأسهم الخضراء المتصلة مسار الاستمرار الهابط من منطقة
Sell zoneعبر صندوق التماسكS1نحو الأهدافS1 1.31830، ثمS2 1.31350، ثمS3 1.30810، ثمS4 1.30140، والهدفS5 1.29730. - 4منطقة الانعكاس الشرطية (الأسهم المتقطعة): أعلى المستوى
1.33410، ترسم منطقة الانعكاس الزرقاء المظللةReverse zoneأهداف الطوارئ الصعوديةR4 1.33980والمستوىR5 1.34590عبر أسهم خضراء متقطعة إذا أغلقت شمعة 4h أعلى مستوى الارتكاز.
تسلط المقارنة المباشرة بين الشكل 2 (XAUUSD D) والشكل 3 (GBPUSD 4h) الضوء على تمييز هندسي مقصود ومؤسس على البنية الدقيقة للسوق عبر الأطر الزمنية. فلماذا يعرض المخطط اليومي في الشكل 2 أسهم المسار الأساسي المتصلة Green Arrows (مع تفرعات بنيوية عند خطوط الاتجاه)، بينما يعرض مخطط الإطار 4h في الشكل 3 كلاً من الأسهم المتصلة الأساسية Green Arrows المتجهة نحو منطقة الأرباح Profit zone (من S1 1.31830 نزولاً إلى S5 1.29730) والأسهم المتقطعة الشرطية Dashed Arrows داخل منطقة الانعكاس المظللة Reverse zone (من R4 1.33980 إلى R5 1.34590)؟
يكمن الجواب في فيزياء التنفيذ الخاصة بكل أفق زمني. فعلى الإطار اليومي D، يخضع التموضع المؤسسي الممتد لأسابيع لقاعدة وقف الخسارة المرن (Soft Stop Loss) في منظومة ForecastCity: فذيل شمعة لحظي يخترق المستوى 3869.66 أثناء تقلبات جلسة نيويورك لا يبطل أرضية وتد ممتد لعدة أشهر ما لم تغلق شمعة يومية كاملة بحسم خلف مستوى الدعم؛ ولذا تركز خرائط الطريق الكلية على الموجات البنيوية الأساسية وتفرعات القرار عند خطوط الاتجاه بدلاً من صفقات القلب اللحظي السريع. أما على الإطار 4h والأطر اللحظية الأدنى (من 5m حتى 4h)، فتتكتل أوامر الوقف الضيقة مباشرةً خلف مستويات الارتكاز المفصلية مثل Bearish Below 1.33410؛ وحين يدفع التدفق المؤسسي شمعة 4h إلى الإغلاق الكامل أعلى 1.33410، تشعل تغطية مراكز البيع اندفاعاً فورياً عبر منطقة Reverse zone نحو R4 1.33980 والمستوى R5 1.34590. وإن رسم تلك الأسهم المتقطعة الشرطية Dashed Arrows مسبقاً قبل الدخول يقضي تماماً على شلل التردد عقب ضرب الوقف.
| بُعد القرار التداولي | روبوتات الصندوق الأسود وقنوات التنبيه المعتمة | مصنّف صندوق أسود مع غلاف SHAP / LIME | خريطة الطريق التوجيهية في 4CastMachine AI |
|---|---|---|---|
| فضاء المخرجات الأساسي | أمر عددي مجرد (BUY / SELL NOW) بحالة داخلية مخفية. |
درجة رقمية مرفقة بمخطط أعمدة مجرد لأوزان الخصائص. | هندسة السعر والزمن: مناطق Buy/Sell Zone، ومستوى Pivot، وأهداف TP1-TP5 في Profit Zone، ومنطقة Reverse Zone، والأسهم المتصلة والمتقطعة. |
| انضباط تنفيذ الدخول | مطاردة زخم متأخرة بأوامر سوق أو نصب فخاخ أوامر حدية عمياء. | غياب نطاق دخول بنيوي؛ تفاعل متقلب شمعة بشمعة مع انجراف الخصائص. | زمن توقف شرطي τentry: انتظار اختبار المنطقة مع تأكيد إغلاق شمعة مكتملة. |
| قابلية الدحض المعرفي | غير قابل للدحض أثناء تراجع MAE؛ أوامر وقف عشوائية بعدد نقاط ثابت. | تتبدل أوزان الإسناد تيكاً بتيك دون تعريف سعر إلغاء الفرضية. | حد ارتكاز صريح Ppivot: محمي بهامش 10% ATR(264, D) لحظياً أو بوقف مرن عند الإغلاق يومياً. |
| خطة الطوارئ عند الكسر | فشل صامت أو انقلاب متأخر بعد اكتمال التراجع السعري. | يعيد حساب الأوزان التفسيرية لاحقاً بعد وقوع الخسارة المالية. | مسار بديل مرسوم سلفاً γalt: أسهم متقطعة عبر منطقة Reverse Zone (الأطر 5m-4h) تمنع التجمد بعد الخسارة. |
| الفاعلية البشرية والتدقيق | قفل قبول أعمى أو ترك كامل (بقاء بنسبة 32% فقط بعد الخطأ؛ ديتفورست [8]). | معاينة للقراءة فقط؛ يستحيل تعديل قواعد الاستراتيجية أو إعادة اختبارها. | مساعد قابل للتعديل (بقاء بنسبة 68%-76% [8]): معايرة القواعد في أداة AI Strategy Studio وتدقيق نسخة الظل. |
5. الفاعلية البشرية القابلة للتعديل، والتشريح الدقيق لزوج GBPUSD على الإطار 4h، وتدقيق نسخ الظل
لماذا تكتسب قابلية التعديل في الصندوق الزجاجي هذه الأهمية الكمية البالغة؟ أثبت ديتفورست وسيمونز وماسي [8] عبر تجارب محكمة متوافقة الحوافز أنه عندما يُحرم المشغلون من تعديل نموذج توقعات غير معصوم («اقبله كما هو أو اتركه»)، يواصل 32% منهم فقط استخدامه بعد مشاهدة أخطاء التوقع الطبيعية. أما عندما يتمكن المشغلون من فحص بنية النموذج وضبط معاملات التنفيذ المقيدة، فيرتفع التبني المستدام إلى النطاق 68%-76% ويتحسن أداء المحفظة المحقق بدرجة جوهرية. وتُجسّد منظومة ForecastCity، المنصة المتكاملة المدعومة بالذكاء الاصطناعي للمتداولين، مسار العمل القابل للتعديل هذا عبر أربع واجهات متكاملة.
لنتتبع مشغّلين يتداولان البنية الدقيقة ذاتها لزوج GBPUSD على الإطار 4h الموضحة في الشكل 3 على حساب بقيمة $10,000 بميزانية مخاطرة 1.0% ($100) ومدى يومي سنوي ATR(264, D) = 82 pips.
مشغّل الروبوت المعتم: يتلقى تنبيه زخم مجرد SELL GBPUSD @ 1.32120 في قاع شمعة الكسر مباشرةً قرب منطقة تماسك S1. وخلال شمعتي الأربع ساعات التاليتين، يدفع جني الأرباح المؤسسي المعتاد زوج GBPUSD للتصحيح صعوداً بمقدار 64 pips إلى المستوى 1.32760. وأمام تراجع عائم غير مرتكز على أي خط إلغاء مرئي على المخطط، يصاب المشغل بالذعر فيغلق الصفقة يدوياً عند 1.32755 محققاً خسارة فعلية قدرها -$127، ويعطّل الروبوت قبل دقائق معدودة من دخول البائعين المؤسسيين في منطقة البيع Sell zone.
مشغّل الصندوق الزجاجي: يضبط تنبيهاً سعرياً على خريطة طريق الشكل 3 (منطقة Sell zone من R2 1.32790 حتى حد الارتكاز Bearish Below 1.33410) وينتظر بصبر بينما لا يزال السعر هابطاً عند 1.32115. وحين يرتفع زوج GBPUSD داخل منطقة Sell zone ويغلق شمعة رفض هبوطي لأربع ساعات عند 1.32820، تحسب أداة AI Strategy Studio وقف الخسارة البنيوي أعلى المستوى 1.33410 مضافاً إليه هامش 10% ATR(264, D) (8.2 pips) وسبريد قدره 0.9 pip: أي Pstop = 1.33501. تبلغ مسافة الوقف الدقيقة 68.1 pips، فتُحجَّم الصفقة عند 0.15 standard lots ($102 = 1.0R). ويبقى أي ذيل شمعة داخل المنطقة يصل إلى 1.33180 أدنى من مستوى Pivot 1.33410 بمقدار 23 pips كاملة، مؤكداً سلامة الفرضية ℋ0 بهدوء تام. وعند بلوغ الهدف الأول S1 = 1.31830 (+99.0 pips، أي +1.45R) يجني المتداول ربحاً جزئياً وينقل وقف العقود المتبقية إلى نقطة التعادل Break-Even (1.32810)، قاطعاً مخاطر الذيل تماماً بينما تستهدف العقود المتبقية المستوى S2 = 1.31350 (+2.16R) والمستوى S3 = 1.30810 (+2.95R).
وقبل الالتزام برأس المال الحقيقي، يتحقق المتداولون من البنود الأربعة الصريحة لاستراتيجيتهم (الدخول Entry، ووقف الخسارة Stop Loss، وجني الأرباح Take Profit، وإدارة الصفقة Management) على الشموع التاريخية داخل علامة التبويب Test في أداة AI Strategy Studio بتكاليف واقعية للسبريد والعمولة. ثم يختبرون الأداء للأمام على الأسعار المتدفقة الحية داخل الحسابات الافتراضية Virtual Accounts، حيث تُختم السجلات العامة الاختيارية تشفيرياً بسلسلة تجزئة SHA-256 كاشفة لأي تلاعب بحيث يستحيل إخفاء الصفقات الخاسرة بأثر رجعي.
وحتى مع توفر خريطة طريق شفافة على المخطط، يظل المشغل البشري عرضةً أحياناً للتردد عند الدخول، أو توسيع أوامر الوقف، أو قطع الصفقات الرابحة مبكراً. ولفصل الميزة التحليلية للنموذج عن انحراف التنفيذ البشري، تحاكي منظومة ForecastCity نسخة ظل موازية (Shadow Variant) خالية تماماً من أي تعديل يدوي بموازاة كل صفقة في الحسابات الافتراضية أو عبر برنامج ForecastFollow (على منصة MetaTrader 4 ومنصة MetaTrader 5). وداخل سجل AI Trading Journal، يفكك محرك فحص الاستراتيجية (Strategy check) صافي تباين الأرباح والخسائر السلوكي عبر خمسة بنود تنفيذية متعامدة:
في المعادلة (6)، يمثل الحد P&Lrealized صافي الربح الفعلي المحقق في الحساب عبر نافذة المراجعة، ويمثل الحد P&Lshadow الربح المضاد للواقع الدقيق الذي ولدته القواعد المحفوظة للمتداول دون أي تدخل يدوي، بينما يعزل كل حد δm الأثر المالي بالعملة المنسوب إلى البند m.
عندما يخسر روبوت معتم المال، لا يدري أحد ما إذا كان النموذج نفسه قد انهار أم أن الإنسان تدخل في أسوأ لحظة ممكنة. تعمل المعادلة (6) عمل الصندوق الأسود للطيران في تسجيل انضباط التداول: إذ تقيس بالدولار الدقيق كم أضاف أو خصم كل خروج يدوي مبكر، أو تأكيد جرى تخطيه، أو أمر وقف جرى تحريكه مقارنةً بخطتك المرجعية الأصلية.
تأمل تدقيقاً شهرياً ملموساً لثلاثين صفقة في سجل AI Trading Journal: لنفترض أن نسخة الظل غير الممسوسة حققت ربحاً صافياً قدره P&Lshadow = +$1,180، بينما أنهى المشغل البشري الشهر عند P&Lrealized = +$760 (بفارق سلوكي ΔP&Lhuman = -$420). تفكك المعادلة (6) تلك الفجوة البالغة -$420 إلى بنود قابلة للتصحيح المباشر: فقد أضاف الانضباط في دخول المناطق δEntry = +$35، وأعطى ثبات تحجيم العقود δRisk = $0، بينما كلّف سحب أوامر الوقف مرتين مبلغ δSL = -$145، وكلّف إغفال نقل الوقف إلى نقطة التعادل مبلغ δMgmt = -$65، وكلّف إغلاق الصفقات الرابحة يدوياً قبل بلوغ الهدف TP2 مبلغ δTP = -$245. وبدلاً من التخلي عن محرك تحليلي سليم بدافع الإحباط، يرى المتداول موضع التسرب السلوكي بدقة (جني الأرباح المتسرع) ويعالجه بموضوعية علمية.
الأسئلة الشائعة
لماذا تخسر روبوتات التداول ذات نسب شارب المرتفعة في الاختبار التاريخي أموالها غالباً في الأسواق الحية؟
لماذا لا تكفي أعمدة أهمية الخصائص في أسلوب SHAP أو أسلوب LIME لإدارة مخاطر رأس المال الحي؟
كيف يقضي مستوى الارتكاز (Pivot) على الذعر العاطفي أثناء التصحيحات السعرية الطبيعية للصفقة؟
لماذا تعرض خرائط الإطار 4h أسهماً متقطعة في منطقة Reverse Zone بينما تعرض الخرائط اليومية أسهماً خضراء متصلة؟
كيف تقيس نسخ الظل الموازية (Shadow Variants) وأداة فحص الاستراتيجية أثر التدخل البشري؟
الأبحاث المحكمة والمصادر المؤسسية
- [1]Rudin, C. (2019). Stop Explaining Black Box Machine Learning Models for High Stakes Decisions and Use Interpretable Models Instead. Nature Machine Intelligence, 1(5), 206-215. https://doi.org/10.1038/s42256-019-0048-x
- [2]Ribeiro, M. T., Singh, S., & Guestrin, C. (2016). "Why Should I Trust You?": Explaining the Predictions of Any Classifier. Proceedings of the 22nd ACM SIGKDD International Conference on Knowledge Discovery and Data Mining, 1135-1144. https://doi.org/10.1145/2939672.2939778
- [3]Lundberg, S. M., & Lee, S.-I. (2017). A Unified Approach to Interpreting Model Predictions. Advances in Neural Information Processing Systems 30 (NeurIPS 2017), 4765-4774. arXiv:1705.07874
- [4]Alvarez-Melis, D., & Jaakkola, T. S. (2018). On the Robustness of Interpretability Methods. ICML WHI 2018, https://doi.org/10.48550/arXiv.1806.08049
- [5]Slack, D., Hilgard, S., Jia, E., Singh, S., & Lakkaraju, H. (2020). Fooling LIME and SHAP: Adversarial Attacks on Post hoc Explanation Methods. Proceedings of the AAAI/ACM Conference on AI, Ethics, and Society (AIES 2020), 180-186. https://doi.org/10.1145/3375627.3375830
- [6]Kumar, I. E., Venkatasubramanian, S., Scheidegger, C., & Friedler, S. A. (2020). Problems with Shapley-Value-Based Explanations as Feature Importance Measures. Proceedings of the 37th International Conference on Machine Learning (ICML 2020), PMLR 119, 5491-5500. arXiv:2002.11097
- [7]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2015). Algorithm Aversion: People Erroneously Avoid Algorithms After Seeing Them Err. Journal of Experimental Psychology: General, 144(1), 114-126. https://doi.org/10.1037/xge0000033
- [8]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2018). Overcoming Algorithm Aversion: People Will Use Imperfect Algorithms If They Can (Even Slightly) Modify Them. Management Science, 64(3), 1155-1170. https://doi.org/10.1287/mnsc.2016.2643
- [9]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and Greed in Financial Markets: A Clinical Study of Day-Traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774670095
- [10]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, Feeling and Deciding: The Influence of Emotions on the Decision Making and Performance of Traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [11]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy Trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [12]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458-471. https://doi.org/10.1090/noti1105
- [13]Bailey, D. H., & López de Prado, M. (2014). The Deflated Sharpe Ratio: Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94-107. https://doi.org/10.3905/jpm.2014.40.5.094
- [14]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2017). The Probability of Backtest Overfitting. The Journal of Computational Finance, 20(4), 39-69. https://doi.org/10.21314/JCF.2016.322
- [15]López de Prado, M. (2018). Advances in Financial Machine Learning. Hoboken, NJ: John Wiley & Sons (Ch. 3, Triple-Barrier Method); & Sweeney, J. (1997). Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management. New York: John Wiley & Sons.