يعاني التحليل الكلاسيكي للشموع اليابانية من خللين رياضيين جوهريين. أولاً، يقطع الانحرافات السعرية المستمرة رباعية الأبعاد (O, H, L, C) عبر عتبات منطقية ثنائية حادة ومتقطعة. ثانياً، يطلق أنماطه بصورة غير مشروطة دون إسناد إلى مناطق السيولة المؤسسية. ترسي هذه الورقة الأسس القياسية والاقتصادية لنموذج الفرص التداولية اليومية (Daily Trading Opportunity - DTO) داخل منظومة 4CastMachine AI. وباستخدام مقدّرات التباين للقيم المتطرفة في الزمن المستمر (باركينسون، وغارمان-كلاس، وروجرز-ساتشل، ويانغ-تشانغ)، نبرهن أن المجموعات المرتبة الكاملة OHLC تحمل كفاءة إحصائية تقاربية أعلى بمقدار 7.4x إلى 14x مقارنة بسلاسل أسعار الإغلاق وحدها. كما نبين لماذا ترفع الشموع المدمجة لعمودين (D2) نسبة القوة الاتجاهية إلى الضوضاء بمقدار +41.4%. بعد ذلك نصوغ إحداثيات الشمعة المطبّعة بالتقلب والمقيسة بوحدات ATR عبر خمسة أبعاد ملساء لنموذج DTO: انحياز الاتجاه (Market Strength)، وانحراف الزخم (RoCT)، والقرب من المنطقة الهيكلية (PV وهامش المنطقة)، وعدم التماثل المعدل بالتقلب (HShT)، والمواءمة متعددة الأطر الزمنية. وأخيراً، نربط الاحتمالات المعايرة رتيبياً بتحجيم كيلي الكسري المقلص بالتباين المعرفي، ونتتبع تطبيقاً عددياً حياً على خارطة طريق BTCUSD 4h إلى جانب السجل التاريخي المدقق للفترة 2015-2026.
1. لماذا تفشل ماسحات أنماط الشموع غير المشروطة تجريبياً
تدرج حزم الرسوم البيانية الموجهة للأفراد بصورة روتينية ماسحات آلية لأنماط الشموع اليابانية. ففي كل بضع دقائق، تمسح هذه الأدوات مئات الرموز وتدمغ تسميات ثنائية مثل المطرقة (Hammer) أو الشهاب الساقط (Shooting Star) أو الدوجي (Doji) أو الابتلاع (Engulfing) أينما ظهرت نسب فتائل ثابتة، ويجري تشجيع المتداولين على معاملة كل أيقونة مدموغة بوصفها مشغلاً مستقلاً لفتح صفقة.
يدحض الاقتصاد القياسي المالي المحكّم هذه الممارسة من جذورها. فقد اختبر مارشال ويونغ وروز (Marshall, Young, and Rose [11]) جميع قواعد الشموع اليابانية الكلاسيكية المفردة والمتعددة التي صنفها نيسون (Nison [13]) عبر مكونات مؤشر داو جونز الصناعي على مدى عينة يومية امتدت عشر سنوات كاملة. وعند مقارنة العوائد بنماذج العدم من فئات GARCH وARMA وإعادة المعاينة الإحصائية (Bootstrap) بعد خصم تكاليف المعاملات، أثبتوا أن أنماط الشموع غير المشروطة لا تولد أي عائد إضافي ذي دلالة إحصائية على الإطلاق.
لماذا يفشل شكل الشمعة المدرسي عند مسحه عشوائياً عبر فضاء سوقي غير مشروط؟ تعزل أربع دراسات تأسيسية الآلية الدقيقة وراء هذا الفشل:
- غياب استنزاف الاتجاه السابق (كاجينالب ولوران Caginalp and Laurent [3]): عند صياغة متباينات الشموع رياضياً على البيانات اليومية لمؤشر S&P 500، لم يجد كاجينالب ولوران أفضلية ذات دلالة إحصائية خارج العينة إلا بعد تكييف شموع الانعكاس على اتجاه سابق يمتد لعدة أيام؛ فظهور شمعة المطرقة وسط ضوضاء نطاق أفقي مسطح لا يتفوق في أدائه على رمية قطعة نقدية.
- التكييف على القيم المتطرفة اللامعلمية (لو ومامايسكي ووانغ Lo, Mamaysky, and Wang [9]): بتطبيق تمليس نوي لنادارايا-واتسون لاستخلاص القمم والقيعان المحلية، اختبر الباحثون قوانين العوائد الشرطية عبر إحصاءات كولموغوروف-سميرنوف، وأثبتوا أن البنى الهندسية لا تزيح توزيعات العوائد المستقبلية بصورة معنوية (p < 0.01) إلا عند نقاط التطرف السعري الحقيقية للموجات.
- التكتل غير المتماثل في دفاتر الأوامر المؤسسية (أوسلر Osler [14]): بفحص دفاتر أوامر الحد والوقف المؤسسية في سوق العملات، وثقت أوسلر عدم تماثل بالغ الأهمية: تتكتل أوامر جني الأرباح المحددة للمؤسسات قبيل مناطق الدعم والمقاومة الكبرى مباشرة، مما يدفع السعر إلى الانعطاف قبل لمس الخطوط المدرسية بقليل؛ وفي المقابل تتكتل أوامر وقف الخسارة السوقية خلف تلك الحواف مباشرة، مما يغذي عمليات كسح السيولة اللحظية قبل أن يستأنف السعر اتجاهه الأصلي.
- تباين نسبة القوة الاتجاهية إلى الضوضاء عبر فئات الأصول (ديتزل وآخرون Detzel et al. [4]): تُظهر نماذج التوازن القائمة على التعلم الرشيد أن التكييف الفني للأنظمة يحقق أعلى مكاسب لنسبة شارب حيث تغيب مراسي التدفقات النقدية اللحظية أو تكون خاضعة لتقلبات كلية تصادفية. وتُبدي الأصول الرقمية والعملات الفورية والمعادن الثمينة أقوى استمرارية هيكلية حول مناطق السيولة متعددة الآفاق.
ترسي هذه النتائج الأربع قاعدتنا المعمارية الأولى: يجب أن يستبدل النموذج الكمي للشموع صيد الأنماط المنطقية المعزولة بهندسة مستمرة للأعمدة السعرية لا تُقيَّم إلا داخل المناطق الهيكلية للأطر الزمنية الأعلى.
2. الحساب التصادفي لكفاءة OHLC ودمج العمودين (D2)
قبل بناء مقدّر احتمالي للشموع، يبرز سؤال إحصائي جوهري: لماذا ننمذج العمود رباعي الإحداثيات Kt = (Ot, Ht, Lt, Ct) في حين تكتفي المذبذبات القياسية مثل RSI وMACD والمتوسطات المتحركة بأسعار الإغلاق {Ct} وحدها؟ يقدم الحساب التصادفي في الزمن المستمر إجابة قاطعة: إن إهمال الافتتاح والأعلى والأدنى يهدر ما بين 85% و93% من معلومات فيشر الإحصائية الكامنة في مسار السعر خلال كل جلسة.
لننمذج لوغاريتم السعر داخل الجلسة Xs = ln Ss عبر الجلسة t بوصفه انتشار إيتو dXs = μt ds + σt dWs عقب قفزة افتتاح بين الجلسات ot = ln(Ot / Ct-1). نقيس ثلاثة انحرافات لوغاريتمية منسوبة إلى افتتاح الجلسة: الانحراف العلوي ut = ln(Ht / Ot) ≥ 0، والانحراف السفلي dt = ln(Lt / Ot) ≤ 0، وجسم الشمعة اللوغاريتمي الموجه ct = ln(Ct / Ot)، والمدى اللوغاريتمي الكامل rt = ut - dt = ln(Ht / Lt).
وعندما يُقدَّر التباين من عوائد الإغلاق إلى الإغلاق وحدها (σ̂2CC,t = ct2)، تبدو جلسة عاصفة قفزت 3% صعوداً ثم هبطت 3% لتغلق عند سعر افتتاحها مطابقة تماماً لعمود عطلة راكد بلا حراك. ويقيس معيار الكفاءة النسبية التقاربية (ARE = Var(σ̂2CC) / Var(σ̂2)) بدقة مقدار المعلومات التي تحملها الفتائل والأجسام:
يكشف تفكيك المقدّرات الكامنة خلف المعادلة (1) سبب تفوق المجموعات الرباعية الكاملة OHLC تفوقاً ساحقاً على المرشحات المعتمدة على الإغلاق فقط:
- مدى القيم المتطرفة لباركينسون [15]: إن استخدام المدى اللوغاريتمي بين الأعلى والأدنى وحده σ̂2P,t = rt2 / (4 ln 2) ≈ 0.3607 rt2 يحقق كفاءة تعادل
4.91xضعف كفاءة تباين الإغلاق إلى الإغلاق. - تعديل جسم الشمعة لدى غارمان-كلاس [5]: يؤدي دمج مربع المدى rt2 مع مربع الجسم الموجه ct2 في المقدّر σ̂2GK,t إلى رفع الكفاءة الإحصائية إلى
7.4x؛ أي إن سنة واحدة من أعمدة OHLC اليومية تمنح دقة إحصائية تعادل أكثر من سبع سنوات من أسعار الإغلاق وحدها. - ثبات الانجراف لدى روجرز-ساتشل [16] وتركيب القفزات لدى يانغ-تشانغ [18]: تحمل الأنظمة الاتجاهية انجرافاً غير صفري (μt ≠ 0). لذلك صاغ روجرز وساتشل المقدّر σ̂2RS,t من حواصل ضرب الفتائل العلوية والسفلية بحيث يظل تقدير التباين غير متحيز تحت أي ميل اتجاهي μt. ثم دمج يانغ وتشانغ تباين قفزة الافتتاح σ̂2o وتباين الجسم σ̂2c والمقدّر σ̂2RS لبلوغ كفاءة متعددة الأعمدة تصل إلى
14x.
تأمل الوزن السالب لجسم الشمعة -(2 ln 2 - 1) ct2 ≈ -0.3863 ct2 في معادلة غارمان-كلاس جنباً إلى جنب مع حاصل ضرب الفتائل في معادلة روجرز-ساتشل. قارن بين عمودين يوميين لزوج EURUSD يمتد كل منهما بنسبة 1.00% (rt = 0.0100، أي قرابة 110 نقاط pip). العمود (أ) يفتتح عند قاعه ويغلق عند قمته (ct = 0.0100، بلا فتائل): هنا يسجل σ̂2GK = 0.1137 × 10⁻⁴ وσ̂2RS = 0، مما يعزل قناعة اتجاهية صافية أحادية الاتجاه. أما العمود (ب) فيفتتح ويغلق عند منتصفه (ct = 0، مع فتيلين علوي وسفلي متماثلين بطول 55 نقطة لكل منهما): هنا يسجل σ̂2GK = 0.5000 × 10⁻⁴ وσ̂2RS = 0.5000 × 10⁻⁴، أي ما يزيد على أربعة أضعاف تباين الرفض داخل العمود. فتشريح الشمعة يفصل رياضياً ومباشرة بين الانجراف الاتجاهي ورفض تدفق الأوامر ثنائي الاتجاه.
التجميع الزمني والشمعة المدمجة ليومين (D2)
يواجه التحليل اليومي المعتمد على شمعة منفردة تشوهاً زمنياً حتمياً ناجماً عن ساعة الإغلاق. فحدود إغلاق الجلسات، مثل الساعة 23:59 UTC في الأصول الرقمية أو 17:00 EST في سوق العملات، تقطع تدفق الأوامر المؤسسي المستمر عند ختم زمني اعتباطي. وعندما يمتص مكتب تداول مؤسسي أوامر البيع في أواخر اليوم t - 1 ثم يقود موجة التعافي الصاعدة في اليوم t، يرى الماسح اليومي شمعتين جزئيتين بدلاً من عملية رفض سعري واحدة مكتملة.
ولإزالة تشوه قطع الجلسة هذا، يحسب نموذج DTO الشمعة المدمجة ليومين K(2)t جنباً إلى جنب مع كل عمود جلسة مفردة Kt:
في المعادلة (2)، يمثل Ot-1 سعر افتتاح الجلسة الأولى، ويمثل Ct سعر إغلاق الجلسة الثانية، بينما يغطي الأعلى والأدنى القيمتين المتطرفتين عبر اليومين معاً. وتحت انجراف مستمر μ وضوضاء جلسات مستقلة σ، تتضاعف سعة المركبة الاتجاهية بينما يتدرج الانحراف المعياري للضوضاء بمعامل √2 فقط.
يرفع دمج عمودين يوميين نسبة القوة الاتجاهية إلى الضوضاء بمقدار √2 ≈ +41.4% ويوحد تصنيف أنماط الانعكاس متعددة الأعمدة. لنفترض أن الذهب (XAUUSD) افتتح اليوم الأول عند 3,920، وهبط إلى 3,872، وأغلق ضعيفاً عند 3,878؛ وفي اليوم الثاني كسح السيولة عند 3,868 ثم صعد بقوة ليغلق عند 3,926. عند النظر إليهما منفردين، يبدو اليوم الأول هابطاً ويبدو اليوم الثاني كشمعة ابتلاع. أما عند دمجهما في K(2)t = (3920, 3928, 3868, 3926)، فإن عمود الـ 48 ساعة يتكشف عن مطرقة صاعدة مثالية (D2 Hammer) بجسم طوله 6 دولارات وذيل رفض سفلي طوله 52 دولاراً (أي 8.7× أضعاف طول الجسم).
3. الهندسة المطبّعة بالتقلب، ودوال الانتماء النووية الملساء، ومركبات DTO الخمس
تعاني نصوص المؤشرات التقليدية من عدم الاستمرارية الحادة (Cliff-Edge Discontinuity). فقاعدة العتبة المنطقية الثنائية I(x ≥ θ) تخرج القيمة 0 عندما يبلغ طول الظل 9.999 نقطة pip ثم تقفز فجأة إلى 1 عند 10.001 نقطة pip. وعبر أكثر من 200 أداة مالية تمتد من EURUSD (~1.10) إلى XAUUSD (~3,900) وBTCUSD (~63,500)، تحطم قواعد النقاط الثابتة خاصية اللاتغير القياسي وتزعزع استقرار الاحتمالات خارج العينة.
يلغي نموذج DTO تحيز الوحدات السعرية والقفزات المنطقية الحادة معاً؛ إذ تُسقط كل شمعة (Ot, Ht, Lt, Ct) على الأفق الزمني τ في إحداثيات لابُعدية مقسومة على متوسط المدى الحقيقي المحلي لـ 14 فترة ATRt(14):
في المعادلة (3)، يمثل bt قناعة الجسم الموجهة والمطبّعة، ويمثل ut وlt ظلي الرفض العلوي والسفلي المطبّعين، بينما يمثل ρt تمدد العمود المعدل بالتقلب. ويعطي أخذ النسب كفاءة الجسم إلى المدى المحدودة ηt = bt / (ρt + ε) ∈ [-1, 1] وعدم تماثل رفض الذيول αt = (lt - ut) / (ρt + ε) ∈ [-1, 1].
بدلاً من تغذية الإحداثيات (bt, ut, lt, ρt) في دوال خطوة هشة I(x ≥ θ)، يقيّم نموذج DTO دوال انتماء نووية ملساء مستمرة بمعيار ليبشيتز Kh(x - θ) = (1 + exp(-(x - θ)/h))-1 بمعامل تمليس موجب h > 0. فإذا وقعت العتبة عند θ = 10.0 نقاط pip بعرض نطاق h = 1.5 نقطة pip، يسجل فتيل بطول 9.999 نقطة درجة 0.4998 ويسجل فتيل بطول 10.001 نقطة درجة 0.5002. وهكذا لا تتسبب الاهتزازات السعرية الطفيفة أبداً في تقلبات ثنائية مضطربة بين التشغيل والإيقاف.
ربط الأبعاد الخمسة الملساء لنموذج DTO بالمقاييس المرصودة في المحرك
داخل منظومة 4CastMachine AI، تقابل تلك الأبعاد الخمسة المستمرة للمتشعب الرياضي مباشرة المقاييس الخمسة القابلة للرصد التي ينشرها محرك الفرص التداولية اليومية (DTO):
| بعد متشعب DTO والمخرج | المجال العددي | الدلالة الرياضية والهيكلية المستمرة |
|---|---|---|
1. انحياز الاتجاه (Market Strength) |
مستمر (ℝ) | مؤشر أملس للنظام الاتجاهي: > +20 = اتجاه صاعد (يفضل صفقات الشراء عند التراجع نحو Buy Zone)؛ < -20 = اتجاه هابط (يفضل صفقات البيع عند الارتداد نحو Sell Zone)؛ [-20, +20] = نطاق عرضي (يكبح مطاردة الاختراقات وسط النطاق). |
2. انحراف الزخم (RoCT) |
[-100, +100] |
معدل التغير اليومي (Rate of Change Today): تشبع أملس محدود لاندفاع الجسم المطبّع بالتقلب (bt · ηt). تعكس القراءات التي تحقق |RoCT| ≥ 80 توسعاً مؤسسياً حاسماً مع حد أدنى من رفض الفتائل المعاكسة. |
3. القرب من المنطقة الهيكلية (PV وδt) |
[-100, +100] ووحدات ATR |
يقرن تقوس الموجة المحلية عبر عدة أعمدة (PV > 0 = قاع Valley؛ وPV < 0 = قمة Peak مؤكدة بالأعمدة المجاورة) بالمسافة المستمرة δt إلى مناطق الشراء والبيع النشطة وأرجل تصحيح فيبوناتشي. |
4. عدم التماثل المعدل بالتقلب (HShT) |
[-100, +100] |
نواة ملساء لرفض الفتائل فوق (ut, lt, bt) مشروطة بموقع الموجة: > 0 = مطرقة Hammer (ظل سفلي طويل قرب الدعم)؛ و< 0 = شهاب ساقط Shooting Star (ظل علوي طويل قرب المقاومة). |
5. المواءمة متعددة الأطر الزمنية (D2 و15m..W) |
متجه مركب | يقيّم هندسة العمود المدمج لـ 48 ساعة K(2)t جنباً إلى جنب مع اتساق مستويات Pivot عبر خرائط الطريق للأطر 15m و30m و1h و4h وD وW، مكافئاً التماسك الاتجاهي متعدد المقاييس. |
بوابة مقبولية المنطقة الهيكلية وانضباط الشمعة المغلقة
لا يعمل نموذج DTO أبداً في الفراغ السعري بعيداً عن السيولة المؤسسية. وبترجمة اكتشاف أوسلر [14] لتكتل أوامر الحد الاستباقية في دفاتر الأوامر إلى شرط حدي رياضي صريح (الدرس 3 من استراتيجية Trend Hunter)، فإن الشمعة اليومية المغلقة عند السعر Ct لا تتأهل بالنسبة إلى منطقة شراء (Buy Zone) أو منطقة بيع (Sell Zone) أسبوعية أو يومية نشطة 𝒵t = [Zmin, Zmax] إلا إذا حققت فجوتها المطبّعة δt هامش المقبولية القريب من المنطقة:
يحسب المقام ATR(264, D) هنا متوسط المدى الحقيقي اليومي عبر سنة تداول كاملة (264 جلسة = 12 شهراً × 22 يوم تداول). ويحول اعتماد خط أساس سنوي دون تشويه مقياس القرب من المنطقة بفعل أسبوع عطلات هادئ أو صدمة إخبارية ليوم واحد.
لنفترض أن زوج EURUSD يحمل مدى يومياً سنوياً قدره ATR(264, D) = 68 نقطة pip فوق منطقة شراء أسبوعية تمتد من 1.0800 إلى 1.0840. تقبل المعادلة (4) شمعة مطرقة يومية مغلقة حتى مسافة 34 نقطة pip قبل حافة المنطقة (أي حتى 1.0874)، ملتقطة الانعطافات التي تمتص فيها أوامر الحد المؤسسية المعروض السعري مبكراً [14]، في حين تحجب الشموع المعلقة في الهواء عند 1.0950 (δt = 1.62 > 0.5). وبصورة متناظرة تماماً، يعتمد إلغاء الفرضية على وقف الخسارة المرن بإغلاق الشمعة (Soft Stop Loss): فإما أن تغلق شمعة يومية كاملة خارج الحافة الخارجية للمنطقة، أو يكسر ما لا يقل عن 80% من جسم الشمعة المغلقة خارج حدود صندوق المراقبة (Watch box). ويبطل انتظار إغلاق العمود مفعول ذيول كسح الوقف اللحظية ويلغي تحيز المراجعة أثناء تشكل الشمعة.
4. معايرة الاحتمالات بقواعد التسجيل السليمة وتحجيم كيلي الكسري المقلص
لنفترض أن متشعب DTO خماسي المركبات أخرج درجة مركبة خاماً zt لفرصة مقبولة داخل المنطقة. إن تغذية الدرجة السينية غير المعايرة σ(zt) مباشرة في معادلة تحجيم الصفقات تعد خطأً كمياً كلاسيكياً فادحاً؛ إذ تعاني نماذج التعلم غير الخطية الحديثة باستمرار من الثقة الزائفة للدالة السينية، فتصدر درجة 0.85 على فرص لا يتجاوز معدل فوزها التجريبي خارج العينة 0.57 (غو وآخرون Guo et al. [7]).
تفكيك ميرفي لخسارة براير التربيعية والمعايرة الرتيبة المتساوية
كي يتمكن الاحتمال المقدّر p̂t ∈ [0, 1] لاكتمال الهدف الثنائي Yt ∈ {0, 1} (بلوغ الهدف الأولي TP1 أو S1 قبل الإلغاء بإغلاق الشمعة) من توجيه رأس المال بأمان، يجب أن يحقق شرط الموثوقية خارج العينة: ℙ(Yt = 1 | p̂t = p) = p. ويكافئ تقييم التوقعات بموجب قواعد التسجيل السليمة تماماً (براير [2]؛ وغنايتينغ ورافتري [6]) الاحتمالات الشرطية الصادقة دون سواها. وبتجميع N من التوقعات التاريخية في K شريحة عددية حجم كل منها nk ومتوسط توقعها p̄k ومعدل تحققها التجريبي ȳk ومعدل الأساس الكلي ȳ، اشتق ميرفي (Murphy [12]) التجزئة الثلاثية الدقيقة التالية:
يعزل كل مجموع في الطرف الأيمن من المعادلة (5) خاصية إحصائية مميزة. فالحد الأول هو خطأ الموثوقية (Reliability Error) (أي فجوة عدم المعايرة، ويبلغ قيمته الدنيا عند 0 عندما تقع احتمالات التوقع مباشرة فوق القطر ذي الزاوية 45 درجة p̄k = ȳk). أما الحد الثاني، الداخل بإشارة سالبة، فهو القدرة التمييزية (Resolution) (أي حدة الفصل بين الأنظمة السعرية، وهي تخفض خسارة براير كلما انفصلت الشرائح بوضوح إلى فرص منخفضة الاحتمال وأخرى عالية الاحتمال بعيداً عن المتوسط العام ȳ). ويمثل الحد الأخير ȳ(1 - ȳ) تباين معدل الأساس غير القابل للاختزال.
تفضح المعادلة (5) نمطي فشل أدوات الأفراد بالأرقام الصريحة. فالماسح غير المشروط للشموع الذي تحوم جميع شرائحه حول ȳk ≈ 0.50 يمتلك قدرة تمييزية صفرية (BS ≈ 0.250، مطابقاً للتخمين العشوائي). وفي المقابل، فإن روبوت الصندوق الأسود غير المعاير الذي يدعي p̄k = 0.85 بينما معدل التحقق الفعلي ȳk = 0.55 يتكبد عقوبة موثوقية فادحة قدرها (0.85 - 0.55)2 = 0.090 تستدرج المستخدمين إلى رافعة مالية متهورة. وتدفع المعايرة الرتيبة المتساوية (Isotonic Calibration) خارج الطيات [7] خطأ الموثوقية نحو الصفر، بينما يرفع التكييف على المناطق الهيكلية القدرة التمييزية.
التحجيم الكسري الأمثل للصفقات تحت عدم اليقين المعرفي للمعاملات
بمجرد أن يوفّر نموذج DTO احتمالية معايرة للفرصة p̂t وتحدد خارطة الطريق الهيكلية على الشارت صافي نسبة العائد إلى المخاطرة bt = (ΔTP,t - cspread) / (ΔSL,t + cspread)، كيف ينبغي أن تتدرج المخاطرة عبر الصفقات المختلفة؟
في ظل غياب خطأ تقدير المعاملات، أثبت كيلي (Kelly [8]) أن المخاطرة بنسبة رأس المال f*t = (pt bt - (1 - pt)) / bt تعظم النمو اللوغاريتمي التقاربي للثروة. غير أنه في الأسواق المالية غير المستقرة إحصائياً، يظل p̂t تقديراً خاضعاً للتباين المعرفي σ2p,t = Var(p̂t | ℱt).
وقد أثبت ماكلين وثورب وزيمبا (MacLean, Thorp, and Ziemba [10]) وثورب (Thorp [17]) عدم تماثل حاد حول النقطة f*t. فتقليص حصة كيلي بمعامل λ ∈ (0, 1) يحتفظ بنسبة λ(2 - λ) من أقصى نمو هندسي مع خفض تباين العوائد إلى λ2. وتحديداً، يحتفظ نصف كيلي (λ = 0.50) بنسبة 75% من النمو المركب مع تقليص تباين المحفظة بنسبة 75%. وفي المقابل، فإن المبالغة في الرهان لما يتجاوز 2 f*t تدفع النمو المركب طويل الأجل إلى المنطقة السالبة حتى في نظام ذي توقع رياضي موجب! وبالتكامل عبر تباين التقدير σ2p,t وارتباط المراكز المتعددة في المحفظة، أثبت بيكر وماكهيل (Baker and McHale [1]) أن مخاطرة رأس المال المثلى لكل صفقة rt وحجم الوحدات Qt ينكمشان بصورة رتيبة:
في المعادلة (6)، يمثل Et حقوق ملكية الحساب، ويمثل rmax السقف الأقصى لمخاطرة الصفقة الواحدة في المحفظة (وعادة ما يتراوح بين 1.0% و2.0%)، ويمثل ΔSL,t مسافة وقف الخسارة الهيكلي، بينما يمثل Vunit القيمة الدولارية لكل وحدة سعرية.
لاحظ كيف تحمي المعادلة (6) رأس المال بصورة تلقائية تماماً. فكلما أفرزت السوق هندسة شموع ملتبسة أو نسبة عائد إلى مخاطرة ضعيفة (p̂t bt ≤ 1 - p̂t)، يصبح البسط غير موجب ويضبط مشغل القص المخاطرة عند الصفر (rt = 0). وعندما تصطف أبعاد DTO الخمسة بنقاء داخل المنطقة الهيكلية، تتدرج rt بسلاسة نحو السقف rmax. كما تحكم قوة DTO توقيت نقل الوقف إلى نقطة التعادل (الدرس 6 من استراتيجية Trend Hunter)؛ فعندما يستقر متوسط وايلدر الأسي لـ 21 يوماً (WEMA-21) قرب نقطة الدخول، تنقل صفقات DTO المعتدلة وقف الخسارة إلى نقطة التعادل (Break-Even) فور ملامسة WEMA-21، بينما تحتفظ صفقات DTO عالية القناعة بهامش الوقف حتى يتجاوز السعر متوسط WEMA-21 بمقدار +1.0 ATR(264, D).
5. التطبيق العددي الحي على BTCUSD 4h والأرشيف متعدد الأصول المدقق (2015-2026)
يوثق الشكل 3 خارطة طريق إنتاجية حية لزوج BTCUSD 4h على منصة 4CM-AI Charts. وتظهر كل الحدود الهيكلية اللازمة لتقييم المعادلات من (3) إلى (6) مرسومة بصراحة على الشارت قبل التنفيذ.
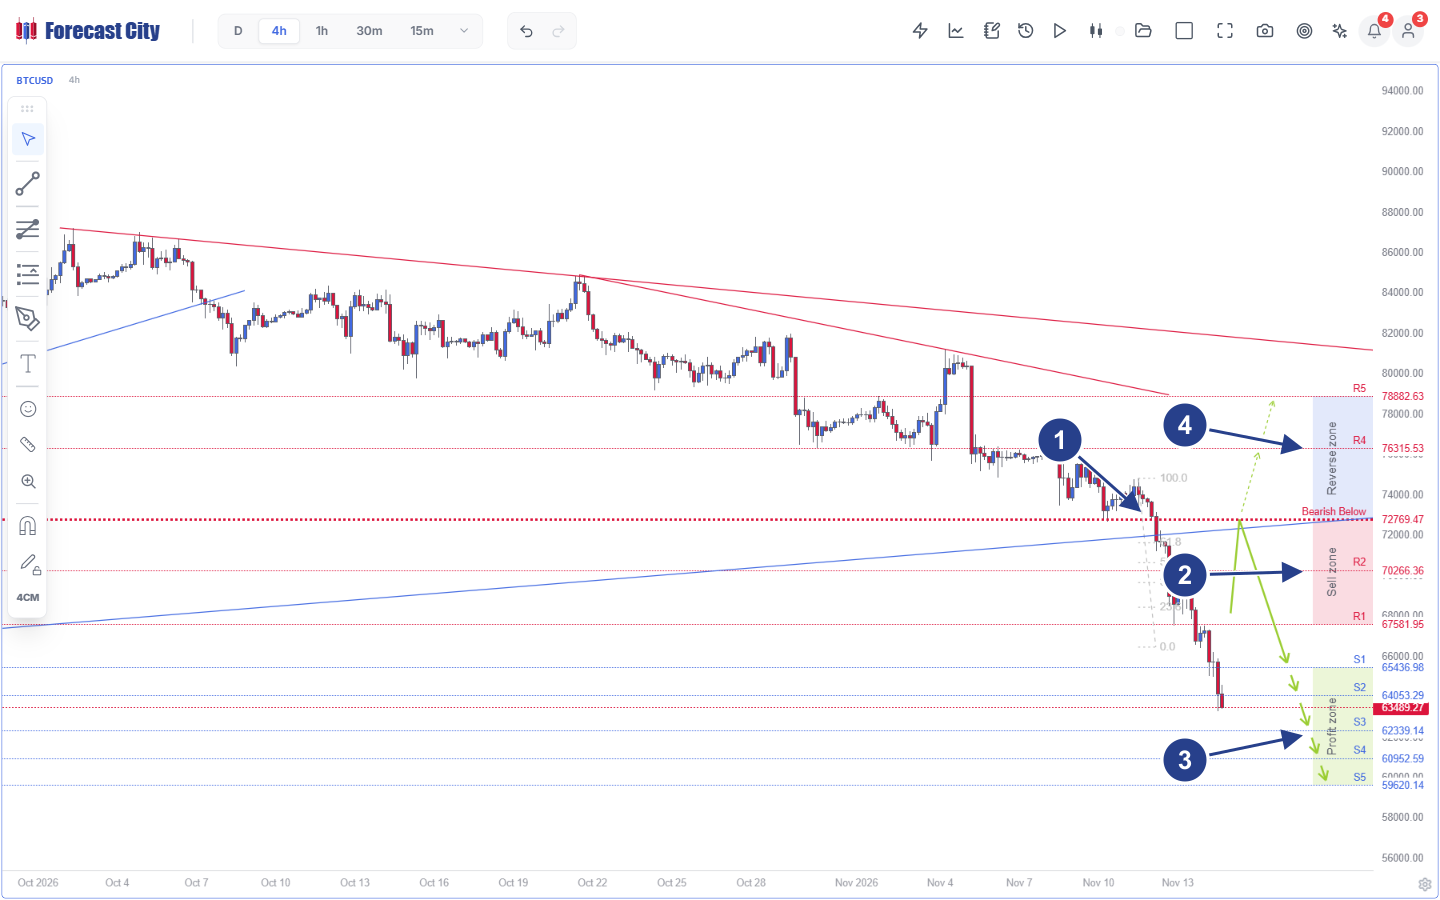
- 1كسر القطبية ومرساة فيبوناتشي (72,769.47): كسر خط الدعم الأزرق الصاعد المتوافق مع موجة فيبوناتشي 100.0-0.0 ومع مستوى الإلغاء الهيكلي الأحمر المنقط
Bearish Below 72,769.47(Pivot). - 2منطقة البيع النشطة Sell Zone (R1 67,581.95 - R2 70,266.36): منطقة عرض مؤسسية مسقوفة بمستوى الإلغاء
72,769.47، وتحدد النافذة السعرية الدقيقة التي تتأهل داخلها شموع الرفض الهابطة في نموذج DTO للدخول البيعي. - 3الأسهم الخضراء الأساسية ومنطقة جني الأرباح Profit Zone (S1-S5): خارطة الطريق الهابطة التي تستهدف على التوالي
S1 65,436.98وS2 64,053.29وS3 62,339.14وS4 60,952.59وS5 59,620.14(حيث يتداول السعر الفوري عند63,489.27أسفل الهدف S2). - 4منطقة الانعكاس المشروطة Reverse Zone (R4 76,315.53 - R5 78,882.63): خطة الطوارئ الصاعدة المرسومة مسبقاً (الأسهم الخضراء المتقطعة)، ولا تتفعل إلا إذا أغلقت شمعة مكتملة فوق مستوى الإلغاء الهابط
72,769.47.
لنتتبع الحساب الرياضي الدقيق للمعادلات من (3) إلى (6) على الشكل 3 لمحفظة بقيمة $50,000 (بسقف مخاطرة rmax = 1.50%):
- مصفوفة الأنظمة عبر الأطر الزمنية: في هذه اللقطة، تصطف الأطر القصيرة والمتوسطة في اتجاه هابط:
15m Bearish below 66,422.24، و30m Bearish below 67,491.42، و1h Bearish below 70,241.19، و4h Bearish below 72,769.47. أما الأطر الأعلى فتقرأD Bullish above 67,248.00وW Bullish above 48,879.14. لاحظ أن الحدR1 67,581.95يرتكز مباشرة فوق عتبة القطبية اليومية67,248.00، مما يؤكد سبب كون جني الأرباح المتدرج عبرS1-S5ضرورة هيكلية لا غنى عنها. - شمعة رفض إعادة الاختبار المقبولة داخل منطقة البيع: لنفترض عمود إعادة اختبار على إطار
4hيرتد صعوداً داخلSell zone(67,581.95 - 70,266.36) بسعر افتتاحO_t = 68,900.00، ويكسح السيولة حتىH_t = 70,190.00قربR2، ويهبط إلىL_t = 68,350.00، ثم يغلق عندC_t = 68,500.00في ظل تقلب محلي قدرهATR_t(14) = 1,420.00 USD. - إحداثيات العمود المطبّعة (المعادلة 3): يبلغ الجسم الموجه bt = -400 / 1,420 = -0.282، ويبلغ الفتيل العلوي ut = 1,290 / 1,420 = +0.908، والفتيل السفلي lt = 150 / 1,420 = +0.106. ويبلغ المدى المطبّع ρt = 1,840 / 1,420 = 1.296، مما يعطي عدم تماثل للذيول قدره αt = (150 - 1,290) / 1,840 = -0.620 (أي رفض بيعي نقي بنمط الشهاب الساقط بنسبة فتيل علوي إلى الجسم تبلغ
3.22x). - بوابة المنطقة والاحتمالية المعايرة (المعادلتان 4-5): بما أن الإغلاق Ct = 68,500.00 يقع داخل النطاق
[67,581.95, 70,266.36]، فإن فجوة المنطقة تساوي δt = 0 ≤ 0.5. ويُسقط اصطفاف الزخم الهابط على الأطر15m-4hمع عدم التماثل السالب القوي لمقياسHShTوالقرب من المقاومة عبر المعايرة الرتيبة المتساوية إلى احتمالية معايرة قدرها p̂t = 0.67. - تحجيم كيلي الكسري المقلص (المعادلة 6): باستهداف المستوى
S3 = 62,339.14(ΔTP = 6,160.86 USD) مقابل الإلغاء الهيكلي أعلىPivot = 72,769.47(ΔSL = 4,269.47 USD مضافاً إليه$25للسبريد والانزلاق)، نحصل على صافي نسبة عائد إلى مخاطرة قدره bt = 6,135.86 / 4,294.47 = 1.429. تبلغ حصة كيلي غير المقلصة لرهان منفرد f*t = (0.67 × 1.429 - 0.33) / 1.429 = 0.439 (أي المخاطرة بـ 43.9% من الحساب في وقف واحد!). وبتطبيق معامل الانكماش المؤسسي لتباين التقدير وتعدد المراكز λ(σ2p,t) = 0.032 (نحو 1/31 من كيلي الكامل)، تتحدد المخاطرة عند rt = 1.40% (أي مخاطرة قدرها$700.00)، مما يعطي حجماً دقيقاً للصفقة يبلغ Qt = $700.00 / $4,294.47 = 0.163 BTC. - حجب المطاردة المتأخرة عند السعر الفوري 63,489.27: بمجرد وصول السعر إلى القراءة الفورية الملتقطة عند
63,489.27(متجاوزاً بالفعل الهدفينS1وS2)، تتسع المسافة عائدة إلى حافة منطقة البيعR1 67,581.95لتبلغ4,092.68 USD(δt > 0.5) وينضغط العائد المتبقي إلى المخاطرة دون0.40؛ فتخرج المعادلة (6) فوراً rt = 0، حاجبةً البيع الانفعالي المتأخر.
قراءات الحالات اليومية التاريخية والسجل متعدد الأصول المدقق (2015-2026)
توضح حالتان يوميتان كلاسيكيتان من أرشيف DTO آلية التكييف المطابقة داخل المناطق الأسبوعية. فعلى زوج USDJPY (بتاريخ 2014-07-02)، سبقت قراءة قاع يومي مغلق Valley = +32 داخل منطقة شراء أسبوعية موجة صعود امتدت 112 يوم تداول وحققت +1,132.7 نقطة قياسية pip (11,327 نقطة خماسية على MT4). وعلى زوج EURUSD (بتاريخ 2014-05-09)، سبقت قراءتا Shooting Star = -66 وPeak = -82 متزامنتان داخل منطقة بيع أسبوعية موجة هبوط امتدت 150 يوم تداول وحققت +1,028.7 نقطة قياسية pip (10,287 نقطة خماسية).
وعبر أرشيف استراتيجية Trend Hunter المدقق علنياً (من عام 2015 حتى سبتمبر 2026)، أثبت إقران المناطق الأسبوعية واليومية لمحرك 4CastMachine AI بمشغلات DTO للشموع المغلقة والأهداف المتدرجة عبر أكثر من 2,000 فرصة تداولية أفضلية مستدامة عبر فئات الأصول:
- الفوركس (961 صفقة مغلقة عبر 36 زوجاً، 2015-2026): حققت 89.9% إغلاقات رابحة و91.3% اكتمالاً للهدف الأول TP1 بوسيط زمني قدره 3.0 أيام. ولم يُضرب وقف الخسارة إلا في 5.8% فقط (56 من أصل 961 صفقة)، مما أنتج عامل ربح قدره 7.69 مع صافي عائد موجب في جميع السنوات التقويمية الاثنتي عشرة بلا استثناء.
- السلع والمعادن (128 صفقة مغلقة عبر الذهب والفضة والنفط الخام): سجلت 89.1% إغلاقات رابحة باستخدام هوامش التقلب السنوية
ATR(264, D)وإلغاء وقف الخسارة المرن بإغلاق الشمعة. - العملات الرقمية (780 صفقة مغلقة عبر 126 رمزاً منذ عام 2017): حققت 85.6% إغلاقات رابحة، ومتوسط ربح قدره +16.9% لكل فرصة، وعامل ربح قدره 6.38 عبر الدورات الصاعدة والهابطة الكاملة.
الأسئلة الشائعة
لماذا تُظهر ماسحات الشموع المستقلة دقة عشوائية تقارب ~50% في الاختبارات العلمية المحكمة؟
لماذا يستبدل نموذج DTO قواعد نسب الفتائل المنطقية بدوال نوى ملساء مطبّعة بمتوسط ATR؟
لماذا يقيّم نموذج DTO الشمعة المدمجة ليومين (D2) إلى جانب الشمعة اليومية المفردة؟
لماذا يجب تقليص تحجيم كيلي للصفقات تبعاً لتباين تقدير الاحتمالات؟
الأبحاث المحكمة والمصادر المؤسسية
- [1]Baker, R. D., & McHale, I. G. (2013). Optimal Betting Under Parameter Uncertainty: Improving the Kelly Criterion. Decision Analysis, 10(3), 189-199. https://doi.org/10.1287/deca.2013.0271
- [2]Brier, G. W. (1950). Verification of Forecasts Expressed in Terms of Probability. Monthly Weather Review, 78(1), 1-3. DOI
- [3]Caginalp, G., & Laurent, H. (1998). The predictive power of price patterns. Applied Mathematical Finance, 5(3-4), 181-205. https://doi.org/10.1080/135048698334637
- [4]Detzel, A., Liu, H., Strauss, J., Zhou, G., & Zhu, Y. (2021). Learning and predictability via technical analysis: Evidence from bitcoin and stocks with hard-to-value fundamentals. Financial Management, 50(1), 107-137. https://doi.org/10.1111/fima.12310
- [5]Garman, M. B., & Klass, M. J. (1980). On the Estimation of Security Price Volatilities from Historical Data. The Journal of Business, 53(1), 67-78. https://doi.org/10.1086/296072
- [6]Gneiting, T., & Raftery, A. E. (2007). Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association, 102(477), 359-378. https://doi.org/10.1198/016214506000001437
- [7]Guo, C., Pleiss, G., Sun, Y., & Weinberger, K. Q. (2017). On Calibration of Modern Neural Networks. Proceedings of the 34th International Conference on Machine Learning (ICML), PMLR 70, 1321-1330. PMLR Link
- [8]Kelly, J. L., Jr. (1956). A New Interpretation of Information Rate. The Bell System Technical Journal, 35(4), 917-926. https://doi.org/10.1002/j.1538-7305.1956.tb03809.x
- [9]Lo, A. W., Mamaysky, H., & Wang, J. (2000). Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation. The Journal of Finance, 55(4), 1705-1765. https://doi.org/10.1111/0022-1082.00265
- [10]MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (2010). The Kelly Capital Growth Investment Criterion: Theory and Practice. Hackensack, NJ: World Scientific. https://doi.org/10.1142/7598
- [11]Marshall, B. R., Young, M. R., & Rose, L. C. (2006). Candlestick technical trading strategies: Can they create value for investors? Journal of Banking & Finance, 30(8), 2303-2323. https://doi.org/10.1016/j.jbankfin.2005.08.001
- [12]Murphy, A. H. (1973). A New Vector Partition of the Probability Score. Journal of Applied Meteorology, 12(4), 595-600. DOI
- [13]Nison, S. (1991). Japanese Candlestick Charting Techniques. New York: New York Institute of Finance / Prentice Hall.
- [14]Osler, C. L. (2003). Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [15]Parkinson, M. (1980). The Extreme Value Method for Estimating the Variance of the Rate of Return. The Journal of Business, 53(1), 61-65. https://doi.org/10.1086/296071
- [16]Rogers, L. C. G., & Satchell, S. E. (1991). Estimating variance from high, low and closing prices. The Annals of Applied Probability, 1(4), 504-512. https://doi.org/10.1214/aoap/1177005835
- [17]Thorp, E. O. (2006). The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market. In Handbook of Asset and Liability Management, Vol. 1, 385-428. Elsevier. DOI
- [18]Yang, D., & Zhang, Q. (2000). Drift-Independent Volatility Estimation Based on High, Low, Open, and Close Prices. The Journal of Business, 73(3), 477-492. https://doi.org/10.1086/209650