El análisis clásico de velas japonesas adolece de dos defectos matemáticos. Primero, discretiza excursiones continuas tetradimensionales de precios (O, H, L, C) mediante umbrales booleanos discontinuos. Segundo, activa patrones de forma incondicional sin referencia a las zonas institucionales de liquidez. Este artículo establece los fundamentos econométricos del modelo Daily Trading Opportunity (DTO) dentro de 4CastMachine AI. Mediante estimadores de varianza de valores extremos en tiempo continuo (Parkinson, Garman-Klass, Rogers-Satchell y Yang-Zhang), demostramos que las tuplas completas OHLC contienen entre 7.4x y 14x más eficiencia estadística asintótica que las series basadas únicamente en cierres. Mostramos además por qué las velas fusionadas de dos barras (D2) mejoran la relación información-ruido direccional en +41.4%. A continuación, formulamos coordenadas de barra normalizadas por volatilidad mediante ATR a lo largo de cinco dimensiones suaves de DTO: Sesgo Tendencial (Market Strength), Excursión de Impulso (RoCT), Proximidad a Zona Estructural (PV y margen de zona), Asimetría Ajustada por Volatilidad (HShT) y Alineación Multitemporal. Finalmente, acoplamos probabilidades calibradas de forma isotónica con el dimensionamiento fraccional de Kelly contraído por varianza epistémica y recorremos paso a paso una hoja de ruta en vivo sobre BTCUSD 4h junto con el registro auditado de 2015-2026.
1. Por qué los escáneres incondicionales de patrones de velas fracasan empíricamente
Los paquetes minoristas de gráficos incorporan de forma rutinaria escáneres automatizados de patrones de velas. Cada pocos minutos, estos escáneres recorren cientos de símbolos y estampan etiquetas binarias como Hammer (Martillo), Shooting Star (Estrella Fugaz), Doji o Engulfing (Envolvente) allí donde aparecen proporciones fijas de mechas. Se induce así a los operadores a tratar cada icono estampado como un disparador autónomo de entrada.
La econometría financiera arbitrada refuta esa práctica de plano. Marshall, Young y Rose [11] pusieron a prueba todas las reglas clásicas japonesas de una y múltiples velas catalogadas por Nison [13] sobre los valores integrantes del Dow Jones Industrial Average a lo largo de una muestra diaria de diez años. Al contrastar los retornos frente a modelos nulos GARCH, ARMA y bootstrap tras descontar costos de transacción, demostraron que los patrones incondicionales de velas generan cero retorno excedente estadísticamente significativo.
¿Por qué fracasa una figura de manual cuando se escanea sobre un universo de mercado no condicionado? Cuatro estudios fundacionales aíslan el mecanismo subyacente:
- Ausencia de agotamiento previo de tendencia (Caginalp y Laurent [3]): Al formalizar las desigualdades geométricas de las velas en datos diarios del S&P 500, Caginalp y Laurent hallaron ventaja estadísticamente significativa fuera de muestra únicamente tras condicionar las barras de giro sobre una tendencia direccional previa de varios días. Un Martillo en medio del ruido lateral de mitad de rango no rinde mejor que lanzar una moneda al aire.
- Condicionamiento sobre extremos no paramétricos (Lo, Mamaysky y Wang [9]): Aplicando suavizado por núcleos de Nadaraya-Watson para extraer picos y valles locales, Lo, Mamaysky y Wang evaluaron las leyes condicionales de retorno mediante estadísticos de Kolmogorov-Smirnov. Las estructuras geométricas desplazan significativamente las distribuciones futuras de retorno (p < 0.01) solo en verdaderos extremos de giro.
- Agrupamiento asimétrico del libro institucional de órdenes (Osler [14]): Al inspeccionar libros institucionales de órdenes límite y stop en divisas, Osler documentó dos asimetrías críticas. Las órdenes límite institucionales de toma de beneficios se agrupan justo por delante de las grandes zonas de soporte y resistencia, haciendo que el precio gire ligeramente antes de tocar las líneas teóricas de manual. A la inversa, las órdenes stop-loss a mercado se concentran inmediatamente detrás de esos bordes, alimentando breves barridos intradía antes de que el precio retome la tendencia.
- Asimetría información-ruido por clase de activo (Detzel et al. [4]): Los modelos de equilibrio con aprendizaje racional muestran que el condicionamiento técnico de regímenes alcanza sus mayores mejoras de ratio de Sharpe allí donde los anclajes instantáneos de flujos de caja están ausentes o son macroestocásticos. Los activos digitales, las divisas al contado y los metales preciosos exhiben la mayor persistencia estructural en torno a las zonas multihorizonte de liquidez.
Estos cuatro hallazgos establecen nuestra regla arquitectónica primordial. Un modelo cuantitativo de velas debe sustituir la caza aislada de figuras booleanas por una geometría continua de barras evaluada estrictamente dentro de zonas estructurales de temporalidad superior.
2. Cálculo estocástico de la eficiencia OHLC y fusión de dos barras
Antes de construir un estimador probabilístico de velas, surge una pregunta estadística fundamental. ¿Por qué modelar la barra de cuatro coordenadas Kt = (Ot, Ht, Lt, Ct) cuando los osciladores estándar como RSI, MACD y medias móviles emplean únicamente precios de cierre {Ct}? El cálculo estocástico en tiempo continuo ofrece una respuesta exacta. Descartar la apertura, el máximo y el mínimo desperdicia aproximadamente entre el 85% y el 93% de la información estadística de Fisher contenida en la trayectoria del precio de cada sesión.
Modélese el precio logarítmico intravela Xs = ln Ss durante la sesión t como una difusión de Itô dXs = μt ds + σt dWs tras un salto de apertura entre sesiones ot = ln(Ot / Ct-1). Mídanse tres excursiones logarítmicas respecto a la apertura de la sesión: excursión superior ut = ln(Ht / Ot) ≥ 0, excursión inferior dt = ln(Lt / Ot) ≤ 0, cuerpo logarítmico con signo ct = ln(Ct / Ot) y rango logarítmico completo rt = ut - dt = ln(Ht / Lt).
Cuando la varianza se estima únicamente a partir de retornos logarítmicos de cierre a cierre (σ̂2CC,t = ct2), una sesión volátil que se disparó un 3% intradía y cayó un 3% de vuelta a su apertura parece idéntica a una barra plana en un día festivo. Medir la Eficiencia Relativa Asintótica (ARE = Var(σ̂2CC) / Var(σ̂2)) cuantifica exactamente la información transportada por las mechas y los cuerpos:
Desgranar los estimadores que sustentan la Ecuación (1) revela por qué las tuplas completas OHLC dominan sobre los filtros basados solo en el cierre:
- Rango de valores extremos de Parkinson [15]: Utilizar únicamente el rango logarítmico máximo-mínimo σ̂2P,t = rt2 / (4 ln 2) ≈ 0.3607 rt2 proporciona
4.91xla eficiencia de la varianza cierre a cierre. - Ajuste de cuerpo de Garman-Klass [5]: Combinar el rango rt2 con el cuerpo con signo ct2 en σ̂2GK,t eleva la eficiencia hasta
7.4x. Un solo año de barras diarias OHLC aporta la precisión estadística de más de siete años de precios de cierre. - Invarianza a la deriva de Rogers-Satchell [16] y síntesis con saltos de Yang-Zhang [18]: Los regímenes tendenciales presentan deriva distinta de cero (μt ≠ 0). Rogers y Satchell construyeron σ̂2RS,t mediante productos de mechas superior e inferior para que la estimación de varianza permanezca insesgada bajo cualquier pendiente tendencial μt. Posteriormente, Yang y Zhang combinaron la varianza del salto de apertura σ̂2o, la varianza del cuerpo σ̂2c y σ̂2RS hasta alcanzar
14xde eficiencia multivela.
Obsérvese el peso negativo del cuerpo -(2 ln 2 - 1) ct2 ≈ -0.3863 ct2 en Garman-Klass junto con el producto de mechas en Rogers-Satchell. Compárense dos barras diarias de EURUSD que abarcan ambas un 1.00% (rt = 0.0100, unos 110 pips). La Barra A abre en su mínimo y cierra en su máximo (ct = 0.0100, cero mechas): σ̂2GK = 0.1137 × 10⁻⁴ y σ̂2RS = 0, aislando una convicción tendencial unidireccional limpia. La Barra B abre y cierra en su punto medio (ct = 0, mechas simétricas superior e inferior de 55 pips): σ̂2GK = 0.5000 × 10⁻⁴ y σ̂2RS = 0.5000 × 10⁻⁴, multiplicando por más de cuatro la varianza de rechazo intravela. La anatomía de la vela separa directamente la deriva direccional frente al rechazo bidireccional del flujo de órdenes.
Agregación temporal y la vela fusionada de dos días (D2)
El análisis diario de una sola barra padece un artefacto horario inevitable. Los cortes de cierre de sesión, como las 23:59 UTC en criptoactivos o las 17:00 EST en divisas, seccionan el flujo continuo de órdenes institucionales en una marca temporal arbitraria. Cuando una mesa macro absorbe órdenes de venta al final del Día t - 1 e impulsa el tramo de recuperación en el Día t, un escáner diario percibe dos velas parciales en lugar de un rechazo completo.
Para eliminar la distorsión del corte de sesión, DTO calcula la vela fusionada de dos días K(2)t en paralelo a cada barra individual Kt:
En la Ecuación (2), Ot-1 es el precio de apertura de la primera sesión, Ct es el precio de cierre de la segunda sesión, y el máximo y el mínimo abarcan los extremos de los dos días. Bajo una deriva persistente μ y ruido independiente de sesión σ, la amplitud direccional se duplica mientras la desviación típica del ruido escala por √2.
Fusionar dos barras diarias eleva la relación deriva-ruido direccional en √2 ≈ +41.4% y unifica la taxonomía de giros multivela. Supongamos que el Oro (XAUUSD) abre el Día 1 en 3,920, cae hasta 3,872 y cierra débil en 3,878; en el Día 2 barre 3,868 y remonta para cerrar en 3,926. Vistas por separado, el Día 1 parece bajista y el Día 2 parece una vela envolvente. Fusionadas en K(2)t = (3920, 3928, 3868, 3926), la barra de 48 horas conforma un canónico Martillo D2 alcista con un cuerpo de 6 dólares y una cola inferior de rechazo de 52 dólares (8.7× la longitud del cuerpo).
3. Geometría normalizada por volatilidad, pertenencia por núcleos suaves y los cinco componentes DTO
Los scripts tradicionales de indicadores adolecen de discontinuidad de borde abrupto. Una regla booleana por umbral I(x ≥ θ) devuelve 0 cuando una sombra mide 9.999 pips y salta a 1 en 10.001 pips. A lo largo de más de 200 instrumentos que abarcan EURUSD (~1.10), XAUUSD (~3,900) y BTCUSD (~63,500), las reglas fijas en pips rompen la invarianza de escala y desestabilizan las probabilidades fuera de muestra.
DTO elimina tanto el sesgo de unidades como los saltos booleanos. Cada vela (Ot, Ht, Lt, Ct) en el horizonte τ se proyecta en coordenadas adimensionales divididas por el Rango Verdadero Medio local de 14 períodos ATRt(14):
En la Ecuación (3), bt es la convicción normalizada del cuerpo con signo, ut y lt son las sombras normalizadas de rechazo superior e inferior, y ρt es la expansión de la barra ajustada por volatilidad. Sus cocientes definen la eficiencia acotada cuerpo-rango ηt = bt / (ρt + ε) ∈ [-1, 1] y la asimetría de rechazo de colas αt = (lt - ut) / (ρt + ε) ∈ [-1, 1].
En lugar de introducir (bt, ut, lt, ρt) en indicadores escalonados frágiles I(x ≥ θ), DTO evalúa funciones suaves de pertenencia por núcleos continuos de Lipschitz Kh(x - θ) = (1 + exp(-(x - θ)/h))-1 con escala positiva de suavizado h > 0. Si un umbral se ubica en θ = 10.0 pips con ancho de banda h = 1.5 pips, una mecha de 9.999 pips puntúa 0.4998 y una mecha de 10.001 pips puntúa 0.5002. Las pequeñas perturbaciones de un tick jamás provocan conmutaciones erráticas de encendido y apagado.
Correspondencia entre las cinco dimensiones suaves de DTO y las métricas observables del motor
Dentro de 4CastMachine AI, esas cinco dimensiones continuas de la variedad se corresponden directamente con las cinco métricas observables publicadas por el motor Daily Trading Opportunity:
| Dimensión y métrica DTO | Dominio numérico | Semántica matemática continua y estructural |
|---|---|---|
1. Sesgo tendencial (Market Strength) |
Continuo (ℝ) | Índice suave de régimen direccional: > +20 = Tendencia alcista (prioriza entradas tras retroceso a Buy Zone); < -20 = Tendencia bajista (prioriza entradas tras rebote a Sell Zone); [-20, +20] = Rango (suprime persecución de rupturas en mitad de rango). |
2. Excursión de impulso (RoCT) |
[-100, +100] |
Rate of Change Today: saturación suave acotada del impulso del cuerpo normalizado por volatilidad (bt · ηt). Lecturas con |RoCT| ≥ 80 reflejan expansión institucional decidida con rechazo mínimo de mecha opuesta. |
3. Proximidad a zona estructural (PV y δt) |
[-100, +100] y unidades ATR |
Combina la curvatura multivela del giro local (PV > 0 = Valley o suelo; PV < 0 = Peak o cresta confirmada por velas laterales) con la distancia continua δt hacia Buy/Sell Zones activas y tramos de retroceso de Fibonacci. |
4. Asimetría ajustada por volatilidad (HShT) |
[-100, +100] |
Núcleo suave de rechazo de mechas sobre (ut, lt, bt) condicionado a la ubicación del giro: > 0 = Hammer (larga sombra inferior cerca de soporte); < 0 = Shooting Star (larga sombra superior cerca de resistencia). |
5. Alineación multitemporal (D2 y 15m..W) |
Vector compuesto | Evalúa la geometría de la barra fusionada de 48 horas K(2)t junto con la alineación interhorizonte del Pivot en las hojas de ruta de 15m, 30m, 1h, 4h, D y W, premiando la coherencia direccional multiescala. |
Compuerta de admisibilidad por zona estructural y disciplina al cierre de vela
DTO jamás se activa en tierra de nadie lejos de la liquidez institucional. Traduciendo el hallazgo de anticipación en libros de órdenes de Osler [14] en una condición formal de frontera (Lección 3 de Trend Hunter), una vela diaria cerrada en Ct resulta admisible respecto a una Buy Zone o Sell Zone semanal o diaria activa 𝒵t = [Zmin, Zmax] si y solo si su brecha normalizada δt satisface el Margen de Admisibilidad Cercano a Zona:
Aquí el denominador ATR(264, D) promedia el rango verdadero diario a lo largo de un año bursátil completo (264 sesiones = 12 meses × 22 días hábiles). Emplear una base anual impide que una semana festiva tranquila o un choque aislado de noticias distorsionen la proximidad a la zona.
Supongamos que EURUSD presenta un rango diario anual de ATR(264, D) = 68 pips por encima de una Buy Zone semanal situada entre 1.0800 y 1.0840. La Ecuación (4) admite un Martillo diario cerrado hasta 34 pips por delante del borde de la zona (hasta 1.0874), capturando los giros donde las órdenes límite institucionales absorben oferta anticipadamente [14], al tiempo que bloquea velas aisladas en 1.0950 (δt = 1.62 > 0.5). De forma simétrica, la invalidación emplea un Soft Stop Loss al cierre de vela: o bien una barra diaria completa cierra más allá del borde exterior de la zona, o al menos el 80% del cuerpo de la vela cerrada rompe fuera del límite de una Watch box. Esperar al cierre de la barra neutraliza las mechas intradía de barrido de stops y elimina el sesgo de revisión intravela antes del cierre.
4. Calibración estrictamente propia de probabilidades y Kelly fraccional contraído
Supongamos que la variedad DTO de cinco componentes emite una puntuación compuesta bruta zt sobre una configuración admisible. Introducir directamente una puntuación sigmoidea sin calibrar σ(zt) en una fórmula de tamaño de posición constituye un error cuantitativo clásico. Los modelos no lineales modernos padecen sistemáticamente sobreconfianza sigmoidea, asignando una lectura de 0.85 a configuraciones cuya tasa empírica de acierto fuera de muestra es apenas 0.57 (Guo et al. [7]).
Descomposición de Murphy de la pérdida cuadrática de Brier y calibración isotónica
Para que una probabilidad estimada p̂t ∈ [0, 1] de alcanzar un objetivo binario Yt ∈ {0, 1} (tocar el objetivo primario TP1 o S1 antes de la invalidación al cierre de vela) guíe el capital de manera segura, debe satisfacer fiabilidad fuera de muestra: ℙ(Yt = 1 | p̂t = p) = p. Evaluar los pronósticos bajo reglas de puntuación estrictamente propias (Brier [2]; Gneiting y Raftery [6]) premia de manera única las probabilidades condicionales honestas. Al agrupar N pronósticos históricos en K intervalos de tamaño nk, pronóstico medio p̄k, tasa empírica de acierto ȳk y tasa base global ȳ, Murphy [12] demostró la partición exacta en tres términos:
Cada término en el miembro derecho de la Ecuación (5) aísla una propiedad estadística distinta. El primer sumatorio es el Error de Fiabilidad (desajuste de calibración, minimizado en 0 cuando las probabilidades pronosticadas caen directamente sobre la diagonal de 45 grados p̄k = ȳk). El segundo sumatorio, precedido de signo menos, es la Resolución (nitidez en la separación de regímenes, que reduce la pérdida de Brier cuando los intervalos discriminan con claridad entre configuraciones de baja y alta probabilidad lejos de ȳ). El término final, ȳ(1 - ȳ), representa la varianza irreducible de la tasa base.
La Ecuación (5) expone numéricamente ambos modos de fallo de las herramientas minoristas. Un escáner incondicional de velas cuyos intervalos rondan todos ȳk ≈ 0.50 posee Resolución nula (BS ≈ 0.250, idéntico al azar). Por otro lado, un bot opaco sin calibrar que proclama p̄k = 0.85 cuando en realidad ȳk = 0.55 sufre una severa penalización de Fiabilidad de (0.85 - 0.55)2 = 0.090 que induce al usuario a un apalancamiento temerario. La calibración isotónica fuera de pliegue mediante el algoritmo de violadores adyacentes agrupados [7] lleva el Error de Fiabilidad hacia cero mientras el condicionamiento por zonas eleva la Resolución.
Dimensionamiento fraccional óptimo de posición bajo incertidumbre paramétrica epistémica
Una vez que DTO proporciona una probabilidad calibrada de configuración p̂t y la hoja de ruta estructural del gráfico define la relación beneficio-riesgo neta bt = (ΔTP,t - cspread) / (ΔSL,t + cspread), ¿cómo debe escalar el riesgo entre distintas oportunidades?
Bajo error paramétrico nulo, Kelly [8] demostró que arriesgar la fracción de capital f*t = (pt bt - (1 - pt)) / bt maximiza la tasa asintótica de crecimiento logarítmico del patrimonio. En mercados financieros no estacionarios, sin embargo, p̂t es una estimación sujeta a varianza epistémica σ2p,t = Var(p̂t | ℱt).
MacLean, Thorp y Ziemba [10] y Thorp [17] probaron una severa asimetría alrededor de f*t. Escalar Kelly por una fracción λ ∈ (0, 1) conserva λ(2 - λ) del crecimiento geométrico máximo mientras reduce la varianza de los retornos a λ2. En concreto, Medio Kelly (λ = 0.50) retiene el 75% del crecimiento compuesto mientras recorta un 75% la varianza de la cartera. Por el contrario, sobreapostar más allá de 2 f*t vuelve negativo el crecimiento compuesto a largo plazo incluso en un sistema con esperanza matemática positiva. Integrando sobre la varianza de estimación σ2p,t y la correlación entre posiciones simultáneas, Baker y McHale [1] demuestran que el riesgo óptimo por operación rt y el tamaño en unidades Qt se contraen monótonamente:
En la Ecuación (6), Et es el patrimonio de la cuenta, rmax es el techo de riesgo por operación individual de la cartera (habitualmente entre 1.0% y 2.0%), ΔSL,t es la distancia hasta el stop estructural y Vunit es el valor monetario por unidad de precio.
Obsérvese cómo la Ecuación (6) protege el capital de manera automática. Siempre que una configuración presenta geometría confusa o una relación beneficio-riesgo deficiente (p̂t bt ≤ 1 - p̂t), el numerador resulta no positivo y el operador de acotación fija el riesgo en cero (rt = 0). Cuando las cinco dimensiones de DTO se alinean con nitidez dentro de una zona, rt escala suavemente hacia rmax. La fortaleza de DTO gobierna además el momento de proteger en punto de equilibrio o Break-Even (Lección 6 de Trend Hunter). Cuando la EMA de Wilder de 21 días (WEMA-21) se sitúa cerca de la entrada, las configuraciones DTO moderadas trasladan el stop a Break-Even inmediatamente al tocar WEMA-21. Las configuraciones DTO de alta convicción mantienen el margen del stop hasta que el precio supera WEMA-21 en +1.0 ATR(264, D).
5. Recorrido numérico DTO en vivo sobre BTCUSD 4h y archivo multiactivo (2015-2026)
La Figura 3 captura una hoja de ruta real en producción de BTCUSD 4h sobre 4CM-AI Charts. Todas las fronteras estructurales necesarias para evaluar las Ecuaciones (3) a (6) aparecen trazadas explícitamente en el gráfico antes de ejecutar cualquier orden.
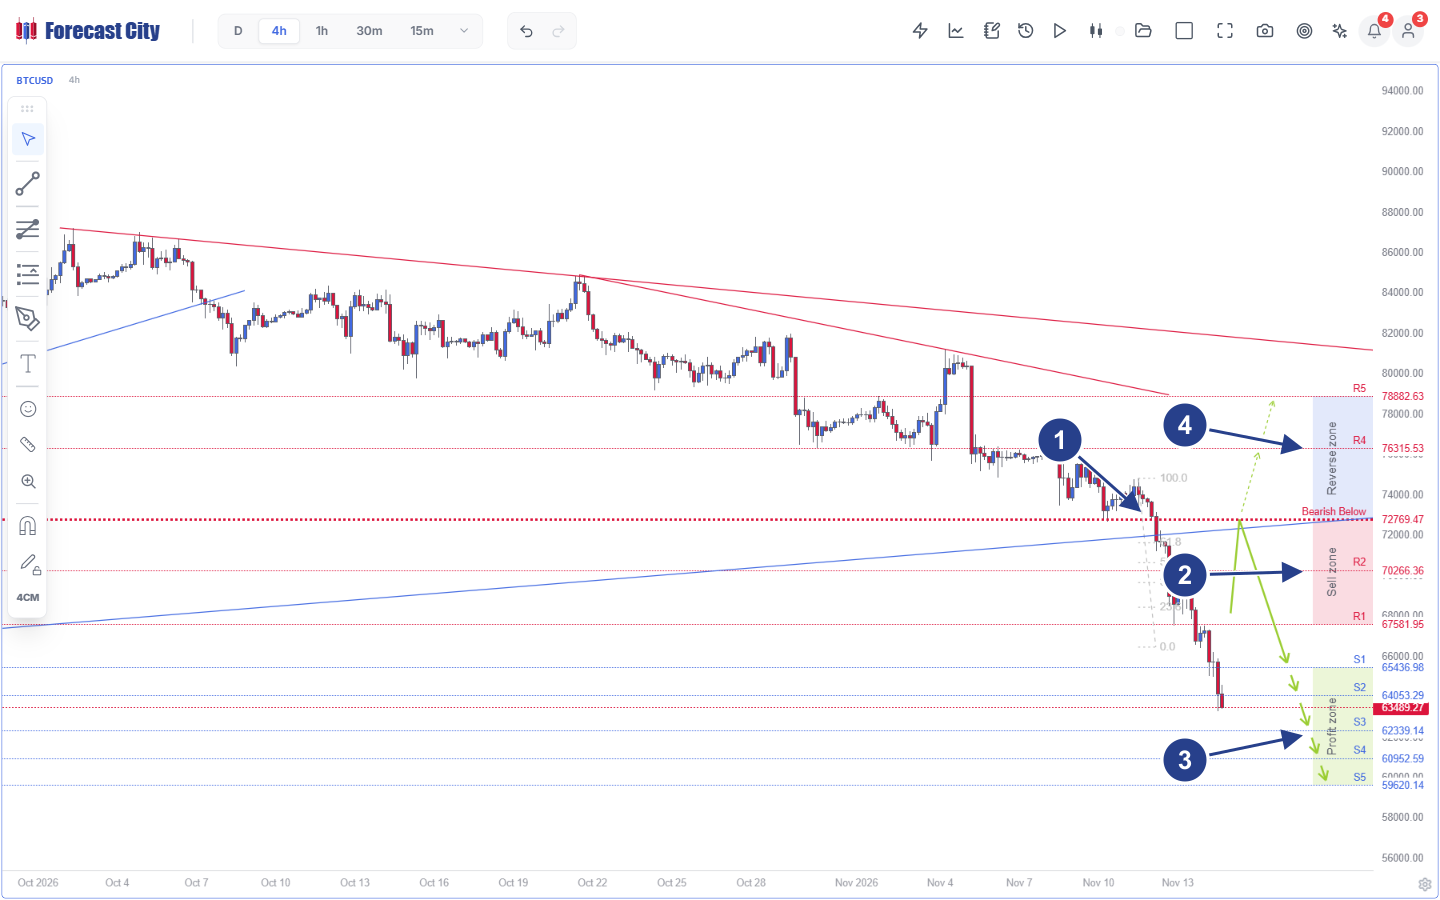
- 1Ruptura de polaridad y anclaje de Fibonacci (72,769.47): Perforación del soporte azul ascendente alineada con el tramo Fibonacci 100.0-0.0 y con el nivel rojo punteado de invalidación Pivot
Bearish Below 72,769.47. - 2Sell Zone activa (R1 67,581.95 - R2 70,266.36): Zona institucional de oferta acotada arriba por el Pivot
72,769.47, que define la ventana exacta donde las barras bajistas de rechazo DTO califican para entradas cortas. - 3Flechas verdes primarias y Profit Zone (S1-S5): Hoja de ruta bajista con objetivos en
S1 65,436.98,S2 64,053.29,S3 62,339.14,S4 60,952.59yS5 59,620.14(el precio spot en63,489.27se sitúa ya por debajo de S2). - 4Reverse Zone condicional (R4 76,315.53 - R5 78,882.63): Contingencia alcista pretrazada (flechas verdes discontinuas) que se activa únicamente si una barra cerrada invalida el Pivot bajista por encima de
72,769.47.
Sigamos la aritmética exacta de las Ecuaciones (3) a (6) sobre la Figura 3 para una cartera de $50,000 (rmax = 1.50%):
- Pila intertemporal de regímenes: En esta captura, los horizontes cortos y medios se alinean a la baja:
15m Bearish below 66,422.24,30m Bearish below 67,491.42,1h Bearish below 70,241.19y4h Bearish below 72,769.47. Los horizontes superiores marcanD Bullish above 67,248.00yW Bullish above 48,879.14. Obsérvese queR1 67,581.95descansa justo encima del umbral diario de polaridad en67,248.00, confirmando por qué resulta esencial escalonar la toma de beneficios a lo largo deS1-S5. - Rechazo admisible en retroceso dentro de la Sell Zone: Considérese una vela de retesteo en
4hque rebota hacia laSell zone(67,581.95 - 70,266.36) con apertura enO_t = 68,900.00, barre liquidez hastaH_t = 70,190.00cerca deR2, desciende aL_t = 68,350.00y cierra enC_t = 68,500.00bajo unATR_t(14) = 1,420.00 USD. - Coordenadas normalizadas de la barra (Ec. 3): El cuerpo con signo es bt = -400 / 1,420 = -0.282. La mecha superior es ut = 1,290 / 1,420 = +0.908 y la mecha inferior es lt = 150 / 1,420 = +0.106. El rango normalizado es ρt = 1,840 / 1,420 = 1.296, arrojando una asimetría de colas αt = (150 - 1,290) / 1,840 = -0.620 (un rechazo bajista limpio tipo Shooting Star con proporción mecha superior a cuerpo de
3.22x). - Compuerta de zona y probabilidad calibrada (Ec. 4-5): Dado que Ct = 68,500.00 cierra dentro de
[67,581.95, 70,266.36], la brecha a zona es δt = 0 ≤ 0.5. El impulso bajista alineado en15m-4h, la fuerte asimetría negativa deHShTy la proximidad a resistencia se proyectan mediante calibración isotónica en p̂t = 0.67. - Dimensionamiento fraccional contraído de Kelly (Ec. 6): Apuntar hacia
S3 = 62,339.14(ΔTP = 6,160.86 USD) frente a la invalidación por encima dePivot = 72,769.47(ΔSL = 4,269.47 USD, más$25de spread y deslizamiento) arroja una cuota neta bt = 6,135.86 / 4,294.47 = 1.429. La fracción de Kelly sin contraer para una apuesta aislada sería f*t = (0.67 × 1.429 - 0.33) / 1.429 = 0.439 (arriesgando el 43.9% del capital en un solo stop). Al aplicar la contracción institucional por multiposición y varianza de estimación λ(σ2p,t) = 0.032 (~1/31 de Kelly) se fija rt = 1.40% ($700.00de riesgo), obteniendo un tamaño exacto de posición de Qt = $700.00 / $4,294.47 = 0.163 BTC. - Bloqueo de persecución tardía en el spot 63,489.27: Una vez que el precio alcanza la cotización capturada de
63,489.27(habiendo superado yaS1yS2), la distancia de regreso aR1 67,581.95se amplía a4,092.68 USD(δt > 0.5) y la relación beneficio-riesgo restante se comprime por debajo de0.40. La Ecuación (6) devuelve rt = 0, bloqueando ventas emocionales tardías.
Registros diarios históricos y archivo multiactivo auditado (2015-2026)
Dos configuraciones diarias clásicas del archivo DTO ilustran un condicionamiento idéntico dentro de zonas semanales. En USDJPY (2014-07-02), una lectura diaria cerrada de giro Valley = +32 dentro de una Buy Zone semanal precedió a un avance de 112 sesiones bursátiles de +1,132.7 pips estándar (11,327 puntos de cinco dígitos en MT4). En EURUSD (2014-05-09), lecturas simultáneas Shooting Star = -66 y Peak = -82 dentro de una Sell Zone semanal precedieron a un descenso de 150 sesiones bursátiles de +1,028.7 pips estándar (10,287 puntos de cinco dígitos).
A lo largo del archivo públicamente auditado de Trend Hunter Strategy (2015 hasta septiembre de 2026), la combinación de zonas semanales y diarias de 4CastMachine AI con disparadores DTO al cierre de vela y objetivos escalonados sobre más de 2,000 configuraciones verificó una ventaja multiactivo persistente:
- Forex (961 configuraciones cerradas en 36 pares, 2015-2026): Alcanzó un 89.9% de cierres en beneficio y un 91.3% de cumplimiento de TP1 en una mediana de 3.0 días. Solo el 5.8% (56 de 961) tocó stop-loss, generando un factor de beneficio de 7.69 con retorno neto positivo en los 12 años calendario.
- Materias primas (128 configuraciones cerradas en Oro, Plata y Petróleo Crudo): Registró un 89.1% de cierres en beneficio empleando márgenes anuales de volatilidad
ATR(264, D)e invalidación Soft Stop al cierre de vela. - Criptomonedas (780 configuraciones cerradas en 126 símbolos desde 2017): Obtuvo un 85.6% de cierres en beneficio, una ganancia media de +16.9% por configuración y un factor de beneficio de 6.38 a través de ciclos alcistas y bajistas completos.
Preguntas frecuentes
¿Por qué los escáneres autónomos de velas muestran alrededor de un 50% de acierto aleatorio en pruebas arbitradas?
¿Por qué DTO reemplaza las reglas booleanas de proporción de mechas por funciones suaves de núcleo normalizadas por ATR?
¿Por qué evalúa DTO una vela fusionada de dos días (D2) además de la barra diaria?
¿Por qué debe contraerse el tamaño de posición de Kelly según la varianza de estimación de la probabilidad?
Referencias académicas y del sector
- [1]Baker, R. D., & McHale, I. G. (2013). Optimal Betting Under Parameter Uncertainty: Improving the Kelly Criterion. Decision Analysis, 10(3), 189-199. https://doi.org/10.1287/deca.2013.0271
- [2]Brier, G. W. (1950). Verification of Forecasts Expressed in Terms of Probability. Monthly Weather Review, 78(1), 1-3. DOI
- [3]Caginalp, G., & Laurent, H. (1998). The predictive power of price patterns. Applied Mathematical Finance, 5(3-4), 181-205. https://doi.org/10.1080/135048698334637
- [4]Detzel, A., Liu, H., Strauss, J., Zhou, G., & Zhu, Y. (2021). Learning and predictability via technical analysis: Evidence from bitcoin and stocks with hard-to-value fundamentals. Financial Management, 50(1), 107-137. https://doi.org/10.1111/fima.12310
- [5]Garman, M. B., & Klass, M. J. (1980). On the Estimation of Security Price Volatilities from Historical Data. The Journal of Business, 53(1), 67-78. https://doi.org/10.1086/296072
- [6]Gneiting, T., & Raftery, A. E. (2007). Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association, 102(477), 359-378. https://doi.org/10.1198/016214506000001437
- [7]Guo, C., Pleiss, G., Sun, Y., & Weinberger, K. Q. (2017). On Calibration of Modern Neural Networks. Proceedings of the 34th International Conference on Machine Learning (ICML), PMLR 70, 1321-1330. PMLR Link
- [8]Kelly, J. L., Jr. (1956). A New Interpretation of Information Rate. The Bell System Technical Journal, 35(4), 917-926. https://doi.org/10.1002/j.1538-7305.1956.tb03809.x
- [9]Lo, A. W., Mamaysky, H., & Wang, J. (2000). Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation. The Journal of Finance, 55(4), 1705-1765. https://doi.org/10.1111/0022-1082.00265
- [10]MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (2010). The Kelly Capital Growth Investment Criterion: Theory and Practice. Hackensack, NJ: World Scientific. https://doi.org/10.1142/7598
- [11]Marshall, B. R., Young, M. R., & Rose, L. C. (2006). Candlestick technical trading strategies: Can they create value for investors? Journal of Banking & Finance, 30(8), 2303-2323. https://doi.org/10.1016/j.jbankfin.2005.08.001
- [12]Murphy, A. H. (1973). A New Vector Partition of the Probability Score. Journal of Applied Meteorology, 12(4), 595-600. DOI
- [13]Nison, S. (1991). Japanese Candlestick Charting Techniques. New York: New York Institute of Finance / Prentice Hall.
- [14]Osler, C. L. (2003). Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [15]Parkinson, M. (1980). The Extreme Value Method for Estimating the Variance of the Rate of Return. The Journal of Business, 53(1), 61-65. https://doi.org/10.1086/296071
- [16]Rogers, L. C. G., & Satchell, S. E. (1991). Estimating variance from high, low and closing prices. The Annals of Applied Probability, 1(4), 504-512. https://doi.org/10.1214/aoap/1177005835
- [17]Thorp, E. O. (2006). The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market. In Handbook of Asset and Liability Management, Vol. 1, 385-428. Elsevier. DOI
- [18]Yang, D., & Zhang, Q. (2000). Drift-Independent Volatility Estimation Based on High, Low, Open, and Close Prices. The Journal of Business, 73(3), 477-492. https://doi.org/10.1086/209650