Klasik mum grafiği analizi iki matematiksel kusurdan muzdariptir. İlk olarak, sürekli dört boyutlu (O, H, L, C) fiyat sapmalarını süreksiz ikili (boolean) eşikler üzerinden kesiklileştirir. İkinci olarak, kurumsal likidite bölgelerine hiçbir referans vermeden formasyonları koşulsuz olarak tetikler. Bu makale, 4CastMachine AI içindeki Daily Trading Opportunity (DTO) modelinin ekonometrik temellerini ortaya koymaktadır. Sürekli zamanlı uç değer varyans tahmin edicilerini (Parkinson, Garman-Klass, Rogers-Satchell ve Yang-Zhang) kullanarak tam OHLC dörtlülerinin yalnızca kapanış fiyatına dayalı serilere kıyasla 7.4x ila 14x daha yüksek asimptotik istatistiksel verimlilik taşıdığını kanıtlıyoruz. Ayrıca iki mumlu birleşik mumların (D2) yönlü işaret-gürültü oranını neden +%41.4 iyileştirdiğini gösteriyoruz. Ardından, ATR ile ölçeklenmiş volatiliteyle normalleştirilmiş mum koordinatlarını beş pürüzsüz DTO boyutu boyunca formüle ediyoruz: Trend Eğilimi (Market Strength), Momentum Sapması (RoCT), Yapısal Bölge Yakınlığı (PV ve bölge payı), Volatiliteye Göre Düzeltilmiş Asimetri (HShT) ve Çoklu Zaman Dilimi Uyumu. Son olarak izotonik kalibreli olasılıkları epistemik varyansla daraltılmış kesirli Kelly boyutlandırmasına bağlıyor ve denetlenmiş 2015-2026 performansının yanında canlı bir BTCUSD 4h yol haritasını adım adım inceliyoruz.
1. Koşulsuz Mum Formasyonu Tarayıcıları Ampirik Olarak Neden Başarısız Olur
Bireysel grafik paketleri rutin olarak otomatik mum formasyonu tarayıcılarını bünyesinde sunar. Bu tarayıcılar her birkaç dakikada bir yüzlerce sembolü tarar ve sabit fitil oranlarının göründüğü her yere Hammer (çekiç), Shooting Star (kayan yıldız), Doji veya Engulfing (yutan) gibi ikili etiketler damgalar. Yatırımcılar, damgalanan her simgeyi tek başına bir işlem tetikleyicisi olarak görmeye teşvik edilir.
Hakemli finansal ekonometri literatürü bu uygulamayı açıkça çürütmektedir. Marshall, Young ve Rose [11], Nison [13] tarafından kataloglanan tüm klasik Japon tekli ve çoklu mum kurallarını on yıllık günlük örneklem boyunca Dow Jones Sanayi Endeksi bileşenleri üzerinde test etmiştir. İşlem maliyetleri düşüldükten sonra getirileri GARCH, ARMA ve bootstrap sıfır modelleriyle kıyasladıklarında, koşulsuz mum formasyonlarının istatistiksel olarak anlamlı sıfır aşırı getiri ürettiğini kanıtlamışlardır.
Kitabi bir mum şekli, koşulsuz bir piyasa evreninde tarandığında neden başarısız olur? Dört temel çalışma bunun altındaki mekanizmayı ayrıştırmaktadır:
- Öncül Trend Tükenmesinin Yokluğu (Caginalp ve Laurent [3]): S&P 500 günlük verileri üzerinde mum eşitsizliklerini biçimselleştiren Caginalp ve Laurent, örneklem dışı istatistiksel anlamlılığı yalnızca dönüş mumlarını çok günlük öncül bir trendle koşullandırdıktan sonra bulabilmiştir. Yatay orta bant gürültüsü içindeki bir Hammer mumu yazı-turadan daha iyi performans göstermez.
- Parametrik Olmayan Ekstremum Koşullandırması (Lo, Mamaysky ve Wang [9]): Yerel tepe ve dip noktalarını çıkarmak üzere Nadaraya-Watson çekirdek yumuşatması uygulayan Lo, Mamaysky ve Wang, koşullu getiri yasalarını Kolmogorov-Smirnov istatistikleriyle test etmiştir. Geometrik yapılar ileri yönlü getiri dağılımlarını yalnızca gerçek salınım ekstremumlarında anlamlı biçimde (p < 0.01) kaydırır.
- Asimetrik Kurumsal Emir Defteri Kümelenmesi (Osler [14]): Kurumsal döviz limit ve stop emir defterlerini inceleyen Osler, iki kritik asimetri belgelemiştir. Kurumsal kâr al (take-profit) limit emirleri majör destek ve direnç bölgelerinin hemen önünde kümelenir ve fiyatın kitabi çizgilere tam değmeden biraz önce dönmesine yol açar. Buna karşılık zarar durdur (stop-loss) piyasa emirleri bu kenarların hemen ötesinde kümelenerek fiyat ana trendine dönmeden önce kısa süreli gün içi stop süpürmelerini besler.
- Varlık Sınıflarına Göre İşaret-Gürültü Asimetrisi (Detzel vd. [4]): Rasyonel öğrenme denge modelleri, teknik rejim koşullandırmasının en yüksek Sharpe kazançlarını anlık nakit akışı çıpalarının bulunmadığı veya makro-stokastik olduğu yerlerde ürettiğini gösterir. Dijital varlıklar, spot döviz ve değerli metaller çok ufuklu likidite bölgeleri etrafında en güçlü yapısal kalıcılığı sergiler.
Bu dört bulgu birincil mimari kuralımızı ortaya koyar. Kantitatif bir mum modeli, yalıtılmış ikili formasyon avcılığını terk etmeli ve onun yerine kesin olarak üst zaman dilimi yapısal bölgeleri içinde değerlendirilen sürekli mum geometrisini koymalıdır.
2. OHLC Verimliliğinin Stokastik Analizi ve İki Mumlu Birleştirme
Bir mum olasılık tahmin edicisi inşa etmeden önce temel bir istatistiksel soru ortaya çıkar. RSI, MACD ve hareketli ortalamalar gibi standart osilatörler yalnızca kapanış fiyatlarını ({Ct}) kullanırken neden dört koordinatlı mumu Kt = (Ot, Ht, Lt, Ct) modelleyelim? Sürekli zamanlı stokastik analiz buna kesin bir yanıt verir. Açılış, yüksek ve düşük fiyatları göz ardı etmek, her seansın fiyat yolundaki istatistiksel Fisher bilgisinin yaklaşık %85 ila %93'ünü çöpe atar.
t seansı boyunca mum içi log-fiyatı Xs = ln Ss, seanslar arası açılış sıçraması ot = ln(Ot / Ct-1) sonrasında bir Itô difüzyonu dXs = μt ds + σt dWs olarak modelleyelim. Seans açılışına göre üç logaritmik sapmayı tanımlayalım: üst sapma ut = ln(Ht / Ot) ≥ 0, alt sapma dt = ln(Lt / Ot) ≤ 0, işaretli log-gövde ct = ln(Ct / Ot) ve tam log-aralık rt = ut - dt = ln(Ht / Lt).
Varyans yalnızca kapanıştan kapanışa log-getirilerden tahmin edildiğinde (σ̂2CC,t = ct2), gün içinde %3 yükselip tekrar %3 düşerek açılış fiyatında kapanan çalkantılı bir seans, tamamen yatay geçen bir tatil mumuyla birebir aynı görünür. Asimptotik Göreli Verimliliği (ARE = Var(σ̂2CC) / Var(σ̂2)) ölçmek, fitillerin ve gövdelerin taşıdığı tam bilgiyi sayısallaştırır:
Denklem (1)'in arkasındaki tahmin edicileri açmak, tam OHLC dörtlülerinin yalnızca kapanışa bakan filtrelere neden üstün geldiğini açıkça gösterir:
- Parkinson Uç Değer Aralığı [15]: Yalnızca yüksek-düşük log-aralığını kullanan σ̂2P,t = rt2 / (4 ln 2) ≈ 0.3607 rt2, kapanıştan kapanışa varyansın
4.91xkatı verimlilik sağlar. - Garman-Klass Gövde Düzeltmesi [5]: σ̂2GK,t içinde aralık rt2 ile işaretli gövde ct2 bilgisini birleştirmek verimliliği
7.4xdüzeyine çıkarır. Bir yıllık günlük OHLC mum verisi, yedi yılı aşkın kapanış fiyatının istatistiksel hassasiyetini sunar. - Rogers-Satchell Sürüklenme Değişmezliği [16] ve Yang-Zhang Sıçrama Sentezi [18]: Trend rejimleri sıfırdan farklı sürüklenme (μt ≠ 0) taşır. Rogers ve Satchell, varyans tahmini her türlü trend eğimi μt altında yansız kalsın diye üst ve alt fitil çarpımlarından σ̂2RS,t formülünü oluşturmuştur. Ardından Yang ve Zhang; açılış sıçrama varyansı σ̂2o, gövde varyansı σ̂2c ve σ̂2RS terimlerini birleştirerek
14xkatına varan çok mumlu verimliliğe ulaşmıştır.
Garman-Klass içindeki negatif gövde ağırlığını (-(2 ln 2 - 1) ct2 ≈ -0.3863 ct2) Rogers-Satchell içindeki fitil çarpımıyla birlikte inceleyin. Her ikisi de %1.00 aralığa (rt = 0.0100, yaklaşık 110 pip) yayılan iki günlük EURUSD mumunu kıyaslayalım. Mum A en düşük seviyesinden açılıp en yüksek seviyesinden kapanır (ct = 0.0100, sıfır fitil): σ̂2GK = 0.1137 × 10⁻⁴ ve σ̂2RS = 0 değerlerini vererek temiz tek yönlü trend kararlılığını ayrıştırır. Mum B ise orta noktasından açılıp yine orta noktasından kapanır (ct = 0, simetrik 55 piplik üst ve alt fitiller): σ̂2GK = 0.5000 × 10⁻⁴ ve σ̂2RS = 0.5000 × 10⁻⁴ üreterek mum içi reddedilme varyansını dört kattan fazla büyütür. Mum anatomisi, yönlü sürüklenmeyi çift yönlü emir akışı reddedilmesinden doğrudan ayırır.
Zamansal Toplama ve İki Günlük Birleşik Mum (D2)
Tek mumlu günlük analiz kaçınılmaz bir saat kesmesi yapaylığıyla karşı karşıyadır. Kriptoda 23:59 UTC veya dövizde 17:00 EST gibi seans kapanış saatleri, kesintisiz kurumsal emir akışını keyfi bir zaman damgasından ikiye böler. Bir makro masa t - 1 gününün son saatlerinde satış emirlerini emip t gününde toparlanma rallisini sürüklediğinde, günlük bir tarayıcı tek bir eksiksiz reddedilme yerine iki yarım mum görür.
Seans kesmesi bozulmasını ortadan kaldırmak amacıyla DTO, her tek seanslık mumun (Kt) yanında iki günlük birleşik mumu (K(2)t) hesaplar:
Denklem (2) içinde Ot-1 birinci seansın açılış fiyatı, Ct ikinci seansın kapanış fiyatıdır; yüksek ve düşük değerler ise iki günlük uç noktaları kapsar. Kalıcı sürüklenme μ ve bağımsız seans gürültüsü σ altında yönlü genlik ikiye katlanırken gürültü standart sapması yalnızca √2 oranında ölçeklenir.
İki günlük mumu birleştirmek yönlü işaret-gürültü oranını √2 ≈ +%41.4 oranında artırır ve çok mumlu dönüş taksonomisini tek çatıda birleştirir. Altın (XAUUSD) fiyatının 1. Güne 3,920 seviyesinden açıldığını, 3,872 düzeyine gerilediğini ve 3,878 ile zayıf kapandığını; 2. Günde ise 3,868 seviyesini süpürüp yükselerek 3,926 seviyesinden kapandığını varsayalım. Ayrı ayrı bakıldığında 1. Gün düşüş yönlü, 2. Gün ise Engulfing (yutan) mum gibi görünür. K(2)t = (3920, 3928, 3868, 3926) olarak birleştirildiğinde ise bu 48 saatlik mum, 6 dolarlık gövdeye ve 52 dolarlık alt reddedilme kuyruğuna (gövde boyunun 8.7× katı) sahip kitabi bir yükseliş yönlü D2 Hammer mumudur.
3. Volatiliteyle Normalleştirilmiş Geometri, Pürüzsüz Çekirdek Üyeliği ve Beş DTO Bileşeni
Geleneksel gösterge betikleri uçurum kenarı süreksizliğinden (cliff-edge discontinuity) muzdariptir. İkili bir eşik kuralı olan I(x ≥ θ), bir fitil 9.999 pip ölçüldüğünde 0 üretirken 10.001 pip değerinde aniden 1 değerine sıçrar. EURUSD (~1.10), XAUUSD (~3,900) ve BTCUSD (~63,500) gibi 200'den fazla enstrüman genelinde sabit pip kuralları ölçek değişmezliğini bozar ve örneklem dışı olasılıkları kararsızlaştırır.
DTO hem birim yanlılığını hem de ikili uçurumları ortadan kaldırır. τ ufkundaki her (Ot, Ht, Lt, Ct) mumu, yerel 14 periyotluk Ortalama Gerçek Aralık ATRt(14) değerine bölünerek boyutsuz koordinatlara eşlenir:
Denklem (3) içinde bt işaretli normalleştirilmiş gövde kararlılığı, ut ve lt normalleştirilmiş üst ve alt reddedilme gölgeleri (fitilleri) ve ρt ise volatiliteye göre düzeltilmiş mum genişlemesidir. Bunların oranları alındığında sınırlı gövde/aralık verimliliği ηt = bt / (ρt + ε) ∈ [-1, 1] ve kuyruk reddedilme asimetrisi αt = (lt - ut) / (ρt + ε) ∈ [-1, 1] elde edilir.
DTO, (bt, ut, lt, ρt) koordinatlarını kırılgan basamak göstergelerine (I(x ≥ θ)) sokmak yerine pozitif yumuşatma ölçeği h > 0 olan pürüzsüz Lipschitz-sürekli çekirdek üyelik fonksiyonlarını Kh(x - θ) = (1 + exp(-(x - θ)/h))-1 değerlendirir. Eşik θ = 10.0 pip ve bant genişliği h = 1.5 pip olduğunda, 9.999 piplik bir fitil 0.4998 puan alırken 10.001 piplik bir fitil 0.5002 puan alır. Küçük piyasa tick dalgalanmaları hiçbir zaman düzensiz açık-kapalı sıçramaları tetiklemez.
Beş Pürüzsüz DTO Boyutunun Gözlemlenebilir Motor Metriklerine Eşlenmesi
4CastMachine AI içinde bu beş sürekli manifold boyutu, doğrudan Daily Trading Opportunity motoru tarafından yayımlanan beş gözlemlenebilir metriğe eşlenir:
| DTO Manifold Boyutu ve Çıktısı | Sayısal Tanım Kümesi | Sürekli Matematiksel ve Yapısal Anlam |
|---|---|---|
1. Trend Eğilimi (Market Strength) |
Sürekli (ℝ) | Pürüzsüz yönlü rejim endeksi: > +20 = Yükseliş Trendi (Buy Zone geri çekilme girişlerini destekler); < -20 = Düşüş Trendi (Sell Zone tepki girişlerini destekler); [-20, +20] = Yatay Seyir (orta bant kırılım kovalamayı bastırır). |
2. Momentum Sapması (RoCT) |
[-100, +100] |
Rate of Change Today (Bugünkü Değişim Hızı): volatiliteyle normalleştirilmiş gövde itkisinin (bt · ηt) sınırlı ve pürüzsüz doygunluğu. |RoCT| ≥ 80 okumaları, karşıt fitil reddedilmesi asgari düzeyde olan kararlı kurumsal genişlemeyi yansıtır. |
3. Yapısal Bölge Yakınlığı (PV ve δt) |
[-100, +100] ve ATR birimi |
Komşu mumlarla teyit edilen çok mumlu yerel salınım eğriliğini (PV > 0 = Valley dip çukuru; PV < 0 = Peak tepe zirvesi) etkin Buy/Sell Zone bölgelerine ve Fibonacci düzeltme bacaklarına olan sürekli mesafe (δt) ile eşleştirir. |
4. Volatiliteye Göre Düzeltilmiş Asimetri (HShT) |
[-100, +100] |
Salınım konumuna koşullandırılmış (ut, lt, bt) üzerinde pürüzsüz fitil reddedilme çekirdeği: > 0 = Hammer (destek yakınında uzun alt gölge); < 0 = Shooting Star (direnç yakınında uzun üst gölge). |
5. Çoklu Zaman Dilimi Uyumu (D2 ve 15m..W) |
Bileşik Vektör | 48 saatlik birleşik mum geometrisini (K(2)t); 15m, 30m, 1h, 4h, D ve W yol haritaları boyunca ufuklar arası Pivot uyumuyla birlikte değerlendirerek çok ölçekli yönlü tutarlılığı ödüllendirir. |
Yapısal Bölge Kabul Kapısı ve Kapanmış Mum Disiplini
DTO hiçbir zaman kurumsal likiditeden uzakta, grafik boşluğunda tetiklenmez. Osler'in [14] öne çekilmiş emir defteri keşfini biçimsel bir sınır koşuluna dönüştürdüğümüzde (Trend Hunter 3. Ders), Ct fiyatından kapanan günlük bir mumun etkin bir Haftalık veya Günlük Buy Zone ya da Sell Zone 𝒵t = [Zmin, Zmax] bölgesine göre geçerli sayılması ancak ve ancak normalleştirilmiş boşluğunun (δt) Bölge Yakını Kabul Payı şartını sağlamasıyla mümkündür:
Buradaki payda olan ATR(264, D), tam bir işlem yılı boyunca (264 seans = 12 ay × 22 işlem günü) günlük gerçek aralığın ortalamasını alır. Bir yıllık taban kullanmak, sakin bir tatil haftasının veya tekil bir haber şokunun bölge yakınlığı ölçümünü çarpıtmasını engeller.
EURUSD paritesinin 1.0800 ila 1.0840 aralığına yayılan bir Haftalık Buy Zone üzerinde ATR(264, D) = 68 pip yıllık günlük aralığa sahip olduğunu varsayalım. Denklem (4), bölge kenarının 34 pip önüne kadar (1.0874 seviyesine dek) kapanmış günlük bir Hammer mumunu kabul ederek kurumsal limit emirlerinin arzı erken emdiği dönüşleri yakalar [14]; buna karşılık 1.0950 seviyesindeki boşlukta kalan mumları (δt = 1.62 > 0.5) engeller. Simetrik olarak geçersiz kılma mekanizması da kapanmış muma dayalı Soft Stop Loss kullanır: ya tam bir günlük mum dış bölge kenarının ötesinde kapanır ya da kapanmış mum gövdesinin en az %80'i bir Watch box sınırının dışına taşar. Mum kapanışını beklemek gün içi stop süpürme fitillerini etkisizleştirir ve kapanmamış mum ortası revizyon yanlılığını ortadan kaldırır.
4. Kesin Uygun Olasılık Kalibrasyonu ve Daraltılmış Kesirli Kelly Boyutlandırması
Beş bileşenli DTO manifoldunun kabul edilebilir bir kurulum üzerinde ham bir bileşik puan zt ürettiğini düşünelim. Kalibre edilmemiş bir sigmoid puanı olan σ(zt) değerini doğrudan bir pozisyon boyutlandırma formülüne beslemek klasik bir kantitatif hatadır. Modern doğrusal olmayan öğreniciler düzenli olarak sigmoidal aşırı özgüvenden muzdariptir ve örneklem dışı ampirik kazanma oranı yalnızca 0.57 olan kurulumlara 0.85 gibi şişirilmiş puanlar verir (Guo vd. [7]).
Karesel Brier Kaybının Murphy Ayrıştırması ve İzotonik Kalibrasyon
İkili hedef tamamlanmasına (Yt ∈ {0, 1}; kapanmış mum geçersiz kılmasından önce birincil hedef TP1 veya S1 seviyesine ulaşılması) ilişkin tahmin edilen olasılık p̂t ∈ [0, 1] değerinin sermayeyi güvenle yönlendirebilmesi için örneklem dışı güvenilirlik şartını sağlaması gerekir: ℙ(Yt = 1 | p̂t = p) = p. Tahminleri kesin uygun puanlama kuralları (Brier [2]; Gneiting ve Raftery [6]) altında değerlendirmek, yalnızca dürüst koşullu olasılıkları ödüllendirir. Geçmişteki N tahmini; eleman sayısı nk, ortalama tahmini p̄k, ampirik isabet oranı ȳk ve genel taban oranı ȳ olan K dilime gruplayan Murphy [12], kesin üç terimli ayrıştırmayı türetmiştir:
Denklem (5)'in sağ tarafındaki her bir toplam farklı bir istatistiksel özelliği ayrıştırır. Birinci terim Güvenilirlik Hatasıdır (kalibrasyon uyumsuzluğu; tahmin olasılıkları doğrudan 45 derecelik p̄k = ȳk köşegeni üzerine oturduğunda 0 değerinde minimize olur). Eksi işaretiyle denkleme giren ikinci terim Ayrıştırma Gücüdür (Resolution; dilimler taban oran ȳ değerinden uzakta düşük olasılıklı ve yüksek olasılıklı kurulumlara net biçimde ayrıştığında Brier kaybını düşüren rejim keskinliği). Son terim olan ȳ(1 - ȳ) ise indirgenemez taban oran varyansıdır.
Denklem (5), bireysel araçların her iki hata kipini sayısal olarak açığa çıkarır. Dilimlerinin tamamı ȳk ≈ 0.50 civarında gezinen koşulsuz bir mum tarayıcısının Ayrıştırma Gücü sıfırdır (BS ≈ 0.250, rastgele tahminle özdeş). Öte yandan gerçek isabet ȳk = 0.55 iken p̄k = 0.85 iddia eden kalibresiz bir kara kutu bot, kullanıcıları pervasız kaldıraca sürükleyen devasa bir (0.85 - 0.55)2 = 0.090 Güvenilirlik cezasına çarptırılır. Katlama dışı (out-of-fold) komşu ihlal havuzlamalı izotonik kalibrasyon [7], bölge koşullandırması Ayrıştırma Gücünü yükseltirken Güvenilirlik Hatasını sıfıra yaklaştırır.
Epistemik Parametre Belirsizliği Altında Optimal Kesirli Pozisyon Boyutlandırması
DTO kalibre edilmiş bir kurulum olasılığı (p̂t) sunduğunda ve grafiğin yapısal yol haritası net ödül/risk oranını bt = (ΔTP,t - cspread) / (ΔSL,t + cspread) tanımladığında, risk farklı kurulumlar arasında nasıl ölçeklenmelidir?
Sıfır parametre hatası altında Kelly [8], kasa oranının f*t = (pt bt - (1 - pt)) / bt kadarını riske etmenin asimptotik logaritmik servet büyümesini maksimize ettiğini kanıtlamıştır. Ne var ki durağan-dışı finansal piyasalarda p̂t, epistemik varyansa (σ2p,t = Var(p̂t | ℱt)) tabi bir tahmindir.
MacLean, Thorp ve Ziemba [10] ile Thorp [17], f*t etrafında keskin bir asimetri kanıtlamıştır. Kelly oranını λ ∈ (0, 1) ile ölçeklemek, getiri varyansını λ2 düzeyine indirirken maksimum geometrik büyümenin λ(2 - λ) kadarını korur. Özel olarak Yarım-Kelly (λ = 0.50), portföy varyansını %75 azaltırken bileşik büyümenin %75'ini korur. Tersine 2 f*t sınırının ötesinde aşırı pozisyon açmak, pozitif beklentili bir sistemde dahi uzun vadeli bileşik büyümeyi negatife çevirir. Tahmin varyansı σ2p,t ve çoklu pozisyon portföy korelasyonu üzerinden integral alan Baker ve McHale [1], optimal işlem başı özsermaye riskinin (rt) ve birim büyüklüğün (Qt) monoton biçimde daraldığını gösterir:
Denklem (6) içinde Et hesap özsermayesini, rmax portföyün tekil işlem risk tavanını (genellikle %1.0 ila %2.0), ΔSL,t yapısal zarar durdur mesafesini ve Vunit fiyat birimi başına dolar değerini gösterir.
Denklem (6)'nın sermayeyi nasıl otomatik koruduğuna dikkat edin. Bir kurulum bulanık bir geometri veya zayıf bir ödül/risk oranı ürettiği her durumda (p̂t bt ≤ 1 - p̂t), pay pozitif olmaktan çıkar ve clip operatörü riski sıfıra çeker (rt = 0). Beş DTO boyutunun tamamı bir bölge içinde temiz biçimde hizalandığında ise rt pürüzsüzce rmax tavanına doğru ölçeklenir. DTO gücü aynı zamanda Başabaş (Break-Even) zamanlamasını da yönetir (Trend Hunter 6. Ders). 21 günlük Wilder EMA (WEMA-21) giriş seviyesine yakın olduğunda mütevazı DTO kurulumları zarar durdur seviyesini doğrudan WEMA-21 temas anında Başabaş noktasına çeker. Yüksek kanaatli DTO kurulumları ise fiyat WEMA-21 çizgisini +1.0 ATR(264, D) aşana dek zarar durdur tamponunu korur.
5. Canlı BTCUSD 4h Sayısal DTO İncelemesi ve Çoklu Varlık Arşivi (2015-2026)
Şekil 3, 4CM-AI Charts üzerindeki canlı bir üretim BTCUSD 4h yol haritasını göstermektedir. Denklem (3) ile Denklem (6) arasındaki tüm ifadeleri değerlendirmek için gereken her yapısal sınır, emir iletiminden önce grafik üzerinde açıkça çizilmiştir.
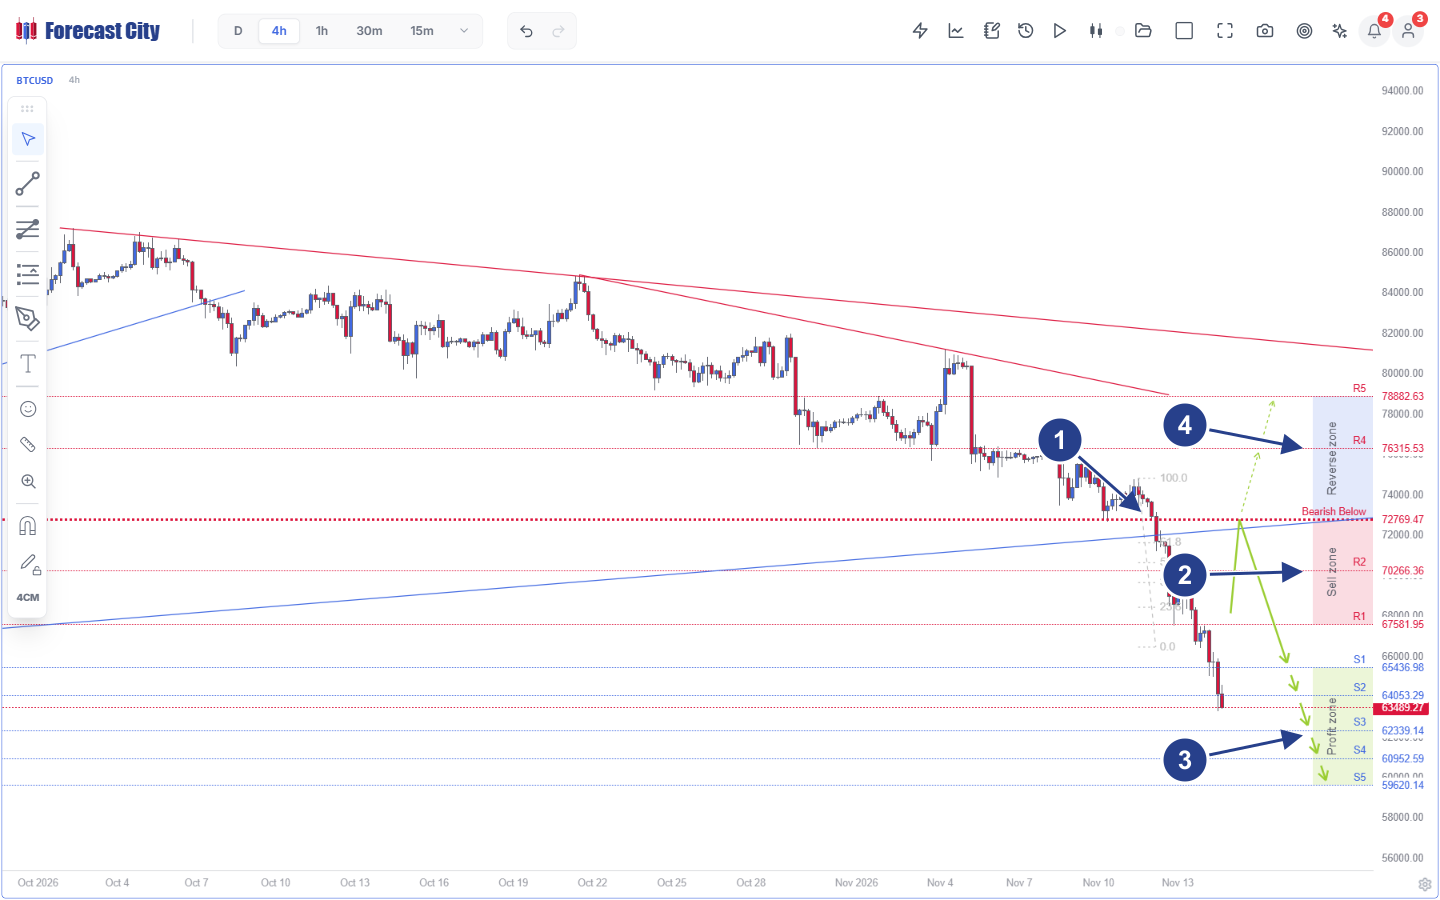
- 1Kutup Kırılımı ve Fibonacci Çıpası (72,769.47): 100.0-0.0 Fibonacci bacağı ve kırmızı noktalı
Bearish Below 72,769.47Pivot geçersiz kılma seviyesiyle hizalanan yükselen mavi desteğin aşağı kırılımı. - 2Etkin Sell Zone (R1 67,581.95 - R2 70,266.36):
72,769.47Pivot seviyesiyle sınırlanan kurumsal arz bölgesi; düşüş yönlü DTO reddedilme mumlarının satış (short) girişi için geçerli sayıldığı tam pencereyi tanımlar. - 3Birincil Yeşil Oklar ve Profit Zone (S1-S5):
S1 65,436.98,S2 64,053.29,S3 62,339.14,S4 60,952.59veS5 59,620.14seviyelerini hedefleyen aşağı yönlü yol haritası (63,489.27spot fiyatı S2 altında yer almaktadır). - 4Koşullu Reverse Zone (R4 76,315.53 - R5 78,882.63): Yalnızca kapanmış bir mumun
72,769.47üzerinde düşüş yönlü Pivot sınırını geçersiz kılması halinde devreye giren önceden haritalanmış yukarı yönlü alternatif senaryo (kesikli yeşil oklar).
$50,000 büyüklüğündeki bir portföy (rmax = %1.50) için Şekil 3 üzerinde Denklem (3) ile Denklem (6) arasındaki tam aritmetiği adım adım izleyelim:
- Zaman Dilimleri Arası Rejim Yığını: Bu anlık görüntüde kısa ve orta ufuklar düşüş yönlü hizalanmıştır:
15m Bearish below 66,422.24,30m Bearish below 67,491.42,1h Bearish below 70,241.19ve4h Bearish below 72,769.47. Üst ufuklar iseD Bullish above 67,248.00veW Bullish above 48,879.14okumaktadır.R1 67,581.95sınırının tam olarak günlük67,248.00kutup eşiğinin üzerine oturduğuna dikkat edin; bu durumS1-S5boyunca kademeli kâr almanın neden hayati olduğunu doğrular. - Sell Zone İçinde Kabul Edilebilir Geri Çekilme Reddedilmesi:
ATR_t(14) = 1,420.00 USDkoşullarındaO_t = 68,900.00ile açılan,Sell zone(67,581.95 - 70,266.36) içine yükselerekR2yakınındakiH_t = 70,190.00likiditesini süpüren,L_t = 68,350.00düzeyine sarkan veC_t = 68,500.00fiyatından kapanan bir4hyeniden test mumunu ele alalım. - Normalleştirilmiş Mum Koordinatları (Denklem 3): İşaretli gövde bt = -400 / 1,420 = -0.282 olur. Üst fitil ut = 1,290 / 1,420 = +0.908 ve alt fitil lt = 150 / 1,420 = +0.106 değerini alır. Normalleştirilmiş aralık ρt = 1,840 / 1,420 = 1.296 olup kuyruk asimetrisi αt = (150 - 1,290) / 1,840 = -0.620 verir (
3.22xüst fitil/gövde oranına sahip temiz bir düşüş yönlü Shooting Star reddedilmesi). - Bölge Kapısı ve Kalibre Edilmiş Olasılık (Denklem 4-5): Ct = 68,500.00 değeri
[67,581.95, 70,266.36]aralığının içinde kapandığından bölge boşluğu δt = 0 ≤ 0.5 olur. Uyumlu15m-4hdüşüş momentumu, güçlü negatifHShTasimetrisi ve direnç yakınlığı, izotonik kalibrasyon üzerinden p̂t = 0.67 olasılığına eşlenir. - Daraltılmış Kesirli Kelly Boyutlandırması (Denklem 6):
Pivot = 72,769.47üzerindeki geçersiz kılmaya (ΔSL = 4,269.47 USD, artı$25spread/kayma) karşıS3 = 62,339.14hedefi (ΔTP = 6,160.86 USD) net ödül/risk oranını bt = 6,135.86 / 4,294.47 = 1.429 olarak verir. Daraltılmamış tekil işlem Kelly kesri f*t = (0.67 × 1.429 - 0.33) / 1.429 = 0.439 düzeyindedir (tek bir stop-out işleminde kasanın %43.9'unu riske etmek). Kurumsal çoklu pozisyon ve tahmin varyansı daraltması λ(σ2p,t) = 0.032 (~1/31 Kelly) uygulandığında rt = %1.40 ($700.00risk) belirlenir ve tam pozisyon büyüklüğü Qt = $700.00 / $4,294.47 = 0.163 BTC olarak hesaplanır. - Spot 63,489.27 Seviyesinde Geç Kovalamanın Engellenmesi: Fiyat ekran görüntüsündeki
63,489.27spot değerine ulaştığında (S1veS2çoktan geçilmiştir),R1 67,581.95sınırına olan geri mesafe4,092.68 USDdüzeyine açılır (δt > 0.5) ve kalan ödül/risk oranı0.40altına sıkışır. Denklem (6), rt = 0 çıktısı üreterek duygusal geç satış kovalamayı otomatik olarak engeller.
Tarihsel Günlük Vaka Okumaları ve Denetlenmiş Çoklu Varlık Performans Kaydı (2015-2026)
DTO arşivinden iki klasik günlük kurulum, Haftalık bölgeler içindeki birebir aynı koşullandırma yapısını sergiler. USDJPY üzerinde (2014-07-02), Haftalık Buy Zone içinde oluşan kapanmış günlük Valley = +32 salınım okuması, 112 işlem günü süren +1,132.7 standart pip (11,327 beş haneli MT4 puanı) büyüklüğündeki bir yükselişin öncüsü olmuştur. EURUSD üzerinde ise (2014-05-09), Haftalık Sell Zone içinde eşzamanlı oluşan Shooting Star = -66 ve Peak = -82 okumaları, 150 işlem günü süren +1,028.7 standart pip (10,287 beş haneli puan) ölçeğindeki düşüş hareketini başlatmıştır.
Herkese açık olarak denetlenen Trend Hunter Strateji arşivi (2015'ten Eylül 2026'ya kadar) genelinde, 4CastMachine AI Haftalık ve Günlük bölgelerinin 2,000'den fazla kurulumda kapanmış mum DTO tetiklemeleri ve kademeli hedeflerle eşleştirilmesi dayanıklı bir çoklu varlık üstünlüğünü doğrulamıştır:
- Forex (36 paritede 961 kapanmış kurulum, 2015-2026): Medyan 3.0 günde %89.9 kârlı kapanış ve %91.3 TP1 tamamlama oranına ulaştı. Kurulumların yalnızca %5.8'i (961 işlemin 56'sı) stop-out olurken, 12 takvim yılının tamamında pozitif net getiriyle 7.69 kâr faktörü (profit factor) üretildi.
- Emtialar (Altın, Gümüş ve Ham Petrolde 128 kapanmış kurulum): Yıllık
ATR(264, D)volatilite tamponları ve kapanmış mum Soft Stop geçersiz kılma disiplini kullanılarak %89.1 kârlı kapanış kaydedildi. - Kripto Paralar (2017'den bu yana 126 sembolde 780 kapanmış kurulum): Tam boğa ve ayı döngüleri boyunca %85.6 kârlı kapanış, kurulum başına +%16.9 ortalama kazanç ve 6.38 kâr faktörü sağlandı.
Sıkça Sorulan Sorular
Bağımsız mum formasyonu tarayıcıları hakemli testlerde neden ~%50 rastgele isabet gösterir?
DTO neden ikili fitil oranı kurallarını ATR ile normalleştirilmiş pürüzsüz çekirdek fonksiyonlarıyla değiştirir?
DTO neden günlük mumun yanında İki Günlük Birleşik Mumu (D2) değerlendirir?
Kelly pozisyon boyutlandırması neden olasılık tahmin varyansıyla daraltılmalıdır?
Hakemli Akademik ve Sektörel Kaynaklar
- [1]Baker, R. D., & McHale, I. G. (2013). Optimal Betting Under Parameter Uncertainty: Improving the Kelly Criterion. Decision Analysis, 10(3), 189-199. https://doi.org/10.1287/deca.2013.0271
- [2]Brier, G. W. (1950). Verification of Forecasts Expressed in Terms of Probability. Monthly Weather Review, 78(1), 1-3. DOI
- [3]Caginalp, G., & Laurent, H. (1998). The predictive power of price patterns. Applied Mathematical Finance, 5(3-4), 181-205. https://doi.org/10.1080/135048698334637
- [4]Detzel, A., Liu, H., Strauss, J., Zhou, G., & Zhu, Y. (2021). Learning and predictability via technical analysis: Evidence from bitcoin and stocks with hard-to-value fundamentals. Financial Management, 50(1), 107-137. https://doi.org/10.1111/fima.12310
- [5]Garman, M. B., & Klass, M. J. (1980). On the Estimation of Security Price Volatilities from Historical Data. The Journal of Business, 53(1), 67-78. https://doi.org/10.1086/296072
- [6]Gneiting, T., & Raftery, A. E. (2007). Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association, 102(477), 359-378. https://doi.org/10.1198/016214506000001437
- [7]Guo, C., Pleiss, G., Sun, Y., & Weinberger, K. Q. (2017). On Calibration of Modern Neural Networks. Proceedings of the 34th International Conference on Machine Learning (ICML), PMLR 70, 1321-1330. PMLR Link
- [8]Kelly, J. L., Jr. (1956). A New Interpretation of Information Rate. The Bell System Technical Journal, 35(4), 917-926. https://doi.org/10.1002/j.1538-7305.1956.tb03809.x
- [9]Lo, A. W., Mamaysky, H., & Wang, J. (2000). Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation. The Journal of Finance, 55(4), 1705-1765. https://doi.org/10.1111/0022-1082.00265
- [10]MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (2010). The Kelly Capital Growth Investment Criterion: Theory and Practice. Hackensack, NJ: World Scientific. https://doi.org/10.1142/7598
- [11]Marshall, B. R., Young, M. R., & Rose, L. C. (2006). Candlestick technical trading strategies: Can they create value for investors? Journal of Banking & Finance, 30(8), 2303-2323. https://doi.org/10.1016/j.jbankfin.2005.08.001
- [12]Murphy, A. H. (1973). A New Vector Partition of the Probability Score. Journal of Applied Meteorology, 12(4), 595-600. DOI
- [13]Nison, S. (1991). Japanese Candlestick Charting Techniques. New York: New York Institute of Finance / Prentice Hall.
- [14]Osler, C. L. (2003). Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [15]Parkinson, M. (1980). The Extreme Value Method for Estimating the Variance of the Rate of Return. The Journal of Business, 53(1), 61-65. https://doi.org/10.1086/296071
- [16]Rogers, L. C. G., & Satchell, S. E. (1991). Estimating variance from high, low and closing prices. The Annals of Applied Probability, 1(4), 504-512. https://doi.org/10.1214/aoap/1177005835
- [17]Thorp, E. O. (2006). The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market. In Handbook of Asset and Liability Management, Vol. 1, 385-428. Elsevier. DOI
- [18]Yang, D., & Zhang, Q. (2000). Drift-Independent Volatility Estimation Based on High, Low, Open, and Close Prices. The Journal of Business, 73(3), 477-492. https://doi.org/10.1086/209650