Die klassische japanische Kerzenchart-Analyse leidet unter zwei grundlegenden mathematischen Mängeln. Erstens diskretisiert sie stetige vierdimensionale (O, H, L, C)-Preisauslenkungen über unstetige binäre Schwellenwerte. Zweitens löst sie Muster bedingungslos ohne Bezug zu institutionellen Liquiditätszonen aus. Diese Arbeit entwickelt das ökonometrische Fundament des Modells Daily Trading Opportunity (DTO) innerhalb von 4CastMachine AI. Mithilfe zeitstetiger Extremwert-Varianzschätzer (Parkinson, Garman-Klass, Rogers-Satchell und Yang-Zhang) beweisen wir, dass vollständige OHLC-Tupel eine 7.4- bis 14-fach höhere asymptotische statistische Effizienz besitzen als reine Schlusskursreihen. Ebenso zeigen wir, warum fusionierte Zweitageskerzen (D2) den gerichteten Rauschabstand um +41.4% steigern. Darauf aufbauend formulieren wir volatilitätsnormierte, durch ATR skalierte Kerzenkoordinaten über fünf glatte DTO-Dimensionen: Trend-Bias (Market Strength), Momentum-Impuls (RoCT), strukturelle Zonennähe (PV und Zonentoleranz), volatilitätsbereinigte Docht-Asymmetrie (HShT) sowie Multi-Zeitrahmen-Kohärenz. Abschließend verknüpfen wir isoton kalibrierte Wahrscheinlichkeiten mit epistemisch gedämpftem fraktionalem Kelly-Sizing und rechnen eine reale BTCUSD 4h-Roadmap neben der geprüften Bilanz von 2015 bis 2026 vollständig durch.
1. Warum bedingungslose Kerzenmuster-Scanner empirisch scheitern
Gängige Chartprogramme enthalten fast immer automatische Scanner für japanische Kerzenmuster. Im Minutentakt durchsuchen diese Werkzeuge Hunderte von Symbolen und blenden binäre Etiketten wie Hammer, Shooting Star, Doji oder Engulfing ein, sobald starre Dochtverhältnisse erreicht sind. Dem Nutzer wird nahegelegt, jedes eingeblendete Symbol als eigenständigen Einstiegsauslöser zu behandeln.
Die begutachtete Finanzökonometrie widerlegt diese Praxis eindeutig. Marshall, Young und Rose [11] prüften sämtliche von Nison [13] katalogisierten klassischen Ein- und Mehrkerzenregeln über alle Werte des Dow Jones Industrial Average anhand einer zehnjährigen Tagesstichprobe. Im Vergleich gegen GARCH-, ARMA- und Bootstrap-Nullmodelle nach Transaktionskosten bewiesen sie, dass bedingungslose Kerzenmuster keinerlei statistisch signifikante Überrendite erzeugen.
Warum versagt eine lehrbuchmäßige Kerzenform, sobald sie ungefiltert über den Gesamtmarkt gesucht wird? Vier grundlegende Studien isolieren die genaue Ursache:
- Fehlende vorangegangene Trenderschöpfung (Caginalp und Laurent [3]): Bei der mathematischen Formalisierung von Kerzenungleichungen auf Tagesdaten des S&P 500 fanden Caginalp und Laurent erst nach der Konditionierung von Umkehrkerzen auf einen mehrtägigen Vortrend einen signifikanten Out-of-Sample-Vorteil. Ein Hammer inmitten richtungslosen Spannenrauschens leistet nicht mehr als ein Münzwurf.
- Konditionierung auf nichtparametrische Extrema (Lo, Mamaysky und Wang [9]): Mithilfe der Nadaraya-Watson-Kernglättung bestimmten Lo, Mamaysky und Wang lokale Hoch- und Tiefpunkte und prüften bedingte Renditeverteilungen über Kolmogorov-Smirnov-Statistiken. Geometrische Preisstrukturen verschieben künftige Renditeverteilungen nur an echten Swing-Extrema hochsignifikant (p < 0.01).
- Asymmetrische Orderbuch-Bündelung bei Banken (Osler [14]): Anhand realer institutioneller Devisen-Orderbücher wies Osler zwei entscheidende Asymmetrien nach. Institutionelle Take-Profit-Limit-Orders häufen sich unmittelbar vor markanten Unterstützungs- und Widerstandszonen, weshalb Kurse häufig knapp vor Lehrbuchlinien drehen. Umgekehrt liegen Stop-Loss-Marktorders gebündelt unmittelbar hinter diesen Kanten, was kurze Intraday-Stop-Sweeps vor Wiederaufnahme des Trends auslöst.
- Anlageklassenspezifische Rauschasymmetrie (Detzel et al. [4]): Gleichgewichtsmodelle rationalen Lernens zeigen, dass technische Regime-Konditionierung ihre höchsten Sharpe-Zugewinne dort erzielt, wo unmittelbare Cashflow-Anker fehlen oder makrostochastisch schwanken. Digitale Assets, Spot-Devisen und Edelmetalle zeigen die stärkste strukturelle Persistenz rund um mehrstufige Liquiditätszonen.
Aus diesen vier Befunden folgt unser oberstes Konstruktionsprinzip. Ein quantitatives Kerzenmodell muss die isolierte Suche nach binären Mustern durch eine stetige Balkengeometrie ersetzen, die ausschließlich innerhalb übergeordneter Strukturzonen ausgewertet wird.
2. Stochastische Analysis der OHLC-Effizienz und Zweitages-Fusion
Vor dem Aufbau eines Wahrscheinlichkeitsschätzers stellt sich eine elementare statistische Frage. Warum sollte man das vollständige Vierertupel Kt = (Ot, Ht, Lt, Ct) modellieren, wenn Standard-Oszillatoren wie RSI, MACD und gleitende Durchschnitte allein mit Schlusskursen {Ct} rechnen? Die zeitstetige stochastische Analysis liefert eine präzise Antwort. Wer Eröffnungs-, Hoch- und Tiefkurs verwirft, verschenkt rund 85% bis 93% der statistischen Fisher-Information über den Preispfad jeder Sitzung.
Modellieren wir den logarithmischen Intraday-Preis Xs = ln Ss über die Sitzung t als Itô-Diffusion dXs = μt ds + σt dWs im Anschluss an einen Eröffnungssprung ot = ln(Ot / Ct-1) zwischen zwei Sitzungen. Relativ zum Eröffnungskurs messen wir drei logarithmische Auslenkungen: die obere Auslenkung ut = ln(Ht / Ot) ≥ 0, die untere Auslenkung dt = ln(Lt / Ot) ≤ 0, den vorzeichenbehafteten logarithmischen Kerzenkörper ct = ln(Ct / Ot) sowie die gesamte logarithmische Spanne rt = ut - dt = ln(Ht / Lt).
Schätzt man die Varianz allein aus Schlusskurs-Renditen (σ̂2CC,t = ct2), erscheint eine hochvolatile Sitzung, die untertags 3% stieg und wieder 3% auf ihren Eröffnungskurs zurückfiel, völlig identisch mit einem umsatzlosen Feiertag. Die asymptotische relative Effizienz (ARE = Var(σ̂2CC) / Var(σ̂2)) beziffert exakt den Informationsgewinn aus Dochten und Kerzenkörpern:
Die Aufschlüsselung der Schätzer hinter Gleichung (1) zeigt, warum vollständige OHLC-Tupel jedem reinen Schlusskursfilter überlegen sind:
- Extremwertspanne nach Parkinson [15]: Bereits die alleinige Nutzung der Hoch-Tief-Spanne σ̂2P,t = rt2 / (4 ln 2) ≈ 0.3607 rt2 erreicht die
4.91-facheEffizienz der Schlusskurs-Varianz. - Körperkorrektur nach Garman-Klass [5]: Die Verbindung aus Spanne rt2 und vorzeichenbehaftetem Körper ct2 in σ̂2GK,t hebt die Effizienz auf das
7.4-Fache. Ein einziges Jahr täglicher OHLC-Kerzen liefert damit die statistische Präzision von mehr als sieben Jahren reiner Schlusskurse. - Driftinvarianz nach Rogers-Satchell [16] & Sprungsynthese nach Yang-Zhang [18]: Trendphasen besitzen eine von null verschiedene Drift (μt ≠ 0). Rogers und Satchell konstruierten σ̂2RS,t aus Produkten der oberen und unteren Dochte, sodass die Varianzschätzung bei jeder Trendsteigung μt erwartungstreu bleibt. Yang und Zhang kombinierten anschließend Eröffnungssprung-Varianz σ̂2o, Körpervarianz σ̂2c und σ̂2RS zu einer bis zu
14-fachenMehrkerzen-Effizienz.
Betrachten Sie das negative Körpergewicht -(2 ln 2 - 1) ct2 ≈ -0.3863 ct2 bei Garman-Klass zusammen mit dem Dochtprodukt bei Rogers-Satchell. Vergleichen wir zwei EURUSD-Tageskerzen, die jeweils genau 1.00% Spanne überstreichen (rt = 0.0100, rund 110 Pips). Kerze A eröffnet am Tief und schließt am Hoch (ct = 0.0100, keine Dochte): Es gilt σ̂2GK = 0.1137 × 10⁻⁴ und σ̂2RS = 0, was reine einseitige Trendüberzeugung ausweist. Kerze B eröffnet und schließt exakt in der Mitte (ct = 0, symmetrische 55-Pip-Dochte oben und unten): Nun steigen σ̂2GK = 0.5000 × 10⁻⁴ und σ̂2RS = 0.5000 × 10⁻⁴ auf mehr als das Vierfache der Intraday-Ablehnungsvarianz. Die Kerzenanatomie trennt gerichtete Drift unmittelbar von beidseitiger Orderflow-Ablehnung.
Zeitliche Aggregation und die fusionierte Zweitageskerze (D2)
Die isolierte Betrachtung einzelner Tageskerzen unterliegt einem unvermeidlichen Kalender-Artefakt. Feste Sitzungsgrenzen wie 23:59 UTC bei Krypto oder 17:00 EST im Devisenhandel zerschneiden kontinuierlichen institutionellen Orderflow an einem willkürlichen Zeitstempel. Absorbiert ein Makro-Desk spät an Tag t - 1 Verkaufsorders und treibt an Tag t die Gegenbewegung voran, sieht ein Tagesscanner zwei halbe Kerzen statt einer vollständigen Ablehnung.
Um diese Schnittstellenverzerrung zu beseitigen, berechnet DTO neben jeder einzelnen Sitzungskerze Kt systematisch die fusionierte Zweitageskerze K(2)t:
In Gleichung (2) bezeichnet Ot-1 den Eröffnungskurs der ersten Sitzung, Ct den Schlusskurs der zweiten Sitzung, während Hoch und Tief die Extrema des 48-Stunden-Fensters bilden. Unter anhaltender Drift μ und unabhängigem Sitzungsrauschen σ verdoppelt sich der Richtungsimpuls, während die Standardabweichung des Rauschens nur um √2 wächst.
Die Fusion zweier Tageskerzen verbessert den gerichteten Rauschabstand um √2 ≈ +41.4% und vereinheitlicht mehrkerzige Umkehrmuster. Angenommen, Gold (XAUUSD) eröffnet Tag 1 bei 3,920, fällt auf 3,872 und schließt schwach bei 3,878; an Tag 2 räumt der Kurs kurz 3,868 ab und steigt bis zum Schluss auf 3,926. Getrennt betrachtet wirkt Tag 1 bärisch und Tag 2 wie eine umschließende Kerze. Fusioniert zu K(2)t = (3920, 3928, 3868, 3926) zeigt der 48-Stunden-Balken einen lehrbuchmäßigen bullischen D2-Hammer mit 6 Dollar Kerzenkörper und 52 Dollar unterem Ablehnungsdocht (8.7× Körperlänge).
3. Volatilitätsnormierte Geometrie, glatte Kern-Zugehörigkeit und die fünf DTO-Komponenten
Herkömmliche Indikatorskripte leiden unter unstetigen Klippensprüngen. Eine binäre Schwellenregel I(x ≥ θ) liefert bei einem Docht von 9.999 Pips den Wert 0 und springt bei 10.001 Pips abrupt auf 1. Über mehr als 200 Instrumente von EURUSD (~1.10) über XAUUSD (~3,900) bis BTCUSD (~63,500) zerstören feste Pip-Vorgaben die Skaleninvarianz und destabilisieren Out-of-Sample-Wahrscheinlichkeiten.
DTO beseitigt sowohl Einheitenverzerrungen als auch binäre Klippen. Jede Kerze (Ot, Ht, Lt, Ct) auf dem Zeitrahmen τ wird durch Division durch die lokale 14-Perioden-Average-True-Range ATRt(14) in dimensionslose Koordinaten überführt:
In Gleichung (3) misst bt die vorzeichenbehaftete normierte Körperstärke, ut und lt erfassen den normierten oberen und unteren Ablehnungsdocht, und ρt beschreibt die volatilitätsbereinigte Spannenausdehnung. Die Verhältnisbildung liefert die beschränkte Körper-zu-Spannen-Effizienz ηt = bt / (ρt + ε) ∈ [-1, 1] sowie die Docht-Ablehnungsasymmetrie αt = (lt - ut) / (ρt + ε) ∈ [-1, 1].
Anstatt (bt, ut, lt, ρt) in spröde Stufenfunktionen I(x ≥ θ) einzuspeisen, wertet DTO glatte Lipschitz-stetige Kern-Zugehörigkeitsfunktionen Kh(x - θ) = (1 + exp(-(x - θ)/h))-1 mit positiver Glättungsbreite h > 0 aus. Liegt eine Schwelle bei θ = 10.0 Pips mit Bandbreite h = 1.5 Pips, erhält ein Docht von 9.999 Pips den Wert 0.4998 und ein Docht von 10.001 Pips den Wert 0.5002. Minimale Tick-Schwankungen lösen niemals sprunghafte An-Aus-Wechsel aus.
Abbildung der fünf glatten DTO-Dimensionen auf beobachtbare Engine-Kennzahlen
Innerhalb von 4CastMachine AI entsprechen diese fünf stetigen Mannigfaltigkeits-Dimensionen direkt den fünf beobachtbaren Kennzahlen, die die Daily-Trading-Opportunity-Engine veröffentlicht:
| DTO-Dimension & Kennzahl | Wertebereich | Stetige mathematische & strukturelle Semantik |
|---|---|---|
1. Trend-Bias (Market Strength) |
Stetig (ℝ) | Glatter Richtungsregime-Index: > +20 = Aufwärtstrend (bevorzugt Rücksetzer-Einstiege in die Buy Zone); < -20 = Abwärtstrend (bevorzugt Erholungs-Einstiege in die Sell Zone); [-20, +20] = Seitwärtsphase (unterbindet Ausbruchsjagd in der Spannenmitte). |
2. Momentum-Impuls (RoCT) |
[-100, +100] |
Rate of Change Today: beschränkte glatte Sättigung des volatilitätsnormierten Körperimpulses (bt · ηt). Beträge mit |RoCT| ≥ 80 belegen entschlossene institutionelle Ausdehnung bei minimaler Gegenablehnung. |
3. Strukturelle Zonennähe (PV & δt) |
[-100, +100] & ATR |
Verknüpft lokale Mehrkerzen-Swing-Krümmung (PV > 0 = Valley / Talboden; PV < 0 = Peak / Gipfel mit flankierender Bestätigung) mit dem stetigen Abstand δt zu aktiven Buy/Sell Zones und Fibonacci-Retracement-Strecken. |
4. Volatilitätsbereinigte Asymmetrie (HShT) |
[-100, +100] |
Glatter Docht-Ablehnungskern über (ut, lt, bt), konditioniert auf die Swing-Lage: > 0 = Hammer (langer unterer Docht nahe Unterstützung); < 0 = Shooting Star (langer oberer Docht nahe Widerstand). |
5. Multi-Zeitrahmen-Kohärenz (D2 & 15m..W) |
Komposit-Vektor | Wertet die fusionierte 48-Stunden-Geometrie K(2)t zusammen mit der zeitrahmenübergreifenden Pivot-Ausrichtung über 15m, 30m, 1h, 4h, D und W aus und belohnt mehrstufige Richtungskohärenz. |
Strukturelles Zonen-Zulässigkeits-Gate und Kerzenschluss-Disziplin
DTO löst niemals frei im Raum abseits institutioneller Liquidität aus. Übersetzt man Oslers [14] Nachweis vorgelagerter Banken-Orders in eine formale Randbedingung (Lektion 3 der Trend Hunter Strategie), qualifiziert sich eine per Tagesschluss bestätigte Kerze bei Ct relativ zu einer aktiven Wochen- oder Tages-Buy Zone bzw. Sell Zone 𝒵t = [Zmin, Zmax] genau dann, wenn ihr normierter Abstand δt die zonennahe Zulässigkeitstoleranz erfüllt:
Der Nenner ATR(264, D) mittelt die tägliche True Range über ein volles Handelsjahr (264 Sitzungen = 12 Monate × 22 Handelstage). Diese einjährige Referenz verhindert, dass eine ruhige Feiertagswoche oder ein einzelner Nachrichtenschock die Zonenabstandsmessung verzerrt.
Besitzt EURUSD beispielsweise eine mittlere Jahrestagesspanne von ATR(264, D) = 68 Pips oberhalb einer Wochen-Buy-Zone von 1.0800 bis 1.0840, lässt Gleichung (4) einen per Tagesschluss bestätigten Hammer bis zu 34 Pips vor der Zonenkante (bis 1.0874) zu. Damit werden genau jene Wendepunkte erfasst, an denen institutionelle Limit-Orders das Angebot vorzeitig aufnehmen [14], während Kerzen im freien Raum bei 1.0950 (δt = 1.62 > 0.5) strikt abgelehnt werden. Symmetrisch nutzt die Invalidierung einen kerzenschlussbasierten Soft Stop Loss: Entweder schließt eine vollständige Tageskerze jenseits der äußeren Zonenkante, oder mindestens 80% des geschlossenen Kerzenkörpers brechen aus einer Watch-Box-Grenze aus. Das Abwarten des Kerzenschlusses neutralisiert Intraday-Stop-Sweep-Dochte und schließt nachträgliche Revisionsverzerrungen offener Kerzen aus.
4. Strikt eigentliche Wahrscheinlichkeitskalibrierung und gedämpftes fraktionales Kelly-Sizing
Angenommen, die fünfdimensionale DTO-Mannigfaltigkeit liefert für ein zulässiges Setup einen rohen Summenwert zt. Einen unkalibrierten Sigmoidwert σ(zt) direkt in eine Formel zur Positionsgrößenbestimmung einzusetzen, ist ein klassischer quantitativer Fehler. Moderne nichtlineare Lernverfahren neigen systematisch zu sigmoidaler Selbstüberschätzung und geben Werte von 0.85 bei Setups aus, deren tatsächliche Out-of-Sample-Trefferquote lediglich 0.57 beträgt (Guo et al. [7]).
Murphy-Zerlegung des quadratischen Brier-Verlusts und isotone Kalibrierung
Damit eine geschätzte Wahrscheinlichkeit p̂t ∈ [0, 1] für das Erreichen des Primärziels Yt ∈ {0, 1} (Treffer von TP1 bzw. S1 vor einer Kerzenschluss-Invalidierung) Kapital sicher steuern kann, muss sie Out-of-Sample-Zuverlässigkeit erfüllen: ℙ(Yt = 1 | p̂t = p) = p. Die Auswertung anhand strikt eigentlicher Bewertungsregeln (Brier [2]; Gneiting und Raftery [6]) belohnt ausschließlich ehrliche bedingte Wahrscheinlichkeiten. Gruppiert man N historische Prognosen in K Klassen mit Fallzahl nk, mittlerer Prognose p̄k, empirischer Trefferquote ȳk und Gesamttrefferquote ȳ, liefert Murphy [12] die exakte Dreifachzerlegung:
Jede Summe auf der rechten Seite von Gleichung (5) isoliert eine eigene statistische Eigenschaft. Der erste Term ist der Zuverlässigkeitsfehler (Reliability): Er misst die Kalibrierungsabweichung und erreicht sein Minimum bei 0, sobald alle Prognoseklassen exakt auf der 45-Grad-Diagonalen p̄k = ȳk liegen. Der zweite Term geht mit negativem Vorzeichen ein und misst die Trennschärfe (Resolution): Er senkt den Brier-Verlust, wenn das Modell schwache und hochwahrscheinliche Setups weit ober- und unterhalb der Basisrate ȳ sauber voneinander trennt. Der letzte Term, ȳ(1 - ȳ), ist die nicht reduzierbare Basisratenvarianz.
Gleichung (5) deckt beide Fehlermuster gängiger Retail-Werkzeuge numerisch auf. Ein bedingungsloser Kerzenscanner, dessen Klassen sämtlich um ȳk ≈ 0.50 streuen, besitzt null Trennschärfe (BS ≈ 0.250, identisch mit bloßem Raten). Ein unkalibrierter Black-Box-Bot hingegen, der p̄k = 0.85 behauptet, während real nur ȳk = 0.55 eintreten, erleidet eine massive Zuverlässigkeitsstrafe von (0.85 - 0.55)2 = 0.090 und verleitet Nutzer zu gefährlicher Überhebelung. Out-of-Fold-isotone Kalibrierung (Pool Adjacent Violators [7]) drückt den Zuverlässigkeitsfehler gegen null, während die Zonen-Konditionierung die Trennschärfe anhebt.
Optimale fraktionale Positionsgröße unter epistemischer Parameterunsicherheit
Sobald DTO eine kalibrierte Setup-Wahrscheinlichkeit p̂t bereitstellt und der strukturelle Fahrplan im Chart das um Spreads bereinigte Chance-Risiko-Verhältnis bt = (ΔTP,t - cspread) / (ΔSL,t + cspread) vorgibt, stellt sich die Frage nach der optimalen Risikoskalierung pro Trade.
Ohne jeden Schätzfehler bewies Kelly [8], dass der Kapitaleinsatz f*t = (pt bt - (1 - pt)) / bt die asymptotische logarithmische Wachstumsrate maximiert. Auf nichtstationären Finanzmärkten ist p̂t jedoch ein statistischer Schätzwert mit epistemischer Varianz σ2p,t = Var(p̂t | ℱt).
MacLean, Thorp und Ziemba [10] sowie Thorp [17] wiesen eine ausgeprägte Asymmetrie rund um f*t nach. Skaliert man den Kelly-Einsatz mit einem Faktor λ ∈ (0, 1), bleiben λ(2 - λ) der maximalen geometrischen Wachstumsrate erhalten, während die Portfoliovarianz auf λ2 sinkt. Konkret bewahrt Half-Kelly (λ = 0.50) volle 75% des Zinseszinswachstums bei 75% geringerer Varianz. Ein Überwetten jenseits von 2 f*t drückt das langfristige geometrische Wachstum hingegen selbst bei positivem Erwartungswert ins Negative. Integriert über die Schätzvarianz σ2p,t sowie Mehrpositions-Korrelationen zeigen Baker und McHale [1], dass das optimale Kontorisiko rt und die Stückzahl Qt monoton gedämpft werden müssen:
In Gleichung (6) bezeichnet Et das Kontokapital, rmax die Risikoobergrenze pro Einzeltrade (typischerweise 1.0% bis 2.0%), ΔSL,t den strukturellen Stop-Abstand und Vunit den Geldwert je Preiseinheit.
Beachten Sie, wie Gleichung (6) das Kapital automatisch schützt. Zeigt ein Setup unklare Kerzengeometrie oder ein ungünstiges Chance-Risiko-Verhältnis (p̂t bt ≤ 1 - p̂t), wird der Zähler kleiner oder gleich null, und der Clip-Operator setzt das Risiko exakt auf null (rt = 0). Greifen hingegen alle fünf DTO-Dimensionen innerhalb einer aktiven Zone sauber ineinander, skaliert rt stetig in Richtung rmax. Die DTO-Stärke steuert zugleich das Nachziehen auf den Einstandspreis (Lektion 6 der Trend Hunter Strategie). Verläuft der 21-tägige geglättete Wilder-Durchschnitt (WEMA-21) nahe am Einstieg, ziehen moderate DTO-Setups den Stop direkt am WEMA-21 auf Break-Even nach. Überzeugende Mehrkomponenten-DTO-Setups belassen dem Trade hingegen Puffer, bis der Kurs den WEMA-21 um +1.0 ATR(264, D) überwunden hat.
5. Vollständige numerische DTO-Rechnung auf BTCUSD 4h und geprüftes Archiv (2015-2026)
Abbildung 3 zeigt eine reale BTCUSD 4h-Roadmap aus dem Produktivbetrieb von 4CM-AI Charts. Sämtliche strukturellen Grenzen, die zur Auswertung der Gleichungen (3) bis (6) benötigt werden, sind vor jeder Orderentscheidung explizit im Chart eingezeichnet.
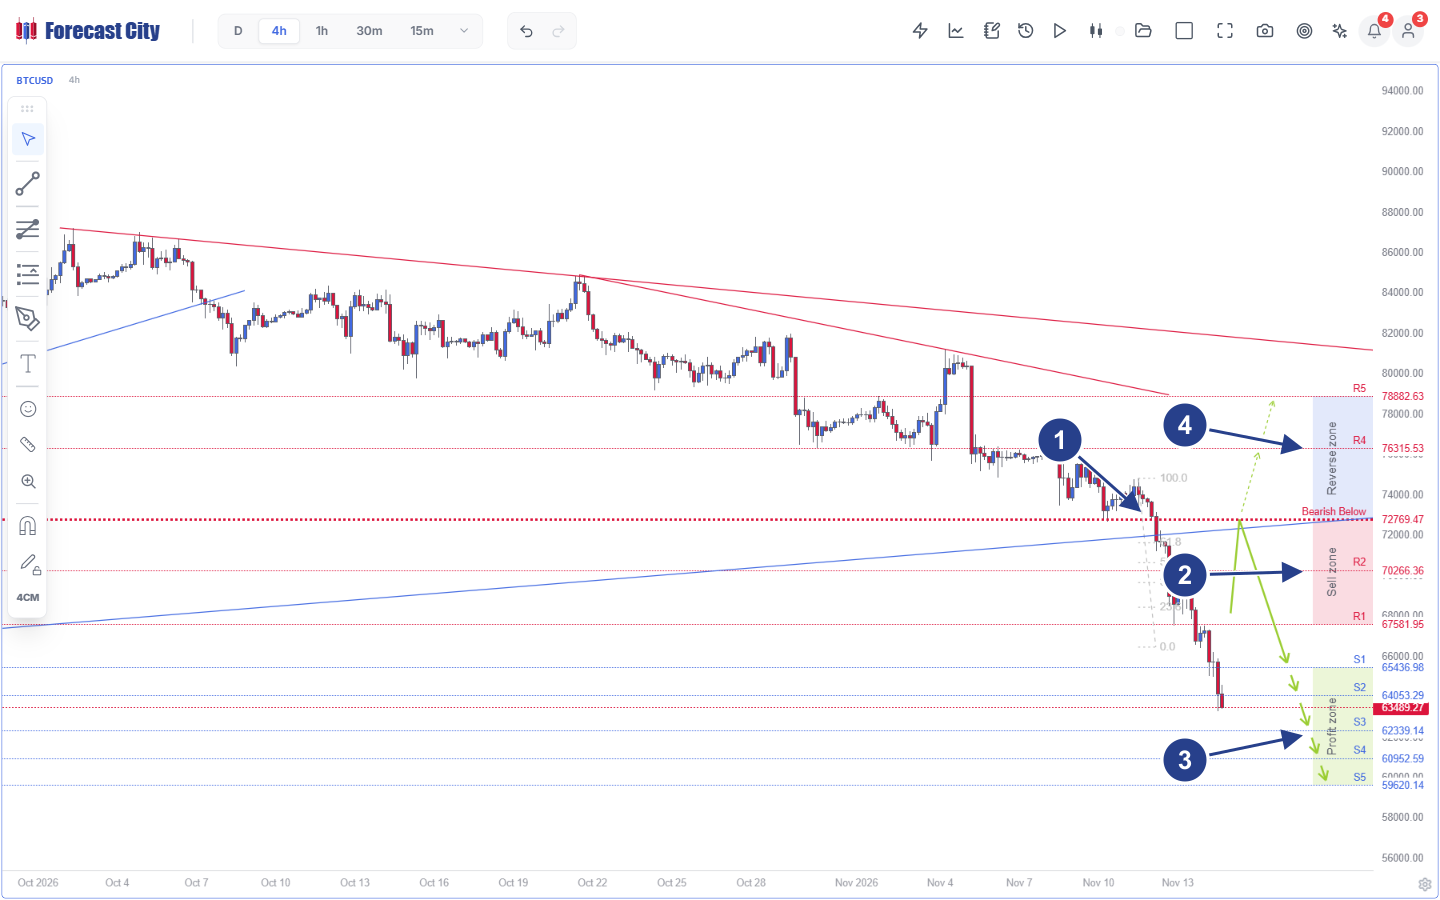
- 1Polaritätsbruch & Fibonacci-Anker (72,769.47): Bruch der steigenden blauen Unterstützung im Einklang mit der 100.0-0.0-Fibonacci-Strecke und der rot gepunkteten Invalidierungsgrenze
Bearish Below 72,769.47am Pivot. - 2Aktive Zone Sell zone (R1 67,581.95 - R2 70,266.36): Institutionelle Angebotszone, nach oben begrenzt durch den Pivot bei
72,769.47; definiert das exakte Preisband, in dem bärische DTO-Ablehnungskerzen für Short-Einstiege zugelassen sind. - 3Primäre Green Arrows & Zone Profit zone (S1-S5): Abwärtsfahrplan mit den gestaffelten Kurszielen
S1 65,436.98,S2 64,053.29,S3 62,339.14,S4 60,952.59undS5 59,620.14(der Kassakurs bei63,489.27notiert bereits unterhalb von S2). - 4Bedingte Zone Reverse zone (R4 76,315.53 - R5 78,882.63): Vorab kartiertes Aufwärtsszenario (gestrichelte grüne Pfeile), das ausschließlich dann aktiviert wird, wenn eine geschlossene Kerze den bärischen Pivot oberhalb von
72,769.47invalidiert.
Verfolgen wir die exakte Arithmetik der Gleichungen (3) bis (6) anhand von Abbildung 3 für ein Portfolio von $50,000 (rmax = 1.50%):
- Zeitrahmenübergreifender Regime-Stapel: Zum Aufnahmezeitpunkt sind alle kurzen bis mittleren Horizonte bärisch ausgerichtet:
15m Bearish below 66,422.24,30m Bearish below 67,491.42,1h Bearish below 70,241.19und4h Bearish below 72,769.47. Die übergeordneten Horizonte lautenD Bullish above 67,248.00sowieW Bullish above 48,879.14. Beachten Sie, dassR1 67,581.95unmittelbar auf der täglichen Polaritätsschwelle von67,248.00liegt, was unterstreicht, warum gestaffelte Teilgewinnmitnahmen überS1-S5zwingend erforderlich sind. - Zulässige Rücksetzer-Ablehnung innerhalb der Zone Sell zone: Betrachten wir eine
4h-Testkerze, die in die Zone Sell zone (67,581.95 - 70,266.36) zurückläuft: Eröffnung beiO_t = 68,900.00, Liquiditäts-Sweep bisH_t = 70,190.00naheR2, Tief beiL_t = 68,350.00und Kerzenschluss beiC_t = 68,500.00unterATR_t(14) = 1,420.00 USD. - Normierte Kerzenkoordinaten (Gl. 3): Der vorzeichenbehaftete Körper beträgt bt = -400 / 1,420 = -0.282. Der obere Docht misst ut = 1,290 / 1,420 = +0.908, der untere Docht lt = 150 / 1,420 = +0.106. Die normierte Spanne liegt bei ρt = 1,840 / 1,420 = 1.296, woraus die Docht-Asymmetrie αt = (150 - 1,290) / 1,840 = -0.620 folgt (eine saubere bärische Shooting-Star-Ablehnung mit einem Verhältnis von oberem Docht zu Körper von
3.22x). - Zonen-Gate & kalibrierte Wahrscheinlichkeit (Gl. 4-5): Da Ct = 68,500.00 direkt innerhalb von
[67,581.95, 70,266.36]schließt, beträgt der Zonenabstand δt = 0 ≤ 0.5. Die übereinstimmende bärische Ausrichtung von15m-4h, die ausgeprägte negativeHShT-Asymmetrie und die Widerstandsnähe führen über die isotone Kalibrierung auf p̂t = 0.67. - Gedämpftes fraktionales Kelly-Sizing (Gl. 6): Mit Kursziel
S3 = 62,339.14(ΔTP = 6,160.86 USD) gegenüber der Invalidierung oberhalb vonPivot = 72,769.47(ΔSL = 4,269.47 USD zuzüglich$25Spread/Slippage) ergibt sich eine Nettoquote von bt = 6,135.86 / 4,294.47 = 1.429. Der ungedämpfte Einzelwetten-Kelly-Anteil läge bei f*t = (0.67 × 1.429 - 0.33) / 1.429 = 0.439 (43.9% Kontorisiko bei einem einzigen Stop-Out). Durch institutionelle Mehrpositions- und Schätzvarianz-Dämpfung λ(σ2p,t) = 0.032 (~1/31 Kelly) wird rt = 1.40% ($700.00Risiko) festgelegt, woraus exakt die Positionsgröße Qt = $700.00 / $4,294.47 = 0.163 BTC folgt. - Blockade verspäteten Hinterherspringens bei Spot 63,489.27: Sobald der Preis den abgebildeten Kassakurs von
63,489.27erreicht (bereits unterhalb vonS1undS2), wächst der Abstand zurück zuR1 67,581.95auf4,092.68 USD(δt > 0.5), während das verbleibende Chance-Risiko-Verhältnis unter0.40schrumpft. Gleichung (6) gibt automatisch rt = 0 aus und verhindert emotionales Nachverkaufen im laufenden Impuls.
Historische Tages-Referenzfälle und geprüfte Multi-Asset-Bilanz (2015-2026)
Zwei klassische Tagessetups aus dem DTO-Archiv belegen dieselbe Konditionierungslogik innerhalb übergeordneter Wochenzonen. Auf USDJPY (2014-07-02) ging ein per Tagesschluss bestätigter Wert von Valley = +32 innerhalb einer Wochen-Buy-Zone einer Aufwärtsbewegung über 112 Handelstage im Umfang von +1,132.7 Standard-Pips (11,327 fünfstellige MT4-Punkte) voraus. Auf EURUSD (2014-05-09) leiteten gleichzeitige Ausprägungen von Shooting Star = -66 und Peak = -82 innerhalb einer Wochen-Sell-Zone eine Abwärtsbewegung über 150 Handelstage im Umfang von +1,028.7 Standard-Pips (10,287 fünfstellige Punkte) ein.
Über das öffentlich geprüfte Archiv der Trend Hunter Strategie (2015 bis September 2026) belegte die Verbindung aus Wochen- und Tageszonen von 4CastMachine AI, kerzenschlussbasierten DTO-Auslösern und gestaffelten Kurszielen über mehr als 2000 Setups hinweg einen beständigen Multi-Asset-Vorteil:
- Forex (961 geschlossene Setups über 36 Währungspaare, 2015-2026): Erzielte 89.9% profitable Abschlüsse sowie 91.3% TP1-Erreichung in einem Median von 3.0 Tagen. Lediglich 5.8% (56 von 961) wurden ausgestoppt, was zu einem Profitfaktor von 7.69 und positiver Nettorendite in allen 12 Kalenderjahren führte.
- Rohstoffe (128 geschlossene Setups über Gold, Silber und Rohöl): Verzeichnete 89.1% profitable Abschlüsse unter Einsatz jährlicher
ATR(264, D)-Volatilitätspuffer und kerzenschlussbasierter Soft-Stop-Invalidierung. - Kryptowährungen (780 geschlossene Setups über 126 Symbole seit 2017): Lieferte 85.6% profitable Abschlüsse, einen durchschnittlichen Zugewinn von +16.9% pro Setup sowie einen Profitfaktor von 6.38 über vollständige Bullen- und Bärenzyklen hinweg.
Häufig gestellte Fragen
Warum zeigen isolierte Kerzenmuster-Scanner in begutachteten Studien nur rund 50% Zufallstreffer?
Warum ersetzt DTO binäre Dochtverhältnisse durch ATR-normierte glatte Kernfunktionen?
Warum wertet DTO neben der Tageskerze zusätzlich eine fusionierte Zweitageskerze (D2) aus?
Warum muss die Kelly-Positionsgröße anhand der Schätzvarianz der Wahrscheinlichkeit gedämpft werden?
Wissenschaftliche & institutionelle Quellen
- [1]Baker, R. D., & McHale, I. G. (2013). Optimal Betting Under Parameter Uncertainty: Improving the Kelly Criterion. Decision Analysis, 10(3), 189-199. https://doi.org/10.1287/deca.2013.0271
- [2]Brier, G. W. (1950). Verification of Forecasts Expressed in Terms of Probability. Monthly Weather Review, 78(1), 1-3. DOI
- [3]Caginalp, G., & Laurent, H. (1998). The predictive power of price patterns. Applied Mathematical Finance, 5(3-4), 181-205. https://doi.org/10.1080/135048698334637
- [4]Detzel, A., Liu, H., Strauss, J., Zhou, G., & Zhu, Y. (2021). Learning and predictability via technical analysis: Evidence from bitcoin and stocks with hard-to-value fundamentals. Financial Management, 50(1), 107-137. https://doi.org/10.1111/fima.12310
- [5]Garman, M. B., & Klass, M. J. (1980). On the Estimation of Security Price Volatilities from Historical Data. The Journal of Business, 53(1), 67-78. https://doi.org/10.1086/296072
- [6]Gneiting, T., & Raftery, A. E. (2007). Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association, 102(477), 359-378. https://doi.org/10.1198/016214506000001437
- [7]Guo, C., Pleiss, G., Sun, Y., & Weinberger, K. Q. (2017). On Calibration of Modern Neural Networks. Proceedings of the 34th International Conference on Machine Learning (ICML), PMLR 70, 1321-1330. PMLR Link
- [8]Kelly, J. L., Jr. (1956). A New Interpretation of Information Rate. The Bell System Technical Journal, 35(4), 917-926. https://doi.org/10.1002/j.1538-7305.1956.tb03809.x
- [9]Lo, A. W., Mamaysky, H., & Wang, J. (2000). Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation. The Journal of Finance, 55(4), 1705-1765. https://doi.org/10.1111/0022-1082.00265
- [10]MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (2010). The Kelly Capital Growth Investment Criterion: Theory and Practice. Hackensack, NJ: World Scientific. https://doi.org/10.1142/7598
- [11]Marshall, B. R., Young, M. R., & Rose, L. C. (2006). Candlestick technical trading strategies: Can they create value for investors? Journal of Banking & Finance, 30(8), 2303-2323. https://doi.org/10.1016/j.jbankfin.2005.08.001
- [12]Murphy, A. H. (1973). A New Vector Partition of the Probability Score. Journal of Applied Meteorology, 12(4), 595-600. DOI
- [13]Nison, S. (1991). Japanese Candlestick Charting Techniques. New York: New York Institute of Finance / Prentice Hall.
- [14]Osler, C. L. (2003). Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [15]Parkinson, M. (1980). The Extreme Value Method for Estimating the Variance of the Rate of Return. The Journal of Business, 53(1), 61-65. https://doi.org/10.1086/296071
- [16]Rogers, L. C. G., & Satchell, S. E. (1991). Estimating variance from high, low and closing prices. The Annals of Applied Probability, 1(4), 504-512. https://doi.org/10.1214/aoap/1177005835
- [17]Thorp, E. O. (2006). The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market. In Handbook of Asset and Liability Management, Vol. 1, 385-428. Elsevier. DOI
- [18]Yang, D., & Zhang, Q. (2000). Drift-Independent Volatility Estimation Based on High, Low, Open, and Close Prices. The Journal of Business, 73(3), 477-492. https://doi.org/10.1086/209650