تتطور العوائد اللوغاريتمية للأصول المالية بوصفها عمليات شبه مارتينجال هجينة تجمع بين الانتشار المستمر والقفزات المتقطعة. فخلال ساعات التداول الهادئة، تتبع الأسعار مرونة حركة براونية متصلة في دفتر الأوامر حول مستويات السيولة الراسخة؛ أما أثناء صدور البيانات الاقتصادية الكلية والبرقيات الجيوسياسية العاجلة، فتهيمن قفزات ليفي (Lévy) المتقطعة وموجات تدفق الأوامر المؤسسية الممتدة لعدة ساعات على تباين العوائد. ومن ثم فإن أي تركيبة محدبة ثابتة تجمع بين المقدِّرات الفنية المشتقة من السعر ومقدِّرات المعنويات المشتقة من النصوص تعد دون المستوى الأمثل رياضياً عبر هذه الأنظمة المتقلبة: فالوزن الثابت المرتفع للمعنويات يحقن ضجيجاً إعلامياً غير مبرر أثناء جلسات الانتشار الهادئة، في حين يعاني الوزن الثابت المرتفع للتحليل الفني من تحيز تأخر حتمي فادح في المرشحات السعرية أثناء قفزات إعادة التسعير الكلية. تصوغ هذه الورقة البحثية مسألة التحكيم الديناميكي بين أنظمة السوق داخل منظومة 4CastMachine AI، وتبيّن بالتفصيل كيف يعيد محرك Synergy AI بصورة متصلة موازنة مخرجات محرك Forecast AI (الهندسة السعرية متعددة الأطر الزمنية واحتمالات الشموع في نموذج DTO) ومحرك Sentiment AI (النمذجة اللغوية المالية السياقية، والمفاجآت الكلية المعيارية، وسرعة وصول الأخبار وفق عملية هوكس) عبر تسعة آفاق زمنية تمتد من الإطار 1m إلى الإطار M. نشتق في هذا البحث خصائص بوابة Softmax الملساء، وآلية التوسيع الاستباقي للمناطق السعرية قبيل الإعلانات، مع تشريح تطبيقي حي عبر الرموز XAUUSD، والزوج EURUSD، والعملة BTCUSD.
1. الخلل البنيوي للأوزان الثابتة في ظل عدم استقرار أنظمة السوق
تدمج البنى الكمية التقليدية لتحليل الأسواق عادةً بين المؤشرات السعرية الفنية وبين درجات الاقتصاد الكلي أو معنويات الأخبار باستخدام أوزان خطية ثابتة. وسواء أُخذت تلك الأوزان من انحدار المربعات الصغرى الاعتيادية، أم من التجميع متساوي الأوزان، أم من المتوسط البايزي الساكن للنماذج (Static Bayesian Model Averaging)، فإن الافتراض الضمني الكامن وراءها يظل واحداً: يعامل النموذج التغاير الشرطي بين هندسة الرسم البياني وتدفقات النصوص العامة والعوائد المستقبلية على أنه مقدار ثابت لا يتبدل عبر الزمن. غير أن بيانات البنية الدقيقة للأسواق عالية التردد تدحض افتراض الاستقرار الزمني (Stationarity) هذا في كل فئة أصول سائلة دون استثناء.
ذلك أن الأسواق المالية تتناوب باستمرار بين آليات فيزيائية مختلفة جذرياً لاكتشاف السعر. فقد برهن هاملتون (Hamilton [1]) أن السلاسل الزمنية للاقتصاد الكلي تمر بتحولات بنيوية متقطعة تحكمها انتقالات كامنة في حالة النظام، لا نماذج انحدار ذاتي خطية ثابتة زمنياً. وعند توسيع هذه النتيجة لتشمل التخصيص الديناميكي للأصول، قاس أنغ وبيكيرت (Ang and Bekaert [2]) خسائر سنوية في المنفعة الاستثمارية تقدر بمئات النقاط الأساسية عندما تتجاهل المحافظ الاستثمارية الانتقال بين أنظمة الانتشار الهادئة منخفضة التقلب وأنظمة الصدمات مرتفعة التقلب.
وعلى الدقة اللحظية داخل اليوم، يزداد التباين حدةً بين توفير السيولة الهادئة وبين إعادة التسعير المدفوعة بالأخبار. فقد فحص أندرسن وبولرسليف وديبولد وفيغا (Andersen, Bollerslev, Diebold, and Vega [5]) ست سنوات من عوائد سوق الصرف الأجنبي الفوري كل خمس دقائق حول مواعيد الإعلانات الاقتصادية الكلية المجدولة في الولايات المتحدة وأوروبا. وعرّفوا المفاجأة المعيارية للإعلان رقم k عند لحظة الصدور t عبر قسمة الفجوة بين الرقم الفعلي المعلن Ak,t ومتوسط التوقعات المؤسسية قبل الصدور Et-[Ak] على الانحراف المعياري التاريخي للمفاجآت σk. وتؤدي المفاجآت غير المتوقعة إلى قفزات فورية في المتوسط الشرطي للسعر خلال دقائق معدودة، بينما يظل تباين العوائد الشرطية مرتفعاً لعدة ساعات متتالية. وتتبع إيفانز ولايونز (Evans and Lyons [6, 7]) كيف يصل هذا التعديل السعري إلى نقطة التوازن عبر مكاتب التداول المؤسسية؛ إذ يصل قرابة ثلث التحول في سعر الصرف كقفزة فورية مدفوعة بالمعلومة العامة عند التيك الأول، في حين يتكشف الثلثان المتبقيان عبر فترات التداول اللاحقة من خلال تدفق الأوامر المؤسسية المستحث.
وعلى النقيض تماماً تتصرف جلسات التداول الهادئة؛ فعندما لا يدخل السوق أي محفز جديد من الاقتصاد الكلي أو أخبار الشركات، تتسم التعليقات الإخبارية المالية غير المهيكلة وتدفقات المنصات الاجتماعية بدقة اتجاهية متدنية للغاية. وقد أثبت تيتلوك (Tetlock [11]) أن التشاؤم الإعلامي غير المدعوم ببيانات أساسية جديدة حول التدفقات النقدية يخلق ضغطاً سعرياً عابراً سرعان ما يرتد عائداً نحو المستويات البنيوية السابقة. ومما يفاقم مشكلة الضجيج هذه، حلل لوغران وماكدونالد (Loughran and McDonald [12]) عدداً قدره 50,115 إفصاحاً سنوياً للشركات من فئة 10-K، فوجدا أن نسبة 73.8% من الكلمات المصنفة سلبية في القواميس اللغوية العامة القياسية (مثل كلمات التزامات، أو ضريبة، أو تكلفة) تحمل في الواقع دلالة محايدة أو بنيوية طبيعية في الإفصاحات المالية.
يضع هذا الانقسام البنيوي أي نموذج يجمع المقدِّرات الفنية والنصية بوزن عددي ثابت أمام معضلة رياضية لا مفر منها. وقبل كتابة الحد الرسمي للخطأ، تأمل ما يحدث فيزيائياً على شاشة الرسم البياني: خلال صباح جلسة لندن الهادئة، تكون دفاتر الأوامر المحددة كثيفة العمق ويحترم السعر مناطق الدعم والمقاومة وحدود القنوات متعددة الأطر الزمنية بدقة عالية، بينما تعيد المدونات المالية تدوير آراء قديمة مستهلكة. ولكن بعد ثلاث دقائق فقط من مفاجأة تضخم بحجم 2.8 انحراف معياري، تظل المتوسطات المتحركة الخلفية والمذبذبات تحسب متوسط تسع وأربعين شمعة من أسعار ما قبل الإعلان مع شمعة واحدة فقط من أسعار ما بعد الإعلان، مما يصيب المرشحات الفنية الصرفة بالعمى التام أمام الواقع الاقتصادي الجديد.
ليكن المقدِّر st(F)(τ) هو المقدِّر الاتجاهي للأفق الزمني τ المحسوب من تصفية الأسعار التاريخية ℱXt، وليكن المقدِّر st(S)(τ) هو المقدِّر للأفق τ المحسوب من تصفية النصوص والبيانات الكلية ℱDt. تطبّق أي منظومة دمج ساكنة وزناً ثابتاً لا يتغير مع الزمن w0 ∈ [0, 1] عبر جميع أنظمة السوق Rt وفق الصيغة:
يرمز الحدان BF,R_t والحد BS,R_t هنا إلى التحيز الشرطي لكل مقدِّر في النظام Rt، ويرمز الحدان σF,R_t2 والتباين σS,R_t2 إلى تباين خطأ التقدير الشرطي، بينما يرمز الحد CovR_t إلى التغاير الشرطي للخطأ. في ظل الانتشار الهادئ (BF ≈ 0 مع تحقق σS2 ≫ σF2)، يتطلب تدنية التباين أن يؤول الوزن الأمثل إلى الصفر w*diff ≈ σF2 / (σF2 + σS2) → 0. أما عقب قفزة اقتصادية كلية مباشرة Jt_0، فيعاني أي مرشح سعري سببي بطول L شمعة من تحيز تأخر حتمي يتناسب مع حجم القفزة |BF,jump| ∝ (1 - h0)|Jt_0|، مما يدفع الوزن الأمثل نحو الواحد الصحيح w*jump → 1. وعليه لا توجد أي قيمة ثابتة للوزن w0 قادرة على تدنية الخطأ الشرطي في كلتا الحالتين معاً.
تخبرنا المعادلة (1) بعبارة صريحة أن الدمج الثابت بنسبة 50/50 بين تحليل الرسم البياني ومعنويات الأخبار يكون مخطئاً دائماً في نصف مدخلاته. ففي الجلسات الهادئة (التي تشكل قرابة 85% من ساعات التداول)، يؤدي منح سلطة قدرها 50% للعناوين الإخبارية إلى تلويث مستويات الدعم والمقاومة النقية بضوضاء إعلامية معادة التدوير. وخلال نسبة 15% من الساعات التي تشكلها صدمات الاقتصاد الكلي، يؤدي منح سلطة قدرها 50% لمتوسطات الشموع الماضية إلى تقييد النموذج بأسعار قديمة ما قبل الإعلان لم تعد تمثل توازن دفتر الأوامر الفعلي.
ويكشف التحقق العددي المباشر حجم عقوبة الخطأ هذه بوضوح. فخلال جلسة تداول هادئة على زوج EURUSD ذات أخطاء متعامدة عديمة التحيز، لنفترض أن المقدِّر الفني على الإطار 1h يمتلك خطأً معيارياً قدره σF = 8 pips (أي تباين σF2 = 64)، بينما تحمل معنويات الإعلام خطأً معيارياً قدره σS = 26 pips (أي تباين σS2 = 676). تحدد المعادلة (1) الوزن الهادئ الأمثل عند القيمة w*diff = 64 / (64 + 676) = 0.086، محققةً أدنى متوسط لمربع الخطأ عند 58.5 pips2 (بجذر خطأ قدره 7.65 pips). أما الدمج الثابت بنسبة 50/50 (w0 = 0.50) فينتج خطأً تربيعياً قدره 185.0 pips2 (بجذر خطأ 13.60 pips)، مما يضخم تباين الخطأ بنسبة 216% طوال الساعات الهادئة.
والآن لنتفحص الزوج ذاته بعد ثلاث دقائق فقط من صدمة تضخم أمريكي CPI بحجم 2.85 انحراف معياري تحرّك السعر التوازني بمقدار 60 pips. يحتفظ المتوسط المتحرك لخمسين شمعة بنسبة 96% من أسعار ما قبل القفزة، مولّداً تحيز تأخر قدره BF,jump = 57.6 pips مع انحراف σF = 12 pips (بمجموع خطأ تربيعي BF2 + σF2 = 3,461.8 pips2). في المقابل، يتتبع التحليل السياقي للمفاجأة النظام الجديد بعد القفزة بتحيز ضئيل BS,jump = 4 pips وانحراف σS = 14 pips (بمجموع 212.0 pips2). وهنا يقفز الوزن الأمثل للصدمة إلى w*jump = 0.942 خافضاً متوسط مربع الخطأ إلى 199.8 pips2، في حين يؤدي الإبقاء على الوزن الساكن w0 = 0.086 إلى انفجار متوسط مربع الخطأ ليبلغ 2,890.5 pips2.
وتخفق القواعد التقويمية الثنائية الصارمة (مثل قاعدة «تعطيل المؤشرات الفنية لمدة 30 دقيقة بعد صدور بيانات CPI») بالقدر ذاته من السوء؛ فالتصريحات المفاجئة غير المجدولة لمحافظي البنوك المركزية، والعناوين السيادية الطارئة، وموجات التصفية القسرية في العملات الرقمية خلال عطلة نهاية الأسبوع لا ترد إطلاقاً في أي مفكرة اقتصادية. والأسوأ من ذلك أن المؤقتات السُلّمية الحادة تخلق قفزات حادة ومفاجئة في مستويات الرسم البياني في اللحظة التي ينتهي فيها المؤقت الثابت.
2. عمليات شبه المارتينجال للانتشار والقفز والفصل اللامعلمي للأنظمة
لكي ينتقل الثقل المعرفي بسلاسة بين البنية الفنية ومعنويات الأخبار الحية دون الاعتماد على مؤقتات تقويمية تعسفية، يتعين على المحرك أن يقيس لحظياً طبيعة العملية الفيزيائية التي تقود الأسعار في تلك الدقيقة. فأسعار الأصول المالية لا تتبع حركة براونية هندسية نقية؛ بل تتعايش السيولة التداولية المتصلة مع صدمات المعلومات المفاجئة جنباً إلى جنب على شريط الأسعار ذاته.
نصوغ السعر اللوغاريتمي Xt = ln Pt في فضاء احتمالي مصفّى (Ω, ℱ, (ℱt)t≥0, ℙ) باستخدام عملية شبه مارتينجال للانتشار والقفز معتمدة على حالة النظام (في تعميم لنموذجي ميرتون Merton [9] وكو Kou [9]):
يحكم كل حد من حدود المعادلة (2) طبقة متمايزة من سلوك السوق. تمثل دالة الانجراف μ(·) dt الضغط الاتجاهي اللحظي المشروط بمسار السعر الأخير Xt-Δ:t، ونظام السوق الكامن Rt، وحالة الأخبار النشطة ℐnewst. ويضرب حد الانتشار σ(Rt) dWt حركة براونية قياسية Wt في تقلب النظام σ(Rt)، ملتقطاً المطابقة المستمرة المعتادة في دفتر الأوامر. وأخيراً، يمثل الحد Jt dNt القفزات السعرية المتقطعة ذات السعة العشوائية الموجهة Jt والتي تصل عبر العملية النقطية Nt.
تخيل المعادلة (2) بوصفها تشريحاً لكل شمعة على مخططك البياني إلى قوتين فيزيائيتين مختلفتين. فعندما يكون dNt = 0، يتحرك السعر تيكاً بتيك عبر أوامر الحد المعلقة، فتعمل مناطق الدعم التاريخية والقنوات السعرية ومستويات فيبوناتشي كجدران مرنة عالية الموثوقية. أما عندما يصبح dNt = 1، يسحب مزودو السيولة عروضهم فوراً وينتقل السعر قفزاً عبر فجوات دفتر الأوامر الفارغة ليعكس الواقع الاقتصادي الكلي الجديد.
وفي الأسواق الحقيقية، نادراً ما تصل الصدمات الإخبارية كأحداث بواسون معزولة عديمة الذاكرة؛ فعنوان مفاجئ من الاحتياطي الفيدرالي يطلق فوراً برقيات عاجلة متلاحقة، وإعادة تحوط في مكاتب المتعاملين، وقفزات في عوائد سندات الخزانة، وطلبات هامش عابرة للأصول، وهو ما يولّد بدوره عناوين ثانوية على مدار الساعة التالية. وقد أثبت هوكس (Hawkes [10]) وباكري وماستروماتيو وموزي (Bacry, Mastromatteo, and Muzy [10]) أن سلوك التكتل الزمني هذا يُنمذج بدقة عبر عملية نقطية ذاتية الاستثارة يعتمد معدل وصولها الشرطي λt على توقيت الأحداث السابقة وحجم مفاجآتها وفق العلاقة:
في المعادلة (3)، يمثل المعامل λ0 > 0 المعدل المرجعي الهادئ للعناوين الروتينية. ويحمل كل طابع زمني سابق ti مفاجأة معيارية بقيمة مطلقة |ze,i|. ويحدد المعامل αH ≥ 0 الاستثارة الذاتية الأساسية، بينما يضخم المعامل γH ≥ 0 الأثر عند وقوع المفاجآت الكبرى، ويضبط المعامل βH > 0 سرعة الاضمحلال الأسي بعمر نصف يبلغ τ1/2 = (ln 2) / βH.
تعمل كثافة هوكس λt عمل جهاز رصد الزلازل اللحظي لموجات الصدمة في السوق. فالمفاجأة الكبرى ترفع الكثافة λt عمودياً في التو واللحظة، وتبقيها البرقيات اللاحقة لمكاتب التداول مرتفعة ريثما تستوعب المؤسسات الخبر. وبمجرد توقف الهزات الارتدادية، تتلاشى الكثافة λt تدريجياً وفق عمر النصف τ1/2 عائدةً نحو المستوى المرجعي λ0 مع امتلاء عمق دفتر الأوامر من جديد.
لنتتبع المعادلة (3) رقمياً على زوج EURUSD: نضع معدل البرقيات المرجعي عند λ0 = 0.40 حدث في الدقيقة، والمعامل αH = 0.85، ومعامل التضخيم γH = 0.90، ومعدل الاضمحلال βH = 0.035 min-1، مما يعطي عمر نصف قدره τ1/2 = 19.8 minutes. عند وقوع مفاجأة تضخم أساسي Core CPI بحجم |ze,1| = 2.85 في اللحظة t1 = 0، ترتفع الكثافة λt من 0.40 إلى 0.40 + 0.85(1 + 0.90 × 2.85) = 3.43 حدث في الدقيقة (أي قفزة بمقدار 8.58x). ثم تدفع ثماني برقيات ثانوية خلال الدقائق العشر التالية الكثافة λ10 قرب المستوى 8.10 قبل أن يخفضها الاضمحلال الأملس إلى 2.32 عند الدقيقة t = 45 min ثم إلى 0.57 بحلول الدقيقة t = 120 min.
بيد أن سرعة البرقيات الإخبارية وحدها لا تكفي للحكم، لأن الشائعات قد تغرق منصات التواصل دون أن تحرك دولاراً واحداً من السيولة المؤسسية. ولذلك نختبر أيضاً في التوقيت ذاته ما إذا كان شريط الأسعار الفعلي يشهد قفزات متقطعة. وقد فصل بارندورف-نيلسن وشيبرد (Barndorff-Nielsen and Shephard [8]) بين تباين الانتشار المستمر وتباين القفزات عبر عدد MΔ من العوائد اللوغاريتمية اللحظية rt,j باستخدام التباين المحقق (RVt) والتباين ثنائي القوة المحقق (BVt):
في المعادلة (4)، يجمع التباين المحقق RVt مربعات العوائد ويتقارب احتمالياً نحو التباين التربيعي الكلي، أي تباين الانتشار المستمر ∫ σu2 du مضافاً إليه مجموع مربعات القفزات ∑ Ju2. وفي المقابل، يضرب التباين ثنائي القوة BVt القيم المطلقة للعوائد المتجاورة |rt,j| |rt,j-1| مضروبةً في الثابت π / 2 ≈ 1.5708، وهو مقدار يتقارب إحصائياً نحو مركّبة الانتشار المستمر وحدها. وبأخذ الفرق المطبَّع بينهما (مع مثبت عددي دقيق ε = 10-10) نحصل على نسبة تباين القفز اللابعدية 𝒥t ∈ [0, 1).
لماذا ينجح ضرب شمعتين متجاورتين في تصفية القفزات السعرية؟ إذا أحدثت صدمة كلية قفزة هائلة قدرها 50 نقطة في الشمعة رقم j بينما تحركت الشمعتان المجاورتان j-1 والشمعة j+1 بمقدار اعتيادي قدره 3 نقاط فقط، فإن تربيع الشمعة j داخل RVt ينتج 502 = 2,500، في حين لا ينتج ضرب الجارتين |rj||rj-1| داخل BVt سوى 50 × 3 = 150. ونتيجةً لذلك يقفز المقدار RVt عالياً جداً فوق BVt ويدفع النسبة 𝒥t قرب القيمة 1.0 متى ضربت قفزة إعادة تسعير حقيقية شريط الأسعار.
إن فحص الأرقام على اثنتي عشرة شمعة ذات خمس دقائق لزوج EURUSD (MΔ = 12، أي ساعة تداول واحدة) يجعل هذه الآلية ملموسة تماماً. فإذا تحركت إحدى عشرة شمعة بمقدار ±3 pips وتحركت شمعة هادئة واحدة بمقدار 4 pips، نحصل على RVt = 11(9) + 16 = 115 pips2 وعلى BVt ≈ 1.5708 × [9(9) + 2(12)] / (11/12) ≈ 114 pips2 (بعد تعديل العينة المنتهية)، مما يعطي 𝒥t ≈ 0.01 (انتشار نقي). أما إذا سجلت الشمعة السابعة قفزة CPI قدرها 45-pip بينما تحركت الشموع الإحدى عشرة الأخرى بمقدار ±3 pips، فيرتفع التباين المحقق إلى RVt = 11(9) + 2,025 = 2,124 pips2، بينما يقتصر التباين ثنائي القوة على BVt = 1.5708 × [9(9) + 2(45 × 3)] = 551.4 pips2؛ وفي الحال تقفز النسبة إلى 𝒥t = (2124 - 551.4) / 2124 = 0.740، مؤكدةً أن 74% من التباين التربيعي لتلك الساعة نتج عن إعادة تسعير قفزية متقطعة.
3. بوابات Softmax النظامية المتصلة داخل محرك Synergy AI
داخل بنية Quad-AI الخاصة بمنظومة 4CastMachine AI، لا تُحشر البنية السعرية ومعنويات الأخبار الحية قسراً داخل شبكة صندوق أسود متراصة واحدة؛ بل تفصل أربعة محركات متخصصة بين استخلاص الخصائص، والتحكيم بين الوسائط، وإسقاط المستويات التوجيهية عبر مراحل شفافة قابلة للتدقيق.
في المرحلة الأولى، يحسب محرك Forecast AI متجه الحالة الفنية st(F)(τ) عبر الأطر الزمنية التسعة كافة (1m، 5m، 15m، 30m، 1h، 4h، D، W، والإطار M)، جامعاً بين احتمالات الشموع اليومية في نموذج الفرص اليومية (DTO)، وتجمعات الدعم والمقاومة متعددة الارتكازات، وقنوات الاتجاه، والنسب التوافقية، ودايفرجنس المذبذبات. وفي المرحلة الثانية الموازية، يحسب محرك Sentiment AI حالة أخبار الاقتصاد الكلي الحية st(S)(τ) عبر استيعاب تدفقات وكالات الأنباء المؤسسية، ومفاجآت المفكرة الاقتصادية ze، ونصوص محاضر البنوك المركزية، وتدفقات العوائد والعملات العابرة للأصول من خلال نماذج لغوية مالية مكيّفة للمجال تحسم انقلابات القطبية المعتمدة على السياق (أراتشي Araci [13]؛ وانغ وآخرون Wang et al. [15]).
ويعمل محرك Synergy AI بوصفه طبقة التحكيم المتصلة بين هذين المسارين المتخصصين قبل تسليم المعاملات الموحدة إلى محرك Navigator AI. ويقارن الشكل 1 بين شبكة بوابة Softmax الملساء المشروطة بحالة السوق في محرك Synergy AI وبين قواعد العتبات الثنائية الهشة.
ولصياغة الآلية الرياضية التي يحسب بها محرك Synergy AI أوزانه النظامية المتصلة عبر الآفاق الزمنية، نجمع بين منهجية المتوسط الديناميكي للنماذج المزودة بمعاملات نسيان في فضاء الحالة (رافتري وكارني وإيتلر Raftery, Kárný, and Ettler [3]؛ كوب وكوروبيليس Koop and Korobilis [4]) وبين بوابات Softmax لمزيج الخبراء المشروطة بالمدخلات (جاكوبس وآخرون Jacobs et al. [14]؛ شازير وآخرون Shazeer et al. [14]؛ كوفال وأندروز ويان Koval, Andrews, and Yan [15]). ليكن المتجه zt = [𝒥t, |ze,t|, λt / λ0, Δρcross,t, ψpre,t]⊤ هو متجه التكييف النظامي المعياري عند اللحظة t. ولكل أفق زمني τ ∈ {1m, ..., M}، يقيّم محرك Synergy AI المعادلة التالية:
يؤدي كل رمز في المعادلة (5) وظيفة معمارية شفافة ومحددة بدقة. يخصّص الوزن wt(S)(τ) ∈ (0, 1) الثقل المعرفي لمحرك Sentiment AI على الإطار الزمني τ، في حين يمنح الوزن المكمّل wt(F)(τ) = 1 - wt(S)(τ) السلطة المتممة لمحرك Forecast AI. ويمثل الحد ℓDMAm,t|t-1(τ) رصيد لوغاريتم الأرجحية التراكمي خارج العينة للخبير m عبر الشموع الأخيرة موزوناً بمعامل نسيان أسي خاص بكل أفق زمني ατ ∈ [0.94, 0.995]. أما الجداء الداخلي θm,τ⊤ zt فيُسقط متجه نظام القفزات والأخبار الحية zt على الخبير m، بينما يمثل المعامل Tτ > 0 معامل درجة الحرارة الخاص بالأفق الزمني لضبط سلاسة الانتقال.
تعمل المعادلة (5) تماماً مثل كبير متداولي مكتب مؤسسي خبير يدير محللين متخصصين: خبير مخضرم في هندسة المخططات السعرية (محرك Forecast AI) ومحلل فوري لبرقيات البنوك المركزية والاقتصاد الكلي (محرك Sentiment AI). ففي الأيام الهادئة عندما يقترب المتجه zt من الصفر، تصغي بوابة Softmax بنسبة 82% لمحلل البنية الفنية. وفي الثانية التي ترفع فيها مفاجأة حقيقية كلاً من نسبة القفز 𝒥t وكثافة الأخبار λt معاً، تسلّم البوابة بسلاسة ما بين 75% إلى 88% من السلطة اللحظية لمحلل الاقتصاد الكلي، ثم تعيد القيادة تدريجياً إلى محلل البنية الفنية مع عودة سيولة دفتر الأوامر إلى طبيعتها.
ورغم أن مصفوفات المعاملات الإنتاجية الدقيقة تظل ملكية فكرية خاصة بمنظومة 4CastMachine AI، فإن المعادلة (5) تضمن خاصيتين رياضيتين صارمتين يمكن رصدهما مباشرةً على المخططات الحية:
- نعومة ليبشيتز دون أي اهتزاز للمستويات (Lipschitz Smoothness): بتعريف تفاضل لوغاريتم الأرجحية Δuτ(zt) = [(ℓS - ℓF) + (θS,τ - θF,τ)⊤ zt] / Tτ، تختزل المعادلة (5) إلى الدالة اللوجستية wt(S)(τ) = (1 + exp(-Δuτ))-1، التي تتقيد مشتقتها بالنسبة إلى المتغير Δuτ بسقف رياضي صارم لا يتجاوز 1/4. ومن ثم فإن التذبذبات الطفيفة من تيك إلى آخر في التباين المحقق لا تدفع المناطق المتوقعة أبداً إلى القفز العشوائي المضطرب بين الحالات.
- الفصل الطيفي عبر الآفاق الزمنية (Spectral Horizon Separation): تتدرج معايير حساسية البوابة عكسياً مع مدة الشمعة الزمنية: ‖θS,5m - θF,5m‖ > ‖θS,15m - θF,15m‖ > ‖θS,1h - θF,1h‖ > ‖θS,4h - θF,4h‖ > ‖θS,D - θF,D‖ > ‖θS,W - θF,W‖. فتقرير التضخم الشهري المنفرد يحوّل خرائط الطريق اللحظية على الأطر
5m،15m، والإطار1hبقوة وحسم، دون أن يهدم بنية الاتجاه الكلي على الإطارWأو الإطارMما لم تغير البيانات المتراكمة دورة أسعار الفائدة الممتدة لعدة فصول.
ويوضّح مثال عددي دقيق هاتين الخاصيتين في آنٍ واحد. لنفترض أنه في صباح هادئ بمعاملي حرارة T1h = 1.0 على الساعة وقيمة TW = 1.25 على الأسبوعي، يرجّح رصيد لوغاريتم الأرجحية الأساسي في DMA كفة البنية الفنية عند ℓS - ℓF = -1.65 على الإطار 1h وعند -2.20 على الإطار W، بينما تضيف البنية الدقيقة الهادئة +0.13 على الإطار 1h ومقدار +0.05 على الإطار W. عندئذٍ يعطي حساب المعادلة (5) وزناً قدره wt(S)(1h) = (1 + exp(1.52))-1 = 0.179 (أي نسبة 82.1% لمحرك Forecast AI) ووزناً قدره wt(S)(W) = (1 + exp(2.15 / 1.25))-1 = 0.152 (أي نسبة 84.8% لمحرك Forecast AI). وفي اللحظة t0 لصدور مفاجأة تضخم CPI بحجم 2.85 انحراف معياري (𝒥t = 0.78 مع كثافة نسبية λt / λ0 = 8.6)، يقفز إسقاط الإطار 1h بمقدار +2.98 (ليصبح صافي اللوغاريتم +1.33)، فترتفع حصة المعنويات بسلاسة إلى wt_0(S)(1h) = (1 + exp(-1.33))-1 = 0.791. وفي اللحظة ذاتها لا يضيف الإسقاط الأسبوعي سوى +0.76، محركاً الوزن الأسبوعي wt_0(S)(W) باعتدال شديد إلى 0.240 بحيث تبقى الهندسة البنيوية طويلة الأجل راسخة في مكانها.
ويرسم الشكل 2 مسار الاستجابة النبضية الكامل على مدى 240 دقيقة جنباً إلى جنب مع مكسب لوغاريتم الكثافة الشرطية التراكمي خارج العينة الناتج عنه.
0.18 إلى 0.79 لحظة الإعلان t0 ثم استرخاءه أسياً وفق عمر النصف τ1/2 مع تجدد السيولة المؤسسية، بينما يستعيد وزن محرك Forecast AI (wt(F) = 1 - wt(S)) السلطة البنيوية تدريجياً. ويقارن اللوح (B) مكاسب الدرجة اللوغاريتمية الشرطية التراكمية خارج العينة بين محرك Synergy AI، والدمج الثابت بنسبة 50/50، والمرشحات الفنية الخلفية الصرفة.يعالج محرك Synergy AI كذلك خطراً جسيماً في البنية الدقيقة للسوق يحدث قبيل صدور الأخبار المجدولة من الفئة الأولى. فقبل ثوانٍ معدودة من صدور تقرير رئيسي مثل التضخم الأمريكي CPI، أو قرار الفائدة FOMC، أو الوظائف غير الزراعية NFP عند الطابع الزمني المجدول Tk، يسحب صناع السوق الإلكترونيون أوامر الحد المعلقة قرب السعر الفوري. ويولّد فراغ السيولة هذا بانتظام موجة كنس أولية عنيفة ثنائية الاتجاه (تبلغ غالباً ضعفي إلى ثلاثة أضعاف مدى الجلسة الهادئة) قبل أن يستقر التدفق الاتجاهي للمؤسسات. إن ترك مناطق الدعم أو المقاومة الخاصة بالجلسات الهادئة دون تعديل بجوار السعر الفوري يعرّض الإعدادات اللحظية لخسائر كنس ميكانيكية حتمية.
ولمنع هذا الكنس المبكر، يحتفظ محرك Sentiment AI ومحرك Synergy AI بالتوزيع التجريبي ℰ(k)(ℳ) للانحرافات السعرية الأولية التاريخية المصاحبة لفئة الحدث k على الرمز المالي ℳ. وداخل نافذة ما قبل الإعلان t ∈ [Tk - Δpre, Tk]، يزيح محرك Navigator AI هوامش منطقة الشراء (Buy Zone) ومنطقة البيع (Sell Zone) المتوقعتين ويوسعها نحو الخارج وفق العلاقة:
في المعادلة (6)، يمثل الحد dtech,t(τ) المسافة الانتشارية المعتادة من السعر الفوري إلى حد المنطقة الفنية على الإطار الزمني τ، بينما يمثل الحد Qα(ℰ(k)(ℳ)) التجزيء المئيني التاريخي من الرتبة α للانحراف السعري (على سبيل المثال، المئين الخامس والثمانون لموجة الكنس الأولية لحظة الصدور) المسجل لذلك التقرير الكلي تحديداً على الرمز ℳ. وترتفع دالة التدرج الملساء ψpre(u) ∈ [0, 1] باتجاه القيمة 1.0 كلما اقترب الزمن t → Tk، بينما يعاير المعامل κτ درجة التوسيع بحسب الإطار الزمني.
تُدمج المعادلة (6) قواعد الوقاية المؤسسية للمخاطر مباشرةً في هندسة الرسم البياني. فإذا كان دعم الذهب في الجلسة الهادئة يقع على بُعد $12 فقط أسفل السعر الفوري، في حين تُظهر البيانات التاريخية أن بيانات اللجنة الفيدرالية FOMC تعصف بالذهب صعوداً وهبوطاً بمقدار $29.50 في الثواني الثلاثين الأولى، فإن الإبقاء على منطقة Buy Zone عند مسافة $12 يستدعي ضرب الوقف في فراغ السيولة لا محالة. أما إزاحة مناطق التداول إلى مسافة أبعد بناءً على مدى الصدمة التاريخي لذلك التقرير بالذات فيضع المنطقة خارج نطاق فراغ العرض والطلب الأولي.
ومن الناحية العددية، لنفترض أن الذهب الفوري (XAUUSD) يتداول عند السعر 2642.00 قبل عشرين دقيقة من قرار الفائدة للجنة الفيدرالية FOMC (ψpre = 1.0، والمعامل κ1h = 1.0)، مع مسافة منطقة فنية هادئة تبلغ dtech,t(1h) = $14.00 (عند المستوى 2628.00) وموجة كنس أولية تاريخية عند المئين الخامس والثمانين لاجتماعات FOMC قدرها Q0.85 = $29.50. توسّع المعادلة (6) إزاحة المنطقة إلى dzone,t(1h) = 14.00 + 1.0 × max(0, 29.50 - 14.00) = $29.50، ناقلةً الحد الخارجي هبوطاً إلى المستوى 2612.50 قبل صدور البيان عند الساعة 18:00 بتوقيت UTC.
4. مقارنة التحليل الفني الساكن وتدفقات معالجة اللغة المنفردة بمحرك Synergy AI
إن تقييم الأنظمة الفنية أحادية الوسيط، وتدفقات الأخبار المعتمدة على معالجة اللغة الطبيعية المنفردة، ومحرك Synergy AI جنباً إلى جنب يوضّح بجلاء لماذا تعجز هندسة الرسم البياني وحدها أو معنويات النصوص وحدها عن الصمود عبر أسبوع تداول كامل. يعزل كل صف في المصفوفة أدناه نظام سوق متمايزاً ويتتبع أثره التشغيلي المباشر على المستويات السعرية الحية.
| نظام السوق / المعيار | المرشحات الفنية الساكنة (EMA، RSI، ومؤشر MACD) | تدفق معنويات NLP مستقل ومنفرد | البوابات النظامية المتصلة في محرك Synergy AI |
|---|---|---|---|
| اتجاه انتشاري هادئ (𝒥t ≈ 0) | يتتبع الاتجاه بتأخر مرشح قدره (L-1)/2 شمعة؛ ويحترم مرونة مناطق الدعم. | معدل انعكاسات كاذبة مرتفع بسبب الضوضاء الإعلامية غير المدعومة (تيتلوك [11]). | هيمنة محرك Forecast AI: يكبح الضجيج الإعلامي منخفض الموثوقية ويحافظ على دقة مناطق Buy/Sell Zone البنيوية. |
| نطاق توازني عرضي | تقاطعات المتوسطات المتحركة تولّد تذبذبات خاسرة متكررة داخل الحدود الأفقية. | تتأرجح القطبية بعشوائية مع العناوين المعاد تدويرها دون مرتكزات سعرية. | حدود بنيوية متوازنة: يرسّخ حدود النطاق السعري مع مراقبة تراكم المحفزات في المتجه zt. |
| نافذة ما قبل الإعلان (Tk - 30m) | عمى كامل عن صدمة CPI أو FOMC الوشيكة؛ يترك المستويات الضيقة داخل مدى الكنس. | ينبّه إلى توقيت المفكرة لكنه لا يرسم أي هندسة لهوامش الأمان في فضاء السعر. | توسيع استباقي للمناطق: يزيح مناطق Buy/Sell Zone أبعد بمقدار الانحراف التاريخي للتقرير Qα(ℰ(k)). |
| قفزة كلية من الفئة الأولى (|ze| > 2σ) | تحيز تأخر فادح؛ المذبذبات تسيء قراءة اختراق تدفق الأوامر بوصفه «تشبعاً بيعياً أو شرائياً». | يلتقط قطبية المفاجأة فوراً لكنه يفتقر إلى إحداثيات الإلغاء على الرسم البياني. | تصعيد محرك Sentiment AI على الأطر 5m-1h: يحدّث التوقعات اللحظية ويفعّل المسار المتقطع في منطقة Reverse Zone إذا كُسر Pivot. |
| اضمحلال ما بعد الصدمة (λt → λ0) | يحتاج من 15 إلى 50 شمعة لتفريغ أسعار ما قبل الصدمة القديمة من النوافذ الخلفية. | يبقى عالقاً في التعليقات المكررة بعد انتهاء تدفق الأوامر المؤسسية الفعلي. | استرخاء أملس بمعامل DMA: يخفض الوزن wt(S)(τ) وفق عمر النصف τ1/2 عائداً نحو بنية محرك Forecast AI. |
5. الأدلة الحية متعددة الأطر الزمنية والتطبيقات العابرة للأصول
لمعاينة الفصل الطيفي عبر الآفاق الزمنية على مساحة عمل إنتاجية حقيقية، يعرض الشكل 3 مخطط الذهب الفوري (XAUUSD) على منصة 4CM-AI Charts جنباً إلى جنب مع لوحة الأطر الزمنية المتعددة الحية لمنظومة 4CastMachine AI الممتدة من الإطار 15m حتى الإطار M.
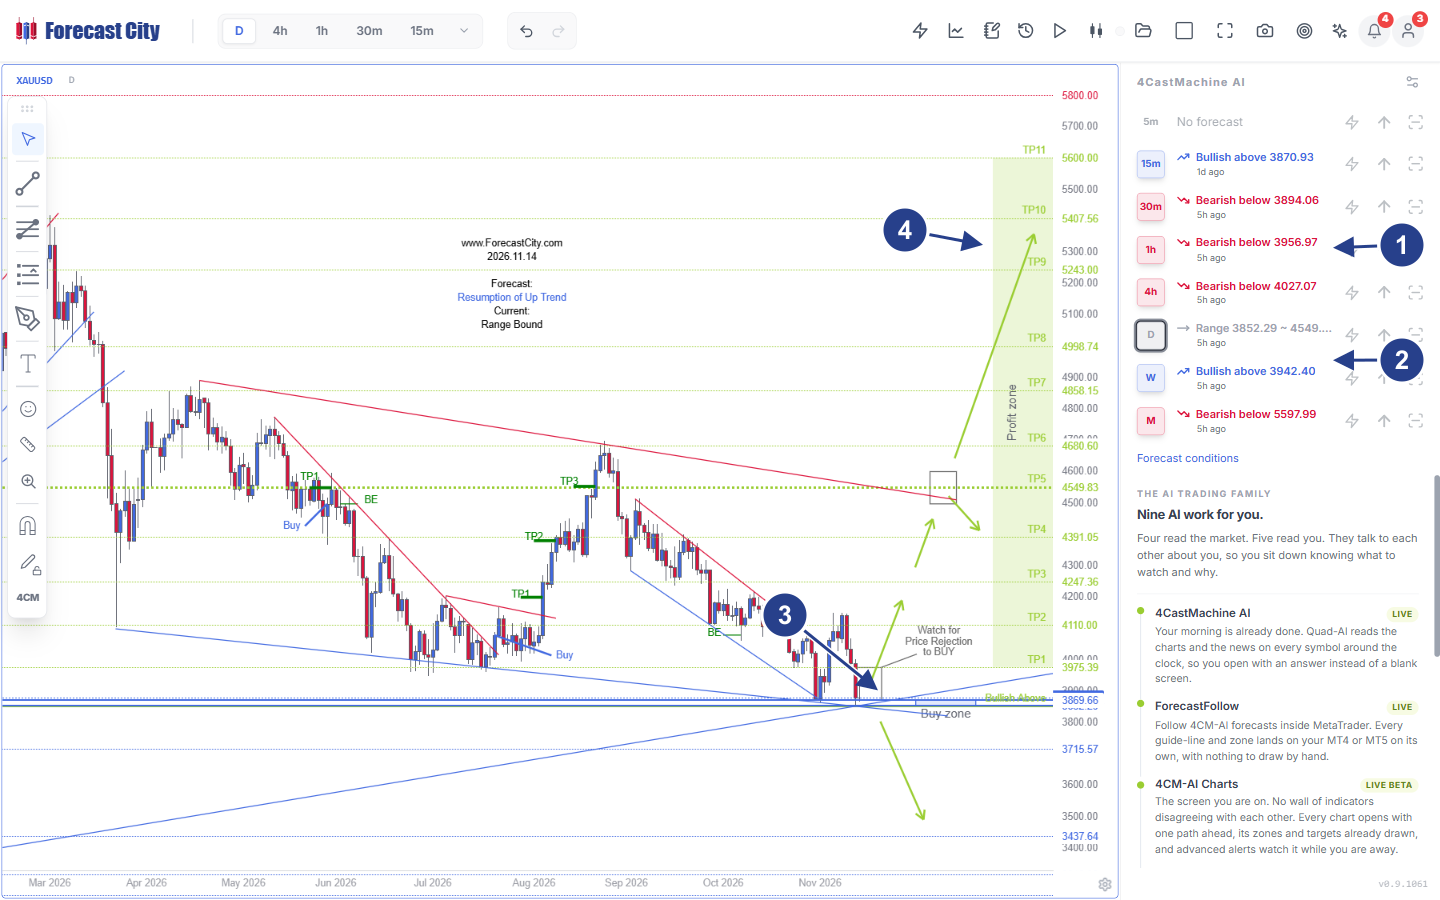
- 1اصطفاف الأطر القصيرة الهبوطي: تعكس الآفاق اللحظية تدفقاً تصحيحياً هابطاً (الإطار
30m Bearish below 3894.06، والإطار1h Bearish below 3956.97، والإطار4h Bearish below 4027.07)، بينما يستقر الإطار الدقيق15mفي حالة صعودية عندBullish above 3870.93. - 2الآفاق البنيوية الكلية: يقرأ الإطار اليومي النطاق
Range 3852.29 ~ 4549.83(Forecast: Resumption of Up Trend | Current: Range Bound)، ويحافظ الإطار الأسبوعي علىBullish above 3942.40، بينما يحدد الإطار الشهري سقف المقاومة الكلية عندBearish below 5597.99. - 3منطقة الشراء اليومية والأرضية البنيوية: يختبر السعر قمة الوتد المتقارب متعدد الأشهر مباشرةً عند منطقة
Buy zoneوحد الإلغاءBullish Above 3869.66(مع تنبيه التنفيذWatch for Price Rejection to BUY)، مدعوماً بمستويات دعم أعمق عند3715.57والمستوى3437.64. - 4سلم منطقة الأرباح المتدرج متعدد المراحل: يرسم المسار الصاعد الأساسي أهدافاً بنيوية متدرجة تبدأ من الهدف
TP1 3975.39مروراً بالهدفTP5 4549.83(حد الوتد العلوي) وصولاً إلى الامتداد الكلي عندTP11 5600.00.
تتبع التسلسل الرقمي الهرمي الظاهر في الشكل 3 بدقة. لقد تراجع الذهب من قمته المسجلة في سبتمبر داخل قناة حمراء هابطة باتجاه خط الدعم الأزرق الصاعد الممتد لعدة أشهر. وعلى الآفاق المتوسطة (العلامة 1)، يبقي تدفق الأوامر التصحيحي كلاً من الإطار 30m (Bearish below 3894.06)، والإطار 1h (Bearish below 3956.97)، والإطار 4h (Bearish below 4027.07) مصطفةً هبوطياً إلى أن يستعيد السعر مستويات الارتكاز تلك. ومع ذلك، وعند ملامسة منطقة Buy zone اليومية قرب المستوى 3869.66 مباشرةً، تحوّل الإطار الدقيق 15m بالفعل إلى الحالة الصعودية Bullish above 3870.93 مع بدء المشترين في امتصاص المعروض.
والآن افحص صفوف الآفاق الكلية (العلامة 2) ولوحة المخطط اليومي (العلامة 3 والعلامة 4). نظراً لأن محرك Synergy AI يفرض تدرجاً رتيباً لحساسية الآفاق (‖Θ1h‖ > ‖Θ4h‖ > ‖ΘD‖ > ‖ΘW‖)، فإن الانجراف اللحظي على الإطار 1h والإطار 4h لا يطمس أبداً البنية اليومية أو الأسبوعية. يقرأ الإطار اليومي الوضع الراهن Current: Range Bound داخل النطاق 3852.29 ~ 4549.83 مع توقع استئناف الاتجاه الصاعد Forecast: Resumption of Up Trend أعلى المستوى Bullish Above 3869.66، بينما يحافظ الإطار الأسبوعي على Bullish above 3942.40 تحت السقف الكلي الشهري M Bearish below 5597.99. ويوجه المخطط المتداول بوضوح عبر العبارة Watch for Price Rejection to BUY داخل منطقة Buy zone. وبمجرد تأكيد الرفض السعري، يرسم النظام سلم منطقة الأرباح Profit zone المتدرج عبر الهدف TP1 3975.39، ثم الهدف TP2 4110.00، ثم الهدف TP3 4247.36، ثم الهدف TP4 4391.05، وعقدة القرار عند حد الوتد العلوي TP5 4549.83 وصولاً إلى TP11 5600.00. وفي المقابل، فإن إغلاقاً يومياً حاسماً دون الأرضية البنيوية يكشف مستويات الدعم الهيكلي الأدنى عند 3715.57 والمستوى 3437.64.
ويوضّح سيناريوهان إضافيان عبر فئات الأصول كيف تعمل معادلات البوابات المتصلة ذاتها في سوق الصرف الفوري ومنصات العملات الرقمية العاملة على مدار الساعة 24/7.
خلال تداخل جلستي لندن ونيويورك الهادئ يوم الأربعاء عند الساعة 13:30 بتوقيت UTC، يتداول زوج EURUSD عند السعر 1.08820 أعلى مستوى الارتكاز Pivot على الإطار 1h (Bullish Above 1.08500)، مع منطقة شراء Buy Zone في النطاق 1.08500-1.08640 ومدى يومي سنوي ATR(264, D) = 68 pips. يتطابق التباين المحقق (0.92 × 10⁻⁶) مع التباين ثنائي القوة (0.86 × 10⁻⁶)، معطياً نسبة قفز ضئيلة 𝒥t = 0.065. يثبّت محرك Synergy AI الوزن عند wt(S)(1h) = 0.18، مبقياً 82% من السلطة لدى محرك Forecast AI بحيث لا تشوّه أحاديث الدولار في وسائل التواصل منطقة التصحيح البنيوية.
وقبيل صدور بيانات التضخم الأساسي الأمريكي Core CPI يوم الخميس عند الساعة 12:30 بتوقيت UTC، يفعّل انحراف المئين الخامس والثمانين التاريخي لخمس عشرة دقيقة (Q0.85 = 54 pips) آلية توسيع المناطق في المعادلة (6). وعندما يسجل مؤشر Core CPI قراءة +0.4% MoM مقابل توقعات إجماع السوق البالغة +0.2% (ze = +2.85)، يهبط زوج EURUSD بمقدار 62 pips في خمس دقائق إلى المستوى 1.08200. يظل المتوسط الخلفي EMA(50) عالقاً عند 1.08740 بينما يسجل مؤشر RSI(14) = 21.4، مستدرجاً الروبوتات الساكنة إلى الشراء المباشر في وجه تدفق الدولار المؤسسي [7]. أما داخل بنية Quad-AI، فترفع النسبة 𝒥t = 0.78 الوزن اللحظي إلى wt(S)(15m) → 0.86 والمستوى wt(S)(1h) → 0.79 (بينما يتحرك الإطار اليومي باعتدال إلى 0.38). ويؤدي الإغلاق دون مستوى الارتكاز 1.08500 عبر منطقة الانعكاس Reverse Zone إلى تفعيل الأسهم المتقطعة الهابطة نحو الهدف S3 = 1.07950 والهدف S4 = 1.07720.
يتداول رمز BTCUSD على مدار الساعة 24/7 عبر منصات يتقلص فيها عمق دفتر الأوامر أيام السبت بنسبة 40% إلى 60%. ومع استقرار السعر الفوري عند 80450.00 أعلى مستوى ارتكاز الإطار 1h (78894.89، ومنطقة Buy Zone في النطاق 78894.89-79703.62) وتكدس معدل التمويل لثماني ساعات عند +0.042%، يطلق عنوان تنظيمي مفاجئ غير مجدول مساء السبت عند الساعة 21:14 بتوقيت UTC أربع عشرة برقية متلاحقة في تسع دقائق (λt / λ0 = 7.2) وموجة تصفية قسرية لمراكز الشراء بقيمة $380M (𝒥t = 0.83). تقف القواعد التقويمية الثابتة عمياء تماماً ليلة السبت، بينما يدفع محرك Synergy AI الوزن فوراً إلى wt(S)(15m) → 0.89. ووفق قواعد التنفيذ الرسمية في أكاديمية ForecastCity، فإن انتظار تأكيد إغلاق الشمعة يجنّب المتداول فخ تنفيذ الأوامر الحدية العمياء عند 79700؛ وما إن تغلق شمعة الإطار 15m دون المستوى 78894.89 حتى ترسم الأسهم المتقطعة في منطقة Reverse Zone مسار استمرار الهبوط نحو الهدف 75733.49.
يمكن للباحثين والمتداولين فحص خرائط الطريق الحية متعددة الآفاق عبر أكثر من 200 رمز مالي على منصة 4CM-AI Charts، ومراجعة الدروس البصرية المتدرجة للمحركات المتعددة في أكاديمية ForecastCity، والاطلاع على القائمة الكاملة للأدبيات القياسية في صفحة المصادر والمراجع العلمية للأكاديمية.
الأسئلة الشائعة
هل يستخدم محرك Synergy AI مفتاح إيقاف تقويمي ثنائي أثناء صدور بيانات CPI أو FOMC أو NFP؟
لماذا تستجيب خرائط الطريق على الإطار 5m والإطار 1h للأخبار العاجلة أسرع من خرائط الإطار W والإطار M؟
كيف تحمي منظومة 4CastMachine AI الإعدادات اللحظية قبيل صدور الأخبار الاقتصادية المجدولة مباشرةً؟
لماذا تفشل المذبذبات المتأخرة مثل مؤشر RSI ومتوسط EMA أثناء قفزات المفاجآت الاقتصادية الكلية؟
كيف ينبغي للمتداول قراءة التباين بين الأطر الزمنية في لوحة منظومة 4CastMachine AI؟
الأبحاث المحكمة والمصادر المؤسسية
- [1]Hamilton, J. D. (1989). A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle. Econometrica, 57(2), 357-384. https://doi.org/10.2307/1912559
- [2]Ang, A., & Bekaert, G. (2002). International Asset Allocation With Regime Shifts. The Review of Financial Studies, 15(4), 1137-1187. https://doi.org/10.1093/rfs/15.4.1137
- [3]Raftery, A. E., Kárný, M., & Ettler, P. (2010). Online Prediction Under Model Uncertainty via Dynamic Model Averaging: Application to a Cold Rolling Mill. Technometrics, 52(1), 52-66. https://doi.org/10.1198/TECH.2009.08104
- [4]Koop, G., & Korobilis, D. (2012). Forecasting Inflation Using Dynamic Model Averaging. International Economic Review, 53(3), 867-886. https://doi.org/10.1111/j.1468-2354.2012.00704.x
- [5]Andersen, T. G., Bollerslev, T., Diebold, F. X., & Vega, C. (2003). Micro Effects of Macro Announcements: Real-Time Price Discovery in Foreign Exchange. American Economic Review, 93(1), 38-62. https://doi.org/10.1257/000282803321455151
- [6]Evans, M. D. D., & Lyons, R. K. (2002). Order Flow and Exchange Rate Dynamics. Journal of Political Economy, 110(1), 170-180. https://doi.org/10.1086/324391
- [7]Evans, M. D. D., & Lyons, R. K. (2008). How Is Macro News Transmitted to Exchange Rates? Journal of Financial Economics, 88(1), 26-50. https://doi.org/10.1016/j.jfineco.2007.06.001
- [8]Barndorff-Nielsen, O. E., & Shephard, N. (2004). Power and Bipower Variation with Stochastic Volatility and Jumps. Journal of Financial Econometrics, 2(1), 1-37. https://doi.org/10.1093/jjfinec/nbh001
- [9]Merton, R. C. (1976). Option Pricing When Underlying Stock Returns Are Discontinuous. Journal of Financial Economics, 3(1-2), 125-144 (DOI); & Kou, S. G. (2002). A Jump-Diffusion Model for Option Pricing. Management Science, 48(8), 1086-1101 (DOI).
- [10]Hawkes, A. G. (1971). Spectra of Some Self-Exciting and Mutually Exciting Point Processes. Biometrika, 58(1), 83-90 (DOI); & Bacry, E., Mastromatteo, I., & Muzy, J.-F. (2015). Hawkes Processes in Finance. Market Microstructure and Liquidity, 1(1), 1550005 (DOI).
- [11]Tetlock, P. C. (2007). Giving Content to Investor Sentiment: The Role of Media in the Stock Market. The Journal of Finance, 62(3), 1139-1168. https://doi.org/10.1111/j.1540-6261.2007.01232.x
- [12]Loughran, T., & McDonald, B. (2011). When Is a Liability Not a Liability? Textual Analysis, Dictionaries, and 10-Ks. The Journal of Finance, 66(1), 35-65. https://doi.org/10.1111/j.1540-6261.2010.01625.x
- [13]Araci, D. (2019). FinBERT: Financial Sentiment Analysis with Pre-trained Language Models. arXiv preprint arXiv:1908.10063. https://doi.org/10.48550/arXiv.1908.10063
- [14]Jacobs, R. A., Jordan, M. I., Nowlan, S. J., & Hinton, G. E. (1991). Adaptive Mixtures of Local Experts. Neural Computation, 3(1), 79-87 (DOI); & Shazeer, N., et al. (2017). Outrageously Large Neural Networks: The Sparsely-Gated Mixture-of-Experts Layer. ICLR 2017, arXiv:1701.06538.
- [15]Wang, X.-L., et al. (2024). From News to Forecast: Integrating Event Analysis in LLM-Based Time Series Forecasting with Reflection. NeurIPS 2024 (arXiv:2409.17515); & Koval, R., Andrews, N., & Yan, X. (2025). Multimodal Language Models with Modality-Specific Experts for Financial Forecasting. arXiv:2509.19628.