L’analyse classique des chandeliers japonais souffre de deux défauts mathématiques. Premièrement, elle discrétise des excursions continues de prix à quatre dimensions (O, H, L, C) au moyen de seuils booléens discontinus. Deuxièmement, elle déclenche des figures de manière inconditionnelle sans référence aux zones institutionnelles de liquidité. Cet article établit les fondations économétriques du modèle Daily Trading Opportunity (DTO) au sein de 4CastMachine AI. À l’aide des estimateurs de variance de valeurs extrêmes en temps continu (Parkinson, Garman-Klass, Rogers-Satchell et Yang-Zhang), nous démontrons que les quadruplets complets OHLC offrent une efficacité statistique asymptotique 7,4 à 14 fois supérieure aux séries limitées aux prix de clôture. Nous montrons également pourquoi les bougies fusionnées sur deux séances (D2) améliorent le rapport dérive-sur-bruit directionnel de +41,4 %. Nous formulons ensuite les coordonnées de bougies normalisées par la volatilité via l’ATR selon cinq dimensions lisses DTO : le biais de tendance (Market Strength), l’excursion de momentum (RoCT), la proximité de zone structurelle (PV et marge de zone), l’asymétrie ajustée de la volatilité (HShT) et l’alignement multi-unités de temps. Enfin, nous couplons les probabilités calibrées par régression isotonique au dimensionnement de Kelly fractionnaire rétréci par la variance épistémique, avant de détailler une feuille de route BTCUSD 4h en direct ainsi que le bilan audité 2015-2026.
1. Pourquoi les scanners inconditionnels de figures de chandeliers échouent empiriquement
Les logiciels graphiques destinés aux particuliers intègrent couramment des scanners automatisés de figures de chandeliers. Toutes les quelques minutes, ces scanners balaient des centaines de symboles et apposent des étiquettes binaires telles que Hammer (marteau), Shooting Star (étoile filante), Doji ou Engulfing (bougie englobante) dès que certains rapports fixes de mèches apparaissent. Les opérateurs sont ainsi incités à traiter chaque icône affichée comme un déclencheur autonome de prise de position.
L’économétrie financière évaluée par les pairs réfute cette pratique. Marshall, Young et Rose [11] ont testé l’intégralité des règles japonaises classiques à une ou plusieurs bougies répertoriées par Nison [13] sur l’ensemble des valeurs composant l’indice Dow Jones Industrial Average au cours d’un échantillon journalier de dix ans. En confrontant les rendements nets de frais de transaction à des modèles nuls GARCH, ARMA et bootstrap, ils ont prouvé que les figures de chandeliers inconditionnelles ne génèrent aucun rendement excédentaire statistiquement significatif.
Pourquoi une figure académique de chandelier échoue-t-elle lorsqu’elle est détectée sur un univers de marché non conditionné ? Quatre études fondatrices isolent le mécanisme sous-jacent :
- Absence d’épuisement préalable d’une tendance (Caginalp et Laurent [3]) : En formalisant les inégalités géométriques des chandeliers sur les données journalières du S&P 500, Caginalp et Laurent n’ont mis en évidence un avantage hors échantillon statistiquement significatif qu’après avoir conditionné les bougies de retournement à une tendance préalable de plusieurs séances. Un marteau au milieu d’un bruit latéral sans tendance ne fait pas mieux qu’un tirage à pile ou face.
- Conditionnement sur les extrema non paramétriques (Lo, Mamaysky et Wang [9]) : En appliquant un lissage par noyau de Nadaraya-Watson pour extraire les sommets et creux locaux, Lo, Mamaysky et Wang ont testé les lois conditionnelles de rendement au moyen des statistiques de Kolmogorov-Smirnov. Les structures géométriques ne déplacent significativement la distribution des rendements futurs (p < 0,01) qu’aux véritables extrema de swing.
- Concentration asymétrique du carnet d’ordres institutionnel (Osler [14]) : En inspectant les carnets institutionnels d’ordres limites et d’ordres stops sur le marché des changes, Osler a documenté deux asymétries déterminantes. Les ordres limites institutionnels de prise de bénéfices se concentrent juste en amont des zones majeures de support et de résistance, provoquant souvent un retournement des cours légèrement avant le contact avec les lignes théoriques. Inversement, les ordres stops au marché s’accumulent immédiatement au-delà de ces bords, alimentant de brefs balayages intraday de liquidité avant la reprise du mouvement.
- Asymétrie du rapport information-sur-bruit selon la classe d’actifs (Detzel et al. [4]) : Les modèles d’équilibre à apprentissage rationnel montrent que le conditionnement technique des régimes obtient ses gains de ratio de Sharpe les plus élevés lorsque les ancrages instantanés de flux de trésorerie sont absents ou macro-stochastiques. Les actifs numériques, le Forex au comptant et les métaux précieux présentent ainsi la plus forte persistance structurelle autour des zones de liquidité multi-horizons.
Ces quatre résultats établissent notre règle architecturale première. Un modèle quantitatif de bougies doit remplacer la chasse isolée aux formes booléennes par une géométrie continue des bougies évaluée strictement à l’intérieur des zones structurelles des unités de temps supérieures.
2. Calcul stochastique de l’efficacité OHLC et fusion sur deux bougies
Avant de construire un estimateur de probabilité sur bougies, une question statistique fondamentale s’impose. Pourquoi modéliser le quadruplet à quatre coordonnées Kt = (Ot, Ht, Lt, Ct) alors que les oscillateurs standards tels que le RSI, le MACD et les moyennes mobiles n’exploitent que les prix de clôture {Ct} ? Le calcul stochastique en temps continu apporte une réponse exacte. Ignorer l’ouverture, le plus haut et le plus bas revient à jeter environ 85 % à 93 % de l’information statistique de Fisher contenue dans la trajectoire de chaque séance.
Modélisons le log-prix intra-bougie Xs = ln Ss au cours de la séance t comme une diffusion d’Itô dXs = μt ds + σt dWs succédant à un saut d’ouverture inter-séances ot = ln(Ot / Ct-1). Mesurons trois excursions logarithmiques relativement à l’ouverture de la séance : l’excursion haute ut = ln(Ht / Ot) ≥ 0, l’excursion basse dt = ln(Lt / Ot) ≤ 0, le corps logarithmique signé ct = ln(Ct / Ot) et l’amplitude logarithmique totale rt = ut - dt = ln(Ht / Lt).
Lorsque la variance est estimée à partir des seuls rendements logarithmiques de clôture à clôture (σ̂2CC,t = ct2), une séance volatile ayant bondi de 3 % en intraday avant de rechuter de 3 % pour clôturer sur son cours d’ouverture paraît identique à une séance fériée immobile. La mesure de l’efficacité relative asymptotique (ARE = Var(σ̂2CC) / Var(σ̂2)) quantifie avec précision l’information portée par les mèches et le corps :
L’examen détaillé des estimateurs sous-jacents à l’équation (1) révèle pourquoi les quadruplets OHLC complets surpassent les filtres limités aux clôtures :
- Amplitude extrême de Parkinson [15] : L’utilisation de la seule amplitude logarithmique haut-bas σ̂2P,t = rt2 / (4 ln 2) ≈ 0,3607 rt2 procure une efficacité égale à
4,91xcelle de la variance clôture-à-clôture. - Ajustement du corps de Garman-Klass [5] : La combinaison de l’amplitude rt2 et du corps signé ct2 dans σ̂2GK,t porte l’efficacité à
7,4x. Une seule année de bougies journalières OHLC offre ainsi la précision statistique de plus de sept années de prix de clôture seuls. - Invariance à la dérive de Rogers-Satchell [16] et synthèse des sauts de Yang-Zhang [18] : Les régimes tendanciels présentent une dérive non nulle (μt ≠ 0). Rogers et Satchell ont construit σ̂2RS,t à partir des produits de mèches hautes et basses afin que l’estimation de variance demeure sans biais quelle que soit la pente de tendance μt. Yang et Zhang ont ensuite combiné la variance des sauts d’ouverture σ̂2o, la variance des corps σ̂2c et σ̂2RS pour atteindre une efficacité multi-bougies allant jusqu’à
14x.
Observez la pondération négative appliquée au corps -(2 ln 2 - 1) ct2 ≈ -0,3863 ct2 chez Garman-Klass parallèlement au produit des mèches chez Rogers-Satchell. Comparons deux bougies journalières sur EURUSD déployant toutes deux une amplitude de 1,00 % (rt = 0,0100, soit environ 110 pips). La bougie A ouvre au plus bas et clôture au plus haut (ct = 0,0100, aucune mèche) : σ̂2GK = 0,1137 × 10⁻⁴ et σ̂2RS = 0, isolant une conviction directionnelle unidirectionnelle pure. La bougie B ouvre et clôture en son point médian (ct = 0, mèches haute et basse symétriques de 55 pips) : σ̂2GK = 0,5000 × 10⁻⁴ et σ̂2RS = 0,5000 × 10⁻⁴, faisant plus que quadrupler la variance de rejet intra-bougie. L’anatomie de la bougie sépare directement la dérive directionnelle du rejet bidirectionnel du flux d’ordres.
Agrégation temporelle et bougie fusionnée sur deux jours (D2)
L’analyse journalière sur une seule bougie se heurte à un artefact horaire inévitable. Les heures de coupure de clôture quotidienne, telles que 23:59 UTC sur les cryptomonnaies ou 17:00 EST sur le Forex, découpent un flux d’ordres institutionnel continu à un instant arbitraire. Lorsqu’une table macroéconomique absorbe les ordres vendeurs en fin de séance t - 1 puis orchestre le rebond haussier durant la séance t, un scanner journalier perçoit deux bougies partielles au lieu d’un rejet complet.
Pour éliminer cette distorsion liée à l’heure de clôture, le modèle DTO calcule la bougie fusionnée sur deux jours K(2)t conjointement à chaque bougie unitaire Kt :
Dans l’équation (2), Ot-1 désigne le cours d’ouverture de la première séance, Ct le cours de clôture de la seconde séance, tandis que le plus haut et le plus bas couvrent les extrêmes des quarante-huit heures. Sous une dérive persistante μ et un bruit de séance indépendant σ, l’amplitude directionnelle double alors que l’écart-type du bruit ne croît que d’un facteur √2.
La fusion de deux bougies journalières élève le rapport dérive-sur-bruit directionnel de √2 ≈ +41,4 % et unifie la taxonomie des retournements multi-bougies. Supposons que l’Or (XAUUSD) ouvre le Jour 1 à 3 920, chute jusqu’à 3 872 et clôture faiblement à 3 878 ; le Jour 2, il balaie 3 868 avant de rebondir vigoureusement pour clôturer à 3 926. Observées séparément, la séance 1 paraît baissière et la séance 2 ressemble à une bougie englobante. Fusionnées en K(2)t = (3920, 3928, 3868, 3926), la bougie de 48 heures forme un marteau D2 haussier d’école doté d’un corps de 6 dollars et d’une mèche basse de rejet de 52 dollars (8,7× la hauteur du corps).
3. Géométrie normalisée par la volatilité, appartenance par noyaux lisses et les cinq composantes DTO
Les scripts d’indicateurs traditionnels souffrent d’une discontinuité en bord de falaise. Une règle booléenne à seuil I(x ≥ θ) renvoie 0 lorsqu’une mèche mesure 9,999 pips et saute brusquement à 1 à 10,001 pips. Sur plus de 200 instruments allant de EURUSD (~1,10) à XAUUSD (~3 900) et BTCUSD (~63 500), les règles exprimées en pips fixes brisent l’invariance d’échelle et déstabilisent les probabilités hors échantillon.
Le modèle DTO élimine à la fois le biais d’unité et les sauts booléens. Chaque bougie (Ot, Ht, Lt, Ct) sur l’horizon τ est projetée en coordonnées sans dimension en divisant chaque longueur par l’Average True Range local à 14 périodes ATRt(14) :
Dans l’équation (3), bt mesure la conviction directionnelle du corps normalisé signé, ut et lt représentent les mèches haute et basse de rejet normalisées, et ρt quantifie l’expansion de la bougie ajustée de la volatilité. Le passage aux rapports fournit une efficacité corps-sur-amplitude bornée ηt = bt / (ρt + ε) ∈ [-1, 1] ainsi qu’une asymétrie de rejet des mèches αt = (lt - ut) / (ρt + ε) ∈ [-1, 1].
Plutôt que d’injecter (bt, ut, lt, ρt) dans des fonctions indicatrices fragiles en escalier I(x ≥ θ), DTO évalue des fonctions d’appartenance à noyaux lisses lipschitziens Kh(x - θ) = (1 + exp(-(x - θ)/h))-1 dotées d’un paramètre d’échelle strictement positif h > 0. Si un seuil est fixé à θ = 10,0 pips avec une largeur de bande h = 1,5 pip, une mèche de 9,999 pips obtient le score 0,4998 et une mèche de 10,001 pips obtient 0,5002. D’infimes fluctuations d’un tick ne provoquent jamais de basculements erratiques tout-ou-rien.
Correspondance entre les cinq dimensions lisses DTO et les métriques observables
Au cœur de 4CastMachine AI, ces cinq dimensions continues de la variété s’articulent directement avec les cinq métriques observables publiées par le moteur Daily Trading Opportunity :
| Dimension de la variété DTO & sortie | Domaine numérique | Sémantique mathématique et structurelle continue |
|---|---|---|
1. Biais de tendance (Market Strength) |
Continu (ℝ) | Indice directionnel lisse de régime : > +20 = Tendance haussière (privilégier les replis vers une Buy Zone) ; < -20 = Tendance baissière (privilégier les rebonds vers une Sell Zone) ; [-20, +20] = Marché en range (inhiber la poursuite de cassures en milieu de fourchette). |
2. Excursion de momentum (RoCT) |
[-100, +100] |
Rate of Change Today : saturation lisse bornée de l’impulsion du corps normalisée par la volatilité (bt · ηt). Des lectures vérifiant |RoCT| ≥ 80 traduisent une expansion institutionnelle franche avec un rejet minimal par la mèche opposée. |
3. Proximité de zone structurelle (PV & δt) |
[-100, +100] & unités ATR |
Associe la courbure locale multi-bougies du swing (PV > 0 = Valley ou creux ; PV < 0 = Peak ou sommet confirmé par les bougies encadrantes) à la distance continue δt aux Buy/Sell Zones actives et aux segments de retracement de Fibonacci. |
4. Asymétrie ajustée de la volatilité (HShT) |
[-100, +100] |
Noyau lisse de rejet par les mèches sur (ut, lt, bt) conditionné à la position dans le swing : > 0 = Hammer (longue mèche basse près d’un support) ; < 0 = Shooting Star (longue mèche haute près d’une résistance). |
5. Alignement multi-unités de temps (D2 & 15m..W) |
Vecteur composite | Évalue la géométrie de la bougie fusionnée sur 48 heures K(2)t conjointement à l’alignement des Pivots inter-horizons sur les feuilles de route 15m, 30m, 1h, 4h, D et W, récompensant la cohérence directionnelle multi-échelles. |
Filtre d’admissibilité sur zone structurelle et discipline en clôture de bougie
Le modèle DTO ne se déclenche jamais dans le vide, loin de la liquidité institutionnelle. En traduisant la découverte d’Osler [14] sur l’anticipation des ordres limites dans le carnet en une condition formelle aux bornes (Leçon 3 de Trend Hunter), une bougie journalière clôturée au cours Ct n’est admissible relativement à une Buy Zone ou Sell Zone hebdomadaire ou journalière active 𝒵t = [Zmin, Zmax] que si et seulement si son écart normalisé δt vérifie la marge d’admissibilité de proximité de zone :
Ici, le dénominateur ATR(264, D) calcule la moyenne de l’amplitude vraie journalière sur une année complète de cotation (264 séances = 12 mois × 22 séances de bourse). Le recours à cette référence annuelle évite qu’une semaine calme de jours fériés ou un choc ponctuel d’actualité ne fausse la mesure de proximité de la zone.
Supposons que EURUSD affiche une amplitude journalière annuelle ATR(264, D) = 68 pips au-dessus d’une Buy Zone hebdomadaire comprise entre 1.0800 et 1.0840. L’équation (4) admet un marteau journalier clôturé jusqu’à 34 pips en amont du bord supérieur de la zone (jusqu’à 1.0874), capturant ainsi les retournements où les ordres limites institutionnels absorbent l’offre par anticipation [14], tout en bloquant les bougies isolées au milieu du vide à 1.0950 (δt = 1,62 > 0,5). Symétriquement, l’invalidation repose sur un Soft Stop Loss en clôture de bougie : soit une bougie journalière entière clôture au-delà du bord externe de la zone, soit au moins 80 % du corps de la bougie clôturée franchit la borne d’une Watch box. Attendre la clôture effective de la bougie neutralise les mèches intraday de chasse aux stops et élimine tout biais de révision en cours de bougie non clôturée.
4. Calibration probabiliste strictement propre et dimensionnement de Kelly fractionnaire rétréci
Supposons que la variété DTO à cinq composantes délivre un score composite brut zt sur un setup admissible. Injecter directement une transformation sigmoïde non calibrée σ(zt) dans une formule de taille de position constitue une erreur quantitative classique. Les modèles non linéaires contemporains souffrent fréquemment d’une surconfiance sigmoïde, affichant un score de 0,85 sur des configurations dont le taux de réussite empirique hors échantillon n’est que de 0,57 (Guo et al. [7]).
Décomposition de Murphy de la perte quadratique de Brier et calibration isotonique
Pour qu’une probabilité estimée p̂t ∈ [0, 1] d’atteinte binaire de l’objectif Yt ∈ {0, 1} (toucher la cible primaire TP1 ou S1 avant l’invalidation en clôture de bougie) puisse guider le capital en toute sécurité, elle doit satisfaire la condition de fiabilité hors échantillon : ℙ(Yt = 1 | p̂t = p) = p. L’évaluation des prévisions au moyen de règles de score strictement propres (Brier [2] ; Gneiting et Raftery [6]) récompense de manière unique les probabilités conditionnelles honnêtes. En regroupant N prévisions historiques en K classes d’effectif nk, de prévision moyenne p̄k, de fréquence empirique de réalisation ȳk et de fréquence globale de base ȳ, Murphy [12] a établi la décomposition exacte en trois termes :
Chacune des sommes du membre de droite de l’équation (5) isole une propriété statistique distincte. Le premier terme correspond à l’erreur de fiabilité (défaut de calibration, minimisé à 0 lorsque les probabilités émises s’alignent exactement sur la diagonale à 45 degrés p̄k = ȳk). Le deuxième terme, affecté d’un signe négatif, mesure la résolution (finesse de séparation des régimes, qui abaisse le score de Brier lorsque les classes séparent nettement les setups à faibles chances et à fortes chances loin de ȳ). Le dernier terme, ȳ(1 - ȳ), représente la variance irréductible du taux de base.
L’équation (5) met numériquement à nu les deux modes d’échec des outils particuliers. Un scanner inconditionnel de chandeliers dont toutes les classes oscillent autour de ȳk ≈ 0,50 présente une résolution nulle (BS ≈ 0,250, identique à un tirage aléatoire). À l’opposé, un robot boîte noire non calibré annonçant p̄k = 0,85 alors que ȳk = 0,55 subit une lourde pénalité de fiabilité égale à (0,85 - 0,55)2 = 0,090, qui pousse l’utilisateur à un levier imprudent. La calibration isotonique hors pli par fusion des violateurs adjacents [7] ramène l’erreur de fiabilité vers zéro tandis que le conditionnement sur zone élève la résolution.
Dimensionnement fractionnaire optimal sous incertitude épistémique des paramètres
Dès lors que le modèle DTO fournit une probabilité calibrée du setup p̂t et que la feuille de route structurelle du graphique définit la cote nette gain-sur-risque bt = (ΔTP,t - cspread) / (ΔSL,t + cspread), comment le risque engagé doit-il s’ajuster d’une configuration à l’autre ?
En l’absence d’erreur paramétrique, Kelly [8] a démontré que risquer la fraction du capital f*t = (pt bt - (1 - pt)) / bt maximise le taux asymptotique de croissance logarithmique de la richesse. Sur des marchés financiers non stationnaires, toutefois, p̂t demeure une estimation soumise à une variance épistémique σ2p,t = Var(p̂t | ℱt).
MacLean, Thorp et Ziemba [10] ainsi que Thorp [17] ont établi une asymétrie sévère autour de f*t. Pondérer la fraction de Kelly par un facteur λ ∈ (0, 1) préserve une part λ(2 - λ) de la croissance géométrique maximale tout en réduisant la variance des rendements à λ2. En particulier, le demi-Kelly (λ = 0,50) conserve 75 % de la croissance composée tout en réduisant la variance du portefeuille de 75 %. À l’inverse, sur-miser au-delà de 2 f*t rend la croissance composée de long terme négative, même sur un système à espérance positive. En intégrant sur la variance d’estimation σ2p,t et la corrélation multi-positions du portefeuille, Baker et McHale [1] démontrent que le risque optimal par transaction rt et la taille unitaire Qt se contractent de façon monotone :
Dans l’équation (6), Et désigne les capitaux propres du compte, rmax le plafond de risque du portefeuille sur une transaction unique (typiquement 1,0 % à 2,0 %), ΔSL,t la distance jusqu’au stop structurel et Vunit la valeur monétaire par unité de cotation.
Remarquez comment l’équation (6) protège automatiquement le capital. Dès qu’une configuration présente une géométrie confuse ou un ratio gain-sur-risque médiocre (p̂t bt ≤ 1 - p̂t), le numérateur devient négatif ou nul et l’opérateur clip fixe le risque exactement à zéro (rt = 0). Lorsque les cinq dimensions DTO s’alignent nettement au cœur d’une zone, rt progresse régulièrement vers rmax. La force DTO gouverne également le moment du passage au seuil de rentabilité (Leçon 6 de Trend Hunter). Lorsque la moyenne mobile exponentielle de Wilder à 21 jours (WEMA-21) se situe près du point d’entrée, les setups DTO modérés déplacent le stop à Break-Even dès le contact avec WEMA-21. Les setups DTO de forte conviction maintiennent la marge du stop jusqu’à ce que le cours franchisse WEMA-21 d’au moins +1.0 ATR(264, D).
5. Application numérique en direct sur BTCUSD 4h et archive multi-actifs (2015-2026)
La Figure 3 illustre une feuille de route BTCUSD 4h en production réelle sur 4CM-AI Charts. Chaque borne structurelle requise pour évaluer les équations (3) à (6) est tracée explicitement sur le graphique avant toute exécution.
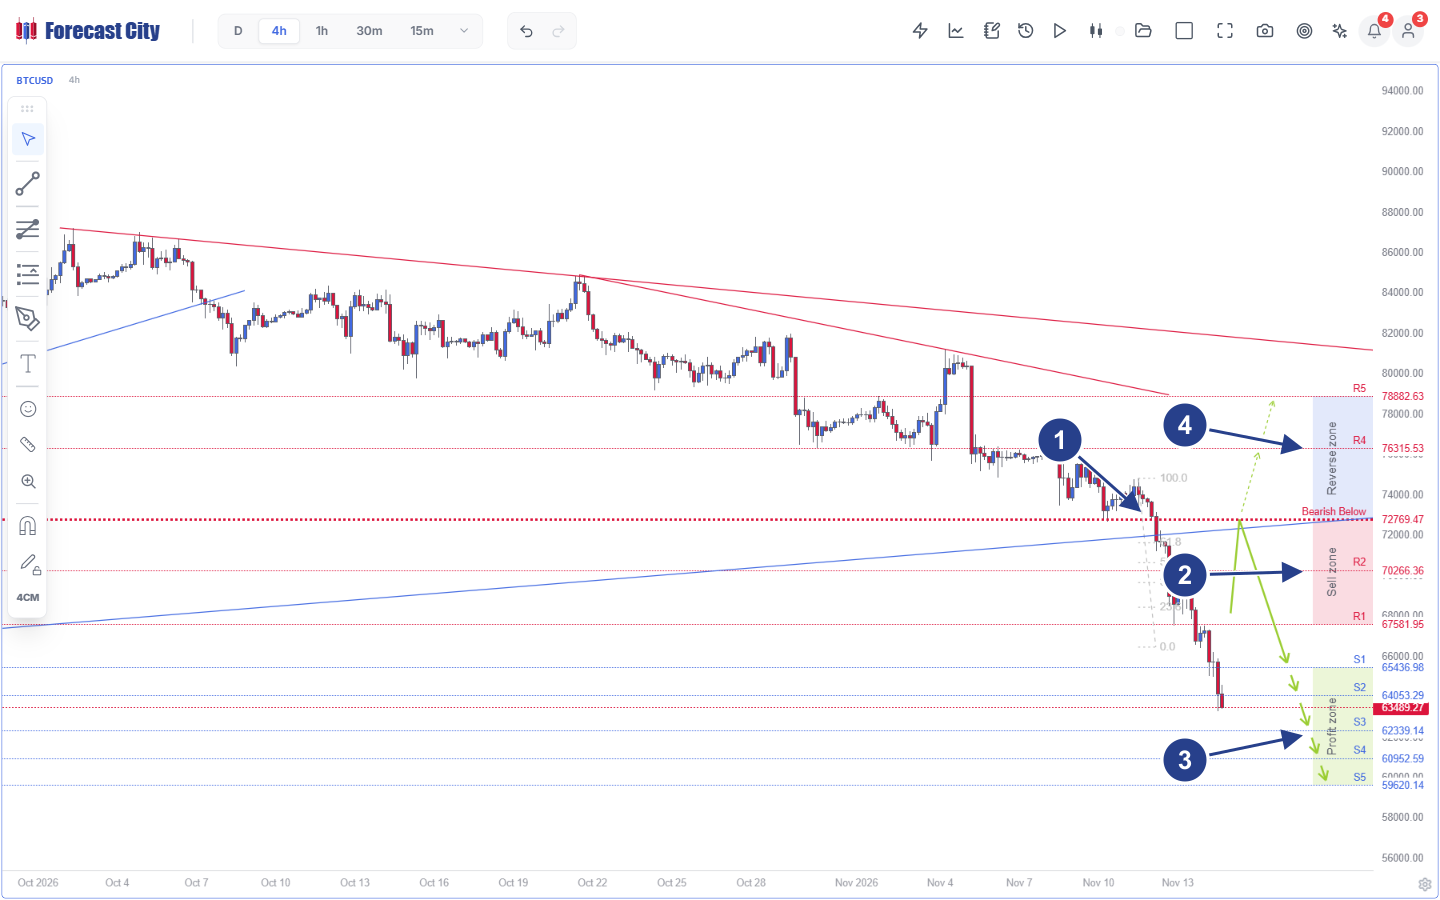
- 1Cassure de polarité et ancrage de Fibonacci (72 769,47) : Rupture du support ascendant bleu alignée sur le segment de Fibonacci 100.0-0.0 et sur le niveau d’invalidation Pivot pointillé rouge
Bearish Below 72,769.47. - 2Sell Zone active (R1 67 581,95 - R2 70 266,36) : Zone d’offre institutionnelle plafonnée par le Pivot
72,769.47, définissant la fenêtre exacte dans laquelle les bougies baissières de rejet DTO deviennent admissibles pour une entrée vendeuse. - 3Flèches vertes primaires et Profit Zone (S1-S5) : Feuille de route baissière ciblant
S1 65,436.98,S2 64,053.29,S3 62,339.14,S4 60,952.59etS5 59,620.14(le cours spot à63,489.27évolue sous S2). - 4Reverse Zone conditionnelle (R4 76 315,53 - R5 78 882,63) : Scénario alternatif haussier pré-cartographié (flèches vertes en pointillés) activé uniquement si une bougie clôturée invalide le Pivot baissier au-dessus de
72,769.47.
Déroulons l’arithmétique exacte des équations (3) à (6) sur la Figure 3 pour un portefeuille de 50 000 $ (rmax = 1,50 %) :
- Empilement des régimes inter-unités de temps : Sur cette capture, les horizons courts à intermédiaires s’alignent à la baisse :
15m Bearish below 66,422.24,30m Bearish below 67,491.42,1h Bearish below 70,241.19et4h Bearish below 72,769.47. Les horizons supérieurs affichentD Bullish above 67,248.00etW Bullish above 48,879.14. Notons queR1 67,581.95repose juste au-dessus du seuil de polarité journalier67,248.00, confirmant pourquoi des prises de bénéfices étagées deS1àS5sont indispensables. - Rejet admissible sur repli à l’intérieur de la Sell Zone : Considérons une bougie de retest
4hremontant dans laSell zone(67,581.95 - 70,266.36) avec une ouverture àO_t = 68,900.00, un balayage de liquidité jusqu’àH_t = 70,190.00près deR2, un creux àL_t = 68,350.00et une clôture àC_t = 68,500.00sous unATR_t(14) = 1,420.00 USD. - Coordonnées normalisées de la bougie (Éq. 3) : Le corps signé vaut bt = -400 / 1 420 = -0,282. La mèche haute vaut ut = 1 290 / 1 420 = +0,908 et la mèche basse vaut lt = 150 / 1 420 = +0,106. L’amplitude normalisée s’établit à ρt = 1 840 / 1 420 = 1,296, produisant une asymétrie des mèches αt = (150 - 1 290) / 1 840 = -0,620 (un rejet baissier net en étoile filante affichant un rapport mèche haute sur corps de
3,22x). - Filtre de zone et probabilité calibrée (Éq. 4-5) : Comme Ct = 68 500,00 clôture à l’intérieur de
[67,581.95, 70,266.36], l’écart à la zone est nul (δt = 0 ≤ 0,5). Le momentum baissier aligné de15mà4h, la forte asymétrie négativeHShTet la proximité immédiate de la résistance se projettent par calibration isotonique sur p̂t = 0,67. - Dimensionnement de Kelly fractionnaire rétréci (Éq. 6) : Viser
S3 = 62,339.14(ΔTP = 6 160,86 USD) face à une invalidation au-dessus duPivot = 72,769.47(ΔSL = 4 269,47 USD, majorés de25 $de spread et slippage) procure une cote nette bt = 6 135,86 / 4 294,47 = 1,429. La fraction de Kelly brute sur pari isolé vaudrait f*t = (0,67 × 1,429 - 0,33) / 1,429 = 0,439 (soit 43,9 % du capital risqués sur un seul stop). L’application du rétrécissement institutionnel multi-positions et d’incertitude d’estimation λ(σ2p,t) = 0,032 (~1/31 de Kelly) fixe rt = 1,40 % (risque de700,00 $), délivrant une taille de position exacte de Qt = 700,00 $ / 4 294,47 $ = 0,163 BTC. - Blocage de la poursuite tardive au cours spot 63 489,27 : Une fois que le prix atteint la cotation affichée sur la capture à
63,489.27(déjà au-delà deS1etS2), la distance de retour versR1 67,581.95s’élargit à4 092,68 USD(δt > 0,5) et le ratio gain-sur-risque résiduel se comprime sous0,40. L’équation (6) renvoie alors rt = 0, interdisant toute vente tardive émotionnelle à la poursuite du mouvement.
Cas historiques journaliers et bilan multi-actifs audité (2015-2026)
Deux setups journaliers classiques issus de l’archive DTO illustrent un conditionnement identique à l’intérieur des zones hebdomadaires. Sur USDJPY (2014-07-02), une clôture journalière affichant Valley = +32 au sein d’une Buy Zone hebdomadaire a précédé une hausse de 112 séances totalisant +1 132,7 pips standards (11 327 points MT4 à cinq décimales). Sur EURUSD (2014-05-09), des lectures simultanées Shooting Star = -66 et Peak = -82 dans une Sell Zone hebdomadaire ont précédé un repli de 150 séances atteignant +1 028,7 pips standards (10 287 points à cinq décimales).
À travers l’archive publique auditée de la Trend Hunter Strategy (de 2015 à septembre 2026), l’association des zones hebdomadaires et journalières de 4CastMachine AI aux déclencheurs DTO en clôture de bougie et aux objectifs étagés sur plus de 2 000 setups a confirmé un avantage multi-actifs durable :
- Forex (961 setups clôturés sur 36 paires, 2015-2026) : A enregistré 89,9 % de clôtures gagnantes et 91,3 % d’atteinte de TP1 en une durée médiane de 3,0 jours. Seuls 5,8 % (56 sur 961) ont touché leur stop, dégageant un facteur de profit de 7,69 et un rendement net positif lors de chacune des 12 années civiles.
- Matières premières (128 setups clôturés sur l’Or, l’Argent et le Pétrole brut) : A affiché 89,1 % de clôtures gagnantes grâce aux marges annuelles de volatilité
ATR(264, D)et à l’invalidation Soft Stop en clôture de bougie. - Cryptomonnaies (780 setups clôturés sur 126 symboles depuis 2017) : A délivré 85,6 % de clôtures gagnantes, un gain moyen de +16,9 % par setup et un facteur de profit de 6,38 à travers l’intégralité des cycles haussiers et baissiers.
Questions fréquentes
Pourquoi les scanners autonomes de figures de chandeliers affichent-ils une précision aléatoire proche de 50 % dans les tests académiques ?
Pourquoi le modèle DTO remplace-t-il les règles booléennes de ratios de mèches par des fonctions à noyaux lisses normalisées par l’ATR ?
Pourquoi le modèle DTO évalue-t-il une bougie fusionnée sur deux jours (D2) en parallèle de la bougie journalière ?
Pourquoi le dimensionnement de position de Kelly doit-il être rétréci par la variance d’estimation des probabilités ?
Références académiques et sectorielles
- [1]Baker, R. D., & McHale, I. G. (2013). Optimal Betting Under Parameter Uncertainty: Improving the Kelly Criterion. Decision Analysis, 10(3), 189-199. https://doi.org/10.1287/deca.2013.0271
- [2]Brier, G. W. (1950). Verification of Forecasts Expressed in Terms of Probability. Monthly Weather Review, 78(1), 1-3. DOI
- [3]Caginalp, G., & Laurent, H. (1998). The predictive power of price patterns. Applied Mathematical Finance, 5(3-4), 181-205. https://doi.org/10.1080/135048698334637
- [4]Detzel, A., Liu, H., Strauss, J., Zhou, G., & Zhu, Y. (2021). Learning and predictability via technical analysis: Evidence from bitcoin and stocks with hard-to-value fundamentals. Financial Management, 50(1), 107-137. https://doi.org/10.1111/fima.12310
- [5]Garman, M. B., & Klass, M. J. (1980). On the Estimation of Security Price Volatilities from Historical Data. The Journal of Business, 53(1), 67-78. https://doi.org/10.1086/296072
- [6]Gneiting, T., & Raftery, A. E. (2007). Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association, 102(477), 359-378. https://doi.org/10.1198/016214506000001437
- [7]Guo, C., Pleiss, G., Sun, Y., & Weinberger, K. Q. (2017). On Calibration of Modern Neural Networks. Proceedings of the 34th International Conference on Machine Learning (ICML), PMLR 70, 1321-1330. PMLR Link
- [8]Kelly, J. L., Jr. (1956). A New Interpretation of Information Rate. The Bell System Technical Journal, 35(4), 917-926. https://doi.org/10.1002/j.1538-7305.1956.tb03809.x
- [9]Lo, A. W., Mamaysky, H., & Wang, J. (2000). Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation. The Journal of Finance, 55(4), 1705-1765. https://doi.org/10.1111/0022-1082.00265
- [10]MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (2010). The Kelly Capital Growth Investment Criterion: Theory and Practice. Hackensack, NJ: World Scientific. https://doi.org/10.1142/7598
- [11]Marshall, B. R., Young, M. R., & Rose, L. C. (2006). Candlestick technical trading strategies: Can they create value for investors? Journal of Banking & Finance, 30(8), 2303-2323. https://doi.org/10.1016/j.jbankfin.2005.08.001
- [12]Murphy, A. H. (1973). A New Vector Partition of the Probability Score. Journal of Applied Meteorology, 12(4), 595-600. DOI
- [13]Nison, S. (1991). Japanese Candlestick Charting Techniques. New York: New York Institute of Finance / Prentice Hall.
- [14]Osler, C. L. (2003). Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [15]Parkinson, M. (1980). The Extreme Value Method for Estimating the Variance of the Rate of Return. The Journal of Business, 53(1), 61-65. https://doi.org/10.1086/296071
- [16]Rogers, L. C. G., & Satchell, S. E. (1991). Estimating variance from high, low and closing prices. The Annals of Applied Probability, 1(4), 504-512. https://doi.org/10.1214/aoap/1177005835
- [17]Thorp, E. O. (2006). The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market. In Handbook of Asset and Liability Management, Vol. 1, 385-428. Elsevier. DOI
- [18]Yang, D., & Zhang, Q. (2000). Drift-Independent Volatility Estimation Based on High, Low, Open, and Close Prices. The Journal of Business, 73(3), 477-492. https://doi.org/10.1086/209650