چارتخوانی سنتی کندلهای ژاپنی از دو نقص ریاضی بنیادین رنج میبرد. نخست آنکه نوسانهای پیوستهی چهاربعدی قیمت (O, H, L, C) را از طریق آستانههای دودویی ناپیوسته گسستهسازی میکند. دوم آنکه الگوها را بهصورت غیرشرطی و بدون ارجاع به نواحی نقدینگی نهادی فعال میسازد. این پژوهش شالودهی اقتصادسنجی مدل فرصت معاملاتی روزانه (Daily Trading Opportunity - DTO) را در درون 4CastMachine AI تبیین میکند. با استفاده از برآوردگرهای واریانس مقادیر حدی در زمان پیوسته (پارکینسون، گارمن-کلاس، راجرز-سچل و یانگ-ژانگ) اثبات میکنیم که چندتایی کامل OHLC کارایی آماری مجانبی 7.4x تا 14x بالاتر از سریهای مبتنی بر قیمت پایانی دارد. همچنین نشان میدهیم چرا کندلهای ادغامشدهی دوروزه (D2) نسبت توان روند به نویز جهتی (SNR) را به میزان +41.4% بهبود میبخشند. سپس مختصات بیبعد و بهنجارشده با ATR را در پنج بعد هموار مدل DTO فرموله میکنیم: سوگیری روند (Market Strength)، انبساط تکانه (RoCT)، مجاورت با ناحیهی ساختاری (PV و حاشیهی ناحیه)، عدم تقارن تعدیلشده با نوسان (HShT) و همراستایی چندتایمفریمی. در پایان، احتمالهای کالیبرهشدهی ایزوتونیک را به فرمول تعیین حجم کسری کلی منقبضشده با واریانس معرفتی پیوند زده و یک نقشهی راه زندهی BTCUSD 4h را در کنار کارنامهی ممیزیشدهی 2015 تا 2026 کالبدشکافی میکنیم.
1. چرا اسکنرهای غیرشرطی الگوهای کندلی در آزمونهای تجربی شکست میخورند
بستههای رایج چارتینگ خرد معمولاً اسکنرهای خودکار تشخیص الگوی کندلی را در خود جای میدهند. این اسکنرها هر چند دقیقه صدها نماد را پیمایش میکنند و هر جا نسبتهای ثابتی میان سایه و بدنه ببینند، برچسبهای دودویی مانند همر (Hammer)، شوتینگ استار (Shooting Star)، دوجی (Doji) یا انگالفینگ (Engulfing) روی چارت میکوبند. کاربران نیز تشویق میشوند هر آیکون چاپشده را یک ماشهی معاملاتی مستقل تلقی کنند.
اقتصادسنجی مالی داوریشده این رویه را بهطور کامل رد میکند. مارشال، یانگ و رز [11] تمامی قواعد تککندلی و چندکندلی کلاسیک ژاپنی گردآوریشده توسط نیسون [13] را روی سهام شاخص صنعتی داوجونز در یک نمونهی دهسالهی روزانه آزمایش کردند. مقایسه با مدلهای صفر GARCH، ARMA و بوتاسترپ پس از کسر هزینههای تراکنش ثابت کرد که الگوهای کندلی غیرشرطی بازده اضافی معنادار آماری برابر صفر تولید میکنند.
چرا شکل کتابی یک کندل هنگامی که بدون شرط در کل بازار اسکن میشود از کار میافتد؟ چهار مطالعهی مرجع سازوکار دقیق این پدیده را آشکار میکنند:
- فقدان خستگی روند پیشین (کاگینالپ و لوران [3]): کاگینالپ و لوران با فرموله کردن نامعادلات کندلی روی دادههای روزانهی شاخص
S&P 500دریافتند که برتری بروننمونهای معنادار تنها پس از شرطی کردن کندلهای بازگشتی بر یک روند چندروزهی پیشین پدیدار میشود. یک کندل همر در میانهی نویز خنثی و رنج بازار، هیچ برتری آماری نسبت به پرتاب سکه ندارد. - شرطیسازی بر نقاط اکسترمم ناپارامتری (لو، مامایسکی و وانگ [9]): لو، مامایسکی و وانگ با بهرهگیری از هموارساز هستهای نادارایا-واتسون برای استخراج قلهها و درههای موضعی، توزیع بازدههای شرطی را با آمارهی کولموگروف-اسمیرنوف آزمودند. ساختارهای هندسی تنها در نقاط اکسترمم واقعی موج، توزیع بازده آتی را بهطور معنادار جابهجا میکنند (p < 0.01).
- خوشهبندی نامتقارن دفتر سفارشهای نهادی (اوسلر [14]): اوسلر با واکاوی دفتر سفارشهای محدود و حد ضرر بانکهای نهادی فارکس، دو عدم تقارن کلیدی را ثبت کرد. سفارشهای محدود شناسایی سود موسسات اندکی جلوتر از نواحی اصلی حمایت و مقاومت تجمع مییابند و باعث میشوند قیمت کمی پیش از لمس خطوط کتابی بچرخد. در مقابل، سفارشهای بازار حد ضرر بلافاصله در پشت آن لبهها انباشته میشوند و جاروهای سریع نقدینگی درونروزی را پیش از بازگشت روند رقم میزنند.
- عدم تقارن نسبت توان روند به نویز میان کلاسهای دارایی (دتزل و همکاران [4]): مدلهای تعادلی یادگیری عقلایی نشان میدهند که شرطیسازی رژیم تکنیکال بیشترین افزایش نسبت شارپ را در بازارهایی ایجاد میکند که لنگر لحظهای جریان نقدی ندارند یا کلانتصادفی هستند. داراییهای دیجیتال، فارکس نقدی و فلزات گرانبها قویترین پایداری ساختاری را پیرامون نواحی نقدینگی چندافقی نمایش میدهند.
این چهار یافتهی علمی، قانون اول معماری مدل ما را بنا میگذارند: یک مدل کمی کندلشناسی باید شکار ایزولهی الگوهای دودویی را کنار بگذارد و هندسهی پیوستهی کندل را اکیداً در درون نواحی ساختاری تایمفریم بالاتر بسنجد.
2. حساب تصادفی کارایی آماری OHLC و ادغام کندل دوروزه
پیش از ساخت برآوردگر احتمال کندلی، یک پرسش بنیادین آماری مطرح میشود: چرا باید چهارگانهی کامل کندل Kt = (Ot, Ht, Lt, Ct) را مدلسازی کنیم در حالی که اسیلاتورهای رایج مانند RSI، MACD و میانگینهای متحرک تنها از قیمتهای بسته شدن {Ct} استفاده میکنند؟ حساب تصادفی زمانپیوسته پاسخ دقیقی به این پرسش میدهد: دور ریختن قیمت باز شدن، سقف و کف، حدود 85% تا 93% از اطلاعات آماری فیشر (Fisher Information) نهفته در مسیر قیمت هر سشن را نابود میکند.
لگاریتم قیمت درونکندلی Xs = ln Ss را در طول سشن t بهصورت یک فرایند انتشار ایتو dXs = μt ds + σt dWs پس از یک پرش بازگشایی بینسشنی ot = ln(Ot / Ct-1) در نظر بگیرید. سه انحراف لگاریتمی را نسبت به قیمت بازگشایی تعریف میکنیم: پیشروی بالایی ut = ln(Ht / Ot) ≥ 0، پیشروی پایینی dt = ln(Lt / Ot) ≤ 0، بدنهی علامتدار لگاریتمی ct = ln(Ct / Ot) و دامنهی کل لگاریتمی rt = ut - dt = ln(Ht / Lt).
هنگامی که واریانس صرفاً از بازدههای لگاریتمی قیمت پایانی به پایانی برآورد شود (σ̂2CC,t = ct2)، یک سشن پرتلاطم که در طول روز 3% جهش کرده و دوباره 3% ریزش کرده تا روی قیمت بازگشایی بسته شود، دقیقاً همشکل یک کندل راکد در روز تعطیل دیده میشود. سنجش کارایی نسبی مجانبی (ARE = Var(σ̂2CC) / Var(σ̂2)) محتوای اطلاعاتی دقیق نهفته در سایهها و بدنه را کمّیسازی میکند:
واکاوی برآوردگرهای نهفته در معادلهی (1) روشن میسازد که چرا چهارگانهی کامل OHLC بر فیلترهای مبتنی بر قیمت پایانی برتری قاطع دارد:
- دامنهی مقادیر حدی پارکینسون [15]: استفاده از دامنهی سقف تا کف به تنهایی در σ̂2P,t = rt2 / (4 ln 2) ≈ 0.3607 rt2 کارایی آماری برابر با
4.91xواریانس قیمت پایانی فراهم میکند. - تعدیل بدنهی گارمن-کلاس [5]: ترکیب دامنهی کل rt2 با مجذور بدنهی علامتدار ct2 در σ̂2GK,t کارایی را به
7.4xارتقا میدهد. به بیان ملموس، یک سال کندل روزانهیOHLCدقت آماری بیش از هفت سال دادهی قیمت پایانی را در اختیار مدل میگذارد. - ناوردایی نسبت به رانش راجرز-سچل [16] و تلفیق پرش یانگ-ژانگ [18]: رژیمهای رونددار دارای رانش غیرصفر هستند (μt ≠ 0). راجرز و سچل برآوردگر σ̂2RS,t را از حاصلضرب سایههای بالایی و پایینی ساختند تا برآورد واریانس در هر شیب روندی (μt) نااریب بماند. سپس یانگ و ژانگ با ترکیب واریانس پرش بازگشایی σ̂2o، واریانس بدنه σ̂2c و σ̂2RS به کارایی چندکندلی تا سقف
14xدست یافتند.
به ضریب منفی بدنه یعنی -(2 ln 2 - 1) ct2 ≈ -0.3863 ct2 در رابطهی گارمن-کلاس در کنار حاصلضرب سایهها در رابطهی راجرز-سچل دقت کنید. دو کندل روزانهی EURUSD را با دامنهی یکسان 1.00% (rt = 0.0100، حدود 110 پیپ) مقایسه کنید. کندل الف در کف خود باز و در سقف خود بسته میشود (ct = 0.0100، بدون سایه): در این حالت σ̂2GK = 0.1137 × 10⁻⁴ و σ̂2RS = 0 است که یک روند خالص و یکطرفهی نهادی را ثبت میکند. کندل ب در نقطهی میانی باز و بسته میشود (ct = 0، با دو سایهی متقارن 55 پیپی در بالا و پایین): در اینجا σ̂2GK = 0.5000 × 10⁻⁴ و σ̂2RS = 0.5000 × 10⁻⁴ به دست میآید که واریانس پسزدگی درونکندلی را بیش از چهار برابر میکند. کالبدشناسی کندل مستقیماً رانش جهتی قیمت را از نبرد و پسزدگی دوطرفهی جریان سفارش تفکیک میسازد.
تجمیع زمانی و کندل ادغامشدهی دوروزه (D2)
تحلیل تککندلی روزانه با یک خطای قراردادی ساعت روبهروست. لحظهی برش پایان سشن، مانند 23:59 UTC در کریپتو یا 17:00 EST در فارکس، جریان پیوستهی سفارشهای نهادی را در یک نقطهی زمانی قراردادی قطع میکند. هنگامی که یک میز معاملاتی کلان در ساعات پایانی روز t - 1 فشار فروش را جذب میکند و در روز t رالی بازگشتی را هدایت میکند، اسکنر روزانه به جای یک پسزدگی کامل، دو کندل ناقص میبیند.
مدل DTO برای حذف اعوجاج برش سشن، در کنار هر کندل تکروزهی Kt، کندل ادغامشدهی دوروزه (K(2)t) را نیز محاسبه میکند:
در معادلهی (2)، Ot-1 قیمت باز شدن سشن نخست، Ct قیمت بسته شدن سشن دوم، و سقف و کف برابر با مقادیر حدی بازهی دوروزه هستند. تحت رانش پایدار μ و نویز مستقل سشن σ، دامنهی حرکت جهتی دو برابر میشود در حالی که انحراف معیار نویز تنها با ضریب √2 رشد میکند.
ادغام دو کندل روزانه، نسبت توان روند به نویز جهتی (SNR) را به اندازهی √2 ≈ +41.4% ارتقا میدهد و ردهبندی الگوهای بازگشتی چندکندلی را یکپارچه میسازد. فرض کنید طلا (XAUUSD) روز اول را در 3,920 آغاز کند، تا 3,872 بریزد و ضعیف در 3,878 بسته شود؛ سپس در روز دوم کف 3,868 را جارو کند و با صعود پرقدرت در 3,926 بسته شود. در نگاه جداگانه، روز اول نزولی و روز دوم شبیه انگالفینگ دیده میشود. اما پس از ادغام در چهارگانهی K(2)t = (3920, 3928, 3868, 3926)، کندل 48 ساعته یک همر صعودی D2 تمامعیار با بدنهی 6 دلاری و سایهی پسزدگی پایینی 52 دلاری (8.7× طول بدنه) را آشکار میسازد.
3. هندسهی بهنجارشده با نوسان، عضویت هموار هستهای و پنج مولفهی مدل DTO
اسکریپتهای سنتی اندیکاتوری از ناپیوستگی لبهی پرتگاه (Cliff-Edge Discontinuity) رنج میبرند. یک قاعدهی آستانهای دودویی I(x ≥ θ) هنگامی که سایهی کندل 9.999 پیپ است خروجی 0 میدهد و در 10.001 پیپ ناگهان به 1 میپرد. در گسترهی بیش از 200 نماد از EURUSD (حوالی ~1.10) تا XAUUSD (حوالی ~3,900) و BTCUSD (حوالی ~63,500)، قواعد مبتنی بر پیپ ثابت، ناوردایی مقیاس را در هم شکسته و احتمالهای بروننمونهای را بیثبات میکنند.
مدل DTO هم تورش واحد اندازهگیری و هم پرتگاههای دودویی را حذف میکند. هر کندل (Ot, Ht, Lt, Ct) در افق زمانی τ با تقسیم بر میانگین دامنهی واقعی محلی 14 دورهای ATRt(14) به مختصات بیبعد نگاشت میشود:
در معادلهی (3)، bt قدرت بدنهی علامتدار بهنجارشده، ut و lt سایههای پسزدگی بالایی و پایینی بهنجارشده، و ρt انبساط دامنهی کندل نسبت به نوسانپذیری است. نسبتگیری میان این مقادیر، کارایی کراندار بدنه به دامنه ηt = bt / (ρt + ε) ∈ [-1, 1] و عدم تقارن پسزدگی سایهها αt = (lt - ut) / (ρt + ε) ∈ [-1, 1] را تولید میکند.
مدل DTO به جای فرستادن بردار (bt, ut, lt, ρt) به درون توابع پلهای شکنندهی I(x ≥ θ)، توابع عضویت هستهای هموار و پیوستهی لیپشیتز Kh(x - θ) = (1 + exp(-(x - θ)/h))-1 را با مقیاس هموارسازی مثبت h > 0 ارزیابی میکند. اگر آستانه روی θ = 10.0 pips با پهنای باند h = 1.5 pips تنظیم شده باشد، سایهی 9.999 پیپی امتیاز 0.4998 و سایهی 10.001 پیپی امتیاز 0.5002 میگیرد. نوسانهای جزیی تیکهای بازار هرگز باعث پرشهای ناگهانی خاموش-روشن نمیشوند.
0.002 پیپ از 0 به 1 میپرد، در برابر هستهی هموار لیپشیتز Kh(x) نشان میدهد. پنل 3 پنج بعد پیوستهی DTO را به احتمال کالیبرهشدهی ستاپ (p̂t) نگاشت میکند.نگاشت پنج بعد هموار DTO به خروجیهای قابل مشاهدهی موتور
در درون موتور 4CastMachine AI، این پنج بعد پیوستهی منیفولد مستقیماً بر پنج سنجهی قابل مشاهدهای منطبق میشوند که موتور فرصت معاملاتی روزانه منتشر میکند:
| بعد منیفولد و خروجی DTO | دامنهی عددی | معنای ریاضی پیوسته و منطق ساختاری بازار |
|---|---|---|
1. سوگیری روند (Market Strength) |
پیوسته (ℝ) | شاخص هموار رژیم جهتی بازار: مقادیر > +20 روند صعودی (اولویت ورود در پولبک به Buy Zone)؛ مقادیر < -20 روند نزولی (اولویت ورود در اصلاح به Sell Zone)؛ بازهی [-20, +20] بازار رنج (حذف تعقیب شکستهای میاندامنهای). |
2. انبساط تکانه (RoCT) |
[-100, +100] |
نرخ تغییر امروز (Rate of Change Today): اشباع هموار و کراندار ضربهی بدنهی بهنجارشده (bt · ηt). مقادیر |RoCT| ≥ 80 نشاندهندهی گسترش قاطع نهادی با کمترین سایهی پسزدگی مخالف هستند. |
3. مجاورت با ناحیهی ساختاری (PV و δt) |
[-100, +100] و واحد ATR |
ترکیب انحنای چرخش چندکندلی موضعی (PV > 0 دره یا کف؛ PV < 0 قله یا سقف با تایید کندلهای کناری) با فاصلهی پیوستهی δt از نواحی فعال Buy/Sell Zone و گامهای اصلاحی فیبوناچی. |
4. عدم تقارن تعدیلشده با نوسان (HShT) |
[-100, +100] |
هستهی هموار پسزدگی سایهها روی (ut, lt, bt) مشروط به جایگاه موج: مقادیر > 0 همر (Hammer) (سایهی بلند پایینی نزدیک حمایت)؛ مقادیر < 0 شوتینگ استار (Shooting Star) (سایهی بلند بالایی نزدیک مقاومت). |
5. همراستایی چندتایمفریمی (D2 و 15m..W) |
بردار مرکب | ارزیابی همزمان هندسهی کندل ادغامشدهی 48 ساعتهی K(2)t و همجهتی سطوح Pivot در افقهای 15m، 30m، 1h، 4h، D و W برای پاداش دادن به انسجام جهتی چندمقیاسه. |
دروازهبندی پذیرش ناحیهی ساختاری و انضباط کندل بستهشده
مدل DTO هرگز در فضای خالی میانهی چارت و دور از نقدینگی موسسات معامله صادر نمیکند. با ترجمهی کشف دفتر سفارشهای اوسلر [14] به یک شرط مرزی دقیق ریاضی (درس 3 استراتژی Trend Hunter)، یک کندل روزانهی بستهشده در قیمت Ct نسبت به یک Buy Zone یا Sell Zone فعال هفتگی یا روزانهی 𝒵t = [Zmin, Zmax] تنها و تنها زمانی واجد شرایط است که فاصلهی بهنجارشدهی آن (δt) در حاشیهی پذیرش نزدیک ناحیه صدق کند:
در این رابطه، مخرج کسر یعنی ATR(264, D) میانگین دامنهی واقعی روزانه را در طول یک سال معاملاتی کامل (264 سشن معادل 12 ماه ضرب در 22 روز کاری) میسنجد. تکیه بر خط پایهی یکساله مانع از آن میشود که یک هفتهی کمنوسان تعطیلات یا یک تکشوک خبری، معیار مجاورت با ناحیه را مخدوش کند.
فرض کنید نماد EURUSD دارای میانگین دامنهی روزانهی سالانهی ATR(264, D) = 68 pips در بالای یک Buy Zone هفتگی در بازهی 1.0800 تا 1.0840 باشد. معادلهی (4) یک کندل همر بستهشدهی روزانه را تا فاصلهی 34 پیپ جلوتر از لبهی ناحیه (تا سطح 1.0874) میپذیرد و چرخشهایی را که سفارشهای محدود نهادی زودتر عرضه را جذب میکنند شکار مینماید [14]؛ در حالی که کندلهای معلق در نرخ 1.0950 (δt = 1.62 > 0.5) را مسدود میکند. به شکل متقارن، ابطال سناریو بر پایهی حد ضرر نرم (Soft Stop Loss) مبتنی بر کندل بستهشده عمل میکند: یا باید یک کندل کامل روزانه بیرون از لبهی بیرونی ناحیه بسته شود، و یا دستکم 80% از بدنهی کندل بستهشده از مرز کادر زیر نظر (Watch box) خارج گردد. انتظار برای بسته شدن کندل، سایههای جاروی حد ضرر درونروزی را خنثی کرده و خطای بازنگری میانی کندلهای باز را از میان میبرد.
4. کالیبراسیون احتمال با قواعد اکیداً سره و تعیین حجم کسری کلی منقبضشده
فرض کنید منیفولد پنجمولفهای DTO روی یک ستاپ مجاز، امتیاز ترکیبی خام zt را تولید کند. وارد کردن مستقیم خروجی سیگموئید کالیبرهنشدهی σ(zt) به درون فرمول تعیین حجم معامله، یک خطای کلاسیک در مالی کمی است. مدلهای غیرخطی مدرن بهطور سیستماتیک دچار بیشاعتمادی سیگموئیدی هستند و ممکن است به ستاپهایی که نرخ برد واقعی بروننمونهای آنها تنها 0.57 است، امتیاز 0.85 بدهند (گوئو و همکاران [7]).
تجزیهی مورفی برای زیان درجهدوم برایر و کالیبراسیون ایزوتونیک
برای آنکه احتمال برآوردی p̂t ∈ [0, 1] از تحقق دودویی هدف Yt ∈ {0, 1} (رسیدن قیمت به هدف نخست TP1 یا S1 پیش از ابطال با کندل بستهشده) بتواند با ایمنی کامل سرمایه را هدایت کند، باید در شرط قابلیت اتکای بروننمونهای صدق کند: ℙ(Yt = 1 | p̂t = p) = p. ارزیابی پیشبینیها با قواعد امتیازدهی اکیداً سره (برایر [2]؛ گنایتینگ و رافتری [6]) منحصراً به احتمالهای شرطی صادقانه پاداش میدهد. با دستهبندی N پیشبینی تاریخی در K سطل با تعداد nk، میانگین پیشبینی p̄k، نرخ تحقق تجربی ȳk و نرخ پایهی کل ȳ، مورفی [12] افراز دقیق سهجملهای زیر را اثبات کرد:
هر یک از جملات سمت راست معادلهی (5) یک ویژگی آماری مجزا را تفکیک میکند. جملهی نخست خطای قابلیت اتکا (Reliability Error) یا عدم انطباق کالیبراسیون است که وقتی احتمالهای صادرشده دقیقاً روی قطر 45 درجهی p̄k = ȳk قرار بگیرند به کمینهی 0 میرسد. جملهی دوم که با علامت منفی وارد میشود، قدرت تفکیک (Resolution) است؛ هرچه مدل سطلها را قاطعانهتر به دو گروه کماحتمال و پراحتمال با فاصلهی زیاد از نرخ پایهی ȳ جدا کند، زیان برایر کاهش مییابد. جملهی پایانی یعنی ȳ(1 - ȳ) نیز واریانس تقلیلناپذیر نرخ پایه است.
معادلهی (5) هر دو الگوی شکست ابزارهای خرد را به زبان عدد آشکار میکند. یک اسکنر کندلی غیرشرطی که تمامی سطلهای خروجی آن حول ȳk ≈ 0.50 جمع شدهاند، قدرت تفکیکی برابر صفر دارد (BS ≈ 0.250، دقیقاً معادل حدس تصادفی). از سوی دیگر، یک ربات جعبهسیاه کالیبرهنشده که وقتی نرخ برد واقعی ȳk = 0.55 است ادعای p̄k = 0.85 میکند، جریمهی سنگین عدم قابلیت اتکای (0.85 - 0.55)2 = 0.090 را رقم میزند و کاربر را به اهرمزدن ویرانگر فریب میدهد. اعمال کالیبراسیون ایزوتونیک بروننمونهای (الگوریتم Pool-Adjacent-Violators [7]) خطای قابلیت اتکا را به سمت صفر میراند و همزمان شرطیسازی روی نواحی، قدرت تفکیک مدل را بالا میبرد.
0.50 جمع میشوند [11]. امتیازهای خام و کالیبرهنشدهی شبکههای عصبی یا اسیلاتورها در سطوح اطمینان بالا به زیر قطر 45 درجه منحرف میشوند [7]. در مقابل، احتمالهای کالیبرهشدهی ایزوتونیک DTO مشروط به نواحی فعال Buy Zone و Sell Zone، خط y = x را در دهکهای آماری با دقت بالا دنبال میکنند (ستونهای آبی در پایین نمودار تراکم نمونهها را نشان میدهند).تعیین حجم کسری بهینه تحت عدم قطعیت معرفتی پارامترها
پس از آنکه مدل DTO احتمال کالیبرهشدهی ستاپ (p̂t) را استخراج کرد و نقشهی راه ساختاری روی چارت نسبت خالص بازده به ریسک bt = (ΔTP,t - cspread) / (ΔSL,t + cspread) را مشخص ساخت، ریسک حساب چگونه باید میان ستاپهای مختلف مقیاس داده شود؟
در شرایط فرضی خطای پارامتری صفر، کلی [8] ثابت کرد که ریسک کردن کسر سرمایه به اندازهی f*t = (pt bt - (1 - pt)) / bt نرخ رشد لگاریتمی مجانبی ثروت را بیشینه میکند. اما در بازارهای مالی نامانا، p̂t خود یک برآورد آماری همراه با واریانس معرفتی σ2p,t = Var(p̂t | ℱt) است.
مکلین، تورپ و زیمبا [10] و ادوارد تورپ [17] یک عدم تقارن بسیار شدید را پیرامون نقطهی f*t اثبات کردند. ضرب کردن کسر کلی در ضریب λ ∈ (0, 1) کسر λ(2 - λ) از بیشینهی رشد هندسی را حفظ میکند و در عین حال واریانس بازده را به λ2 کاهش میدهد. بهطور مشخص، نیمکلی (λ = 0.50) به میزان 75% از رشد مرکب را حفظ کرده و واریانس پرتفوی را 75% کاهش میدهد. برعکس، بیشریسکی فراتر از 2 f*t حتی در سیستمی با امید ریاضی مثبت، نرخ رشد مرکب بلندمدت را منفی میسازد. بیکر و مکهیل [1] با انتگرالگیری روی واریانس برآورد σ2p,t و همبستگی سبد چندموقعیتی نشان میدهند که ریسک بهینهی هر معامله (rt) و حجم واحد معامله (Qt) بهصورت یکنوا منقبض میشوند:
در معادلهی (6)، Et موجودی حساب (Equity)، rmax سقف مجاز ریسک در یک معامله (معمولاً 1.0% تا 2.0%)، ΔSL,t فاصلهی حد ضرر ساختاری و Vunit ارزش دلاری هر واحد تغییر قیمت است.
ببینید چگونه معادلهی (6) بهطور خودکار از سرمایه محافظت میکند. هرگاه ستاپی هندسهی مبهم یا نسبت بازده به ریسک ضعیف داشته باشد (p̂t bt ≤ 1 - p̂t)، صورت کسر نامثبت شده و عملگر برش، ریسک را دقیقاً صفر میکند (rt = 0). هنگامی که هر پنج بعد DTO در درون یک ناحیه همراستا شوند، rt بهنرمی تا سقف rmax بالا میرود. قدرت DTO زمانبندی انتقال حد ضرر به نقطهی سربهسر (Break-Even) را نیز هدایت میکند (درس 6 استراتژی Trend Hunter): وقتی میانگین متحرک نمایی 21 روزهی وایلدر (WEMA-21) نزدیک نقطهی ورود است، ستاپهای متوسط DTO به محض لمس WEMA-21 حد ضرر را سربهسر میکنند؛ اما ستاپهای پرقدرت DTO حاشیهی تنفس حد ضرر را تا عبور قیمت به اندازهی +1.0 ATR(264, D) از WEMA-21 حفظ مینمایند.
5. کالبدشکافی عددی زندهی BTCUSD 4h با مدل DTO و کارنامهی چنددارایی (2015-2026)
شکل 3 یک نقشهی راه زندهی عملیاتی روی نماد BTCUSD 4h را در محیط 4CM-AI Charts نشان میدهد. تمامی مرزهای ساختاری لازم برای محاسبهی معادلات (3) تا (6) پیش از اجرای هرگونه معامله، بهروشنی روی چارت ترسیم شدهاند.
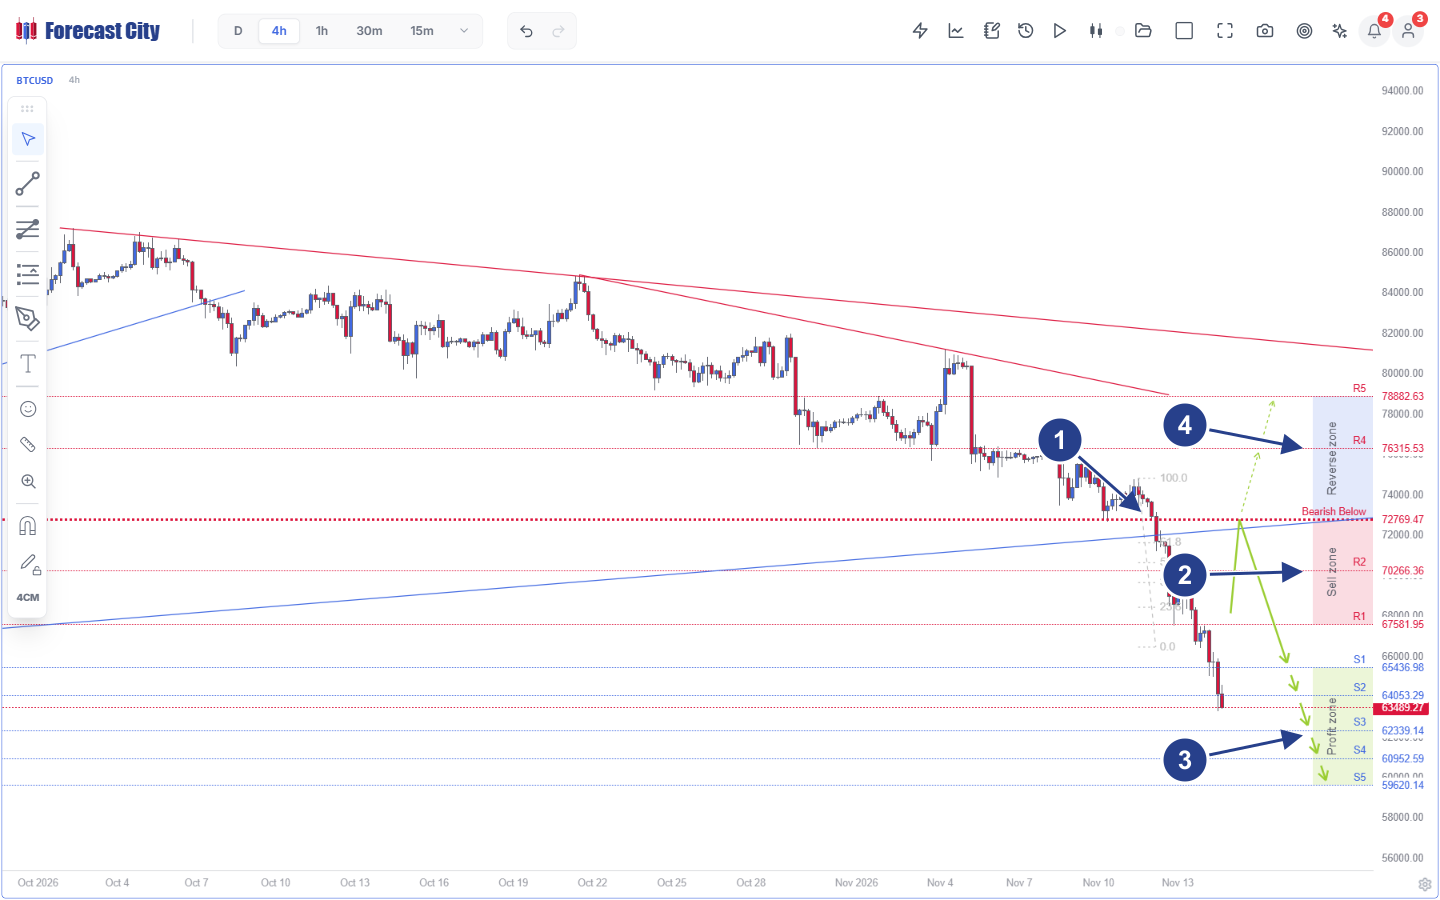
BTCUSD 4h و سطح شرطیسازی DTO در 4CM-AI Charts. موتور Quad-AI پس از شکست قطبیت در زیر خط حمایت صعودی آبی و دو خط روند مقاومتی نزولی قرمز از سقف حدود ~86,500، نقشهی راه نزولی را ترسیم کرده و قیمت نقدی در نرخ 63,489.27 درون نردبان ناحیهی سود قرار دارد.
- 1شکست قطبیت و لنگر فیبوناچی (
72,769.47): شکست خط حمایت صعودی آبی منطبق بر گام فیبوناچی100.0-0.0و سطح ابطال Pivot نقطهچین قرمزBearish Below 72,769.47. - 2ناحیهی فعال فروش (
R1 67,581.95 - R2 70,266.36): ناحیهی عرضهی نهادی با سقف ابطال72,769.47که پنجرهی دقیق پذیرش کندلهای پسزدگی نزولی DTO را برای ورود شورت تعریف میکند. - 3فلشهای سبز اصلی و ناحیهی سود (
S1-S5): مسیر نزولی پیشبینیشده به سمت اهداف پلهایS1 65,436.98،S2 64,053.29،S3 62,339.14،S4 60,952.59وS5 59,620.14(نرخ لحظهای63,489.27پایینتر ازS2قرار دارد). - 4ناحیهی بازگشت شرطی (
R4 76,315.53 - R5 78,882.63): مسیر جایگزین صعودی ازپیشترسیمشده (فلشهای نقطهچین سبز) که تنها در صورت بسته شدن کندل بالای Pivot و ابطال سناریوی نزولی در بالای72,769.47فعال میشود.
بیایید محاسبات دقیق معادلات (3) تا (6) را روی شکل 3 برای یک پرتفوی $50,000 (با سقف ریسک تکمعاملهی rmax = 1.50%) دنبال کنیم:
- آرایش رژیم در تایمفریمهای سهگانه و بالاتر: در این تصویر زنده، افقهای کوتاهمدت تا میانمدت همگی در رژیم نزولی همراستا هستند:
15m Bearish below 66,422.24،30m Bearish below 67,491.42،1h Bearish below 70,241.19و4h Bearish below 72,769.47. در مقابل، افقهای بالاتر وضعیتD Bullish above 67,248.00وW Bullish above 48,879.14را نشان میدهند. دقت کنید که مرزR1 67,581.95دقیقاً بر فراز آستانهی قطبیت روزانهی67,248.00نشسته است و ضرورت شناسایی سود پلهای در طولS1-S5را اثبات میکند. - کندل پسزدگی مجاز در پولبک به درون Sell Zone: یک کندل بازآزمایی
4hرا در نظر بگیرید که به درونSell zone(67,581.95 - 70,266.36) صعود میکند: با قیمت باز شدنO_t = 68,900.00، جاروی نقدینگی تا سقفH_t = 70,190.00نزدیکR2، افت تا کفL_t = 68,350.00و بسته شدن درC_t = 68,500.00تحت نوسان محلیATR_t(14) = 1,420.00 USD. - مختصات بهنجارشدهی کندل (معادلهی 3): بدنهی علامتدار برابر است با bt = -400 / 1,420 = -0.282. سایهی بالایی برابر ut = 1,290 / 1,420 = +0.908 و سایهی پایینی برابر lt = 150 / 1,420 = +0.106 است. دامنهی بهنجارشده به ρt = 1,840 / 1,420 = 1.296 میرسد که عدم تقارن سایهی αt = (150 - 1,290) / 1,840 = -0.620 را نتیجه میدهد (یک پسزدگی نزولی شفاف شوتینگ استار با نسبت سایهی بالایی به بدنهی
3.22x). - دروازهی ناحیه و احتمال کالیبرهشده (معادلات 4 و 5): از آنجا که Ct = 68,500.00 دقیقاً درون بازهی
[67,581.95, 70,266.36]بسته شده، فاصله از ناحیه برابر δt = 0 ≤ 0.5 است. همراستایی تکانهی نزولی15m-4h، عدم تقارن منفی قوی درHShTو حضور در مقاومت، پس از کالیبراسیون ایزوتونیک به احتمال p̂t = 0.67 نگاشت میشوند. - تعیین حجم کسری کلی منقبضشده (معادلهی 6): هدفگذاری روی
S3 = 62,339.14(ΔTP = 6,160.86 USD) در برابر ابطال بالایPivot = 72,769.47(ΔSL = 4,269.47 USD به علاوهی$25اسپرد و اسلیپیج) نسبت بازده به ریسک خالص bt = 6,135.86 / 4,294.47 = 1.429 را به دست میدهد. کسر کلی خام تکشرطی برابر f*t = (0.67 × 1.429 - 0.33) / 1.429 = 0.439 است (یعنی ریسک فاجعهبار43.9%از کل حساب روی یک حد ضرر). اعمال ضریب انقباض نهادی چندموقعیتی و واریانس برآورد λ(σ2p,t) = 0.032 (حدود1/31کلی)، ریسک بهینه را روی rt = 1.40% (معادل$700.00ریسک) تنظیم میکند و حجم دقیق معامله را برابر Qt = $700.00 / $4,294.47 = 0.163 BTC قرار میدهد. - مسدود کردن ورود دیرهنگام در نرخ لحظهای
63,489.27: هنگامی که قیمت به نرخ ثبتشدهی فعلی یعنی63,489.27میرسد (عبور کرده ازS1وS2)، فاصله تا لبهیR1 67,581.95به4,092.68 USDباز میشود (δt > 0.5) و نسبت بازده به ریسک باقیمانده به زیر0.40فشرده میگردد. در این نقطه معادلهی (6) مقدار rt = 0 صادر کرده و ورود هیجانی و دیرهنگام فروش را مسدود میکند.
ثبتهای تاریخی روزانه و کارنامهی ممیزیشدهی چنددارایی (2015-2026)
دو ستاپ کلاسیک روزانه در آرشیو مدل DTO همین منطق شرطیسازی در درون نواحی هفتگی را بهروشنی نمایش میدهند. روی نماد USDJPY (در تاریخ 2014-07-02)، بسته شدن کندل روزانه با ثبت موج Valley = +32 درون یک Buy Zone هفتگی، آغازگر یک رالی 112 روز معاملاتی به وسعت +1,132.7 پیپ استاندارد (معادل 11,327 پوینت پنجرقمی در متاتریدر 4) شد. روی نماد EURUSD (در تاریخ 2014-05-09) نیز ثبت همزمان Shooting Star = -66 و Peak = -82 در درون یک Sell Zone هفتگی، پیشدرآمد یک ریزش 150 روز معاملاتی به اندازهی +1,028.7 پیپ استاندارد (معادل 10,287 پوینت پنجرقمی) گردید.
در سراسر آرشیو عمومی و ممیزیشدهی استراتژی Trend Hunter (از 2015 تا سپتامبر 2026)، ترکیب نواحی هفتگی و روزانهی 4CastMachine AI با کندلهای بستهشدهی DTO و اهداف پلهای در بیش از 2,000 ستاپ، برتری پایدار چنددارایی را به اثبات رسانده است:
- بازار فارکس (961 ستاپ بستهشده در 36 جفتارز، 2015-2026): ثبت
89.9%بسته شدن سودآور و91.3%تحقق هدف نخستTP1در میانهی زمانی3.0روز. تنها5.8%(56 معامله از 961 معامله) با حد ضرر بسته شدند که فاکتور سود7.69و بازده خالص مثبت در تمامی 12 سال تقویمی پیاپی را رقم زده است. - کامودیتیها (128 ستاپ بستهشده روی طلا، نقره و نفت خام): ثبت
89.1%بسته شدن سودآور با تکیه بر حاشیهی نوسان سالانهیATR(264, D)و ابطال Soft Stop مبتنی بر کندل بستهشده. - ارزهای دیجیتال (780 ستاپ بستهشده در 126 نماد از سال 2017): تحقق
85.6%بسته شدن سودآور، میانگین رشد+16.9%در هر ستاپ و فاکتور سود6.38در طول چرخههای کامل صعودی و نزولی بازار.
پرسشهای متداول فنی
چرا اسکنرهای مستقل الگوهای کندلی در آزمونهای دانشگاهی دقتی نزدیک به 50% (تصادفی) نشان میدهند؟
چرا مدل DTO قواعد دودویی نسبت سایهها را با توابع هستهای هموار و بهنجارشده با ATR جایگزین میکند؟
I(x >= 10 pips) دچار اعوجاج مقیاس قیمت و پرش پرتگاهی هستند؛ بهطوری که سایهی 9.999 پیپی امتیاز 0 و سایهی 10.001 پیپی امتیاز 1 میگیرد. تقسیم ابعاد کندل بر ATR(14) و عبور دادن آنها از هستههای هموار لیپشیتز، ناوردایی مقیاس را میان EURUSD، XAUUSD و BTCUSD تضمین کرده و کالیبراسیون یکنوای احتمال را حفظ میکند.چرا مدل DTO در کنار کندل روزانه، کندل ادغامشدهی دوروزه (D2) را نیز ارزیابی میکند؟
23:59 UTC یا 17:00 EST) اغلب یک جاروی نقدینگی دوروزهی نهادی را میان دو کندل متوالی نصف میکنند. تجمیع روزهای (t-1, t) در قالب کندل D2 نسبت توان روند به نویز جهتی (SNR) را با ضریب sqrt(2) (+41.4%) افزایش داده و چرخشهای دوکندلی انگالفینگ را به هندسهی استاندارد پسزدگی تککندلی تبدیل میسازد.چرا فرمول تعیین حجم کلی (Kelly) باید بر اساس واریانس برآورد احتمال منقبض شود؟
مقالات داوریشده و منابع پژوهشی
- [1]Baker, R. D., & McHale, I. G. (2013). Optimal Betting Under Parameter Uncertainty: Improving the Kelly Criterion. Decision Analysis, 10(3), 189-199. https://doi.org/10.1287/deca.2013.0271
- [2]Brier, G. W. (1950). Verification of Forecasts Expressed in Terms of Probability. Monthly Weather Review, 78(1), 1-3. DOI
- [3]Caginalp, G., & Laurent, H. (1998). The predictive power of price patterns. Applied Mathematical Finance, 5(3-4), 181-205. https://doi.org/10.1080/135048698334637
- [4]Detzel, A., Liu, H., Strauss, J., Zhou, G., & Zhu, Y. (2021). Learning and predictability via technical analysis: Evidence from bitcoin and stocks with hard-to-value fundamentals. Financial Management, 50(1), 107-137. https://doi.org/10.1111/fima.12310
- [5]Garman, M. B., & Klass, M. J. (1980). On the Estimation of Security Price Volatilities from Historical Data. The Journal of Business, 53(1), 67-78. https://doi.org/10.1086/296072
- [6]Gneiting, T., & Raftery, A. E. (2007). Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association, 102(477), 359-378. https://doi.org/10.1198/016214506000001437
- [7]Guo, C., Pleiss, G., Sun, Y., & Weinberger, K. Q. (2017). On Calibration of Modern Neural Networks. Proceedings of the 34th International Conference on Machine Learning (ICML), PMLR 70, 1321-1330. PMLR Link
- [8]Kelly, J. L., Jr. (1956). A New Interpretation of Information Rate. The Bell System Technical Journal, 35(4), 917-926. https://doi.org/10.1002/j.1538-7305.1956.tb03809.x
- [9]Lo, A. W., Mamaysky, H., & Wang, J. (2000). Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical Implementation. The Journal of Finance, 55(4), 1705-1765. https://doi.org/10.1111/0022-1082.00265
- [10]MacLean, L. C., Thorp, E. O., & Ziemba, W. T. (2010). The Kelly Capital Growth Investment Criterion: Theory and Practice. Hackensack, NJ: World Scientific. https://doi.org/10.1142/7598
- [11]Marshall, B. R., Young, M. R., & Rose, L. C. (2006). Candlestick technical trading strategies: Can they create value for investors? Journal of Banking & Finance, 30(8), 2303-2323. https://doi.org/10.1016/j.jbankfin.2005.08.001
- [12]Murphy, A. H. (1973). A New Vector Partition of the Probability Score. Journal of Applied Meteorology, 12(4), 595-600. DOI
- [13]Nison, S. (1991). Japanese Candlestick Charting Techniques. New York: New York Institute of Finance / Prentice Hall.
- [14]Osler, C. L. (2003). Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [15]Parkinson, M. (1980). The Extreme Value Method for Estimating the Variance of the Rate of Return. The Journal of Business, 53(1), 61-65. https://doi.org/10.1086/296071
- [16]Rogers, L. C. G., & Satchell, S. E. (1991). Estimating variance from high, low and closing prices. The Annals of Applied Probability, 1(4), 504-512. https://doi.org/10.1214/aoap/1177005835
- [17]Thorp, E. O. (2006). The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market. In Handbook of Asset and Liability Management, Vol. 1, 385-428. Elsevier. DOI
- [18]Yang, D., & Zhang, Q. (2000). Drift-Independent Volatility Estimation Based on High, Low, Open, and Close Prices. The Journal of Business, 73(3), 477-492. https://doi.org/10.1086/209650