رباتهای معاملاتی تجاری جعبهسیاه و کانالهای کدر اعلام خرید و فروش، پیوسته در بکتستهای تاریخی خود نسبتهای شارپ سالانهی بالای 2.0 را تبلیغ میکنند، اما به محض ورود سرمایهی واقعی در بازار زنده دچار فروپاشی میشوند. در این پژوهش، ریشههای اصلی این شکست را در سه بعد دقیق ریاضی و رفتاری اثبات میکنیم. نخست، جستوجوی نامقید ابرپارامترها بر روی تاریخچههای قیمتی متناهی، نویز گاوسی را به آلفای موهوم تبدیل میکند؛ پدیدهای که از طریق نسبت شارپ تعدیلشده (DSR) و احتمال بیشبرازش بکتست در اعتبارسنجی متقاطع متقارن ترکیبیاتی (PBO) کمّیسازی میشود. دوم، پوششهای پسینی انتساب ویژگی (LIME و SHAP) ویژگیهای همبستهی مالی را در بیرون از منیفولد واقعی رژیم بازار ارزیابی میکنند و بدون ارائهی هیچ مختصات ریسکی در فضای قیمت، دچار ناپایداری شدید لیپشیتز در هر تیک میشوند. سوم، خروجیهای نقطهای و تکعددی، اپراتور انسانی را در طول افت سرمایهی درونمعاملهای (MAE) در تاریکی مطلق رها کرده و به خروج وحشتزدهی زودهنگام یا نگهداری فاجعهبار زیانهای بدون پوشش منجر میشوند. در برابر این رویکرد، هندسهی تجویزی و جعبهشفاف 4CastMachine AI را قرار میدهیم، نقشههای راه زندهی XAUUSD روزانه و GBPUSD چهارساعته را گامبهگام کالبدشکافی میکنیم و چرخهی اجرایی رفتاری را از طریق AI Strategy Studio، Virtual Accounts و AI Trading Journal میبندیم.
1. تورش انتخاب در آزمونهای چندگانه: نسبت شارپ تعدیلشده و بیشبرازش بکتست
خط تولید مهندسی یک ربات معاملاتی تجاری جعبهسیاه را گامبهگام مرور کنید. از آنجا که این مدل هیچ دانش پیشینی ساختاری دربارهی ریزساختار بازار یا هندسهی دفتر سفارشها ندارد، توسعهدهندگان آن هزاران نقطهی ذخیرهی شبکهی عصبی، طول پنجرههای گذشته، فواصل حد ضرر و آستانههای ورود را بر روی یک نمونهی تاریخی ثابت به طول T کندل آزمایش میکنند. در پایان این جستوجوی عظیم، تنها همان یک پیکربندی که بالاترین امتیاز ظاهری را کسب کرده است، یعنی n* = arg maxn∈{1..N} SR̂n، وارد صفحهی فروش و تبلیغات میشود.
بیلی، بوروین، لوپز د پرادو و ژو [12, 14] به شکل ریاضی اثبات کردند که این خط لولهی جستوجوی نامقید، واریانس تصادفی عادی را به منحنیهای رشد سرمایهی فریبنده تبدیل میکند. حتی اگر تکتک کاندیداها در میان N استراتژی آزمایششده دارای برتری واقعی صفر در آینده باشند (SRn = 0 به ازای هر n)، انتخاب بیشترین مقدار از میان N آزمایش پرنویز، امید ریاضی برندهی ظاهری را تا منتهیالیه دنبالهی راست توزیع نرمال به جلو میراند.
بیلی و لوپز د پرادو [13] با بهکارگیری نظریهی مقادیر حدی (Extreme Value Theory) برای بیشینهی N آزمایش مستقل با واریانس مقطعی نسبت شارپ V[{SR̂n}]، امید ریاضی بیشینه نسبت شارپ کاذب (SR0(N)) را تحت فرض صفر نویز خالص استخراج کردند:
تکتک نمادهای معادلهی (1) معنای آماری سرراستی دارند. ضریب √(V[{SR̂n}]) انحراف معیار مقطعی نسبتهای شارپ تحققیافته در میان تمام N دستهپارامتر آزمایششده است. ثابت γEM ≈ 0.5772 ثابت اویلر-ماسکرونی است که همگرایی توزیع مقادیر حدی گامبل را تعیین میکند، e ≈ 2.7183 عدد نپر است و Φ-1(·) تابع معکوس توزیع تجمعی نرمال استاندارد را نشان میدهد.
اگر یک سکهی سالم را ده بار پرتاب کنید، بهندرت هر ده بار شیر میآید؛ اما اگر از 2500 نفر بخواهید هر کدام ده بار سکه بیندازند، تقریباً قطعی است که دو یا سه نفر همهی پرتابهایشان شیر خواهد آمد و میتوانند ادعای کشف «الگوریتم خطاناپذیر پرتاب سکه» را مطرح کنند! معادلهی (1) دقیقاً همان مانع نسبت شارپ (SR0(N)) را محاسبه میکند که هنگام آزمایش N نسخهی جعبهسیاه روی کندلهای گذشته، صرفاً بر اثر شانس محض باید انتظار دیدنش را داشته باشید.
سریهای بازده مالی علاوه بر تعدد آزمایشها، تلهی دومی نیز در دل خود دارند: استراتژیهایی که نوسان دنبالهی توزیع را میفروشند یا معاملات زیانده را باز نگه میدارند، دارای چولگی منفی (γ̂3 < 0) و کشیدگی دنبالهپهن (γ̂4 > 3) هستند؛ دو خاصیتی که خطای معیار برآورد نسبت شارپ را بهشدت متورم میکنند. وارد کردن طول نمونهی T و گشتاورهای مرتبهی بالاتر بازده، معیار نسبت شارپ تعدیلشده (DSR؛ بیلی و لوپز د پرادو [13]) را به دست میدهد:
در معادلهی (2)، کمیت SR̂n* نسبت شارپ غیرسالانهی دروننمونهای استراتژی برگزیده روی T مشاهده است، SR0(N) مانع آزمونهای چندگانه از معادلهی (1) در همان مقیاس زمانی است، γ̂3 چولگی نمونه و γ̂4 کشیدگی نمونه است (که در توزیع نرمال برابر 3.0 است) و تابع Φ(·) آمارهی استاندارد تعدیلشده را به یک احتمال در بازهی (0, 1) نگاشت میکند.
نسبت شارپ گزارششده در یک بکتست تا پیش از آنکه مانع شانس (SR0(N)) را در صورت کسر از آن کم کنید و جریمهی چولگی منفی و دنبالههای پهن مستعد سقوط را در مخرج کسر اعمال نمایید، هیچ معنای علمی ندارد. هرگاه SR̂n* پایینتر از SR0(N) قرار گیرد، مقدار DSR به زیر 0.50 سقوط میکند و ثابت میسازد که آن بکتست خیرهکننده به لحاظ آماری هیچ تفاوتی با نویز دادهکاویشده ندارد.
بیایید یک ممیزی واقعی را گامبهگام با اعداد دنبال کنیم. فرض کنید توسعهدهندهی یک ربات، N = 2,500 پیکربندی شبکهی عصبی و اندیکاتوری را روی T = 500 کندل روزانه (معادل دو سال معاملاتی) آزمایش کرده و انحراف معیار مقطعی شارپ سالانه برابر √V = 0.65 بوده است. ابتدا دو چندک نرمال معادلهی (1) را محاسبه میکنیم: Φ-1(1 - 1/2500) = Φ-1(0.9996) = 3.3528 و Φ-1(1 - 1/(2500 × e)) = Φ-1(0.999853) = 3.6205. وزندهی با ثابت اویلر یعنی (1 - 0.5772) و 0.5772 عدد داخل کروشه را برابر 0.4228(3.3528) + 0.5772(3.6205) = 3.5073 قرار میدهد. ضرب این مقدار در 0.65 مانع نویز سالانهای برابر با SR0(2500) = 2.280 (معادل 2.280 / √252 = 0.1436 به ازای هر کندل روزانه) تولید میکند.
اکنون فرض کنید فروشنده این ربات برنده را با نسبت شارپ سالانهی جذاب 2.05 (SR̂n* = 0.1291 روزانه)، چولگی نمونهی γ̂3 = -0.85 و کشیدگی دنبالهپهن γ̂4 = 6.50 تبلیغ میکند. با جایگذاری در معادلهی (2)، صورت کسر برابر (0.1291 - 0.1436) × √499 = -0.3239 و مخرج کسر برابر √(1 - (-0.85)(0.1291) + (5.50/4)(0.1291)2) = 1.0643 میشود. در نتیجه، آمارهی نهایی برابر DSR = Φ(-0.304) = 0.381 خواهد بود که با فاصلهای فاحش در آزمون سطح اطمینان استاندارد 95% (0.95) مردود میشود. بیلی و همکاران [14] همین نتیجه را از طریق روش اعتبارسنجی متقاطع متقارن ترکیبیاتی (CSCV) نیز تایید کردند: در شبکههای نامقید پارامتری، احتمال بیشبرازش بکتست (PBO) بهطور منظم از 0.75 فراتر رفت؛ به این معنا که از هر چهار ربات برتر دروننمونهای، سه ربات در دادههای جدید عملکردی ضعیفتر از میانهی کل استراتژیها ثبت کردند.
2. چرا انتساب پسینی ویژگیها (LIME و SHAP) نمیتواند رباتهای جعبهسیاه را نجات دهد
برخی فروشندگان ابزارهای کمی با آگاهی از اینکه معاملهگران نهادی و باتجربه به فلشهای لخت خرید و فروش اعتماد نمیکنند، پنلهای توضیحپذیری پسینی مبتنی بر روشهای LIME (ریبیرو، سینگ و گسترین [2]) یا SHAP (لوندبرگ و لی [3]) را بر روی طبقهبندهای جعبهسیاه خود سوار میکنند. سینتیا رودین (Rudin [1]) نقص بنیادین این وصلهکاری را در تصمیمگیریهای پرخطر بهروشنی تبیین کرده است: یک مدل توضیحدهندهی پسینی صرفاً یک تقریب جداگانه است که نمیتواند به شکل سراسری به مدل جعبهسیاه اصلی وفادار باشد، مگر آنکه کلاً جایگزین خود آن شود.
هنگامی که روشهای انتساب ویژگی مبتنی بر آشفتگی روی سریهای زمانی مالی ناایستا اعمال میشوند، ساختار ریاضی آنها از درون فرو میپاشد. هم روش LIME و هم روش مداخلهای KernelSHAP برای برآورد اهمیت زیرمجموعهی ویژگی S در وضعیت فعلی بازار (xt ∈ ℝp)، مقادیر جاری xt,S را با مقادیر زمینهی X-S برگرفته از توزیع حاشیهای گذشته پیوند میزنند، در حالی که پایداری این توضیحات تحت حاکمیت ثابت لیپشیتز موضعی (آلوارز-ملیس و جاکولا [4]) قرار دارد:
در معادلهی (3)، تابع f(·) امتیاز طبقهبند جعبهسیاه است، xt,S زیرمجموعهی ویژگیهای فعال را در لحظهی t ثابت نگه میدارد و انتگرال dℙ(x-S) سایر ویژگیها را نه بر روی توزیع شرطی رژیم جاری (dℙ(x-S | xt,S, Rt))، بلکه بر روی توزیع حاشیهای غیرشرطی کل تاریخچه میانگینگیری میکند. در سمت راست، ϕ(f, xt) بردار وزنهای توضیحی خروجی است و δ یک تغییر بسیار کوچک بازار در درون گوی به شعاع r را نشان میدهد.
معادلهی (3) دو ایراد مهلک نمودارهای میلهای SHAP و LIME را بر روی صفحهی معاملاتی برملا میکند. نخست آنکه پیوند زدن نوسان وحشتزدهی 5 دقیقهای امروز با اسپرد خوابآلود 4 ساعتهی تابستان پارسال، شبکهی عصبی را در وضعیتهای مصنوعی و «فرانکنشتاینی» ارزیابی میکند که در دنیای واقعی بازار هرگز رخ نمیدهند. دوم آنکه چون در نزدیکی مرزهای تصمیم غیرخطی تند مقدار Lϕ(xt) ≫ 1 بسیار بزرگ است، یک نوسان عادی نیمپیپی در مظنهی خرید و فروش (δ) میتواند در تیک بعدی مهمترین دلیل معامله را ناگهان از «RSI عامل خرید بود» به «حجم معاملات عامل خرید بود» تغییر دهد.
فراتر از این موارد، کومار و همکاران [6] و اسلک و همکاران [5] نشان دادند که توضیحات پسینی اساساً به پرسش عملیاتی اشتباهی پاسخ میدهند. یک خروجی مشخص عددی را در نظر بگیرید: فرض کنید یک ربات یادگیری عمیق پیام BUY EURUSD @ 1.0880 را به همراه یک نمودار SHAP نمایش میدهد که میگوید 4h_realized_vol = +0.21 log-odds, 15m_order_imbalance = +0.14 log-odds. دو دقیقه بعد، یک لرزش قیمتی 0.7-pip (‖δ‖2 = 0.012) بردار توضیح را به اندازهی ‖Δϕ‖2 = 0.29 جابهجا کرده و حساسیت موضعی شدید Lϕ = 24.2 را رقم میزند. بدتر از همه آنکه هیچیک از این دو بردار در مختصات قیمت-زمان (ℝ+ × [t0, ∞)) تعریف نشدهاند. میلههای اهمیت ویژگی هرگز به معاملهگر نمیگویند کدام بازهی قیمتی برای ورود نسبت بازده به ریسک مثبت فراهم میکند، چه قیمتی روی چارت فرضیه را باطل میسازد و پلههای شناسایی سود کجا قرار دارند.
3. ابهام ترتیبی در انحراف نامطلوب (MAE) در برابر هندسهی زمان توقف جعبهشفاف
عمیقترین شکست رباتهای جعبهسیاه پس از ورود پول واقعی به بازار رخ میدهد. تقریباً هر معاملهی برنده پیش از رسیدن به هدف خود، مقداری حرکت موقت در خلاف جهت مطلوب را تجربه میکند. سویینی (Sweeney [15]) این افت سرمایهی مسیرمحور را با عنوان بیشینه انحراف نامطلوب (MAE) صورتبندی کرد: برای یک موقعیت خرید که در قیمت Pt_0 باز شده است، داریم MAEt_0,t = maxu∈[t_0,t](Pt_0 - Pu)+ = d > 0.
فرض کنید معاملهگری به پیروی از خروجی یک ربات کدر یعنی ât_0 = +1 (BUY @ P_0) وارد خرید میشود و قیمت بلافاصله به اندازهی d = 24 pips عقبنشینی میکند، در حالی که ربات ساکت مانده یا همچنان عدد +1 را تکرار میکند. از آنجا که ربات ناحیهی اعتبار درونی خود را پنهان نگه میدارد، اپراتور انسانی در تکتک تیکهای زیانده با یک آزمون فرضیهی ترتیبی شناساییناپذیر روبهروست: آیا این افت سرمایهی d صرفاً نویز انتشاری عادی دفتر سفارش در دل یک ستاپ سالم (ℋ0) است، یا بازار وارد شکست ساختاری رژیم و خارج از توزیع آموزشی ربات (ℋ1) شده است؟
مطالعات فیزیولوژیک بالینی لو، رپین و استینبارگر [9] روی معاملهگران روزانهی زنده و پژوهش فنتون-اوکریوی و همکاران [10] روی دیلرهای بانکی نشان میدهد چرا این ابهام تا این اندازه مخرب است. زیان شناور بدون مرز ابطال قابل مشاهده روی چارت، برانگیختگی سیستم عصبی خودکار را به اوج میرساند و به دو رفتار متضاد اما یکسان در تخریب ثروت منجر میشود. گروه اول از معاملهگران دچار وحشت شده، معامله را بهصورت دستی در کف نویز عادی ℋ0 با ضرر میبندند و با افتادن در تلهی گریز از الگوریتم، مدل را درست پیش از معاملات برندهی جبرانی کنار میگذارند (دیتوورست، سیمونز و مسی [7]). گروه دوم در زمان فروپاشی واقعی رژیم (ℋ1) دچار انجماد شناختی میشوند و زیانهای بدون پوشش را تا لحظهی کالمارجین شدن حساب نگه میدارند (آپستگیا، اوکسلر و وایدنهولتزر [11]).
شکل 1 این تلهی افت سرمایهی شناساییناپذیر در رباتهای جعبهسیاه را در برابر هندسهی شفاف و قابل مشاهدهی فضای قیمت در نقشهی راه 4CastMachine AI قرار میدهد.
از منظر ریاضی، 4CastMachine AI هشدارهای عددی و کدر را با یک مشخصهی هندسی ذاتاً تفسیرپذیر در مختصات قیمت-زمان جایگزین میکند. با تعمیم ایدهی مانع سهگانهی لوپز د پرادو [15] به یک نقشهی راه کامل دوسناریویی، هر پیشبینی فعال بر روی نماد s و تایمفریم τ یک چندتایی صریح ساختاری و یک جفت زمان توقف برخورد نخست را روی چارت تصویر میکند:
در لحظهی تولید پیشبینی t0، موتور Navigator AI چندتایی ساختاری نقشهی راه زیر را بر فضای قیمت ℝ+ تصویر میکند:
برای یک نقشهی راه صعودی (با برچسب Bullish Above بر روی Ppivot)، اجرای ورود به معامله و ابطال فرضیه تحت حاکمیت دو زمان توقف برخورد نخست و قابل مشاهده قرار دارند:
در این دو رابطه، 𝒵entry ناحیهی سایهخوردهی Buy Zone (یا Sell Zone در سناریوی نزولی) است، 𝒞τ(t) ∈ {0, 1} نشانگر بسته شدن کندل تایید بازگشت در تایمفریم τ است، Ppivot قیمت دقیق ابطال ساختاری است، مجموعهی {TPk}k=1K اهداف پلهای درون Profit Zone را مشخص میکند، γmain بیانگر مسیر اصلی با فلشهای سبز ممتد (Green Arrows) است و γalt بیانگر مسیر جایگزین با فلشهای خطچین شرطی (Dashed Arrows) در درون ناحیهی Reverse Zone (𝒵rev) است (همراه با حاشیهی نوسان درونروزی βτ = 0.10 در تایمفریمهای 5m-4h یا شرط بسته شدن کندل روزانه در تایمفریم D).
معادلات (4) و (5) معیار علمی ابطالپذیری کارل پوپر را مستقیماً به صفحهی چارت میآورند. پیش از آنکه حتی یک دلار به خطر بیفتد، شما دقیقاً میدانید خریداران یا فروشندگان در کدام ناحیه باید از ساختار دفاع کنند (𝒵entry)، چه کندل بستهشدهای باید حضور واقعی آنها را اثبات کند (𝒞τ = 1) و دقیقاً چه قیمتی (Ppivot) فرضیهی معامله را باطل میسازد. مادامی که قیمت در سمت معتبر Ppivot معامله میشود، هرگونه نوسان نامطلوب شناور (MAE) بهصورت عینی در طبقهی نویز عادی ℋ0 قرار میگیرد.
تقارن ریسک این ساختار را با اعداد بررسی کنیم. فرض کنید یک ستاپ صعودی در تایمفریم 1h، ناحیهی Buy Zone = 1.08500-1.08640 و مرز Bullish Above 1.08500 (Ppivot = 1.08500) را با میانگین دامنهی واقعی سالانهی ATR(264, D) = 68 pips و اسپرد زندهی 0.8 pips نمایش میدهد. بر اساس معادلهی (5)، حد ضرر حفاظتی درونروزی در سطح 1.08500 - 0.10(0.00680) - 0.00008 = 1.08424 قرار میگیرد. اگر یک کندل بستهشدهی یکساعته بازگشت قیمت را در 1.08564 تایید کند، کل ریسک ابطال معامله دقیقاً روی 14.0 pips (معادل 1.0R) قفل میشود. از این لحظه به بعد، هرگونه عقبنشینی قیمت تا 1.08520 (انحراف نامطلوب -4.4 pips در MAE) همچنان 2.0 pips بالاتر از Ppivot و 9.6 pips بالاتر از آستانهی توقف τinv قرار دارد و هرگونه حدس و گمان هیجانی را بهطور کامل حذف میکند.
4. کالبدشکافی جعبهشفاف در افقهای زمانی: XAUUSD روزانه و GBPUSD چهارساعته
بررسی چارتهای زنده بر روی 4CM-AI Charts نشان میدهد که چگونه «تعریف 1» بهطور دقیق هم با افقهای کلان روزانه و هم با افقهای معاملاتی 4 ساعته سازگار میشود و همزمان تمام چرخههای تاریخی پیشین را برای ممیزی دائمی روی چارت حفظ میکند.
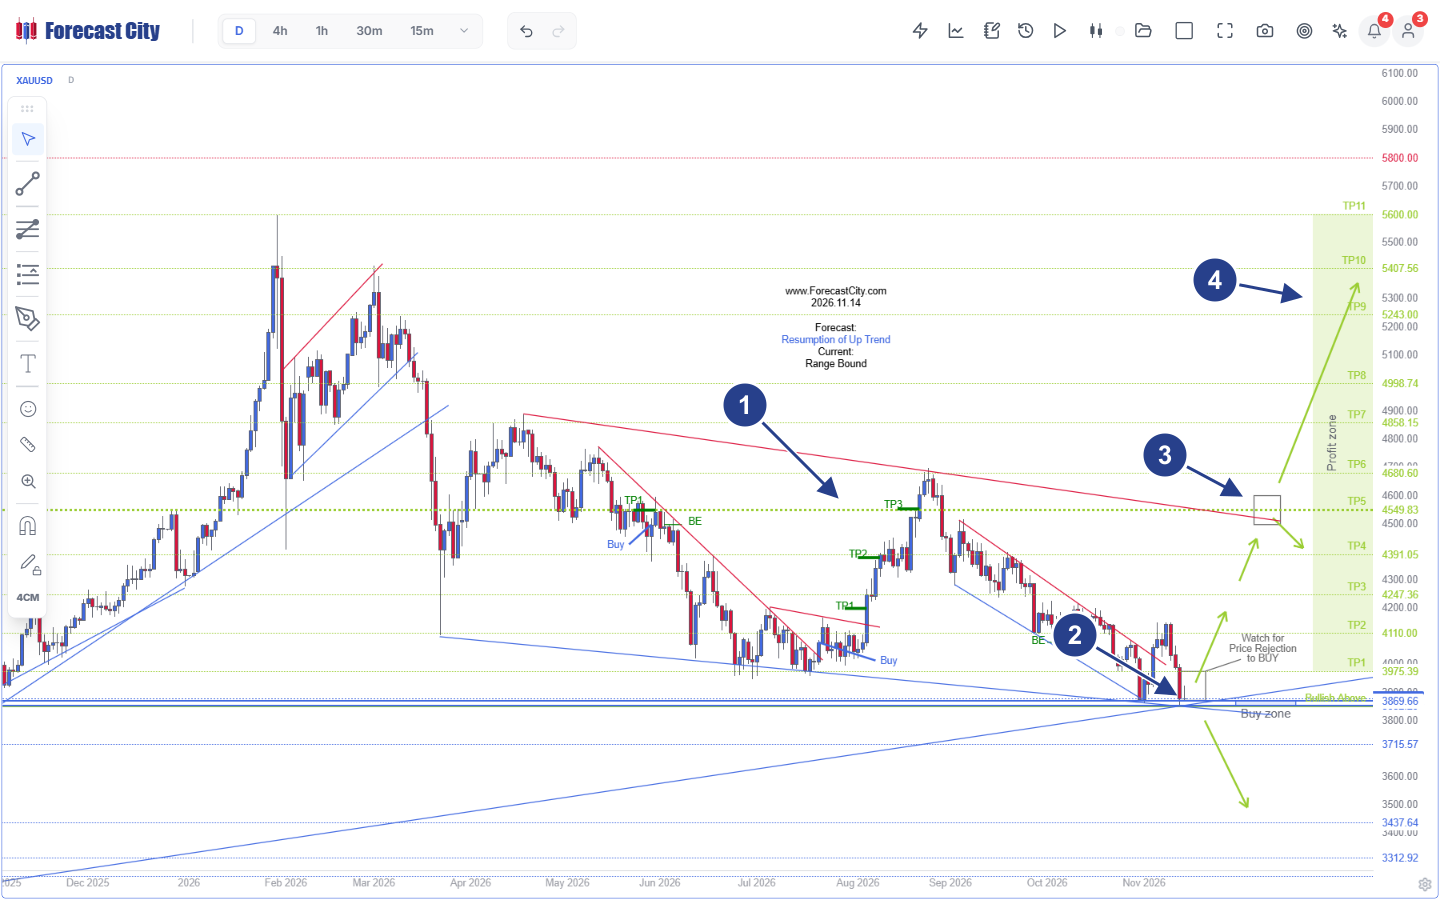
- 1الگوی گوه همگرا و سوابق ثبتشدهی قبلی: خط مقاومت نزولی قرمز و خط حمایت صعودی آبی چندماهه، ستاپهای گذشته را برای همیشه روی چارت ثبت کردهاند (
May/Jun Buy -> TP1 -> BE،Aug Buy -> TP1 -> TP2 -> TP3وOct BE). - 2ناحیهی Buy Zone و کف ساختاری Bullish Above 3869.66: تحت وضعیت
Forecast: Resumption of Up Trend | Current: Range Bound، قیمت در حال آزمودنBuy zoneساختاری بر روی مرزBullish Above 3869.66است (پشتیبانیشده توسط سطوح3715.57و3437.64). - 3راهنمای تایید کندلی و انشعاب تصمیم در TP5: چارت در ناحیهی ورود عبارت
Watch for Price Rejection to BUYرا درج کرده و در برخورد با خط روند نزولی قرمز بالایی (TP5 4549.83) یک کادر گره تصمیم صریح برای مسیرهای اصلاح یا شکست صعودی ترسیم میکند. - 4نردبان پلهای Profit Zone (از TP1 تا TP11): مسیر سبز ممتد اصلی اهداف متوالی
TP1 3975.39،TP2 4110.00،TP3 4247.36،TP4 4391.05وTP5 4549.83را تاTP11 5600.00مشخص میسازد.
شکل 2 (XAUUSD D) را با دقت از چپ به راست بررسی کنید. برخلاف کانالهای تجاری که ستاپهای ناموفق را بیسروصدا پاک میکنند یا فلشهای قبلی را بازنویسی مینمایند، محیط 4CM-AI Charts چرخهی حیات کامل ستاپهای گذشته را مستقیماً روی تاریخچهی قیمت مهروموم میکند (نشانگر 1). خواننده میتواند بهوضوح ببیند که موقعیت Buy ماه مه/ژوئن پس از رسیدن به TP1 در نقطهی سربهسر (BE) بسته شده، جهش ماه اوت از کف الگو به ترتیب اهداف TP1، TP2 و TP3 را دقیقاً در برخورد با خط روند نزولی قرمز محقق ساخته و معاملهی اکتبر با قانون محافظت BE بسته شده است. در لبهی راست و زندهی چارت (نشانگر 2)، طلا در درون Buy zone درست بالای مرز Bullish Above 3869.66 همراه با راهنمای اجرایی Watch for Price Rejection to BUY قرار دارد. به نشانگر 3 نیز دقت کنید: موتور Navigator AI بهجای نادیده گرفتن مقاومت پیش رو، دقیقاً در نقطهی تلاقی هدف TP5 4549.83 با خط روند نزولی چندماهه یک گره تصمیم مستطیلی رسم کرده و هر دو شاخهی اصلاح تاکتیکی به سمت TP4 4391.05 و ادامهی صعود در صورت شکست به سمت TP6 4680.60 تا TP11 5600.00 (نشانگر 4) را از پیش نمایش میدهد.
اکنون این نقشهی راه کلان روزانه را با یک نقشهی راه فعال درونروزی 4h بر روی جفتارز پوند به دلار آمریکا (GBPUSD 4h) در شکل 3 مقایسه کنید.
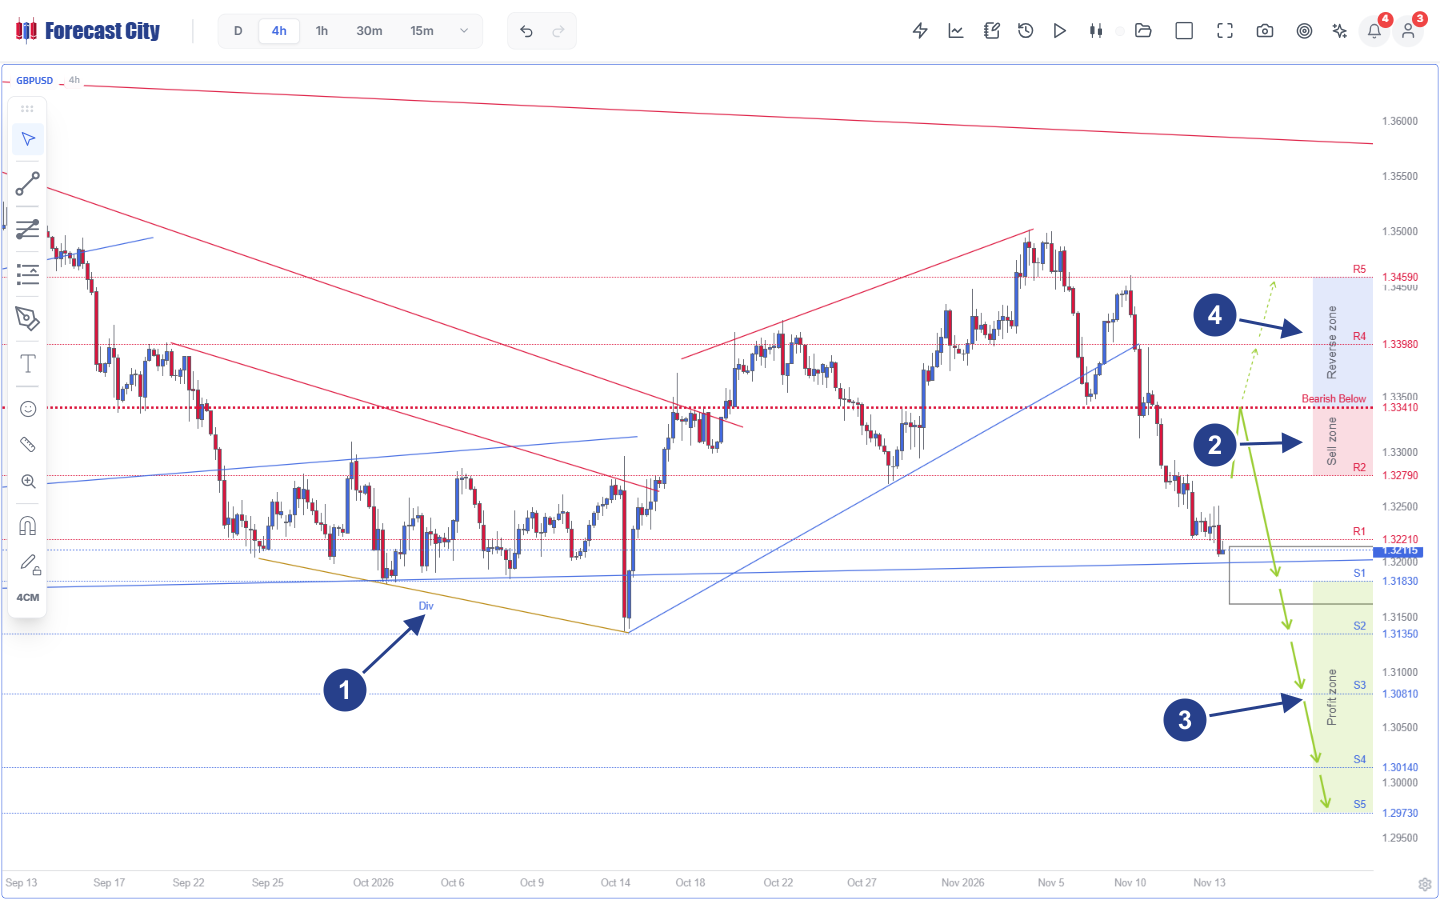
- 1واگرایی صعودی پیشین و کانال شکستهشده: خط واگرایی طلایی
Div(از 25 سپتامبر تا 15 اکتبر) آغازگر یک کانال صعودی آبی بود که در اواسط نوامبر به سمت پایین شکست و قیمت لحظهای را در1.32115قرار داد. - 2ناحیهی Sell Zone و مرز ابطال Bearish Below 1.33410: عرضهی بالاسری از سطح
R1 1.32210و ناحیهی سایهخوردهیSell zoneدرR2 1.32790تا مرز ابطال نقطهچین قرمز درBearish Below 1.33410امتداد دارد. - 3فلشهای سبز اصلی و نردبان Profit Zone: فلشهای سبز ممتد مسیر ریزش را از درون
Sell zoneو گذر از کادر فشردگیS1به سمت اهدافS1 1.31830،S2 1.31350،S3 1.30810،S4 1.30140وS5 1.29730ترسیم میکنند. - 4ناحیهی شرطی Reverse Zone (فلشهای خطچین): در بالای سطح
1.33410، ناحیهی آبیرنگReverse zoneدر صورت بسته شدن کندل 4h بالای Pivot، اهداف صعودی جایگزینR4 1.33980وR5 1.34590را با فلشهای خطچین مشخص میسازد.
مقایسهی دقیق شکل 2 (XAUUSD D) و شکل 3 (GBPUSD 4h) یک تمایز طراحی هوشمندانه و مبتنی بر ریزساختار بازار را در میان تایمفریمها روشن میکند. چرا چارت روزانه در شکل 2 مسیر اصلی را با فلشهای سبز ممتد (همراه با انشعابهای ساختاری در برخورد با خطوط روند) نمایش میدهد، در حالی که چارت چهارساعته در شکل 3 علاوه بر فلشهای سبز ممتد به سمت Profit zone (S1 1.31830 تا S5 1.29730)، مسیر جایگزین را نیز با فلشهای خطچین شرطی در درون ناحیهی سایهخوردهی Reverse zone (R4 1.33980 تا R5 1.34590) ترسیم کرده است؟
پاسخ در فیزیک اجرای سفارش در افقهای زمانی مختلف نهفته است. در تایمفریم روزانه (D)، موقعیتگیری چندروزه و چندهفتهای موسسات از قانون حد ضرر نرم (Soft Stop Loss) در روششناسی ForecastCity پیروی میکند. یک سایهی درونروزی گذرا از سطح 3869.66 در میان تلاطم سشن نیویورک، کف الگوی گوه چندماهه را باطل نمیکند؛ مگر آنکه یک کندل کامل روزانه به شکل قاطع در بیرون از حمایت بسته شود. ازاینرو نقشههای راه کلان بهجای چرخشهای فوری درونروزی، بر گامهای ساختاری اصلی و گرههای تصمیم خطوط روند تمرکز دارند. در مقابل، در تایمفریم 4h و تایمفریمهای پایینتر درونروزی (5m تا 4h)، خوشههای فشردهی حد ضرر مستقیماً در پشت پیوتهای کلیدی نظیر Bearish Below 1.33410 انباشته میشوند. هنگامی که جریان سفارش نهادی یک کندل 4h را بالای 1.33410 میبندد، پوشش اجباری معاملات فروش (Short-Covering) بلافاصله یک موج شتابدار را در دل Reverse zone به سوی R4 1.33980 و R5 1.34590 شعلهور میسازد. ترسیم پیشاپیش این فلشهای خطچین پیش از ورود به معامله، بهتزدگی و تعلل پس از شکست سطح را از بین میبرد.
| بعد تصمیمگیری | رباتهای جعبهسیاه و کانالهای هشدار | طبقهبند جعبهسیاه + پوشش SHAP / LIME | نقشهی راه تجویزی چارت در 4CastMachine AI |
|---|---|---|---|
| فضای خروجی اصلی | فرمان تکعددی (BUY / SELL NOW) با وضعیت درونی پنهان. |
امتیاز عددی به علاوهی نمودار میلهای انتزاعی وزن ویژگیها. | هندسهی قیمت-زمان: نواحی Buy/Sell Zone، مرز Pivot، اهداف TP1-TP5، ناحیهی Reverse Zone و فلشهای سبز و خطچین. |
| انضباط اجرایی ورود | تعقیب هیجانی با سفارش بازار پس از جهش یا کاشتن تلهی سفارش محدود کور. | فاقد نوار ساختاری ورود؛ واکنش کندلبهکندل به لغزش ویژگیها. | زمان توقف شرطی τentry: صبر برای آزمون ناحیه به علاوهی بسته شدن کندل تایید بازگشت. |
| ابطالپذیری معرفتی | ابطالناپذیر در طول افت سرمایهی MAE؛ حد ضررهای قراردادی با پیپ ثابت. | تغییر تیکبهتیک وزنهای توضیحی بدون تعریف قیمت ابطال روی چارت. | مرز صریح Ppivot: مجهز به حاشیهی 10% ATR(264, D) درونروزی یا Soft Stop کندل بستهشده در D. |
| برنامهی اقتضایی شکست سطح | شکست خاموش یا چرخش با تاخیر سنگین پس از تکمیل افت سرمایه. | بازمحاسبهی وزنهای پسینی تنها پس از وقوع زیان. | مسیر جایگزین ازپیشترسیمشدهی γalt: فلشهای خطچین درون Reverse Zone (در 5m-4h) بدون انجماد پس از ضرر. |
| عاملیت انسان و ممیزیپذیری | قفل «بپذیر یا رها کن» (تنها 32% تداوم استفاده پس از خطا؛ دیتوورست [8]). | صرفاً نمایشی و غیرقابلویرایش؛ امکان بازپخش یا اصلاح قوانین وجود ندارد. | همخلبان اصلاحپذیر (68%-76% تداوم استفاده [8]): تنظیم قوانین در AI Strategy Studio + ممیزی Shadow Variant. |
5. عاملیت اصلاحپذیر انسان، کالبدشکافی دقیق GBPUSD 4h و ممیزی نسخهی سایه
چرا اصلاحپذیر بودن یک سیستم جعبهشفاف از نظر کمی تا این اندازه سرنوشتساز است؟ دیتوورست، سیمونز و مسی [8] در آزمایشهای کنترلشدهی سازگار با انگیزهی مالی اثبات کردند زمانی که اپراتورها از دستکاری پارامترهای یک مدل پیشبینی خطاپذیر محروم میشوند (رویکرد «یا کاملاً بپذیر یا کنار بگذار»)، تنها 32% از آنها پس از مشاهدهی خطاهای طبیعی پیشبینی به استفاده از مدل ادامه میدهند. اما هنگامی که کاربران میتوانند ساختار مدل را ببینند و پارامترهای کراندار اجرایی را تنظیم کنند، نرخ استفادهی پایدار به 68%-76% جهش کرده و بازده تحققیافتهی پرتفوی بهطور چشمگیری ارتقا مییابد. پلتفرم ForecastCity بهعنوان پلتفرم جامع هوش مصنوعی برای معاملهگران، این چرخهی کاری اصلاحپذیر را در چهار بخش یکپارچه پیادهسازی کرده است.
عملکرد دو معاملهگر را روی ساختار دقیق GBPUSD 4h در شکل 3 بر روی یک حساب $10,000 با بودجهی ریسک 1.0% ($100) و میانگین دامنهی واقعی سالانهی ATR(264, D) = 82 pips مقایسه کنید.
معاملهگر پیرو ربات کدر: در کف کندل شکست نزولی در نزدیکی فشردگی S1، یک پیام مومنتومی خام SELL GBPUSD @ 1.32120 دریافت میکند و وارد فروش میشود. طی دو کندل 4 ساعتهی بعدی، شناسایی سود عادی موسسات قیمت GBPUSD را به اندازهی 64 pips به بالا اصلاح داده و به 1.32760 میرساند. معاملهگر که با زیان شناور بدون هیچ خط ابطال مشخصی روی چارت روبهرو شده است، دچار وحشت میشود، معامله را بهصورت دستی در 1.32755 با زیان قطعی -$127 میبندد و ربات را درست چند دقیقه پیش از ورود فروشندگان نهادی در ناحیهی Sell zone خاموش میکند.
معاملهگر مجهز به نقشهی راه جعبهشفاف: بر روی نقشهی راه شکل 3 (ناحیهی Sell zone از R2 1.32790 تا مرز Bearish Below 1.33410) یک هشدار تنظیم میکند و زمانی که قیمت هنوز در کف 1.32115 است، با آرامش صبر پیشه میکند. هنگامی که GBPUSD به درون Sell zone صعود کرده و یک کندل چهارساعتهی تایید بازگشت نزولی در 1.32820 میبندد، محیط AI Strategy Studio حد ضرر ساختاری را بالای مرز 1.33410 به علاوهی حاشیهی 10% ATR(264, D) (8.2 pips) و اسپرد 0.9 pip در سطح دقیق Pstop = 1.33501 محاسبه میکند. فاصلهی دقیق حد ضرر برابر 68.1 pips است که حجم معامله را روی 0.15 standard lots (ریسک دقیق $102 معادل 1.0R) تنظیم میسازد. هرگونه سایهی درونناحیهای تا 1.33180 همچنان 23 pips پایینتر از Pivot 1.33410 باقی میماند و برقراری فرضیهی ℋ0 را با آرامش تایید میکند. با رسیدن قیمت به هدف نخست S1 = 1.31830 (+99.0 pips معادل +1.45R)، بخشی از سود ذخیره شده و حد ضرر باقیماندهی معامله به نقطهی سربهسر (1.32810) منتقل میشود تا ریسک دنبالهی نزولی به صفر برسد و بخش دوم معامله اهداف S2 = 1.31350 (+2.16R) و S3 = 1.30810 (+2.95R) را دنبال کند.
پیش از به خطر انداختن سرمایهی واقعی، معاملهگران چهار بند صریح استراتژی خود (Entry، Stop Loss، Take Profit و Management) را بر روی کندلهای تاریخی در تب Test در AI Strategy Studio با احتساب اصطکاک واقعی اسپرد و کمیسیون میآزمایند. در گام بعد، استراتژی را روی تیکهای زندهی بازار در بخش Virtual Accounts فوروارد تست میکنند؛ محیطی که در آن کارنامههای عمومی اختیاری با زنجیرهی هش رمزنگاریشده و تغییرناپذیر SHA-256 مهروموم میشوند تا هیچ معاملهی زیاندهی را نتوان به شکل پسینی پنهان کرد.
البته حتی با وجود یک نقشهی راه شفاف روی چارت، اپراتورهای انسانی گاهی در لحظهی ورود تعلل میکنند، حد ضرر را عقب میبرند یا معاملات برنده را زودتر از موعد میبندند. برای تفکیک دقیق برتری تحلیلی مدل از انحراف اجرایی انسان، پلتفرم ForecastCity در کنار هر معاملهی Virtual Account یا معاملات متصلشده از طریق ForecastFollow (در پایانههای MetaTrader 4/5)، یک نسخهی سایه (Shadow Variant) دستنخورده و بدون دخالت دستی را شبیهسازی میکند. در درون AI Trading Journal، موتور Strategy check واگرایی خالص سود و زیان رفتاری انسان را بر روی پنج بند متعامد اجرایی تجزیه مینماید:
در معادلهی (6)، کمیت P&Lrealized سود خالص واقعی تحققیافتهی حساب در بازهی ارزیابی است، P&Lshadow سود پادواقعی دقیقی است که قوانین ذخیرهشدهی خود معاملهگر بدون هیچگونه دخالت دستی تولید کردهاند، و هر مولفهی δm اثر دلاری دقیق ناشی از بند اجرایی m را جداسازی میکند.
هنگامی که یک ربات جعبهسیاه ضرر میدهد، هیچکس نمیداند مدل از کار افتاده یا انسان در بدترین لحظه دخالت کرده است. معادلهی (6) مانند جعبهی سیاه ثبت دادههای پرواز برای انضباط معاملاتی شما عمل میکند: تا آخرین دلار اندازهگیری میکند که هر خروج دستی زودهنگام، هر ورود بدون تایید کندلی، یا هر بار جابهجا کردن حد ضرر، در مقایسه با برنامهی پایهی خودتان چقدر به سود خالص شما کمک کرده یا به آن زیان زده است.
یک ممیزی ملموس ماهانه شامل 30 معامله را در AI Trading Journal در نظر بگیرید. فرض کنید نسخهی سایهی دستنخورده سود خالصی برابر P&Lshadow = +$1,180 ساخته است، در حالی که اپراتور انسانی ماه را با P&Lrealized = +$760 به پایان رسانده است (شکاف رفتاری برابر ΔP&Lhuman = -$420). معادلهی (6) این فاصلهی -$420 را به بندهای عملیاتی قابل اصلاح تجزیه میکند: ورودهای منضبط در ناحیه مقدار δEntry = +$35 افزودهاند، پایبندی به حجم استاندارد اثر δRisk = $0 داشته، دو بار عقب کشیدن حد ضرر هزینهی δSL = -$145 تحمیل کرده، فراموش کردن انتقال به نقطهی سربهسر δMgmt = -$65 هزینه داشته و بستن دستی معاملات برنده پیش از رسیدن به TP2 مبلغ δTP = -$245 از سود کاسته است. در این چارچوب، معاملهگر بهجای دور انداختن یک موتور تحلیلی سالم از سر کلافگی، نقطهی دقیق نشت رفتاری خود (خروج زودهنگام از سود) را به چشم میبیند و آن را بهصورت عینی اصلاح میکند.
پرسشهای متداول فنی
چرا رباتهای معاملاتی با نسبت شارپ بسیار بالا در بکتست، اغلب در بازار زنده سرمایه از دست میدهند؟
چرا نمودارهای میلهای SHAP یا LIME برای مدیریت ریسک سرمایهی زنده کافی نیستند؟
سطح Pivot چگونه وحشت هیجانی را در جریان پولبکهای عادی معامله از بین میبرد؟
چرا نقشههای راه 4h دارای فلشهای خطچین در Reverse Zone هستند اما نقشههای راه روزانه فلشهای سبز ممتد نمایش میدهند؟
نسخهی سایه (Shadow Variant) و بخش Strategy Check چگونه دخالت انسانی را اندازهگیری میکنند؟
مقالات داوریشده و منابع پژوهشی
- [1]Rudin, C. (2019). Stop Explaining Black Box Machine Learning Models for High Stakes Decisions and Use Interpretable Models Instead. Nature Machine Intelligence, 1(5), 206-215. https://doi.org/10.1038/s42256-019-0048-x
- [2]Ribeiro, M. T., Singh, S., & Guestrin, C. (2016). "Why Should I Trust You?": Explaining the Predictions of Any Classifier. Proceedings of the 22nd ACM SIGKDD International Conference on Knowledge Discovery and Data Mining, 1135-1144. https://doi.org/10.1145/2939672.2939778
- [3]Lundberg, S. M., & Lee, S.-I. (2017). A Unified Approach to Interpreting Model Predictions. Advances in Neural Information Processing Systems 30 (NeurIPS 2017), 4765-4774. arXiv:1705.07874
- [4]Alvarez-Melis, D., & Jaakkola, T. S. (2018). On the Robustness of Interpretability Methods. ICML WHI 2018, https://doi.org/10.48550/arXiv.1806.08049
- [5]Slack, D., Hilgard, S., Jia, E., Singh, S., & Lakkaraju, H. (2020). Fooling LIME and SHAP: Adversarial Attacks on Post hoc Explanation Methods. Proceedings of the AAAI/ACM Conference on AI, Ethics, and Society (AIES 2020), 180-186. https://doi.org/10.1145/3375627.3375830
- [6]Kumar, I. E., Venkatasubramanian, S., Scheidegger, C., & Friedler, S. A. (2020). Problems with Shapley-Value-Based Explanations as Feature Importance Measures. Proceedings of the 37th International Conference on Machine Learning (ICML 2020), PMLR 119, 5491-5500. arXiv:2002.11097
- [7]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2015). Algorithm Aversion: People Erroneously Avoid Algorithms After Seeing Them Err. Journal of Experimental Psychology: General, 144(1), 114-126. https://doi.org/10.1037/xge0000033
- [8]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2018). Overcoming Algorithm Aversion: People Will Use Imperfect Algorithms If They Can (Even Slightly) Modify Them. Management Science, 64(3), 1155-1170. https://doi.org/10.1287/mnsc.2016.2643
- [9]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and Greed in Financial Markets: A clinical study of day-traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774670095
- [10]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, Feeling and Deciding: The Influence of Emotions on the Decision Making and Performance of Traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [11]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy Trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [12]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458-471. https://doi.org/10.1090/noti1105
- [13]Bailey, D. H., & López de Prado, M. (2014). The Deflated Sharpe Ratio: Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94-107. https://doi.org/10.3905/jpm.2014.40.5.094
- [14]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2017). The Probability of Backtest Overfitting. The Journal of Computational Finance, 20(4), 39-69. https://doi.org/10.21314/JCF.2016.322
- [15]López de Prado, M. (2018). Advances in Financial Machine Learning. Hoboken, NJ: John Wiley & Sons (Ch. 3, Triple-Barrier Method); & Sweeney, J. (1997). Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management. New York: John Wiley & Sons.