Les robots de trading commerciaux en boîte noire et les flux opaques d’alertes d’achat ou de vente affichent couramment des ratios de Sharpe annualisés supérieurs à 2,0 en backtest historique, mais s’effondrent dès l’engagement de capitaux réels. Nous établissons les causes profondes de cet échec selon trois dimensions rigoureuses. Premièrement, l’exploration non contrainte d’hyperparamètres sur des historiques de prix finis convertit le bruit gaussien en alpha illusoire, quantifié par le Ratio de Sharpe Déflaté (DSR) et la Probabilité de Surapprentissage de Backtest (PBO) issue de la validation croisée combinatoirement symétrique. Deuxièmement, les surcouches d’attribution de variables post-hoc (LIME et SHAP) évaluent des variables financières corrélées hors de la variété réelle des régimes et présentent une forte instabilité lipschitzienne tick par tick sans spécifier de coordonnées de risque dans l’espace des prix. Troisièmement, les sorties scalaires réduites à de simples flèches laissent l’opérateur humain aveugle lors des replis d’Excursion Défavorable Maximale (MAE), induisant des clôtures prématurées de panique ou le maintien catastrophique de positions non couvertes. Nous opposons ces boîtes noires à la géométrie prescriptive en boîte de verre de 4CastMachine AI, en détaillant pas à pas des feuilles de route en direct sur XAUUSD Daily et GBPUSD 4h puis en refermant la boucle comportementale d’exécution via AI Strategy Studio, Virtual Accounts et AI Trading Journal.
1. Biais de sélection par tests multiples : Ratio de Sharpe Déflaté et surapprentissage de backtest
Parcourons la chaîne d’ingénierie habituelle derrière un robot de trading commercial en boîte noire. Parce que le modèle ne comporte aucun a priori structurel ancré dans la microstructure des marchés ou la géométrie du carnet d’ordres, ses concepteurs balaient des milliers de points de sauvegarde de réseaux neuronaux, de fenêtres rétrospectives, de distances de stop et de seuils d’entrée sur un échantillon historique fixe de longueur T. À l’issue de ce balayage, seule l’unique configuration obtenant le score maximal n* = arg maxn∈{1..N} SR̂n est publiée sur la page commerciale.
Bailey, Borwein, López de Prado et Zhu [12, 14] ont démontré que ce pipeline de recherche non contraint transforme la variance aléatoire ordinaire en courbes de capital historiques persuasives. Même si absolument chaque robot candidat au sein d’un vivier de N stratégies possède une espérance réelle future nulle (SRn = 0 pour tout n), sélectionner le maximum parmi N essais bruités déplace mécaniquement le vainqueur apparent loin dans la queue droite de la loi gaussienne.
En appliquant la théorie des valeurs extrêmes au maximum de N essais indépendants présentant une variance inter-essais des ratios de Sharpe V[{SR̂n}], Bailey et López de Prado [13] ont établi le ratio de Sharpe maximal attendu par faux positif SR0(N) sous l’hypothèse nulle de bruit pur :
Chaque symbole de l’équation (1) possède une signification statistique directe. Le facteur √(V[{SR̂n}]) représente l’écart-type transversal des ratios de Sharpe réalisés à travers les N jeux de paramètres testés. La constante γEM ≈ 0.5772 est la constante d’Euler-Mascheroni régissant la convergence extrême de Gumbel, e ≈ 2.7183 est le nombre d’Euler, et Φ-1(·) désigne l’inverse de la fonction de répartition normale centrée réduite.
Lancer dix fois une pièce équilibrée donne rarement dix fois face, mais demander à 2 500 personnes de lancer dix pièces garantit presque à coup sûr que quelqu’un se vantera de détenir un « algorithme infaillible de pile ou face ». L’équation (1) calcule le seuil exact de Sharpe SR0(N) qu’il faut s’attendre à observer par pur hasard lorsqu’un développeur teste N variantes boîtes noires sur des bougies historiques.
Les séries de rendements financiers ajoutent un second piège à la multiplicité des essais : les stratégies qui vendent de la convexité de queue ou conservent des positions perdantes présentent une asymétrie négative (γ̂3 < 0) et un aplatissement leptocurtique à queues épaisses (γ̂4 > 3), deux propriétés qui gonflent l’erreur type d’un ratio de Sharpe estimé. L’intégration de la taille d’échantillon T et des moments d’ordre supérieur conduit au Ratio de Sharpe Déflaté (DSR, Bailey et López de Prado [13]) :
Dans l’équation (2), SR̂n* est le ratio de Sharpe non annualisé en échantillon du vainqueur retenu sur T observations, SR0(N) est le seuil de tests multiples issu de l’équation (1) exprimé dans la même unité, γ̂3 est l’asymétrie empirique, γ̂4 est le kurtosis empirique (égal à 3.0 pour une loi normale), et Φ(·) convertit la statistique z déflatée en une probabilité appartenant à (0, 1).
Un ratio de Sharpe affiché ne veut rien dire tant que l’on n’a pas soustrait le seuil de chance SR0(N) au numérateur et pénalisé au dénominateur l’asymétrie négative vulnérable aux krachs ainsi que les queues épaisses. Dès que SR̂n* demeure inférieur à SR0(N), le DSR tombe sous 0.50, prouvant que ce backtest éblouissant est statistiquement indiscernable d’un bruit sur-optimisé.
Déroulons pas à pas l’audit réaliste d’un vendeur de robots. Supposons qu’un développeur balaye N = 2,500 configurations neuronales et d’indicateurs sur T = 500 bougies journalières (deux années de bourse), en observant une dispersion transversale annualisée des ratios de Sharpe √V = 0.65. Évaluons d’abord les deux quantiles normaux de l’équation (1) : Φ-1(1 - 1/2500) = Φ-1(0.9996) = 3.3528 et Φ-1(1 - 1/(2500 × e)) = Φ-1(0.999853) = 3.6205. La pondération par (1 - 0.5772) et 0.5772 donne le facteur entre crochets 0.4228(3.3528) + 0.5772(3.6205) = 3.5073. La multiplication par 0.65 livre un seuil de bruit annualisé SR0(2500) = 2.280 (soit 2.280 / √252 = 0.1436 par bougie journalière).
Supposons maintenant que le vendeur commercialise le robot gagnant avec un ratio de Sharpe annualisé annoncé de 2.05 (SR̂n* = 0.1291 par jour), une asymétrie γ̂3 = -0.85 et un kurtosis élevé γ̂4 = 6.50. En reportant ces valeurs dans l’équation (2), le numérateur vaut (0.1291 - 0.1436) × √499 = -0.3239, tandis que le dénominateur vaut √(1 - (-0.85)(0.1291) + (5.50/4)(0.1291)2) = 1.0643. La statistique obtenue ressort à DSR = Φ(-0.304) = 0.381, échouant largement devant le seuil classique de confiance à 95 % (0.95). Bailey et al. [14] ont confirmé ce constat par Validation Croisée Combinatoirement Symétrique (CSCV). Sur des grilles de paramètres non contraintes, la Probabilité de Surapprentissage de Backtest (PBO) dépassait régulièrement 0.75, ce qui signifie que trois gagnants en échantillon sur quatre sous-performaient la stratégie médiane hors échantillon.
2. Pourquoi l’attribution post-hoc de variables (LIME et SHAP) ne peut pas sauver les boîtes noires
Conscients que les opérateurs institutionnels et les traders particuliers aguerris se méfient des simples flèches d’achat ou de vente sans justification, plusieurs fournisseurs quantitatifs greffent des panneaux d’explicabilité post-hoc sur leurs classifieurs boîtes noires à l’aide de LIME (Ribeiro, Singh et Guestrin [2]) ou de SHAP (Lundberg et Lee [3]). Rudin [1] a formulé la faille fondamentale de ce correctif dans les décisions à forts enjeux : un modèle d’explication post-hoc demeure une approximation distincte qui ne peut être globalement fidèle à la boîte noire sous-jacente sans la remplacer purement et simplement.
Appliquée à des séries temporelles financières non stationnaires, l’attribution de variables par perturbation s’effondre mathématiquement. Tant LIME que KernelSHAP interventionnel estiment l’importance d’un sous-ensemble de variables S à l’état courant du marché xt ∈ ℝp en hybridant les valeurs actuelles xt,S avec des valeurs d’arrière-plan X-S tirées des lois marginales historiques, tandis que la stabilité des attributions est gouvernée par la constante de Lipschitz locale (Alvarez-Melis et Jaakkola [4]) :
Dans l’équation (3), f(·) représente le score du classifieur opaque, xt,S maintient figé le sous-ensemble actif de variables à l’instant t, et dℙ(x-S) intègre les variables restantes sur leur distribution marginale historique inconditionnelle au lieu de leur loi conditionnelle au régime dℙ(x-S | xt,S, Rt). À droite, ϕ(f, xt) est le vecteur d’attribution résultant et δ une infime perturbation de marché dans la boule de rayon r.
L’équation (3) met à nu deux défauts rédhibitoires des barres SHAP ou LIME sur un écran de trading. D’une part, greffer la volatilité à 5 minutes d’une séance de panique actuelle sur le spread endormi à 4 heures de l’été précédent évalue le réseau neuronal sur des états de marché synthétiques « Frankenstein » qui n’existent jamais dans la réalité. D’autre part, parce que Lϕ(xt) ≫ 1 au voisinage de frontières de décision non linéaires abruptes, une banale oscillation acheteur-vendeur d’un demi-pip δ suffit à faire basculer la première barre explicative de « le RSI a motivé cet achat » à « le volume a motivé cet achat » dès le tick suivant.
Plus fondamentalement encore, Kumar et al. [6] ainsi que Slack et al. [5] ont montré que les attributions post-hoc répondent à la mauvaise question opérationnelle. Examinons une lecture chiffrée concrète : supposons qu’un robot d’apprentissage profond affiche BUY EURUSD @ 1.0880 accompagné d’un histogramme SHAP indiquant 4h_realized_vol = +0.21 log-odds, 15m_order_imbalance = +0.14 log-odds. Deux minutes plus tard, un frémissement de cotation de 0.7 pip (‖δ‖2 = 0.012) déplace le vecteur d’attribution de ‖Δϕ‖2 = 0.29, produisant une sensibilité locale Lϕ = 24.2. Pire encore, aucun de ces vecteurs n’est défini dans les coordonnées prix-temps ℝ+ × [t0, ∞). Des barres d’importance de variables n’indiquent jamais au trader quelle bande de prix offre un couple rendement/risque asymétrique à l’entrée, quel niveau exact du graphique réfute la thèse, ni où placer des prises partielles de bénéfices.
3. Ambiguïté séquentielle sous excursion défavorable vs géométrie des temps d’arrêt en boîte de verre
La défaillance la plus profonde des robots boîtes noires se manifeste une fois l’argent réel engagé sur le marché. Presque chaque position gagnante subit un mouvement temporaire contraire avant d’atteindre sa cible. Sweeney [15] a formalisé ce repli le long de la trajectoire sous le nom d’Excursion Défavorable Maximale (MAE) : pour une position acheteuse ouverte au prix Pt_0, MAEt_0,t = maxu∈[t_0,t](Pt_0 - Pu)+ = d > 0.
Supposons qu’un trader suive la sortie d’un robot opaque ât_0 = +1 (BUY @ P_0) et que le cours recule aussitôt de d = 24 pips pendant que le robot garde le silence ou répète +1. Parce que le robot dissimule son domaine interne de validité, l’opérateur humain affronte à chaque tick perdant un test d’hypothèses séquentiel non identifiable : ce repli d constitue-t-il un bruit diffusif ordinaire du carnet d’ordres au sein d’une configuration saine (ℋ0), ou le marché a-t-il basculé dans une rupture structurelle hors de la distribution d’apprentissage du robot (ℋ1) ?
Les études physiologiques cliniques menées sur des day-traders en conditions réelles par Lo, Repin et Steenbarger [9] ainsi que sur des opérateurs bancaires par Fenton-O’Creevy et al. [10] montrent pourquoi cette ambiguïté est destructrice. Une perte latente dépourvue de seuil d’invalidation observable fait bondir l’activation du système nerveux autonome et déclenche deux comportements opposés mais pareillement destructeurs de capital. De nombreux opérateurs paniquent, clôturent manuellement au plus bas d’un simple bruit ℋ0, puis sombrent dans l’aversion aux algorithmes en abandonnant le modèle juste avant ses gains de reprise (Dietvorst, Simmons et Massey [7]). D’autres opérateurs se figent lors d’une véritable rupture de régime ℋ1 et conservent des pertes non couvertes jusqu’à la liquidation sur appel de marge (Apesteguia, Oechssler et Weidenholzer [11]).
La Figure 1 oppose ce piège de repli non identifiable en boîte noire à la géométrie observable dans l’espace des prix d’une feuille de route en boîte de verre 4CastMachine AI.
Mathématiquement, 4CastMachine AI remplace les alertes scalaires opaques par une spécification géométrique nativement interprétable en coordonnées prix-temps. En généralisant le concept de Triple Barrière de López de Prado [15] en une feuille de route complète à double scénario, chaque prévision active sur l’instrument s et l’unité de temps τ projette un uplet explicite associé à une paire de temps d’arrêt de premier passage :
À l’horodatage de génération de la prévision t0, Navigator AI projette dans l’espace des prix ℝ+ l’uplet structurel de feuille de route :
Pour une feuille de route haussière (Ppivot étiqueté Bullish Above), l’exécution de l’entrée et l’invalidation de la thèse sont régies par des temps d’arrêt observables de premier passage :
Ici, 𝒵entry désigne la Buy Zone (ou Sell Zone) tramée, 𝒞τ(t) ∈ {0, 1} est l’indicateur de confirmation par rejet en clôture de bougie sur l’unité de temps τ, Ppivot est le prix exact d’invalidation structurelle, {TPk}k=1K sont les cibles étagées de Profit Zone, γmain représente les Flèches Vertes pleines principales, et γalt représente les Flèches Pointillées conditionnelles au sein de la Reverse Zone 𝒵rev (avec une marge de volatilité intraday βτ = 0.10 sur 5m-4h ou une confirmation en clôture de bougie journalière sur D).
Les équations (4) et (5) transposent directement le critère scientifique de réfutabilité de Karl Popper sur l’écran de trading. Avant même de risquer un seul dollar, vous connaissez la zone exacte où acheteurs ou vendeurs doivent défendre la structure (𝒵entry), la bougie clôturée requise pour prouver leur intervention (𝒞τ = 1), et le prix exact (Ppivot) qui réfute la thèse. Tant que le cours demeure du côté valide de Ppivot, toute MAE latente est objectivement classée comme bruit ℋ0.
Vérifions numériquement cette symétrie du risque. Supposons qu’une configuration haussière 1h affiche Buy Zone = 1.08500-1.08640 et Bullish Above 1.08500 (Ppivot = 1.08500) avec une amplitude journalière annuelle ATR(264, D) = 68 pips et un spread en direct de 0.8 pip. Selon l’équation (5), le stop de protection intraday se place à 1.08500 - 0.10(0.00680) - 0.00008 = 1.08424. Si une bougie de rejet 1h clôturée confirme à 1.08564, le risque total de réfutation est fixé très exactement à 14.0 pips (1.0R). Tout repli jusqu’à 1.08520 (-4.4 pips de MAE) demeure 2.0 pips au-dessus de Ppivot et 9.6 pips au-dessus de τinv, éliminant intégralement toute conjecture émotionnelle.
4. Anatomie en direct à travers les horizons : XAUUSD Daily et GBPUSD 4h
L’inspection de graphiques en direct sur 4CM-AI Charts montre comment la Définition 1 s’adapte avec précision aussi bien aux horizons macroéconomiques journaliers qu’aux horizons intraday à 4 heures, tout en conservant chaque cycle historique visible en permanence à des fins d’audit.
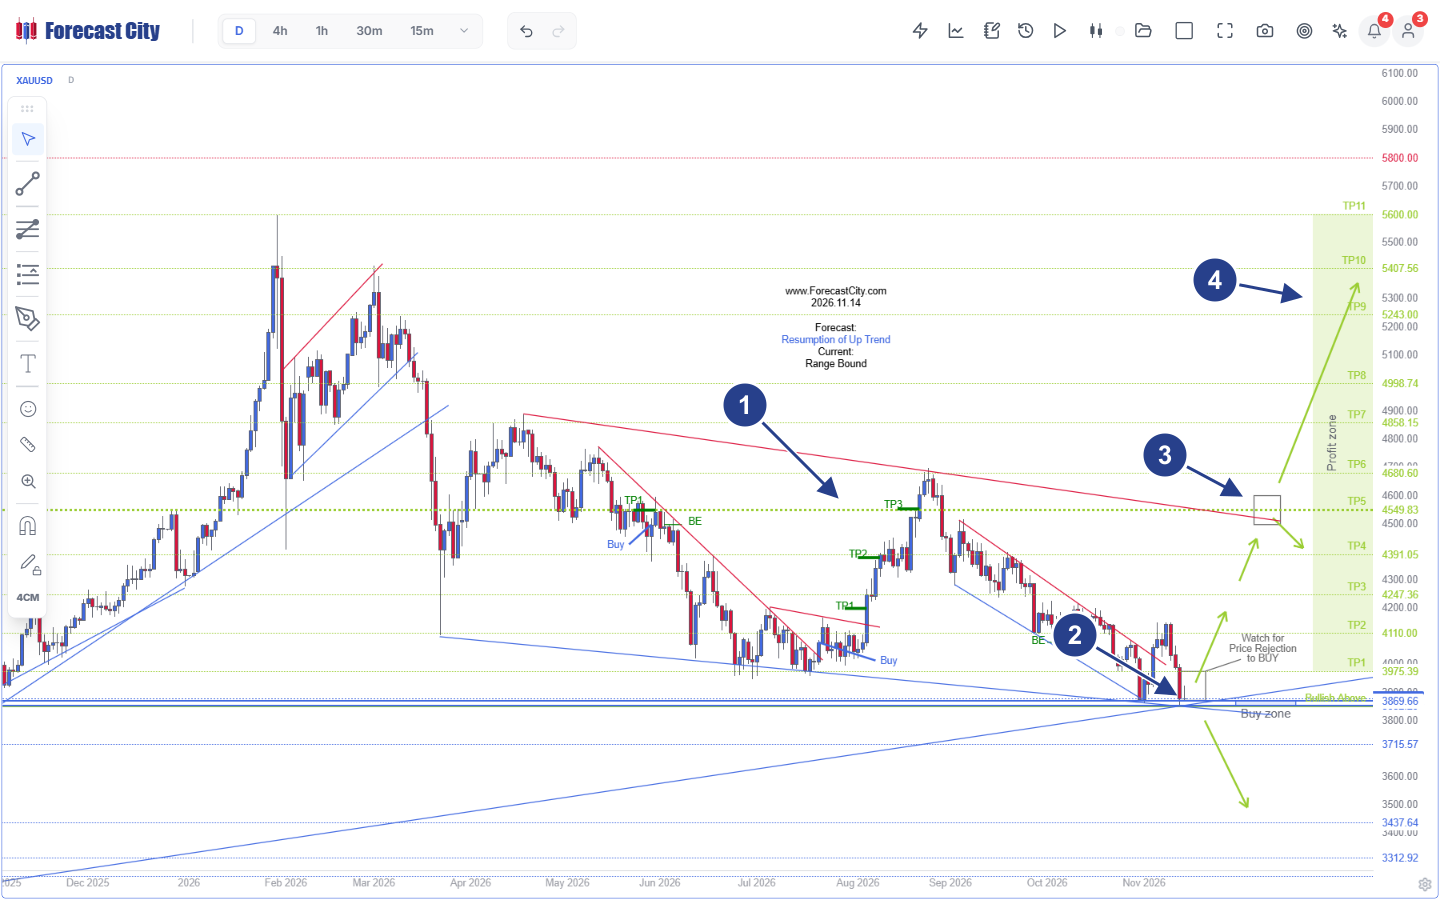
- 1Biseau convergent et cycles passés audités : La résistance rouge descendante plurimensuelle et le support bleu ascendant encadrent des configurations passées horodatées de façon permanente (
May/Jun Buy -> TP1 -> BE,Aug Buy -> TP1 -> TP2 -> TP3etOct BE). - 2Buy Zone et plancher Bullish Above 3869.66 : Sous l’indication
Forecast: Resumption of Up Trend | Current: Range Bound, le cours teste laBuy zonestructurelle ancrée surBullish Above 3869.66(soutenue plus bas par3715.57et3437.64). - 3Instruction de rejet et bifurcation décisionnelle sur TP5 : Le graphique précise
Watch for Price Rejection to BUYà l’entrée et trace un cadre explicite de nœud décisionnel sur l’oblique rouge supérieure du biseau (TP5 4549.83) distinguant trajectoire de rejet et cassure haussière. - 4Échelle d’objectifs étagés de Profit Zone (TP1-TP11) : La trajectoire principale en flèches vertes pleines projette les cibles séquentielles
TP1 3975.39,TP2 4110.00,TP3 4247.36,TP4 4391.05etTP5 4549.83jusqu’àTP11 5600.00.
Examinons attentivement la Figure 2 (XAUUSD D) de gauche à droite. Contrairement aux canaux commerciaux d’alertes qui suppriment discrètement les configurations perdantes ou écrasent leurs anciennes flèches, 4CM-AI Charts inscrit durablement le cycle complet des opérations passées sur l’historique des prix (repère 1). On peut ainsi vérifier l’achat de mai/juin atteignant TP1 avant la clôture du solde au seuil de rentabilité Break-Even (BE), le rebond d’août sur le biseau progressant séquentiellement à travers TP1, TP2 et TP3 exactement sous la résistance oblique rouge supérieure, ainsi que la protection BE d’octobre. Sur le bord droit actuel (repère 2), l’Or se situe dans la Buy zone juste au-dessus de Bullish Above 3869.66 avec la consigne explicite Watch for Price Rejection to BUY. Observons également le repère 3 : au lieu de feindre que la résistance n’existe pas, Navigator AI place un nœud décisionnel rectangulaire à l’intersection exacte entre TP5 4549.83 et l’oblique rouge descendante plurimensuelle, cartographiant à la fois un repli tactique vers TP4 4391.05 et la jambe d’extension de TP6 4680.60 jusqu’à TP11 5600.00 (repère 4).
Comparons maintenant cette feuille de route macroéconomique journalière à une feuille de route intraday active en 4h sur la livre sterling face au dollar américain (GBPUSD 4h) dans la Figure 3.
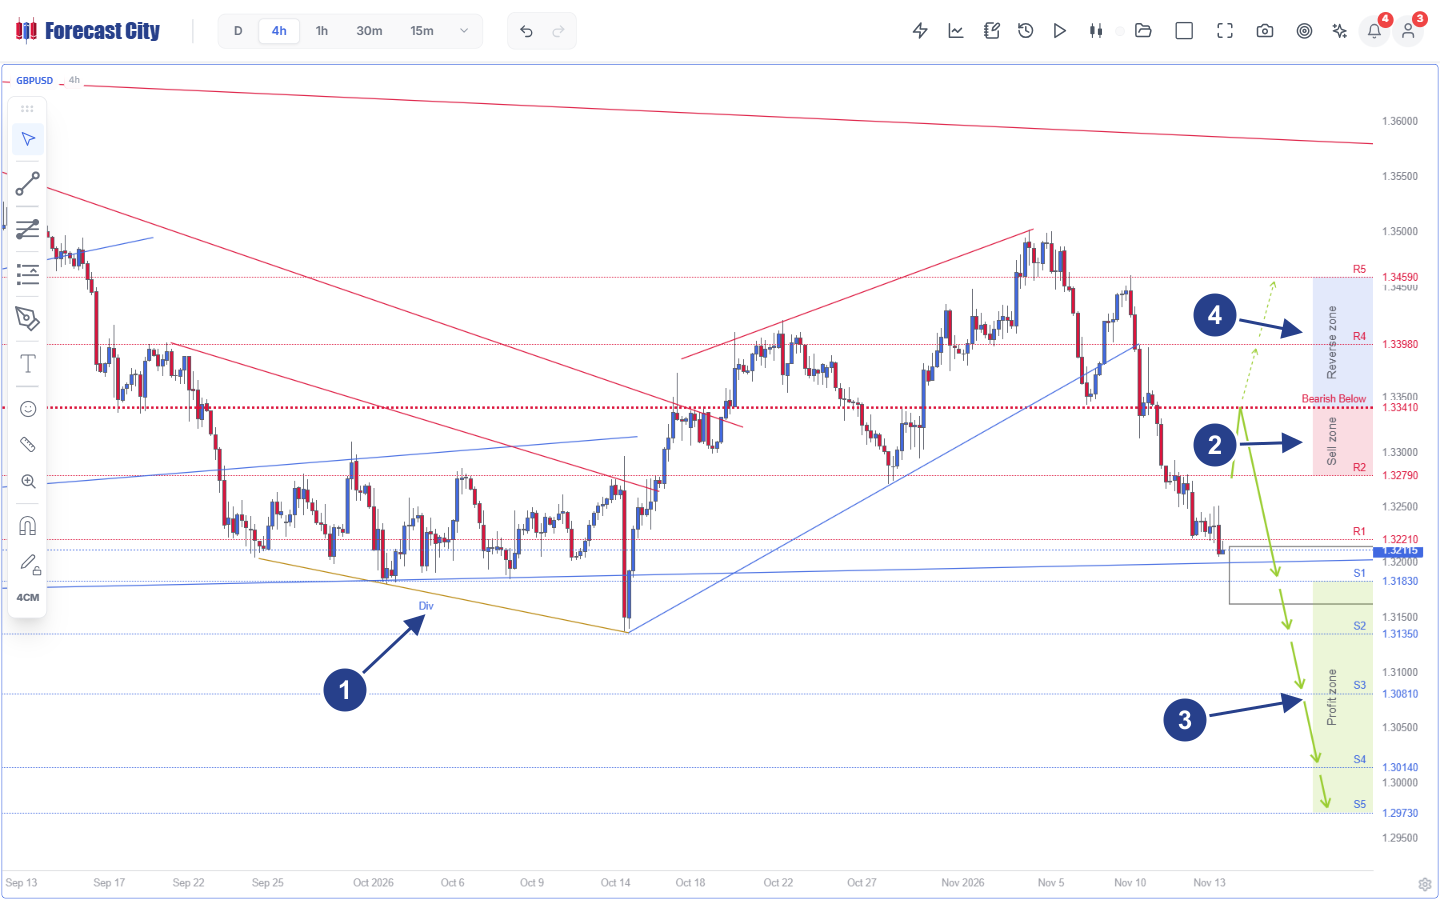
- 1Divergence haussière et canal rompu : L’ancienne oblique dorée
Div(du 25 sept. au 15 oct.) avait initié un canal bleu ascendant qui a cédé par le bas à la mi-novembre, laissant le cours au comptant à1.32115. - 2Sell Zone et Pivot Bearish Below 1.33410 : L’offre supérieure s’étend de
R1 1.32210et laSell zonetraméeR2 1.32790jusqu’à la frontière rouge pointillée d’invalidationBearish Below 1.33410. - 3Flèches vertes principales et Profit Zone : Les flèches vertes pleines projettent la poursuite baissière depuis la
Sell zoneà travers le bloc de consolidationS1versS1 1.31830,S2 1.31350,S3 1.30810,S4 1.30140etS5 1.29730. - 4Reverse Zone conditionnelle (flèches pointillées) : Au-dessus de
1.33410, laReverse zonebleue tramée cartographie les cibles haussières alternativesR4 1.33980etR5 1.34590par flèches vertes pointillées si une bougie 4h clôture au-dessus du Pivot.
La confrontation de la Figure 2 (XAUUSD D) et de la Figure 3 (GBPUSD 4h) met en lumière une distinction de conception délibérée et fondée sur la microstructure entre horizons temporels. Pourquoi le graphique journalier de la Figure 2 affiche-t-il des Flèches Vertes pleines principales (accompagnées de bifurcations structurelles sur les obliques de tendance), tandis que le graphique 4h de la Figure 3 affiche simultanément des Flèches Vertes pleines vers la Profit zone (S1 1.31830 jusqu’à S5 1.29730) et des Flèches Pointillées conditionnelles dans une Reverse zone tramée (R4 1.33980 à R5 1.34590) ?
La réponse tient à la physique d’exécution propre à chaque horizon. Sur l’unité de temps D (journalière), le positionnement institutionnel sur plusieurs semaines obéit à la règle de Soft Stop Loss de ForecastCity. Une mèche intraday franchissant 3869.66 durant la volatilité new-yorkaise n’invalide pas un plancher de biseau plurimensuel tant qu’une bougie journalière complète ne clôture pas nettement sous le support. Les feuilles de route macroéconomiques privilégient donc les jambes structurelles principales et les nœuds décisionnels sur obliques plutôt que des retournements intraday instantanés. Sur l’horizon 4h et les unités intraday inférieures (5m à 4h), des grappes denses d’ordres stops se concentrent directement derrière les pivots clés tels que Bearish Below 1.33410. Lorsqu’un flux institutionnel impose une clôture de bougie 4h au-dessus de 1.33410, le rachat de positions vendeuses alimente une impulsion immédiate à travers la Reverse zone vers R4 1.33980 et R5 1.34590. Tracer à l’avance ces Flèches Pointillées conditionnelles avant même l’entrée élimine toute hésitation après invalidation.
| Dimension décisionnelle | Robots boîtes noires opaques et canaux d’alertes | Classifieur boîte noire + SHAP / LIME | Feuille de route graphique prescriptive 4CastMachine AI |
|---|---|---|---|
| Espace primaire de sortie | Commande scalaire (BUY / SELL NOW) à état interne caché. |
Score scalaire assorti d’un histogramme abstrait de poids de variables. | Géométrie prix-temps : Buy/Sell Zone, Pivot, Profit Zone TP1-TP5, Reverse Zone, Flèches pleines et pointillées. |
| Discipline d’exécution d’entrée | Poursuit les impulsions au marché ou pose des ordres limites aveugles. | Aucune bande d’entrée structurelle ; réagit bougie par bougie à la dérive des variables. | Temps d’arrêt conditionnel τentry : attend le test de la zone et une confirmation en clôture de bougie. |
| Réfutabilité épistémique | Irréfutable durant un repli MAE ; stops arbitraires en pips fixes. | Les attributions varient tick par tick sans définir de prix d’invalidation. | Frontière Pivot explicite Ppivot : protégée par 10% ATR(264, D) en intraday ou Soft Stop en clôture sur D. |
| Plan de contingence sur cassure | Défaillance silencieuse ou retournement tardif une fois la perte subie. | Recalcule les poids post-hoc uniquement après la matérialisation de la perte. | Scénario alternatif pré-tracé γalt : Flèches pointillées en Reverse Zone (5m-4h) éliminant la paralysie post-stop. |
| Agence humaine et auditabilité | Verrouillage « à prendre ou à laisser » (32 % de rétention après erreur ; Dietvorst [8]). | Consultation passive seule ; impossible de modifier ou rejouer les règles. | Copilote modifiable (68 %-76 % de rétention [8]) : calibrage des règles dans AI Strategy Studio + audit Shadow Variant. |
5. Agence humaine modifiable, micro-anatomie GBPUSD 4h et audit par Shadow Variant
Pourquoi la modifiabilité d’une boîte de verre compte-t-elle sur le plan quantitatif ? Dietvorst, Simmons et Massey [8] ont démontré lors d’expériences contrôlées à incitations compatibles que lorsque les opérateurs sont exclus de tout réglage d’un modèle de prévision imparfait (« à prendre ou à laisser »), seuls 32% continuent de l’utiliser après avoir observé des erreurs normales de prévision. Lorsque les opérateurs peuvent inspecter la structure du modèle et ajuster des paramètres d’exécution bornés, l’adoption durable grimpe à 68%-76% et la performance réalisée des portefeuilles progresse nettement. ForecastCity, la plateforme IA tout-en-un pour les traders, opérationnalise ce flux de travail modifiable à travers quatre surfaces intégrées.
Suivons deux opérateurs traitant exactement la structure GBPUSD 4h illustrée à la Figure 3 sur un compte de $10,000 avec un budget de risque de 1.0% ($100) et une amplitude journalière annuelle ATR(264, D) = 82 pips.
Opérateur de robot opaque : Reçoit une alerte brute de momentum SELL GBPUSD @ 1.32120 tout en bas de la bougie de cassure près de la consolidation S1. Au cours des deux bougies 4h suivantes, des prises de bénéfices institutionnelles ordinaires font remonter GBPUSD de 64 pips jusqu’à 1.32760. Face à une perte latente dépourvue d’ancrage et sans la moindre ligne d’invalidation sur son graphique, l’opérateur panique, clôture manuellement à 1.32755 avec une perte réalisée de -$127, et désactive le robot quelques minutes avant l’entrée en action des vendeurs institutionnels dans la Sell zone.
Opérateur en boîte de verre : Programme une alerte sur la feuille de route de la Figure 3 (Sell zone de R2 1.32790 jusqu’à Bearish Below 1.33410) et patiente tant que le cours évolue encore bas à 1.32115. Lorsque GBPUSD remonte dans la Sell zone et clôture une bougie 4h de rejet baissier à 1.32820, AI Strategy Studio calcule le stop structurel au-dessus de 1.33410 majoré de 10% ATR(264, D) (8.2 pips) et de 0.9 pip de spread : Pstop = 1.33501. La distance exacte au stop ressort à 68.1 pips, dimensionnant la position à 0.15 lot standard ($102 = 1.0R). Toute mèche intra-zone jusqu’à 1.33180 demeure 23 pips sous le Pivot 1.33410, confirmant sereinement l’hypothèse ℋ0. L’atteinte de S1 = 1.31830 (+99.0 pips, +1.45R) sécurise un profit partiel et déplace le stop restant au seuil de rentabilité Break-Even (1.32810), éliminant le risque de queue baissier pendant que le solde vise S2 = 1.31350 (+2.16R) et S3 = 1.30810 (+2.95R).
Avant d’engager des capitaux réels, les traders vérifient leurs quatre clauses explicites de stratégie (Entry, Stop Loss, Take Profit et Management) sur des bougies historiques dans l’onglet Test d’AI Strategy Studio en intégrant des frictions réalistes de spread et de commission. Ils poursuivent ensuite par un test prospectif sur flux de cotations en direct au sein des Virtual Accounts, où les historiques publics optionnels sont scellés cryptographiquement par une chaîne de hachage infalsifiable SHA-256 afin qu’aucune position perdante ne puisse jamais être dissimulée rétroactivement.
Même muni d’une feuille de route graphique transparente, un opérateur humain hésite encore parfois à l’entrée, écarte un stop ou coupe prématurément ses gains. Pour séparer l’avantage propre du modèle de la dérive comportementale d’exécution, ForecastCity simule en parallèle une Shadow Variant intacte sans aucune intervention manuelle aux côtés de chaque opération passée sur Virtual Account ou via ForecastFollow (MetaTrader 4/5). Au sein d’AI Trading Journal, le moteur Strategy check décompose l’écart net de performance comportementale selon cinq clauses d’exécution orthogonales :
Dans l’équation (6), P&Lrealized désigne le profit net effectivement enregistré sur le compte durant la fenêtre d’analyse, P&Lshadow représente le profit contrefactuel exact généré par les règles sauvegardées du trader sans la moindre dérogation manuelle, et chaque terme δm isole l’impact monétaire imputable à la clause m.
Lorsqu’un robot opaque perd de l’argent, personne ne sait si le modèle s’est déréglé ou si l’humain est intervenu au pire moment. L’équation (6) agit comme l’enregistreur de vol de votre discipline de trading : elle mesure au dollar près combien chaque sortie anticipée manuelle, confirmation ignorée ou stop déplacé a amélioré ou dégradé votre résultat net par rapport à votre propre plan de référence.
Considérons un audit mensuel concret portant sur 30 opérations dans AI Trading Journal. Supposons que la Shadow Variant non modifiée ait généré P&Lshadow = +$1,180, tandis que l’opérateur humain termine à P&Lrealized = +$760 (ΔP&Lhuman = -$420). L’équation (6) ventile cet écart de -$420 en clauses directement exploitables : des entrées disciplinées sur zone ont ajouté δEntry = +$35, un dimensionnement respecté donne δRisk = $0, deux stops reculés manuellement ont coûté δSL = -$145, l’oubli du passage au seuil de rentabilité Break-Even a coûté δMgmt = -$65, et la clôture manuelle de positions gagnantes avant TP2 a coûté δTP = -$245. Au lieu de rejeter par frustration un moteur analytique sain, le trader identifie la fuite comportementale exacte (prise de profit prématurée) et la corrige objectivement.
Questions fréquentes
Pourquoi les robots de trading affichant un ratio de Sharpe élevé en backtest perdent-ils si souvent de l’argent en direct ?
Pourquoi les barres d’importance de variables SHAP ou LIME sont-elles insuffisantes pour gérer le risque d’un capital réel ?
Comment le niveau Pivot élimine-t-il la panique émotionnelle lors des replis normaux d’une position ?
Pourquoi les feuilles de route 4h affichent-elles des Flèches Pointillées en Reverse Zone alors que les feuilles de route journalières affichent des Flèches Vertes pleines ?
Comment les Shadow Variants et Strategy Check mesurent-ils l’interférence humaine ?
Références académiques et sectorielles
- [1]Rudin, C. (2019). Stop Explaining Black Box Machine Learning Models for High Stakes Decisions and Use Interpretable Models Instead. Nature Machine Intelligence, 1(5), 206-215. https://doi.org/10.1038/s42256-019-0048-x
- [2]Ribeiro, M. T., Singh, S., & Guestrin, C. (2016). "Why Should I Trust You?": Explaining the Predictions of Any Classifier. Proceedings of the 22nd ACM SIGKDD International Conference on Knowledge Discovery and Data Mining, 1135-1144. https://doi.org/10.1145/2939672.2939778
- [3]Lundberg, S. M., & Lee, S.-I. (2017). A Unified Approach to Interpreting Model Predictions. Advances in Neural Information Processing Systems 30 (NeurIPS 2017), 4765-4774. arXiv:1705.07874
- [4]Alvarez-Melis, D., & Jaakkola, T. S. (2018). On the Robustness of Interpretability Methods. ICML WHI 2018, https://doi.org/10.48550/arXiv.1806.08049
- [5]Slack, D., Hilgard, S., Jia, E., Singh, S., & Lakkaraju, H. (2020). Fooling LIME and SHAP: Adversarial Attacks on Post hoc Explanation Methods. Proceedings of the AAAI/ACM Conference on AI, Ethics, and Society (AIES 2020), 180-186. https://doi.org/10.1145/3375627.3375830
- [6]Kumar, I. E., Venkatasubramanian, S., Scheidegger, C., & Friedler, S. A. (2020). Problems with Shapley-Value-Based Explanations as Feature Importance Measures. Proceedings of the 37th International Conference on Machine Learning (ICML 2020), PMLR 119, 5491-5500. arXiv:2002.11097
- [7]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2015). Algorithm Aversion: People Erroneously Avoid Algorithms After Seeing Them Err. Journal of Experimental Psychology: General, 144(1), 114-126. https://doi.org/10.1037/xge0000033
- [8]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2018). Overcoming Algorithm Aversion: People Will Use Imperfect Algorithms If They Can (Even Slightly) Modify Them. Management Science, 64(3), 1155-1170. https://doi.org/10.1287/mnsc.2016.2643
- [9]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and Greed in Financial Markets: A Clinical Study of Day-Traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774670095
- [10]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, Feeling and Deciding: The Influence of Emotions on the Decision Making and Performance of Traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [11]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy Trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [12]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458-471. https://doi.org/10.1090/noti1105
- [13]Bailey, D. H., & López de Prado, M. (2014). The Deflated Sharpe Ratio: Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94-107. https://doi.org/10.3905/jpm.2014.40.5.094
- [14]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2017). The Probability of Backtest Overfitting. The Journal of Computational Finance, 20(4), 39-69. https://doi.org/10.21314/JCF.2016.322
- [15]López de Prado, M. (2018). Advances in Financial Machine Learning. Hoboken, NJ: John Wiley & Sons (Ch. 3, Triple-Barrier Method); & Sweeney, J. (1997). Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management. New York: John Wiley & Sons.