Ticari kara kutu işlem botları ve kapalı al/sat alarm akışları, tarihsel geçmiş testlerde düzenli olarak 2.0 üzerinde yıllıklandırılmış Sharpe oranları vaat etmelerine rağmen canlı sermaye devreye alındığında hızla çöker. Bu başarısızlığın kök nedenlerini üç titiz boyutta ortaya koyuyoruz. İlk olarak, sonlu fiyat geçmişleri üzerinde yürütülen kısıtsız hiperparametre araması Gauss gürültüsünü yanıltıcı alfaya dönüştürür; bu etki İndirgenmiş Sharpe Oranı (DSR) ve Kombinatoryal Simetrik Çapraz Doğrulama tabanlı Geriye Dönük Testte Aşırı Uyum Olasılığı (PBO) ile kesin olarak ölçülür. İkinci olarak, ardıl (post-hoc) öznitelik atıf sarmalayıcıları (LIME ve SHAP) ilişkili finansal öznitelikleri gerçek rejim manifoldunun dışında değerlendirir ve fiyat uzayında hiçbir risk koordinatı tanımlamaksızın ağır bir tick-bazlı Lipschitz kararsızlığı sergiler. Üçüncü olarak, skaler nokta-ok çıktıları Maksimum Ters Sapma (MAE) sermaye düşüşleri sırasında insan operatörleri kör bırakarak erken panik çıkışlara ya da korumasız yıkıcı pozisyon tutma davranışına yol açar. Kapalı botları 4CastMachine AI motorunun şeffaf kutu yönlendirici geometrisiyle karşılaştırıyor; canlı XAUUSD Günlük ve GBPUSD 4h yol haritalarını adım adım inceliyor ve davranışsal uygulama döngüsünü AI Strategy Studio, Virtual Accounts ve AI Trading Journal üzerinden kapatıyoruz.
1. Çoklu Test Seçilim Yanlılığı: İndirgenmiş Sharpe Oranı ve Geçmiş Testte Aşırı Uyum
Ticari bir kara kutu işlem botunun arkasındaki standart mühendislik iş akışını adım adım izleyelim. Model, piyasa mikroyapısına veya emir defteri geometrisine dayanan hiçbir yapısal önsel (prior) bilgi içermediğinden, geliştiricileri T uzunluğundaki sabit bir tarihsel fiyat örneklemi üzerinde binlerce yapay sinir ağı kontrol noktasını, geriye dönük periyodu, zarar durdur mesafesini ve giriş eşiğini tarar. Bu taramanın sonunda pazarlama sayfasına yalnızca en yüksek skoru üreten tek konfigürasyon n* = arg maxn∈{1..N} SR̂n konur.
Bailey, Borwein, López de Prado ve Zhu [12, 14], bu kısıtsız arama sürecinin sıradan rastgele varyansı ikna edici tarihsel özsermaye eğrilerine dönüştürdüğünü kanıtlamıştır. N stratejilik bir havuzdaki her bir aday botun gerçek ileri yönlü üstünlüğü sıfır olsa bile (tüm n için SRn = 0), gürültülü N deneme üzerinden maksimumu seçmek beklenen kazananı Gauss dağılımının sağ kuyruğunun çok ilerisine taşır.
Denemeler arası Sharpe varyansı V[{SR̂n}] olan N bağımsız denemenin maksimumu için Uç Değer Kuramını kullanan Bailey ve López de Prado [13], saf gürültü sıfır hipotezi altında beklenen yanlış-pozitif maksimum Sharpe oranını SR0(N) türetmiştir:
Denklem (1) içindeki her sembol doğrudan bir istatistiksel anlam taşır. √(V[{SR̂n}]) çarpanı, test edilen N parametre kümesi boyunca gerçekleşen Sharpe oranlarının kesitsel standart sapmasıdır. γEM ≈ 0.5772 sabiti Gumbel uç değer yakınsamasını yöneten Euler-Mascheroni sabitini, e ≈ 2.7183 Euler sayısını ve Φ-1(·) ise ters standart normal birikimli dağılım fonksiyonunu gösterir.
Hilesiz bir madeni parayı on kez atmak nadiren on tura getirir; ancak 2500 kişiden onar kez para atmasını istemek, içlerinden birinin "kusursuz tura algoritması" bulduğunu iddia etmesini neredeyse garanti eder. Denklem (1), bir geliştirici tarihsel mumlar üzerinde N adet kara kutu çeşitlemesi denediğinde sırf şans eseri beklemeniz gereken tam Sharpe eşiğini SR0(N) hesaplar.
Finansal getiri serileri deneme çokluğunun üzerine ikinci bir tuzak daha ekler: kuyruk dışbükeyliği satan veya zarardaki pozisyonları tutan stratejiler negatif çarpıklık (γ̂3 < 0) ve kalın kuyruklu basıklık (γ̂4 > 3) sergiler; her iki özellik de tahmin edilen Sharpe oranının standart hatasını şişirir. Örneklem uzunluğu T ile yüksek getiri momentlerini hesaba katmak İndirgenmiş Sharpe Oranını (DSR, Bailey ve López de Prado [13]) verir:
Denklem (2) içinde SR̂n* seçilen kazananın T gözlem üzerindeki yıllıklandırılmamış örneklem içi Sharpe oranını, SR0(N) aynı birimdeki Denklem (1) çoklu test eşiğini, γ̂3 örneklem çarpıklığını, γ̂4 örneklem basıklığını (normal dağılımda 3.0 değerine eşittir) ve Φ(·) ise indirgenmiş z-istatistiğini (0, 1) aralığında bir olasılığa dönüştüren operatörü ifade eder.
Raporlanan bir Sharpe oranı, payda şans eşiği SR0(N) düşülmeden ve paydada çöküşe yatkın negatif çarpıklık ile kalın kuyruklar cezalandırılmadan hiçbir anlam taşımaz. SR̂n* değeri SR0(N) eşiğinin altında kaldığı her durumda DSR 0.50 altına iner ve göz kamaştırıcı geçmiş testin veri madenciliği gürültüsünden istatistiksel olarak ayırt edilemediğini kanıtlar.
Gerçekçi bir satıcı denetimini adım adım hesaplayalım. Bir bot geliştiricisinin T = 500 günlük mum (iki işlem yılı) üzerinde N = 2500 sinir ağı ve gösterge konfigürasyonunu taradığını ve yıllıklandırılmış denemeler arası Sharpe dağılımını √V = 0.65 olarak gözlemlediğini varsayalım. Önce Denklem (1) içindeki iki normal kantili hesaplayalım: Φ-1(1 - 1/2500) = Φ-1(0.9996) = 3.3528 ve Φ-1(1 - 1/(2500 × e)) = Φ-1(0.999853) = 3.6205. Bu değerleri (1 - 0.5772) ve 0.5772 ile ağırlıklandırmak parantez içi çarpanı 0.4228(3.3528) + 0.5772(3.6205) = 3.5073 olarak verir. 0.65 ile çarptığımızda yıllıklandırılmış gürültü eşiği SR0(2500) = 2.280 (veya günlük mum başına 2.280 / √252 = 0.1436) bulunur.
Şimdi satıcının kazanan botu 2.05 yıllıklandırılmış Sharpe oranı (günlük SR̂n* = 0.1291), örneklem çarpıklığı γ̂3 = -0.85 ve kalın kuyruk basıklığı γ̂4 = 6.50 ile pazarladığını düşünelim. Değerleri Denklem (2) içine koyduğumuzda pay (0.1291 - 0.1436) × √499 = -0.3239, payda ise √(1 - (-0.85)(0.1291) + (5.50/4)(0.1291)2) = 1.0643 çıkar. Elde edilen istatistik DSR = Φ(-0.304) = 0.381 olur ve standart %95 güven eşiğini (0.95) açık farkla geçemez. Bailey vd. [14] bu sonucu Kombinatoryal Simetrik Çapraz Doğrulama (CSCV) ile doğrulamıştır. Kısıtsız parametre ızgaralarında Geriye Dönük Testte Aşırı Uyum Olasılığı (PBO) rutin olarak 0.75 değerini aşmıştır; yani örneklem içi her dört kazanandan üçü örneklem dışında ortanca stratejinin bile gerisinde kalmıştır.
2. Ardıl Öznitelik Atfı (LIME ve SHAP) Kara Kutuları Neden Kurtaramaz
Kurumsal ve deneyimli bireysel yatırımcıların çıplak al/sat oklarına güvenmediğinin farkında olan pek çok kantitatif satıcı, LIME (Ribeiro, Singh ve Guestrin [2]) veya SHAP (Lundberg ve Lee [3]) kullanarak kara kutu sınıflandırıcılarının üzerine ardıl (post-hoc) açıklanabilirlik panelleri monte eder. Rudin [1], yüksek riskli karar alma süreçlerinde bu yamanın temel kusurunu net biçimde ortaya koymuştur: ardıl bir açıklama modeli, alttaki kara kutunun yerini tamamen almadıkça ona küresel ölçekte sadık kalamayan ayrı bir yaklaşıklama modelidir.
Durağan-dışı finansal zaman serilerine uygulandığında pertürbasyon tabanlı öznitelik atfı matematiksel olarak çöker. Hem LIME hem de müdahaleci (interventional) KernelSHAP, mevcut piyasa durumu xt ∈ ℝp noktasında bir S öznitelik alt kümesinin önemini hesaplarken güncel değerleri xt,S tarihsel marjinal veriden çekilen arka plan değerleriyle X-S birleştirir; öte yandan atıf kararlılığı yerel Lipschitz sabiti tarafından yönetilir (Alvarez-Melis ve Jaakkola [4]):
Denklem (3) içinde f(·) kapalı sınıflandırıcı skorunu, xt,S t anında sabit tutulan etkin öznitelik alt kümesini temsil eder; dℙ(x-S) ise kalan öznitelikleri rejime koşullu dağılımları dℙ(x-S | xt,S, Rt) yerine koşulsuz tarihsel marjinal dağılımları üzerinden entegre eder. Sağ tarafta ϕ(f, xt) ortaya çıkan atıf vektörünü, δ ise r yarıçaplı komşuluk içindeki küçük bir piyasa pertürbasyonunu gösterir.
Denklem (3), işlem ekranlarındaki SHAP/LIME çubuklarının iki ölümcül kusurunu açığa çıkarır. İlk olarak, bugünün panik düzeyindeki 5 dakikalık volatilitesini geçen yazın uykulu 4 saatlik spread değeriyle yapıştırmak, sinir ağını doğada asla var olmayan yapay "Frankenstein" piyasa durumları üzerinde değerlendirir. İkinci olarak, dik doğrusal-dışı karar sınırları yakınında Lϕ(xt) ≫ 1 olduğundan, yarım piplik sıradan bir alış-satış sekmesi (δ) hemen bir sonraki tick üzerinde en üstteki açıklama çubuğunu "bu alımı RSI tetikledi" ifadesinden "bu alımı hacim tetikledi" ifadesine çevirebilir.
Daha da önemlisi Kumar vd. [6] ile Slack vd. [5], ardıl atıfların yanlış operasyonel soruyu yanıtladığını göstermiştir. Somut bir sayısal okumayı ele alalım: derin öğrenme tabanlı bir botun BUY EURUSD @ 1.0880 komutuyla birlikte 4h_realized_vol = +0.21 log-odds, 15m_order_imbalance = +0.14 log-odds yazan bir SHAP çubuğu gösterdiğini varsayalım. İki dakika sonra 0.7 piplik bir kotasyon titremesi (‖δ‖2 = 0.012) atıf vektörünü ‖Δϕ‖2 = 0.29 kadar kaydırarak Lϕ = 24.2 yerel duyarlılığı üretir. Üstelik bu vektörlerin hiçbiri fiyat-zaman koordinatlarında ℝ+ × [t0, ∞) yaşamaz. Öznitelik önem çubukları yatırımcıya hangi fiyat bandının pozitif ödül/risk girişi sunduğunu, grafikteki hangi kesin fiyatın tezi yanlışladığını veya kısmi kâr alımlarının nereye ait olduğunu asla söylemez.
3. Ters Sapma Altında Ardışık Belirsizlik ve Şeffaf Kutu Durma Zamanı Geometrisi
Kara kutu botların en derin çöküşü gerçek para piyasaya girdikten sonra yaşanır. Kazanan işlemlerin neredeyse tamamı hedefine ulaşmadan önce geçici ters fiyat hareketleri geçirir. Sweeney [15], patika bağımlı bu gerilemeyi Maksimum Ters Sapma (MAE) olarak biçimselleştirmiştir: Pt_0 fiyatından açılan bir uzun pozisyon için MAEt_0,t = maxu∈[t_0,t](Pt_0 - Pu)+ = d > 0.
Bir yatırımcının kapalı bir bot çıktısını ât_0 = +1 (BUY @ P_0) izlediğini ve bot sessiz kalırken ya da +1 tekrar ederken fiyatın anında d = 24 pip geri çekildiğini düşünelim. Bot iç geçerlilik bölgesini gizlediği için insan operatör zarar yazan her tick üzerinde tanımlanamaz (unidentifiable) bir ardışık hipotez testiyle karşı karşıya kalır: bu d büyüklüğündeki gerileme sağlıklı bir setup içindeki olağan difüzif emir defteri gürültüsü müdür (ℋ0), yoksa piyasa botun eğitim dağılımının dışında yapısal bir çöküşe mi geçmiştir (ℋ1)?
Lo, Repin ve Steenbarger [9] tarafından canlı gün içi yatırımcılar üzerinde ve Fenton-O'Creevy vd. [10] tarafından banka işlemcileri üzerinde yürütülen klinik fizyolojik araştırmalar, bu belirsizliğin neden yıkıcı olduğunu kanıtlamaktadır. Gözlemlenebilir bir geçersiz kılma sınırı olmaksızın büyüyen açık zarar, otonom sinir sistemi uyarılmasını hızla yükseltir ve servet yok eden iki zıt davranışı tetikler. Operatörlerin önemli bir kısmı paniğe kapılarak olağan ℋ0 gürültüsünün tam dibinde işlemi elle kapatır ve modelin toparlanma kazançlarından hemen önce sistemi terk ederek algoritmadan kaçınma tuzağına düşer (Dietvorst, Simmons ve Massey [7]). Diğer operatörler ise gerçek ℋ1 rejim çöküşü sırasında donakalır ve teminat tasfiyesine (margin call) kadar korumasız zararı taşır (Apesteguia, Oechssler ve Weidenholzer [11]).
Şekil 1, tanımlanamayan bu kara kutu sermaye düşüşü tuzağını 4CastMachine AI şeffaf kutu yol haritasının gözlemlenebilir fiyat uzayı geometrisiyle karşılaştırmaktadır.
Matematiksel olarak 4CastMachine AI, kapalı skaler alarmları fiyat-zaman koordinatlarında doğası gereği yorumlanabilir bir geometrik spesifikasyonla değiştirir. López de Prado'nun [15] Üçlü Bariyer (Triple-Barrier) kavramını eksiksiz bir çift senaryolu yol haritasına genişleterek, s sembolü ve τ zaman dilimi üzerindeki her etkin tahmin açık bir demet (tuple) ve ilk geçiş durma zamanı çifti projekte eder:
Tahmin üretim zaman damgası t0 anında Navigator AI, fiyat uzayı ℝ+ üzerine aşağıdaki yapısal yol haritası demetini yansıtır:
Yükseliş yönlü bir yol haritası için (Bullish Above etiketli Ppivot), işleme giriş ve tezin geçersiz kılınması gözlemlenebilir ilk geçiş durma zamanları tarafından yönetilir:
Burada 𝒵entry taralı Buy Zone (veya Sell Zone) bölgesini, 𝒞τ(t) ∈ {0, 1} ilgili τ zaman dilimindeki kapanmış mum reddi teyit göstergesini, Ppivot kesin yapısal geçersiz kılma fiyatını, {TPk}k=1K kademeli Profit Zone hedeflerini, γmain birincil düz Green Arrows (yeşil oklar) rotasını ve γalt ise Reverse Zone 𝒵rev içindeki koşullu Dashed Arrows (kesikli oklar) rotasını gösterir (5m-4h üzerinde gün içi volatilite payı βτ = 0.10 veya D üzerinde kapanmış Günlük mum teyidi ile).
Denklem (4) ve Denklem (5), Karl Popper'ın bilimsel yanlışlanabilirlik ölçütünü doğrudan işlem ekranına taşır. Tek bir dolar bile riske edilmeden önce alıcıların veya satıcıların yapıyı savunması gereken tam bölgeyi (𝒵entry), masaya geldiklerini kanıtlamak için gereken kapanmış mumu (𝒞τ = 1) ve tezi yanlışlayan kesin fiyatı (Ppivot) bilirsiniz. Fiyat Ppivot sınırının geçerli tarafında kaldığı sürece dalgalanan açık MAE nesnel olarak ℋ0 gürültüsü biçiminde sınıflandırılır.
Risk simetrisini sayısal olarak kontrol edelim. Yükseliş yönlü bir 1h setup yapısının yıllık günlük gerçek aralık ATR(264, D) = 68 pip ve canlı spread 0.8 pip eşliğinde Buy Zone = 1.08500-1.08640 ve Bullish Above 1.08500 (Ppivot = 1.08500) ürettiğini varsayalım. Denklem (5) uyarınca gün içi koruyucu zarar durdur seviyesi 1.08500 - 0.10(0.00680) - 0.00008 = 1.08424 fiyatına yerleşir. Kapanmış bir 1h red mumu 1.08564 seviyesinde teyit verdiğinde toplam yanlışlama riski tam 14.0 pip (1.0R) olarak sabitlenir. Fiyatın 1.08520 seviyesine yapacağı herhangi bir geri çekilme (-4.4 pip MAE), Ppivot çizgisinin 2.0 pip ve τinv sınırının 9.6 pip üzerinde kalarak duygusal tahmini tamamen ortadan kaldırır.
4. Ufuklar Boyunca Canlı Şeffaf Kutu Anatomisi: XAUUSD Günlük ve GBPUSD 4h
4CM-AI Charts üzerindeki canlı grafikleri incelemek, Tanım 1'in hem Günlük makro ufuklara hem de 4 saatlik gün içi ufuklara nasıl temiz biçimde uyum sağladığını ve geçmişteki her izleme turunu denetim için kalıcı olarak görünür tuttuğunu ortaya koyar.
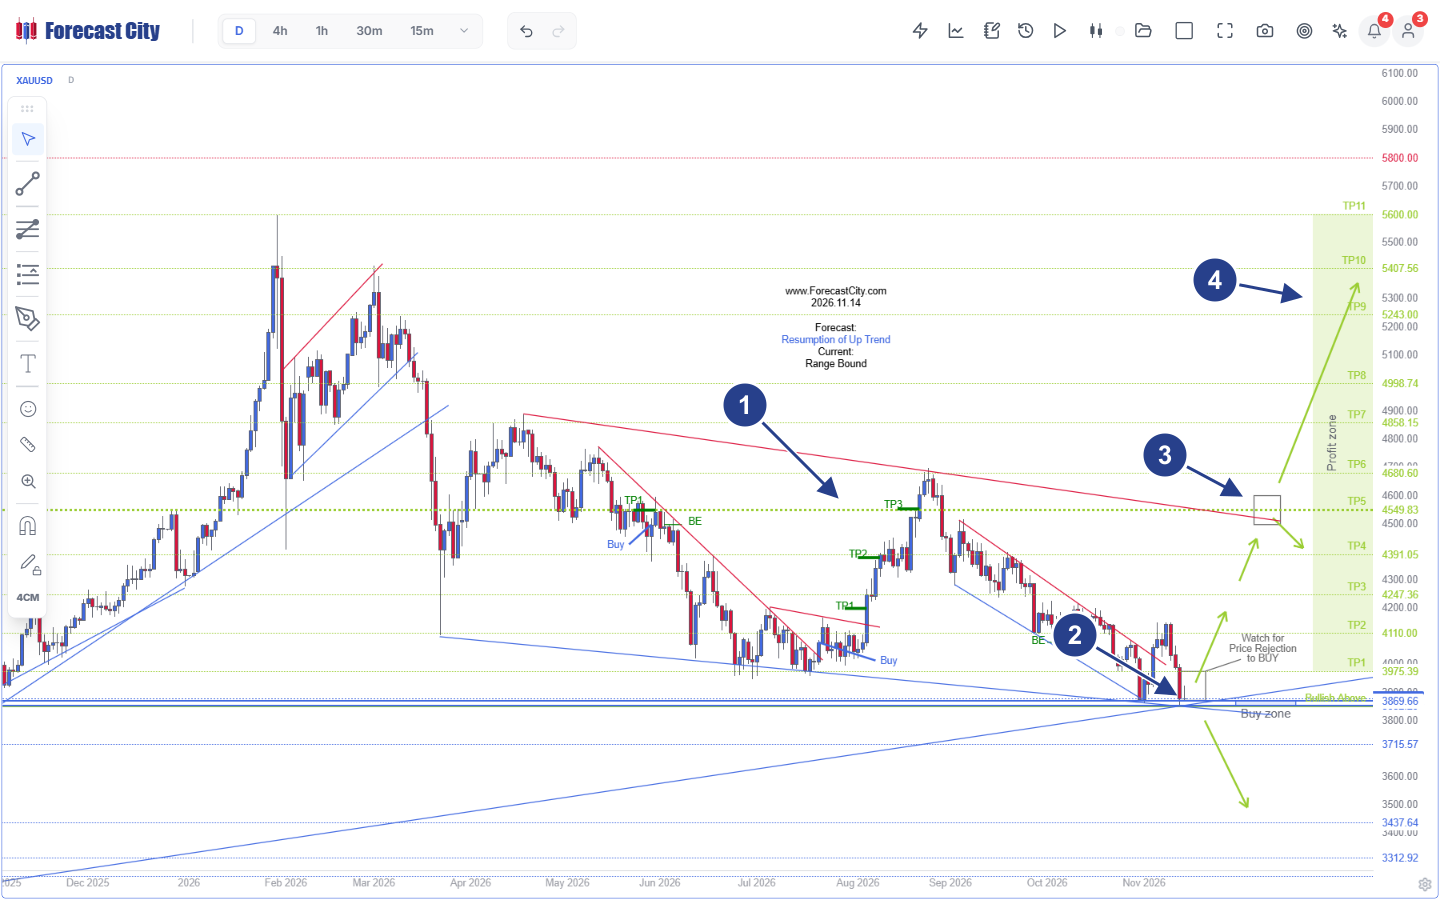
- 1Daralan Kama ve Denetlenmiş Geçmiş Turlar: Çok aylık alçalan kırmızı direnç ve yükselen mavi destek, kalıcı olarak damgalanmış geçmiş setup sonuçlarını çerçeveler (
May/Jun Buy -> TP1 -> BE,Aug Buy -> TP1 -> TP2 -> TP3veOct BE). - 2Buy Zone ve Bullish Above 3869.66 Tabanı:
Forecast: Resumption of Up Trend | Current: Range Boundokuması altında fiyat,3715.57ve3437.64seviyeleriyle desteklenenBullish Above 3869.66tabanına çıpalanmış yapısalBuy zonebölgesini test etmektedir. - 3Red Beklentisi ve TP5 Karar Çatalı: Grafik girişte
Watch for Price Rejection to BUYtalimatını verir ve üst kırmızı kama çizgisinde (TP5 4549.83) red ile kırılım rotalarını birlikte gösteren açık bir karar düğümü kutusu çizer. - 4Kademeli Profit Zone Merdiveni (TP1-TP11): Birincil düz yeşil yörünge;
TP1 3975.39,TP2 4110.00,TP3 4247.36,TP4 4391.05veTP5 4549.83üzerindenTP11 5600.00seviyesine uzanan sıralı hedefleri haritalar.
Şekil 2'yi (XAUUSD D) soldan sağa dikkatle inceleyelim. Zarar eden setup yapılarını sessizce silen veya geçmiş okların üzerine yazan ticari alarm kanallarının aksine, 4CM-AI Charts geçmiş işlem yaşam döngülerini doğrudan fiyat geçmişinin üzerine damgalar (işaret 1). Mayıs/Haziran ayındaki Buy işleminin kalan pozisyonu Başa Baş (BE) noktasında kapatmadan önce TP1 hedefine ulaştığını, Ağustos ayındaki kama tepkisinin tam üst kırmızı trend çizgisi direncinde sırasıyla TP1, TP2 ve TP3 hedeflerini vurduğunu ve Ekim ayındaki BE korumasını doğrulayabilirsiniz. Sağ kenardaki güncel bölgede (işaret 2) Altın, açık Watch for Price Rejection to BUY talimatıyla Bullish Above 3869.66 sınırının hemen üzerindeki Buy zone içinde yer almaktadır. İşaret 3 noktasına da dikkat edin: Navigator AI direnç yokmuş gibi davranmak yerine tam TP5 4549.83 hedefinin çok aylık alçalan kırmızı trend çizgisiyle kesiştiği yere dikdörtgen bir karar düğümü yerleştirerek hem TP4 4391.05 yönündeki taktiksel geri çekilmeyi hem de TP6 4680.60 üzerinden TP11 5600.00 seviyesine uzanan devam bacağını (işaret 4) birlikte çizer.
Şimdi bu Günlük makro yol haritasını, Şekil 3'teki İngiliz Sterlini / ABD Doları (GBPUSD 4h) paritesine ait etkin gün içi 4h yol haritasıyla karşılaştıralım.
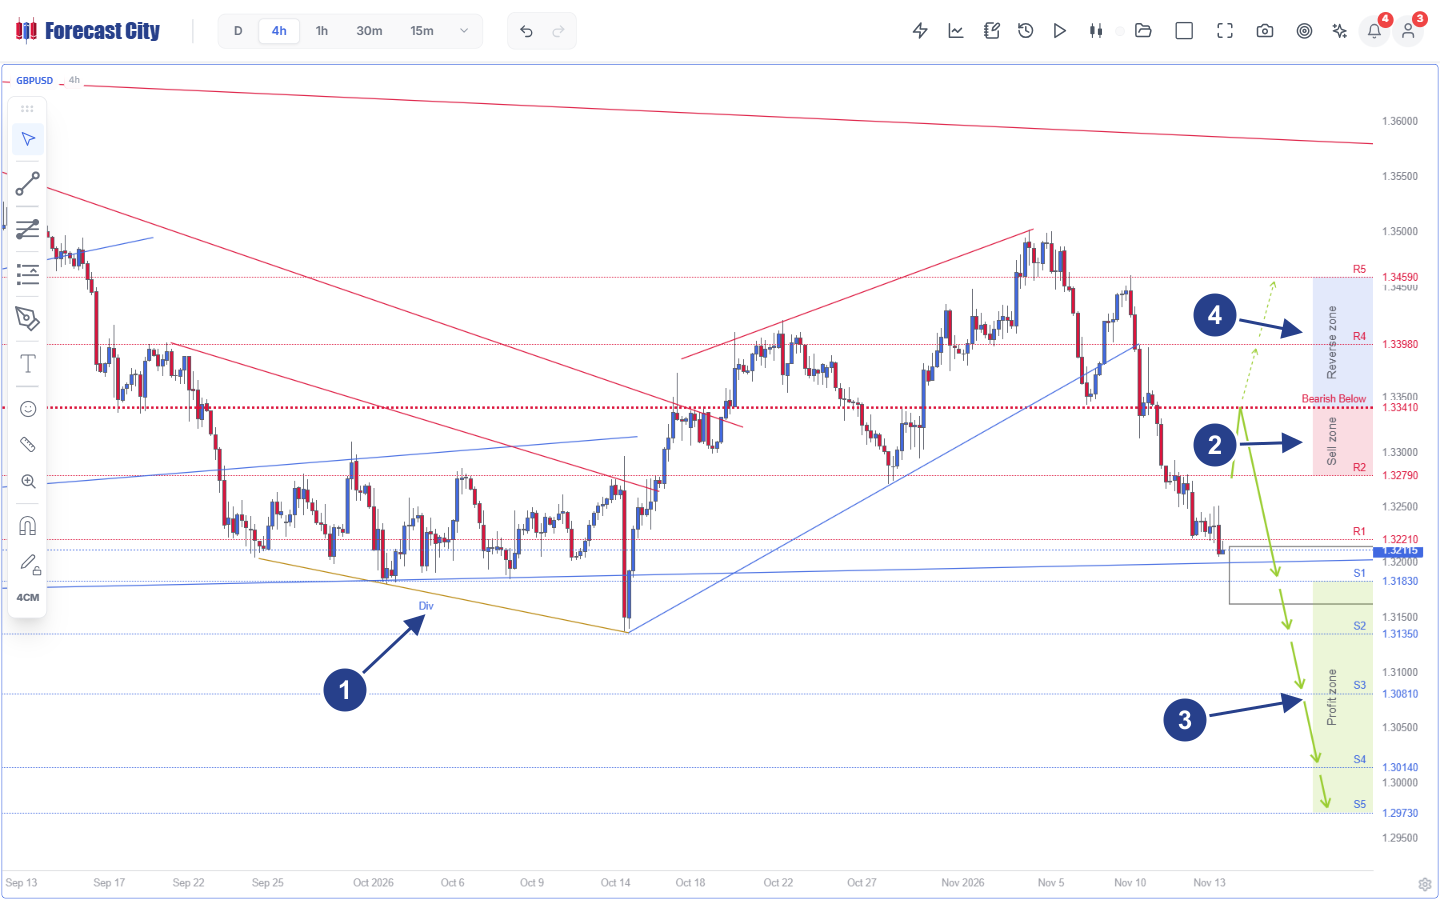
- 1Boğa Uyumsuzluğu ve Kırılan Kanal: Önceki altın sarısı
Divtrend çizgisi (25 Eyl - 15 Eki), Kasım ortasında aşağı kırılan yükselen mavi kanalı başlatmış ve spot fiyatı1.32115seviyesinde bırakmıştır. - 2Sell Zone ve Bearish Below 1.33410 Pivotu: Yukarıdaki arz bölgesi,
R1 1.32210ve taralıSell zoneR2 1.32790kademelerinden noktalı kırmızı geçersiz kılma sınırıBearish Below 1.33410çizgisine kadar uzanır. - 3Birincil Green Arrows ve Profit Zone: Düz yeşil oklar,
Sell zonebölgesindenS1konsolidasyon kutusu içinden geçerekS1 1.31830,S2 1.31350,S3 1.30810,S4 1.30140veS5 1.29730hedeflerine uzanan düşüş devamını çizer. - 4Koşullu Reverse Zone (Dashed Arrows): Bir 4h mumunun Pivot üzerinde kapanması halinde,
1.33410üzerindeki taralı maviReverse zonekesikli yeşil oklar aracılığıylaR4 1.33980veR5 1.34590alternatif yükseliş hedeflerini haritalar.
Şekil 2 (XAUUSD D) ile Şekil 3'ü (GBPUSD 4h) yan yana koymak, zaman dilimleri arasında mikroyapı temelli bilinçli bir tasarım ayrımını öne çıkarır. Neden Şekil 2'deki Günlük grafik birincil düz Green Arrows rotasını (trend çizgisi sınırlarında yapısal çatal dallarıyla birlikte) çizerken, Şekil 3'teki 4h grafik hem Profit zone hedeflerine (S1 1.31830 seviyesinden S5 1.29730 seviyesine) uzanan birincil düz Green Arrows rotasını hem de taralı Reverse zone (R4 1.33980 ile R5 1.34590 arası) içindeki koşullu Dashed Arrows rotasını birlikte çizer?
Yanıt, ufuklara özgü emir uygulama fiziğinde yatar. D (Günlük) zaman diliminde çok haftalık kurumsal pozisyonlanma ForecastCity'nin Soft Stop Loss (esnek zarar durdur) kuralını izler. New York volatilitesi sırasında 3869.66 altına sarkan gün içi bir fitil, tam bir Günlük mum desteğin ötesinde net biçimde kapanmadıkça çok aylık kama tabanını geçersiz kılmaz. Bu nedenle makro yol haritaları anlık gün içi yön çevirme işlemleri yerine birincil yapısal bacakları ve trend çizgisi karar çatallarını vurgular. Buna karşılık 4h ve daha alt gün içi zaman dilimlerinde (5m ile 4h arası), sıkı zarar durdur kümeleri doğrudan Bearish Below 1.33410 gibi kilit pivotların hemen arkasında birikir. Kurumsal akış 1.33410 üzerinde kapanmış bir 4h mumu zorladığında açığa satış kapamaları (short-covering) anında Reverse zone boyunca R4 1.33980 ve R5 1.34590 hedeflerine doğru hızlı bir itki başlatır. Koşullu Dashed Arrows oklarını işleme girmeden önce grafiğe çizmek, stop sonrası kararsızlığı ortadan kaldırır.
| Karar Boyutu | Kapalı Kara Kutu Botlar ve Alarm Kanalları | Kara Kutu Sınıflandırıcı + SHAP / LIME | 4CastMachine AI Yönlendirici Grafik Haritası |
|---|---|---|---|
| Birincil Çıktı Uzayı | Gizli iç duruma sahip skaler komut (BUY / SELL NOW). |
Skaler skor artı soyut öznitelik ağırlığı çubuk grafiği. | Fiyat-zaman geometrisi: Buy/Sell Zone, Pivot, TP1-TP5 Profit Zone, Reverse Zone, Green ve Dashed Arrows. |
| Giriş Uygulama Disiplini | İtki sonrası piyasa emirlerini kovalar ya da kör limit tuzakları kurar. | Yapısal giriş bandı yoktur; öznitelik kaymasına mum-mum tepki verir. | Koşullu durma zamanı τentry: bölge testini ve kapanmış mum teyidini bekler. |
| Epistemik Yanlışlanabilirlik | MAE düşüşü sırasında yanlışlanamaz; keyfi sabit pipli stoplar kullanır. | Atıflar geçersiz kılma fiyatı tanımlamadan her tickte kayar. | Açık Pivot sınırı Ppivot: gün içinde %10 ATR(264, D) payı veya D üzerinde kapanmış mum Soft Stop ile korunur. |
| Kırılım Durumunda B Planı | Sessiz çöküş veya sermaye düşüşü tamamlandıktan sonra gecikmeli yön değişimi. | Ardıl ağırlıkları ancak zarar gerçekleştiğinden sonra yeniden hesaplar. | Önceden çizilmiş alternatif rota γalt: Reverse Zone (5m-4h) içindeki Dashed Arrows kayıp sonrası donmayı önler. |
| İnsan İradesi ve Denetlenebilirlik | Ya olduğu gibi al ya bırak kilidi (hata sonrası %32 bağlılık; Dietvorst [8]). | Salt okunur inceleme; strateji kuralları değiştirilemez veya yeniden oynatılamaz. | Uyarlanabilir yardımcı pilot (%68-%76 bağlılık [8]): AI Strategy Studio kural kalibrasyonu + Shadow Variant denetimi. |
5. Uyarlanabilir İnsan İradesi, GBPUSD 4h Mikro-Anatomisi ve Shadow Variant Denetimi
Şeffaf kutu uyarlanabilirliği kantitatif açıdan neden bu kadar önemlidir? Dietvorst, Simmons ve Massey [8], teşvik uyumlu kontrollü deneylerde operatörler kusursuz olmayan bir tahmin modelinin dışında bırakıldığında ("olduğu gibi kabul et ya da bırak") olağan tahmin hatalarını gördükten sonra yalnızca %32'sinin modeli kullanmayı sürdürdüğünü kanıtlamıştır. Operatörler modelin yapısını inceleyebildiğinde ve sınırlı uygulama parametrelerini ayarlayabildiğinde ise kalıcı benimseme oranı %68-%76 bandına yükselmekte ve gerçekleşen portföy performansı belirgin biçimde iyileşmektedir. Yatırımcılar için hepsi bir arada yapay zeka ekosistemi olan ForecastCity, bu uyarlanabilir iş akışını birbiriyle entegre dört yüzey üzerinde hayata geçirir.
Şekil 3'te gösterilen birebir aynı GBPUSD 4h yapısını $10000 büyüklüğünde bir hesapta, %1.0 ($100) risk bütçesi ve yıllık günlük gerçek aralık ATR(264, D) = 82 pip ile işlem yapan iki operatör üzerinden izleyelim.
Kapalı Bot Operatörü: Tam S1 konsolidasyonu yakınındaki kırılım mumunun dibinde çıplak bir momentum alarmı (SELL GBPUSD @ 1.32120) alır. İzleyen iki adet 4h mumu boyunca rutin kurumsal kâr realizasyonu GBPUSD fiyatını 64 pip yukarı çekerek 1.32760 seviyesine taşır. Grafik üzerinde hiçbir geçersiz kılma çizgisi olmayan çıpasız bir açık zarara bakan operatör paniğe kapılır, işlemi 1.32755 seviyesinden elle kapatarak -$127 kesinleşmiş zarar yazar ve satıcılar kurumsal Sell zone içine adım atmadan dakikalar önce botu devre dışı bırakır.
Şeffaf Kutu Operatörü: Şekil 3 yol haritası üzerine (Sell zone R2 1.32790 ile Bearish Below 1.33410 arası) bir alarm kurar ve fiyat henüz aşağıda 1.32115 düzeyindeyken sabırla bekler. GBPUSD Sell zone içine yükselip 1.32820 seviyesinde 4h düşüş yönlü red (Bearish Rejection) mumu kapattığında, AI Strategy Studio yapısal zarar durdur seviyesini 1.33410 üzerine %10 ATR(264, D) (8.2 pip) ve 0.9 pip spread ekleyerek hesaplar: Pstop = 1.33501. Kesin stop mesafesi 68.1 pip olur ve pozisyon büyüklüğünü 0.15 standart lot ($102 = 1.0R) olarak belirler. Bölge içinde 1.33180 seviyesine uzanan her fitil Pivot 1.33410 sınırının 23 pip altında kalarak ℋ0 durumunu sakin biçimde doğrular. Fiyat S1 = 1.31830 hedefine (+99.0 pip, +1.45R) ulaştığında kısmi kâr alınır ve kalan pozisyonun stopu Başa Baş (1.32810) noktasına çekilerek aşağı yönlü kuyruk riski sıfırlanır; kalan lotlar ise S2 = 1.31350 (+2.16R) ve S3 = 1.30810 (+2.95R) hedeflerini izler.
Canlı sermayeyi riske etmeden önce yatırımcılar dört açık strateji maddesini (Entry, Stop Loss, Take Profit ve Management) gerçekçi spread ve komisyon sürtünmesi altında AI Strategy Studio'nun Test sekmesi içinde geçmiş mumlar üzerinde doğrular. Ardından stratejilerini Virtual Accounts içinde canlı akan tick verileri üzerinde ileri yönlü test ederler; burada isteğe bağlı herkese açık performans kayıtları kurcalamaya dayanıklı bir SHA-256 özet (hash) zinciriyle kriptografik olarak mühürlenir ve zarar eden işlemler geçmişe dönük asla gizlenemez.
Şeffaf bir grafik yol haritasına rağmen insan operatörler yine de zaman zaman girişlerde tereddüt edebilir, stopları açabilir veya kazanan işlemleri erken kesebilir. Model üstünlüğünü insan uygulama sapmasından ayırmak amacıyla ForecastCity, her Virtual Account veya ForecastFollow (MetaTrader 4/5) işleminin yanında el değmemiş, sıfır müdahaleli bir Shadow Variant simüle eder. AI Trading Journal içinde çalışan Strategy check motoru, net davranışsal kâr/zarar farkını beş ortogonal uygulama maddesine ayrıştırır:
Denklem (6) içinde P&Lrealized inceleme penceresi boyunca gerçekleşen net hesap kârını, P&Lshadow yatırımcının kayıtlı kurallarının sıfır elle müdahaleyle ürettiği tam karşı-olgusal (counterfactual) kârı, her bir δm terimi ise doğrudan m maddesine atfedilen parasal etkiyi yalıtır.
Kapalı bir bot para kaybettiğinde sorunun modelin bozulmasından mı yoksa insanın en yanlış anda müdahale etmesinden mi kaynaklandığını kimse bilemez. Denklem (6), işlem disiplini için bir uçuş kara kutusu (flight-data recorder) gibi çalışır: her elle erken çıkışın, atlanan teyidin veya kaydırılan stopun kendi temel işlem planınıza kıyasla net sonucunuza doları dolarına ne kadar katkı sağladığını ya da zarar verdiğini ölçer.
AI Trading Journal içinde 30 işlemlik somut bir aylık denetimi ele alalım. El değmemiş Shadow Variant simülasyonunun P&Lshadow = +$1180 kazandığını, insan operatörün ise ayı P&Lrealized = +$760 ile kapattığını varsayalım (ΔP&Lhuman = -$420). Denklem (6), bu -$420 büyüklüğündeki farkı eyleme dönüştürülebilir maddelere ayırır: disiplinli bölge girişleri δEntry = +$35 eklemiş, korunan pozisyon boyutlandırması δRisk = $0 vermiş, stopu iki kez uzağa çekmek δSL = -$145 kaybettirmiş, Başa Baş kaydırmalarını atlamak δMgmt = -$65 götürmüş ve kazanan işlemleri TP2 öncesinde elle kapatmak δTP = -$245 maliyete yol açmıştır. Yatırımcı sağlam bir analitik motoru hayal kırıklığıyla çöpe atmak yerine tam davranışsal sızıntıyı (erken kâr alma) görür ve bunu nesnel olarak düzeltir.
Sıkça Sorulan Sorular
Geçmiş testlerde yüksek Sharpe oranına sahip işlem botları canlı piyasalarda neden bu kadar sık para kaybeder?
SHAP veya LIME öznitelik çubukları canlı sermaye risk yönetimi için neden yetersizdir?
Pivot seviyesi olağan işlem geri çekilmeleri sırasında duygusal paniği nasıl ortadan kaldırır?
Neden 4h yol haritaları Reverse Zone içinde Dashed Arrows gösterirken Günlük yol haritaları düz Green Arrows gösterir?
Shadow Variant ve Strategy Check insan müdahalesini nasıl ölçer?
Hakemli Akademik ve Sektörel Kaynaklar
- [1]Rudin, C. (2019). Stop Explaining Black Box Machine Learning Models for High Stakes Decisions and Use Interpretable Models Instead. Nature Machine Intelligence, 1(5), 206-215. https://doi.org/10.1038/s42256-019-0048-x
- [2]Ribeiro, M. T., Singh, S., & Guestrin, C. (2016). "Why Should I Trust You?": Explaining the Predictions of Any Classifier. Proceedings of the 22nd ACM SIGKDD International Conference on Knowledge Discovery and Data Mining, 1135-1144. https://doi.org/10.1145/2939672.2939778
- [3]Lundberg, S. M., & Lee, S.-I. (2017). A Unified Approach to Interpreting Model Predictions. Advances in Neural Information Processing Systems 30 (NeurIPS 2017), 4765-4774. arXiv:1705.07874
- [4]Alvarez-Melis, D., & Jaakkola, T. S. (2018). On the Robustness of Interpretability Methods. ICML WHI 2018, https://doi.org/10.48550/arXiv.1806.08049
- [5]Slack, D., Hilgard, S., Jia, E., Singh, S., & Lakkaraju, H. (2020). Fooling LIME and SHAP: Adversarial Attacks on Post hoc Explanation Methods. Proceedings of the AAAI/ACM Conference on AI, Ethics, and Society (AIES 2020), 180-186. https://doi.org/10.1145/3375627.3375830
- [6]Kumar, I. E., Venkatasubramanian, S., Scheidegger, C., & Friedler, S. A. (2020). Problems with Shapley-Value-Based Explanations as Feature Importance Measures. Proceedings of the 37th International Conference on Machine Learning (ICML 2020), PMLR 119, 5491-5500. arXiv:2002.11097
- [7]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2015). Algorithm Aversion: People Erroneously Avoid Algorithms After Seeing Them Err. Journal of Experimental Psychology: General, 144(1), 114-126. https://doi.org/10.1037/xge0000033
- [8]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2018). Overcoming Algorithm Aversion: People Will Use Imperfect Algorithms If They Can (Even Slightly) Modify Them. Management Science, 64(3), 1155-1170. https://doi.org/10.1287/mnsc.2016.2643
- [9]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and Greed in Financial Markets: A Clinical Study of Day-Traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774670095
- [10]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, Feeling and Deciding: The Influence of Emotions on the Decision Making and Performance of Traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [11]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy Trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [12]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458-471. https://doi.org/10.1090/noti1105
- [13]Bailey, D. H., & López de Prado, M. (2014). The Deflated Sharpe Ratio: Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94-107. https://doi.org/10.3905/jpm.2014.40.5.094
- [14]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2017). The Probability of Backtest Overfitting. The Journal of Computational Finance, 20(4), 39-69. https://doi.org/10.21314/JCF.2016.322
- [15]López de Prado, M. (2018). Advances in Financial Machine Learning. Hoboken, NJ: John Wiley & Sons (Ch. 3, Triple-Barrier Method); & Sweeney, J. (1997). Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management. New York: John Wiley & Sons.