Los bots comerciales de trading de caja negra y los canales opacos de alertas de compra/venta publicitan de forma rutinaria ratios de Sharpe anualizados superiores a 2.0 en simulaciones históricas, pero colapsan en cuanto se despliega capital real. Establecemos las causas de raíz de este fracaso a lo largo de tres dimensiones rigurosas. En primer lugar, la búsqueda sin restricciones de hiperparámetros sobre historiales finitos de precios convierte el ruido gaussiano en alfa ilusorio, cuantificado mediante el Ratio de Sharpe Deflactado (DSR) y la Probabilidad de Sobreajuste de Backtest (PBO) por Validación Cruzada Combinatoriamente Simétrica. En segundo lugar, los envoltorios post-hoc de atribución de variables (LIME y SHAP) evalúan factores financieros correlacionados fuera de la variedad real del régimen y exhiben una severa inestabilidad de Lipschitz tick a tick sin especificar coordenadas de riesgo en el espacio del precio. En tercer lugar, las salidas escalares de flechas puntuales dejan ciegos a los operadores humanos durante los drawdowns de Excursión Adversa Máxima (MAE), induciendo cierres prematuros por pánico o retenciones catastróficas sin cobertura. Contrastamos los bots opacos con la geometría prescriptiva de caja transparente de 4CastMachine AI, recorriendo paso a paso hojas de ruta reales sobre XAUUSD Diario y GBPUSD 4h y cerrando el bucle conductual de ejecución mediante AI Strategy Studio, Virtual Accounts y AI Trading Journal.
1. Sesgo de selección por pruebas múltiples: Ratio de Sharpe Deflactado y sobreajuste de backtests
Recórrase la cadena habitual de ingeniería detrás de un bot comercial de trading de caja negra. Como el modelo carece de toda estructura previa anclada en la microestructura del mercado o en la geometría del libro de órdenes, sus desarrolladores barren miles de puntos de control de redes neuronales, ventanas retrospectivas, distancias de stop y umbrales de entrada sobre una muestra histórica fija de precios de longitud T. Al final de ese barrido, únicamente la configuración individual con mayor puntuación n* = arg maxn∈{1..N} SR̂n aparece en la página promocional.
Bailey, Borwein, López de Prado y Zhu [12, 14] demostraron que este proceso de búsqueda sin restricciones convierte la varianza aleatoria ordinaria en curvas históricas de capital muy persuasivas. Incluso si cada uno de los bots candidatos en un conjunto de N estrategias posee ventaja futura real nula (SRn = 0 para todo n), tomar el máximo a través de N ensayos ruidosos desplaza al ganador esperado hacia el extremo derecho de la cola de la distribución gaussiana.
Utilizando la Teoría de Valores Extremos para el máximo de N ensayos independientes con varianza transversal de ratios de Sharpe V[{SR̂n}], Bailey y López de Prado [13] derivaron el ratio de Sharpe máximo esperado por falso positivo SR0(N) bajo la hipótesis nula de puro ruido:
Cada símbolo de la Ecuación (1) posee un significado estadístico directo. El factor √(V[{SR̂n}]) es la desviación estándar transversal de los ratios de Sharpe realizados a lo largo de los N conjuntos de parámetros probados. La constante γEM ≈ 0.5772 es la constante de Euler-Mascheroni que rige la convergencia de valores extremos de Gumbel, e ≈ 2.7183 es el número de Euler y Φ-1(·) es la función de distribución acumulada normal estándar inversa.
Lanzar diez veces una moneda equilibrada rara vez produce diez caras seguidas; sin embargo, pedir a 2,500 personas que lancen diez monedas casi garantiza que alguien presumirá de un «algoritmo perfecto para lanzar monedas». La Ecuación (1) calcula el listón exacto de Sharpe SR0(N) que cabe esperar únicamente por puro azar cuando un desarrollador prueba N variantes de caja negra sobre velas históricas.
Las series de retornos financieros añaden una segunda trampa sobre la multiplicidad de ensayos: las estrategias que venden convexidad de cola o mantienen posiciones perdedoras exhiben asimetría negativa (γ̂3 < 0) y curtosis de colas pesadas (γ̂4 > 3), factores ambos que inflan el error estándar de un ratio de Sharpe estimado. Incorporar la longitud muestral T y los momentos superiores del retorno arroja el Ratio de Sharpe Deflactado (DSR, Bailey y López de Prado [13]):
En la Ecuación (2), SR̂n* es el ratio de Sharpe no anualizado dentro de muestra del ganador seleccionado a lo largo de T observaciones, SR0(N) es el listón por pruebas múltiples de la Ecuación (1) expresado en las mismas unidades, γ̂3 es la asimetría muestral, γ̂4 es la curtosis muestral (donde una distribución normal equivale a 3.0) y Φ(·) convierte el estadístico z deflactado en una probabilidad dentro de (0, 1).
Un ratio de Sharpe reportado carece de sentido hasta restar en el numerador el listón de azar SR0(N) y penalizar en el denominador la asimetría negativa propensa a desplomes y las colas pesadas. Siempre que SR̂n* quede por debajo de SR0(N), el DSR cae por debajo de 0.50, demostrando que ese deslumbrante backtest es estadísticamente indistinguible del ruido extraído por minería de datos.
Sígase paso a paso una auditoría realista sobre un proveedor comercial. Supóngase que el desarrollador de un bot barre N = 2,500 configuraciones neuronales y de indicadores sobre T = 500 barras diarias (dos años bursátiles), observando una dispersión transversal anualizada de Sharpe √V = 0.65. Evalúense primero los dos cuantiles normales de la Ecuación (1): Φ-1(1 - 1/2500) = Φ-1(0.9996) = 3.3528, y Φ-1(1 - 1/(2500 × e)) = Φ-1(0.999853) = 3.6205. Ponderar por (1 - 0.5772) y 0.5772 produce el factor entre corchetes 0.4228(3.3528) + 0.5772(3.6205) = 3.5073. Multiplicar por 0.65 arroja un listón anualizado de ruido de SR0(2500) = 2.280 (o bien 2.280 / √252 = 0.1436 por barra diaria).
Supóngase ahora que el proveedor comercializa el bot ganador con un Sharpe anualizado publicitado de 2.05 (SR̂n* = 0.1291 diario), asimetría muestral γ̂3 = -0.85 y curtosis pesada γ̂4 = 6.50. Al sustituir estos valores en la Ecuación (2), el numerador resulta (0.1291 - 0.1436) × √499 = -0.3239, mientras que el denominador es √(1 - (-0.85)(0.1291) + (5.50/4)(0.1291)2) = 1.0643. El estadístico resultante es DSR = Φ(-0.304) = 0.381, quedando muy lejos de superar un umbral estándar de confianza del 95% (0.95). Bailey et al. [14] confirmaron este resultado mediante Validación Cruzada Combinatoriamente Simétrica (CSCV). En rejillas sin restricciones de parámetros, la Probabilidad de Sobreajuste de Backtest (PBO) superó habitualmente 0.75, lo que significa que tres de cada cuatro ganadores dentro de muestra rindieron por debajo de la estrategia mediana fuera de muestra.
2. Por qué la atribución post-hoc de variables (LIME y SHAP) no puede rescatar las cajas negras
Conscientes de que los operadores institucionales y los traders minoristas experimentados desconfían de las flechas desnudas de compra/venta, diversos proveedores cuantitativos acoplan paneles post-hoc de explicabilidad sobre sus clasificadores de caja negra mediante LIME (Ribeiro, Singh y Guestrin [2]) o SHAP (Lundberg y Lee [3]). Rudin [1] expuso el defecto fundamental de este parche en la toma de decisiones de alto riesgo: un modelo explicativo post-hoc es una aproximación separada que no puede ser globalmente fiel a la caja negra subyacente sin reemplazarla por completo.
Cuando se aplica a series temporales financieras no estacionarias, la atribución de variables basada en perturbaciones se quiebra matemáticamente. Tanto LIME como KernelSHAP intervencional estiman la importancia de un subconjunto de factores S en el estado actual del mercado xt ∈ ℝp empalmando los valores actuales xt,S con valores de fondo X-S extraídos de datos marginales históricos, mientras que la estabilidad de la atribución queda gobernada por la constante local de Lipschitz (Alvarez-Melis y Jaakkola [4]):
En la Ecuación (3), f(·) es la puntuación del clasificador opaco, xt,S mantiene fijo el subconjunto activo de variables en el instante t y dℙ(x-S) integra las variables restantes sobre su distribución marginal histórica incondicional en lugar de su distribución condicional al régimen dℙ(x-S | xt,S, Rt). A la derecha, ϕ(f, xt) es el vector resultante de atribuciones y δ representa una perturbación minúscula del mercado dentro de una bola de radio r.
La Ecuación (3) deja al descubierto dos fallos fatales de las barras SHAP/LIME en las pantallas operativas. Primero, empalmar la volatilidad de pánico de 5 minutos de hoy con el spread adormecido de 4 horas del verano pasado evalúa la red neuronal sobre estados sintéticos «Frankenstein» de mercado que jamás ocurren en la realidad. Segundo, dado que Lϕ(xt) ≫ 1 cerca de fronteras de decisión no lineales pronunciadas, un rebote rutinario de medio pip entre oferta y demanda δ puede invertir la barra principal de explicación desde «el RSI impulsó esta compra» hasta «el volumen impulsó esta compra» en el mismísimo tick siguiente.
Más importante aún, Kumar et al. [6] y Slack et al. [5] demostraron que las atribuciones post-hoc responden a la pregunta operativa equivocada. Considérese una lectura numérica concreta: supóngase que un bot de aprendizaje profundo destella BUY EURUSD @ 1.0880 acompañado de una barra SHAP que indica 4h_realized_vol = +0.21 log-odds, 15m_order_imbalance = +0.14 log-odds. Dos minutos después, un parpadeo de cotización de 0.7 pips (‖δ‖2 = 0.012) desplaza el vector de atribución en ‖Δϕ‖2 = 0.29, arrojando una sensibilidad local Lϕ = 24.2. Peor todavía, ninguno de esos vectores existe en coordenadas precio-tiempo ℝ+ × [t0, ∞). Las barras de importancia de factores jamás indican al trader qué banda de precios ofrece una entrada con relación beneficio-riesgo positiva, qué precio exacto del gráfico demuestra que la tesis es errónea ni dónde corresponden las tomas parciales de beneficios.
3. Ambigüedad secuencial bajo excursión adversa frente a geometría de tiempos de parada de caja transparente
El fracaso más profundo de los bots de caja negra se despliega después de que el dinero real entra al mercado. Casi toda operación ganadora atraviesa un movimiento adverso temporal antes de alcanzar su objetivo. Sweeney [15] formalizó este drawdown a lo largo de la trayectoria como Excursión Adversa Máxima (MAE): para una posición larga abierta al precio Pt_0, MAEt_0,t = maxu∈[t_0,t](Pt_0 - Pu)+ = d > 0.
Supóngase que un trader sigue la salida de un bot opaco ât_0 = +1 (BUY @ P_0) y el precio retrocede de inmediato en d = 24 pips mientras el bot guarda silencio o repite +1. Como el bot oculta su región interna de validez, el operador humano afronta un contraste secuencial de hipótesis no identificable en cada tick perdedor: ¿es el drawdown d simple ruido difusivo ordinario del libro de órdenes dentro de una configuración sana (ℋ0), o ha cambiado el mercado hacia una ruptura estructural fuera de la distribución de entrenamiento del bot (ℋ1)?
Los estudios fisiológicos clínicos sobre operadores intradía en vivo realizados por Lo, Repin y Steenbarger [9] y sobre operadores bancarios por Fenton-O'Creevy et al. [10] muestran por qué esta ambigüedad resulta destructiva. Una pérdida flotante sin límite observable de invalidación dispara la activación autonómica y desencadena dos conductas opuestas destructoras de patrimonio. Muchos operadores entran en pánico, cierran manualmente cerca del mínimo del ruido ordinario ℋ0 y caen en la aversión a los algoritmos al abandonar el modelo justo antes de sus operaciones ganadoras de recuperación (Dietvorst, Simmons y Massey [7]). Otros operadores quedan paralizados durante un fallo genuino de régimen ℋ1 y mantienen pérdidas sin cobertura hasta la liquidación por margen (Apesteguia, Oechssler y Weidenholzer [11]).
La Figura 1 contrasta esta trampa no identificable de drawdown en caja negra frente a la geometría observable en el espacio del precio de una hoja de ruta de caja transparente de 4CastMachine AI.
Matemáticamente, 4CastMachine AI sustituye las alertas escalares opacas por una especificación geométrica inherentemente interpretable en coordenadas precio-tiempo. Al extender el concepto de Triple Barrera de López de Prado [15] hacia una hoja de ruta completa de doble escenario, cada pronóstico activo sobre el símbolo s y la temporalidad τ proyecta una tupla explícita junto con un par de tiempos de parada de primer paso:
En el instante de generación del pronóstico t0, Navigator AI proyecta sobre el espacio del precio ℝ+ la tupla de hoja de ruta estructural:
Para una hoja de ruta alcista (Ppivot etiquetado como Bullish Above), la ejecución de la operación y la invalidación de la tesis se rigen por tiempos de parada observables de primer paso:
Aquí 𝒵entry es la Buy Zone (o Sell Zone) sombreada, 𝒞τ(t) ∈ {0, 1} es el indicador de confirmación de rechazo con vela cerrada en la temporalidad τ, Ppivot es el precio exacto de invalidación estructural, {TPk}k=1K son los objetivos escalonados de la Profit Zone, γmain denota las Green Arrows continuas primarias y γalt denota las Dashed Arrows condicionales dentro de la Reverse Zone 𝒵rev (con margen intradía de volatilidad βτ = 0.10 en 5m-4h o confirmación mediante cierre de vela Diaria en D).
Las Ecuaciones (4) y (5) trasladan el criterio científico de falsabilidad de Karl Popper directamente a la pantalla operativa. Antes de arriesgar un solo dólar, usted conoce la zona exacta donde compradores o vendedores deberían defender la estructura (𝒵entry), la vela cerrada requerida para demostrar que intervinieron (𝒞τ = 1) y el precio exacto (Ppivot) que refuta la tesis. Mientras el precio permanezca del lado válido de Ppivot, cualquier MAE flotante se clasifica objetivamente como ruido ℋ0.
Verifíquese numéricamente esta simetría del riesgo. Supóngase que una configuración alcista en 1h traza Buy Zone = 1.08500-1.08640 y Bullish Above 1.08500 (Ppivot = 1.08500) con rango verdadero diario anual ATR(264, D) = 68 pips y spread en vivo de 0.8 pips. Según la Ecuación (5), el stop protector intradía se sitúa en 1.08500 - 0.10(0.00680) - 0.00008 = 1.08424. Si una vela cerrada de rechazo en 1h confirma en 1.08564, el riesgo total de falsación queda fijado exactamente en 14.0 pips (1.0R). Cualquier retroceso hacia 1.08520 (-4.4 pips de MAE) permanece 2.0 pips por encima de Ppivot y 9.6 pips por encima de τinv, eliminando por completo toda conjetura emocional.
4. Anatomía de caja transparente en vivo a través de horizontes: XAUUSD Diario y GBPUSD 4h
Inspeccionar gráficos reales en 4CM-AI Charts muestra cómo la Definición 1 se adapta con nitidez tanto a horizontes macroeconómicos Diarios como a horizontes intradía de 4 horas, manteniendo visible de forma permanente cada ciclo histórico para su auditoría.
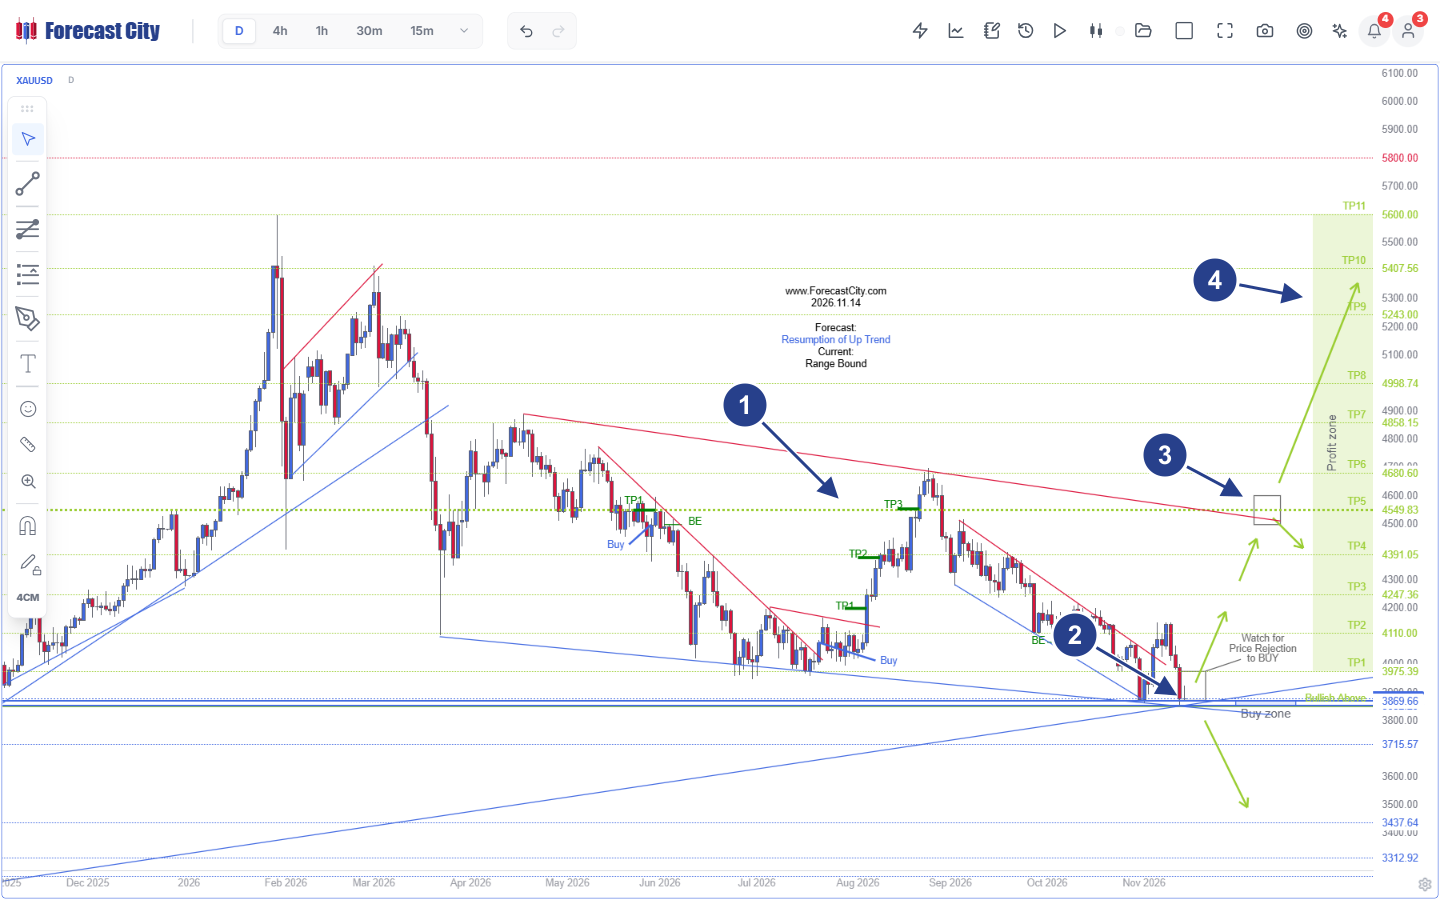
- 1Cuña convergente y ciclos pasados auditados: La resistencia descendente roja y el soporte ascendente azul de varios meses enmarcan configuraciones previas estampadas de forma permanente (
May/Jun Buy -> TP1 -> BE,Aug Buy -> TP1 -> TP2 -> TP3yOct BE). - 2Buy Zone y suelo Bullish Above 3869.66: Bajo
Forecast: Resumption of Up Trend | Current: Range Bound, el precio pone a prueba laBuy zoneestructural anclada enBullish Above 3869.66(respaldada por3715.57y3437.64). - 3Instrucción de rechazo y bifurcación de decisión en TP5: El gráfico especifica
Watch for Price Rejection to BUYen la entrada y dibuja un nodo explícito de decisión sobre la línea roja superior de la cuña (TP5 4549.83) mostrando las trayectorias de rechazo frente a ruptura. - 4Escalera escalonada de Profit Zone (TP1-TP11): La trayectoria verde continua principal traza objetivos secuenciales en
TP1 3975.39,TP2 4110.00,TP3 4247.36,TP4 4391.05yTP5 4549.83hastaTP11 5600.00.
Examínese con atención la Figura 2 (XAUUSD D) de izquierda a derecha. A diferencia de los canales comerciales de alertas que eliminan discretamente las configuraciones perdedoras o sobrescriben flechas pasadas, 4CM-AI Charts estampa los ciclos completos de vida de las operaciones pasadas directamente sobre el historial de precios (marcador 1). Es posible verificar la operación de compra de mayo/junio (Buy) alcanzando TP1 antes de cerrar el remanente en punto de equilibrio (BE), el rebote de agosto sobre la cuña avanzando secuencialmente por TP1, TP2 y TP3 justo en la resistencia de la directriz roja superior, y la protección en BE de octubre. En el extremo derecho actual (marcador 2), el oro se sitúa dentro de la Buy zone justo por encima de Bullish Above 3869.66 con la instrucción explícita Watch for Price Rejection to BUY. Obsérvese además el marcador 3: en lugar de fingir que la resistencia no existe, Navigator AI coloca un nodo rectangular de decisión exactamente donde TP5 4549.83 interseca la directriz bajista roja plurimensual, trazando tanto un retroceso táctico hacia TP4 4391.05 como el tramo de continuación desde TP6 4680.60 hasta TP11 5600.00 (marcador 4).
Compárese ahora esa hoja de ruta macroeconómica Diaria frente a una hoja de ruta activa intradía en 4h sobre la libra esterlina frente al dólar estadounidense (GBPUSD 4h) en la Figura 3.
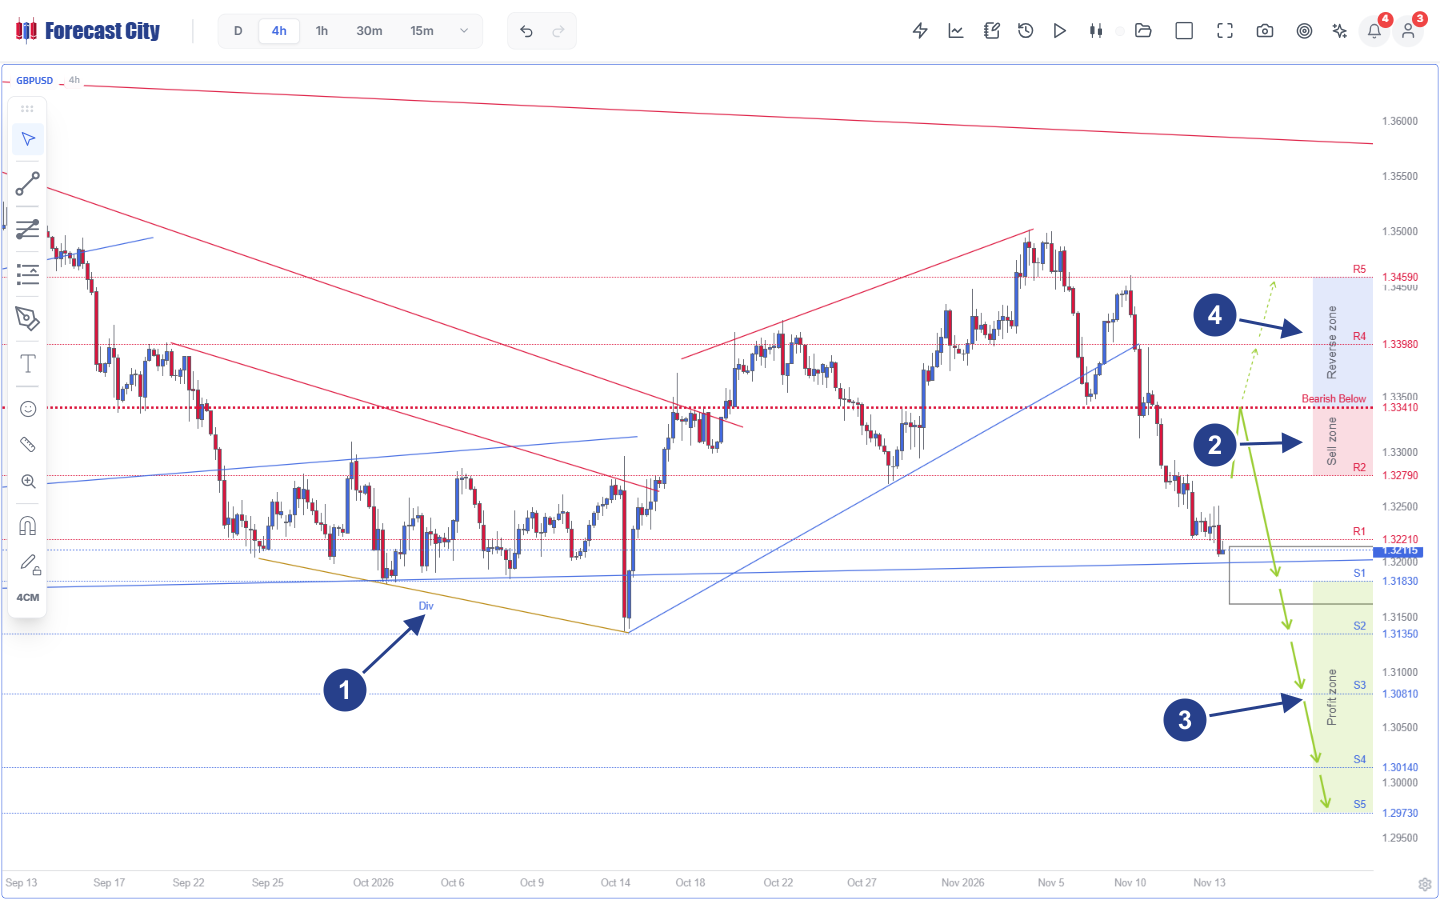
- 1Divergencia alcista y canal roto: La línea dorada previa
Div(del 25 de septiembre al 15 de octubre) impulsó un canal ascendente azul que rompió a la baja a mediados de noviembre, dejando el contado en1.32115. - 2Sell Zone y Pivot Bearish Below 1.33410: La oferta superior abarca
R1 1.32210y laSell zonesombreadaR2 1.32790hasta el límite rojo punteado de invalidaciónBearish Below 1.33410. - 3Green Arrows primarias y Profit Zone: Las flechas verdes continuas proyectan la continuación desde la
Sell zoneatravesando el recuadro de consolidaciónS1haciaS1 1.31830,S2 1.31350,S3 1.30810,S4 1.30140yS5 1.29730. - 4Reverse Zone condicional (Dashed Arrows): Por encima de
1.33410, laReverse zonesombreada en azul traza objetivos alcistas de contingencia enR4 1.33980yR5 1.34590mediante flechas verdes discontinuas si una vela de 4h cierra sobre el Pivot.
Comparar la Figura 2 (XAUUSD D) con la Figura 3 (GBPUSD 4h) pone de relieve una distinción de diseño intencional y fundamentada en la microestructura entre horizontes temporales. ¿Por qué el gráfico Diario de la Figura 2 dibuja Green Arrows continuas primarias (con ramificaciones estructurales en los bordes de las directrices), mientras que el gráfico de 4h de la Figura 3 dibuja tanto las Green Arrows continuas primarias hacia la Profit zone (desde S1 1.31830 hasta S5 1.29730) como las Dashed Arrows condicionales dentro de una Reverse zone sombreada (de R4 1.33980 a R5 1.34590)?
La respuesta reside en la física de ejecución de cada horizonte. En la temporalidad D (Diaria), el posicionamiento institucional de varias semanas sigue la regla de Soft Stop Loss de ForecastCity. Una mecha intradía que cruce 3869.66 durante la volatilidad de Nueva York no invalida un suelo de cuña plurimensual a menos que una vela Diaria completa cierre con firmeza más allá del soporte. Por ello, las hojas de ruta macro enfatizan los tramos estructurales primarios y las bifurcaciones de decisión sobre directrices en lugar de giros instantáneos intradía de stop y reversión. En 4h y temporalidades intradía inferiores (desde 5m hasta 4h), densos cúmulos de stops se agrupan directamente detrás de pivotes clave como Bearish Below 1.33410. Cuando el flujo institucional fuerza el cierre de una vela de 4h por encima de 1.33410, el cierre de cortos alimenta un impulso inmediato a través de la Reverse zone hacia R4 1.33980 y R5 1.34590. Dibujar por adelantado esas Dashed Arrows condicionales antes de la entrada elimina cualquier titubeo posterior al stop.
| Dimensión de decisión | Bots opacos de caja negra y canales de alertas | Clasificador de caja negra + SHAP / LIME | Hoja de ruta gráfica prescriptiva 4CastMachine AI |
|---|---|---|---|
| Espacio primario de salida | Orden escalar (BUY / SELL NOW) con estado interno oculto. |
Puntuación escalar más gráfico abstracto de barras de pesos de variables. | Geometría precio-tiempo: Buy/Sell Zone, Pivot, Profit Zone TP1-TP5, Reverse Zone, Green Arrows y Dashed Arrows. |
| Disciplina de ejecución en entrada | Persigue órdenes a mercado tras el impulso o coloca trampas límite a ciegas. | Sin banda estructural de entrada; reacciona barra a barra ante la deriva de factores. | Tiempo condicional de parada τentry: espera prueba de la zona más confirmación con vela cerrada. |
| Falsabilidad epistémica | No falsable durante el drawdown MAE; stops arbitrarios en pips fijos. | Las atribuciones cambian tick a tick sin definir un precio de invalidación. | Límite explícito Pivot Ppivot: protegido con 10% ATR(264, D) intradía o Soft Stop al cierre de vela en D. |
| Contingencia ante ruptura | Fallo silencioso o giro rezagado una vez consumado el drawdown. | Recalcula pesos post-hoc únicamente después de materializarse la pérdida. | Ruta alterna pretrazada γalt: Dashed Arrows en Reverse Zone (5m-4h) eliminan la parálisis post-pérdida. |
| Agencia humana y auditabilidad | Bloqueo «tómalo o déjalo» (32% de retención tras error; Dietvorst [8]). | Inspección de solo lectura; imposible modificar ni reproducir reglas de estrategia. | Copiloto modificable (68%-76% de retención [8]): calibración de reglas en AI Strategy Studio + auditoría Shadow Variant. |
5. Agencia humana modificable, microanatomía en GBPUSD 4h y auditoría Shadow Variant
¿Por qué importa cuantitativamente la capacidad de modificar una caja transparente? Dietvorst, Simmons y Massey [8] demostraron en experimentos controlados con incentivos compatibles que, cuando los operadores quedan excluidos de modificar un modelo imperfecto de pronósticos («tómalo o déjalo»), apenas el 32% continúa utilizándolo tras observar errores normales de pronóstico. Cuando los operadores pueden inspeccionar la estructura del modelo y ajustar parámetros acotados de ejecución, la adopción sostenida asciende al 68%-76% y el rendimiento realizado de la cartera mejora de forma sustancial. ForecastCity, la plataforma integral de IA para traders, materializa este flujo de trabajo modificable a través de cuatro superficies integradas.
Síganse dos operadores negociando exactamente la estructura de GBPUSD 4h mostrada en la Figura 3 sobre una cuenta de $10,000 con un presupuesto de riesgo del 1.0% ($100) y un rango verdadero diario anual ATR(264, D) = 82 pips.
Operador con bot opaco: Recibe una alerta desnuda de impulso SELL GBPUSD @ 1.32120 justo en el mínimo de la vela de ruptura cerca de la consolidación S1. Durante las dos barras siguientes de 4h, la toma rutinaria de beneficios institucional hace retroceder al alza a GBPUSD en 64 pips hasta 1.32760. Al contemplar un drawdown flotante sin anclaje y sin línea gráfica de invalidación, el operador entra en pánico, cierra manualmente en 1.32755 asumiendo una pérdida realizada de -$127 y desactiva el bot minutos antes de que los vendedores entren en la Sell zone institucional.
Operador con caja transparente: Configura una alerta sobre la hoja de ruta de la Figura 3 (Sell zone desde R2 1.32790 hasta Bearish Below 1.33410) y aguarda con paciencia mientras el precio sigue abajo en 1.32115. Cuando GBPUSD repunta hacia la Sell zone y cierra una vela de rechazo bajista de 4h en 1.32820, AI Strategy Studio calcula el stop estructural por encima de 1.33410 más 10% ATR(264, D) (8.2 pips) y 0.9 pips de spread: Pstop = 1.33501. La distancia exacta de stop es de 68.1 pips, dimensionando la posición en 0.15 lotes estándar ($102 = 1.0R). Cualquier mecha dentro de la zona hacia 1.33180 permanece 23 pips por debajo de Pivot 1.33410, confirmando ℋ0 con serenidad. Al alcanzar S1 = 1.31830 (+99.0 pips, +1.45R) asegura beneficio parcial y traslada el stop restante a punto de equilibrio (1.32810), eliminando el riesgo de cola bajista mientras la posición restante apunta hacia S2 = 1.31350 (+2.16R) y S3 = 1.30810 (+2.95R).
Antes de comprometer capital real, los traders verifican sus cuatro cláusulas explícitas de estrategia (Entry, Stop Loss, Take Profit y Management) sobre velas históricas dentro de la pestaña Test de AI Strategy Studio con fricción realista de spread y comisiones. A continuación, realizan pruebas prospectivas sobre ticks en tiempo real dentro de Virtual Accounts, donde los historiales públicos opcionales quedan sellados criptográficamente mediante una cadena de hash SHA-256 a prueba de manipulaciones para que las operaciones perdedoras jamás puedan ocultarse de forma retroactiva.
Incluso contando con una hoja de ruta gráfica transparente, los operadores humanos todavía dudan ocasionalmente en las entradas, amplían los stops o cortan antes de tiempo las operaciones ganadoras. Para separar la ventaja del modelo de la desviación humana en la ejecución, ForecastCity simula en paralelo una Shadow Variant intacta y sin intervenciones manuales junto a cada operación en Virtual Account o ForecastFollow (MetaTrader 4/5). Dentro de AI Trading Journal, el motor Strategy check descompone la divergencia conductual neta de resultados a lo largo de cinco cláusulas ortogonales de ejecución:
En la Ecuación (6), P&Lrealized es el beneficio neto real de la cuenta durante una ventana de revisión, P&Lshadow es el beneficio contrafactual exacto generado por las reglas guardadas del trader con cero modificaciones manuales y cada δm aísla el impacto monetario atribuible a la cláusula m.
Cuando un bot opaco pierde dinero, nadie sabe si falló el modelo o si el ser humano interfirió en el peor momento. La Ecuación (6) funciona como una caja negra de aviación para la disciplina operativa: mide al dólar exacto cuánto aportó o restó a su resultado final cada cierre manual anticipado, confirmación omitida o stop desplazado en comparación con su propio plan base.
Considérese una auditoría mensual concreta de 30 operaciones en AI Trading Journal. Supóngase que la Shadow Variant intacta obtuvo P&Lshadow = +$1,180, mientras que el operador humano cerró en P&Lrealized = +$760 (ΔP&Lhuman = -$420). La Ecuación (6) desglosa esa brecha de -$420 en cláusulas accionables: las entradas disciplinadas en zona sumaron δEntry = +$35, mantener invariable el tamaño de posición dio δRisk = $0, arrastrar dos veces el stop costó δSL = -$145, omitir pases a punto de equilibrio costó δMgmt = -$65 y cerrar manualmente ganadoras antes de TP2 costó δTP = -$245. En lugar de descartar con frustración un motor analítico sólido, el trader visualiza la fuga conductual exacta (toma prematura de beneficios) y la corrige con total objetividad.
Preguntas frecuentes
¿Por qué los bots de trading con altos ratios de Sharpe en backtest pierden dinero con tanta frecuencia en vivo?
¿Por qué las barras de variables SHAP o LIME resultan insuficientes para gestionar el riesgo con capital real?
¿Cómo elimina el nivel Pivot el pánico emocional durante los retrocesos normales de una operación?
¿Por qué las hojas de ruta de 4h muestran Dashed Arrows en una Reverse Zone mientras las Diarias muestran Green Arrows continuas?
¿Cómo miden las Shadow Variants y Strategy Check la interferencia humana?
Referencias académicas y del sector
- [1]Rudin, C. (2019). Stop Explaining Black Box Machine Learning Models for High Stakes Decisions and Use Interpretable Models Instead. Nature Machine Intelligence, 1(5), 206-215. https://doi.org/10.1038/s42256-019-0048-x
- [2]Ribeiro, M. T., Singh, S., & Guestrin, C. (2016). "Why Should I Trust You?": Explaining the Predictions of Any Classifier. Proceedings of the 22nd ACM SIGKDD International Conference on Knowledge Discovery and Data Mining, 1135-1144. https://doi.org/10.1145/2939672.2939778
- [3]Lundberg, S. M., & Lee, S.-I. (2017). A Unified Approach to Interpreting Model Predictions. Advances in Neural Information Processing Systems 30 (NeurIPS 2017), 4765-4774. arXiv:1705.07874
- [4]Alvarez-Melis, D., & Jaakkola, T. S. (2018). On the Robustness of Interpretability Methods. ICML WHI 2018, https://doi.org/10.48550/arXiv.1806.08049
- [5]Slack, D., Hilgard, S., Jia, E., Singh, S., & Lakkaraju, H. (2020). Fooling LIME and SHAP: Adversarial Attacks on Post hoc Explanation Methods. Proceedings of the AAAI/ACM Conference on AI, Ethics, and Society (AIES 2020), 180-186. https://doi.org/10.1145/3375627.3375830
- [6]Kumar, I. E., Venkatasubramanian, S., Scheidegger, C., & Friedler, S. A. (2020). Problems with Shapley-Value-Based Explanations as Feature Importance Measures. Proceedings of the 37th International Conference on Machine Learning (ICML 2020), PMLR 119, 5491-5500. arXiv:2002.11097
- [7]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2015). Algorithm Aversion: People Erroneously Avoid Algorithms After Seeing Them Err. Journal of Experimental Psychology: General, 144(1), 114-126. https://doi.org/10.1037/xge0000033
- [8]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2018). Overcoming Algorithm Aversion: People Will Use Imperfect Algorithms If They Can (Even Slightly) Modify Them. Management Science, 64(3), 1155-1170. https://doi.org/10.1287/mnsc.2016.2643
- [9]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and Greed in Financial Markets: A Clinical Study of Day-Traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774670095
- [10]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, Feeling and Deciding: The Influence of Emotions on the Decision Making and Performance of Traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [11]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy Trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [12]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458-471. https://doi.org/10.1090/noti1105
- [13]Bailey, D. H., & López de Prado, M. (2014). The Deflated Sharpe Ratio: Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94-107. https://doi.org/10.3905/jpm.2014.40.5.094
- [14]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2017). The Probability of Backtest Overfitting. The Journal of Computational Finance, 20(4), 39-69. https://doi.org/10.21314/JCF.2016.322
- [15]López de Prado, M. (2018). Advances in Financial Machine Learning. Hoboken, NJ: John Wiley & Sons (Ch. 3, Triple-Barrier Method); & Sweeney, J. (1997). Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management. New York: John Wiley & Sons.