Kommerzielle Black-Box-Trading-Bots und intransparente Kauf-/Verkaufs-Alarmdienste werben regelmäßig mit annualisierten Sharpe-Ratios von über 2.0 in historischen Backtests, brechen jedoch zusammen, sobald reales Kapital eingesetzt wird. Wir weisen die Ursachen dieses Scheiterns entlang dreier strenger Dimensionen nach. Erstens verwandelt eine unbeschränkte Hyperparametersuche auf endlichen Kurshistorien gewöhnliches Gaußsches Rauschen in scheinbares Alpha, was sich über die Deflated Sharpe Ratio (DSR) und die mittels Combinatorially Symmetric Cross-Validation bestimmte Probability of Backtest Overfitting (PBO) exakt quantifizieren lässt. Zweitens werten nachträgliche Merkmalsattributions-Wrapper (LIME und SHAP) korrelierte Finanzmerkmale außerhalb der wahren Regime-Mannigfaltigkeit aus und zeigen eine gravierende Tick-für-Tick-Lipschitz-Instabilität, ohne Risikokoordinaten im Preisraum zu benennen. Drittens lassen skalare Richtungspfeile menschliche Entscheider während schwebender Rücksetzer (Maximum Adverse Excursion, MAE) im Blindflug zurück und provozieren entweder verfrühte Panikausstiege oder ungesichertes Durchhalten bis in katastrophale Verluste. Wir stellen intransparenten Bots die präskriptive Glass-Box-Geometrie von 4CastMachine AI gegenüber, analysieren Schritt für Schritt reale Live-Roadmaps für XAUUSD (D) und GBPUSD (4h) und schließen den verhaltensökonomischen Regelkreis über AI Strategy Studio, Virtual Accounts und AI Trading Journal.
1. Selektionsverzerrung durch multiples Testen: Deflated Sharpe Ratio und Backtest-Overfitting
Verfolgen wir die typische Entwicklungspipeline hinter einem kommerziellen Black-Box-Trading-Bot. Da das Modell keinerlei strukturelles Vorwissen aus der Marktmikrostruktur oder der Orderbuchgeometrie besitzt, testen seine Entwickler tausende Kombinationen aus neuronalen Netzwerk-Checkpoints, Betrachtungszeiträumen, Stop-Abständen und Einstiegsschwellen auf einer festen historischen Kursstichprobe der Länge T. Am Ende dieses Suchlaufs erscheint ausschließlich die einzige Konfiguration mit dem höchsten Wert n* = arg maxn∈{1..N} SR̂n auf der Verkaufsseite.
Bailey, Borwein, López de Prado und Zhu [12, 14] bewiesen, dass genau diese unbeschränkte Suchpipeline gewöhnliche Zufallsstreuung in überzeugend aussehende historische Kapitalkurven verwandelt. Selbst wenn jeder einzelne Kandidaten-Bot in einem Pool aus N Strategien exakt null echten Zukunftsvorteil besitzt (SRn = 0 für alle n), verschiebt die Auswahl des Maximums über N verrauschte Versuche den erwarteten Gewinner weit in den rechten Rand der Gauß-Verteilung.
Mithilfe der Extremwerttheorie für das Maximum aus N unabhängigen Versuchen mit einer Querschnittsvarianz der Sharpe-Ratios von V[{SR̂n}] leiteten Bailey und López de Prado [13] die erwartete falsch-positive maximale Sharpe-Ratio SR0(N) unter der Nullhypothese reinen Rauschens her:
Jedes Symbol in Gleichung (1) besitzt eine unmittelbare statistische Bedeutung. Der Faktor √(V[{SR̂n}]) ist die Querschnitts-Standardabweichung der realisierten Sharpe-Ratios über alle N getesteten Parametersätze. Die Konstante γEM ≈ 0.5772 ist die Euler-Mascheroni-Konstante der Gumbel-Extremwertkonvergenz, e ≈ 2.7183 ist die Eulersche Zahl und Φ-1(·) bezeichnet die inverse Verteilungsfunktion der Standardnormalverteilung.
Wirft eine einzelne Person eine faire Münze zehnmal, fällt fast nie zehnmal Kopf. Bittet man jedoch 2500 Personen, jeweils zehn Münzen zu werfen, wird nahezu garantiert jemand stolz einen „perfekten Münzwurf-Algorithmus“ präsentieren. Gleichung (1) berechnet exakt jene Mindest-Sharpe-Hürde SR0(N), die allein durch bloßes Zufallsglück zu erwarten ist, sobald ein Entwickler N Black-Box-Varianten auf historischen Kerzen durchprobiert.
Finanzmarktrenditen fügen der Vielzahl an Testläufen eine zweite statistische Falle hinzu: Strategien, die Randrisiken eingehen oder Verlustpositionen aussitzen, weisen negative Schiefe (γ̂3 < 0) und schwere Verteilungsenden (γ̂4 > 3) auf. Beide Eigenschaften vergrößern den Standardfehler einer geschätzten Sharpe-Ratio erheblich. Bezieht man die Stichprobenlänge T und diese höheren Renditemomente ein, erhält man die Deflated Sharpe Ratio (DSR, Bailey und López de Prado [13]):
In Gleichung (2) bezeichnet SR̂n* die nicht annualisierte In-Sample-Sharpe-Ratio des ausgewählten Gewinners über T Beobachtungen, SR0(N) die Hürde für multiples Testen aus Gleichung (1) in derselben Zeiteinheit, γ̂3 die Stichprobenschiefe, γ̂4 die Stichprobenwölbung (wobei eine Normalverteilung den Wert 3.0 besitzt) und Φ(·) die Umrechnung der bereinigten z-Statistik in eine Wahrscheinlichkeit im Intervall (0, 1).
Eine ausgewiesene Sharpe-Ratio ist wertlos, solange man im Zähler nicht die Zufallshürde SR0(N) abzieht und im Nenner absturzanfällige negative Schiefe sowie schwere Ränder bestraft. Liegt SR̂n* unterhalb von SR0(N), fällt DSR unter 0.50 und beweist damit, dass der glänzende Backtest statistisch nicht von datengeschürftem Rauschen zu unterscheiden ist.
Rechnen wir eine realistische Anbieterprüfung Schritt für Schritt durch. Angenommen, ein Bot-Entwickler durchsucht N = 2500 neuronale und indikatorbasierte Konfigurationen über T = 500 Tageskerzen (zwei Handelsjahre) und beobachtet über die Testläufe hinweg eine annualisierte Sharpe-Streuung von √V = 0.65. Zuerst werten wir die beiden Normalverteilungsquantile in Gleichung (1) aus: Φ-1(1 - 1/2500) = Φ-1(0.9996) = 3.3528 sowie Φ-1(1 - 1/(2500 × e)) = Φ-1(0.999853) = 3.6205. Die Gewichtung mit (1 - 0.5772) und 0.5772 liefert den Klammerfaktor 0.4228(3.3528) + 0.5772(3.6205) = 3.5073. Multipliziert mit 0.65 ergibt sich eine annualisierte Rauschhürde von SR0(2500) = 2.280 (beziehungsweise 2.280 / √252 = 0.1436 pro Tageskerze).
Nehmen wir nun an, der Anbieter bewirbt den ausgewählten Gewinner-Bot mit einer ausgewiesenen annualisierten Sharpe-Ratio von 2.05 (SR̂n* = 0.1291 auf Tagesbasis), einer Stichprobenschiefe von γ̂3 = -0.85 und einer ausgeprägten Wölbung von γ̂4 = 6.50. Eingesetzt in Gleichung (2) ergibt der Zähler (0.1291 - 0.1436) × √499 = -0.3239, während der Nenner √(1 - (-0.85)(0.1291) + (5.50/4)(0.1291)2) = 1.0643 beträgt. Daraus folgt DSR = Φ(-0.304) = 0.381, womit die übliche 95%-Konfidenzhürde (0.95) weit verfehlt wird. Bailey et al. [14] bestätigten diesen Befund mittels Combinatorially Symmetric Cross-Validation (CSCV): Über unbeschränkte Parametergitter hinweg lag die Probability of Backtest Overfitting (PBO) regelmäßig über 0.75, sodass drei von vier In-Sample-Gewinnern außerhalb der Stichprobe schlechter abschnitten als die Median-Strategie.
2. Warum nachträgliche Merkmalsattribution (LIME und SHAP) Black Boxes nicht retten kann
Da institutionelle Anleger und erfahrene Privattrader nackten Kauf- und Verkaufspfeilen misstrauen, flanschen etliche quantitative Anbieter nachträgliche Erklärbarkeits-Panels mittels LIME (Ribeiro, Singh und Guestrin [2]) oder SHAP (Lundberg und Lee [3]) an ihre Black-Box-Klassifikatoren an. Rudin [1] formulierte den grundlegenden Konstruktionsfehler dieser Notlösung für Entscheidungen mit hohem Einsatz: Ein nachträgliches Erklärmodell ist eine separate Annäherung, die der zugrunde liegenden Black Box niemals global treu sein kann, ohne sie vollständig zu ersetzen.
Auf nichtstationäre Finanzzeitreihen angewandt, bricht perturbationsbasierte Merkmalsattribution auch mathematisch zusammen. Sowohl LIME als auch interventionelles KernelSHAP schätzen die Wichtigkeit einer Merkmalsteilmenge S im aktuellen Marktzustand xt ∈ ℝp, indem sie aktuelle Werte xt,S mit Hintergrundwerten X-S aus historischen Randverteilungen zusammenfügen, während die Stabilität der Attribution durch die lokale Lipschitz-Konstante bestimmt wird (Alvarez-Melis und Jaakkola [4]):
In Gleichung (3) bezeichnet f(·) den Score des intransparenten Klassifikators, xt,S hält die aktive Merkmalsteilmenge zum Zeitpunkt t fest, und dℙ(x-S) integriert die übrigen Merkmale über ihre unbedingte historische Randverteilung statt über ihre regimebedingte Verteilung dℙ(x-S | xt,S, Rt). Rechts steht ϕ(f, xt) für den resultierenden Attributionsvektor und δ für eine minimale Marktstörung innerhalb des Kugelradius r.
Gleichung (3) legt zwei gravierende Schwächen von SHAP- und LIME-Balken auf Handelsbildschirmen offen. Erstens erzeugt das Zusammenkleben heutiger panikartiger 5-Minuten-Volatilität mit dem schläfrigen 4-Stunden-Spread des letzten Sommers künstliche „Frankenstein“-Marktzustände, die in der Realität niemals auftreten. Zweitens reicht nahe steiler nichtlinearer Entscheidungsgrenzen wegen Lϕ(xt) ≫ 1 schon ein gewöhnliches Geld-Brief-Zucken δ von einem halben Pip aus, um den obersten Erklärbalken beim nächsten Tick von „RSI trieb diesen Kauf“ auf „Volumen trieb diesen Kauf“ umspringen zu lassen.
Noch schwerer wiegt der Befund von Kumar et al. [6] sowie Slack et al. [5]: Nachträgliche Attributionen beantworten schlicht die falsche operative Frage. Betrachten wir eine konkrete Zahlenausgabe: Angenommen, ein Deep-Learning-Bot meldet BUY EURUSD @ 1.0880 neben einem SHAP-Balken mit 4h_realized_vol = +0.21 log-odds, 15m_order_imbalance = +0.14 log-odds. Zwei Minuten später verschiebt ein minimales Kursflackern von 0.7 Pips (‖δ‖2 = 0.012) den Attributionsvektor um ‖Δϕ‖2 = 0.29, was einer lokalen Empfindlichkeit von Lϕ = 24.2 entspricht. Vor allem aber liegt keiner dieser Vektoren in Preis-Zeit-Koordinaten ℝ+ × [t0, ∞) vor. Balkendiagramme zu Merkmalsgewichten verraten einem Trader niemals, welches Preisband ein positives Chance-Risiko-Verhältnis für den Einstieg bietet, welcher exakte Chartpreis die Handelsidee widerlegt oder wo Teilgewinne gesichert werden sollten.
3. Sequenzielle Ambiguität bei Gegenläufen vs. Glass-Box-Stoppzeit-Geometrie
Das tiefgreifendste Versagen von Black-Box-Bots beginnt erst, nachdem echtes Geld im Markt liegt. Nahezu jeder erfolgreiche Trade durchläuft vor dem Erreichen seines Kursziels eine vorübergehende Gegenbewegung. Sweeney [15] formalisierte diesen pfadabhängigen Rücksetzer als Maximum Adverse Excursion (MAE): Für eine zum Preis Pt_0 eröffnete Long-Position gilt MAEt_0,t = maxu∈[t_0,t](Pt_0 - Pu)+ = d > 0.
Nehmen wir an, ein Trader folgt der Ausgabe eines intransparenten Bots ât_0 = +1 (BUY @ P_0) und der Preis setzt unmittelbar um d = 24 Pips zurück, während der Bot schweigt oder unverändert +1 anzeigt. Da der Bot seinen internen Gültigkeitsbereich verbirgt, steht der menschliche Entscheider bei jedem Verlust-Tick vor einem nicht identifizierbaren sequenziellen Hypothesentest: Ist der Rücksetzer d gewöhnliches diffusives Orderbuch-Rauschen innerhalb eines intakten Setups (ℋ0), oder ist der Markt in einen strukturellen Bruch außerhalb der Trainingsverteilung des Bots gekippt (ℋ1)?
Klinisch-physiologische Untersuchungen aktiver Daytrader durch Lo, Repin und Steenbarger [9] sowie institutioneller Bankhändler durch Fenton-O'Creevy et al. [10] belegen, warum diese Ungewissheit so zerstörerisch wirkt. Schwebende Buchverluste ohne beobachtbare Invalidierungsgrenze treiben die vegetative Stressreaktion sprunghaft nach oben und lösen zwei gegensätzliche, gleichermaßen kapitalvernichtende Verhaltensmuster aus. Viele Anwender geraten in Panik, schließen manuell nahe dem Tiefpunkt normalen ℋ0-Rauschens und verfallen anschließend der Algorithmus-Aversion, indem sie das Modell genau vor seinen nächsten Gewinntrades abschalten (Dietvorst, Simmons und Massey [7]). Andere Anwender erstarren während eines echten ℋ1-Regimebruchs und sitzen ungesicherte Drawdowns bis zur Zwangsliquidation aus (Apesteguia, Oechssler und Weidenholzer [11]).
Abbildung 1 stellt diese nicht identifizierbare Drawdown-Falle einer Black Box der direkt beobachtbaren Preisraum-Geometrie einer Glass-Box-Roadmap von 4CastMachine AI gegenüber.
Mathematisch ersetzt 4CastMachine AI intransparente skalare Alarme durch eine inhärent interpretierbare geometrische Spezifikation in Preis-Zeit-Koordinaten. In Erweiterung der Triple-Barrier-Methode von López de Prado [15] zu einer vollständigen Zwei-Szenarien-Roadmap projiziert jede aktive Prognose auf dem Symbol s und dem Zeitrahmen τ ein explizites Tupel samt Paar aus Erstpassier-Stoppzeiten:
Zum Erstellungszeitpunkt der Prognose t0 projiziert Navigator AI folgendes strukturelles Roadmap-Tupel in den Preisraum ℝ+:
Für eine bullische Roadmap (wobei Ppivot als Bullish Above ausgewiesen ist) werden Einstiegsausführung und Invalidierung der These durch beobachtbare Erstpassier-Stoppzeiten gesteuert:
Hierbei bezeichnet 𝒵entry die schattierte Buy Zone (beziehungsweise Sell Zone), 𝒞τ(t) ∈ {0, 1} den Bestätigungsindikator einer geschlossenen Abweisungskerze auf dem Zeitrahmen τ, Ppivot den exakten strukturellen Invalidierungspreis, {TPk}k=1K die gestuften Kursziele der Profit Zone, γmain die primären durchgezogenen grünen Pfeile (Green Arrows) und γalt die bedingten gestrichelten Pfeile (Dashed Arrows) innerhalb der Reverse Zone 𝒵rev (mit einer Intraday-Volatilitätstoleranz von βτ = 0.10 auf 5m-4h oder Bestätigung per geschlossenem Tagesschlusskurs auf D).
Die Gleichungen (4) und (5) bringen Karl Poppers wissenschaftliches Kriterium der Falsifizierbarkeit unmittelbar auf den Handelsbildschirm. Noch bevor ein einziger Dollar riskiert wird, kennen Sie die exakte Zone, in der Käufer oder Verkäufer die Struktur verteidigen sollten (𝒵entry), die geschlossene Kerze als Nachweis ihres Eingreifens (𝒞τ = 1) sowie den genauen Preis (Ppivot), der die Handelsidee widerlegt. Solange der Preis auf der gültigen Seite von Ppivot verbleibt, ist jeder schwebende MAE objektiv als normales ℋ0-Rauschen eingeordnet.
Überprüfen wir diese Risikosymmetrie numerisch. Angenommen, ein bullisches 1h-Setup weist Buy Zone = 1.08500-1.08640 und Bullish Above 1.08500 (Ppivot = 1.08500) bei einer jährlichen Tagesschwankungsbreite von ATR(264, D) = 68 Pips und einem Live-Spread von 0.8 Pips aus. Nach Gleichung (5) liegt der schützende Intraday-Stopp bei 1.08500 - 0.10(0.00680) - 0.00008 = 1.08424. Bestätigt eine geschlossene 1h-Abweisungskerze den Einstieg bei 1.08564, ist das gesamte Falsifikationsrisiko exakt auf 14.0 Pips (1.0R) fixiert. Jeder Rücksetzer auf 1.08520 (-4.4 Pips MAE) bleibt 2.0 Pips über Ppivot und 9.6 Pips über τinv, wodurch emotionales Rätselraten vollständig entfällt.
4. Live-Glass-Box-Anatomie über verschiedene Horizonte: XAUUSD (D) und GBPUSD (4h)
Ein Blick auf reale Live-Charts in 4CM-AI Charts zeigt, wie sich Definition 1 sauber sowohl auf übergeordnete Tageshorizonte als auch auf 4-Stunden-Intraday-Horizonte überträgt und dabei jeden historischen Zyklus dauerhaft für Prüfungen sichtbar hält.
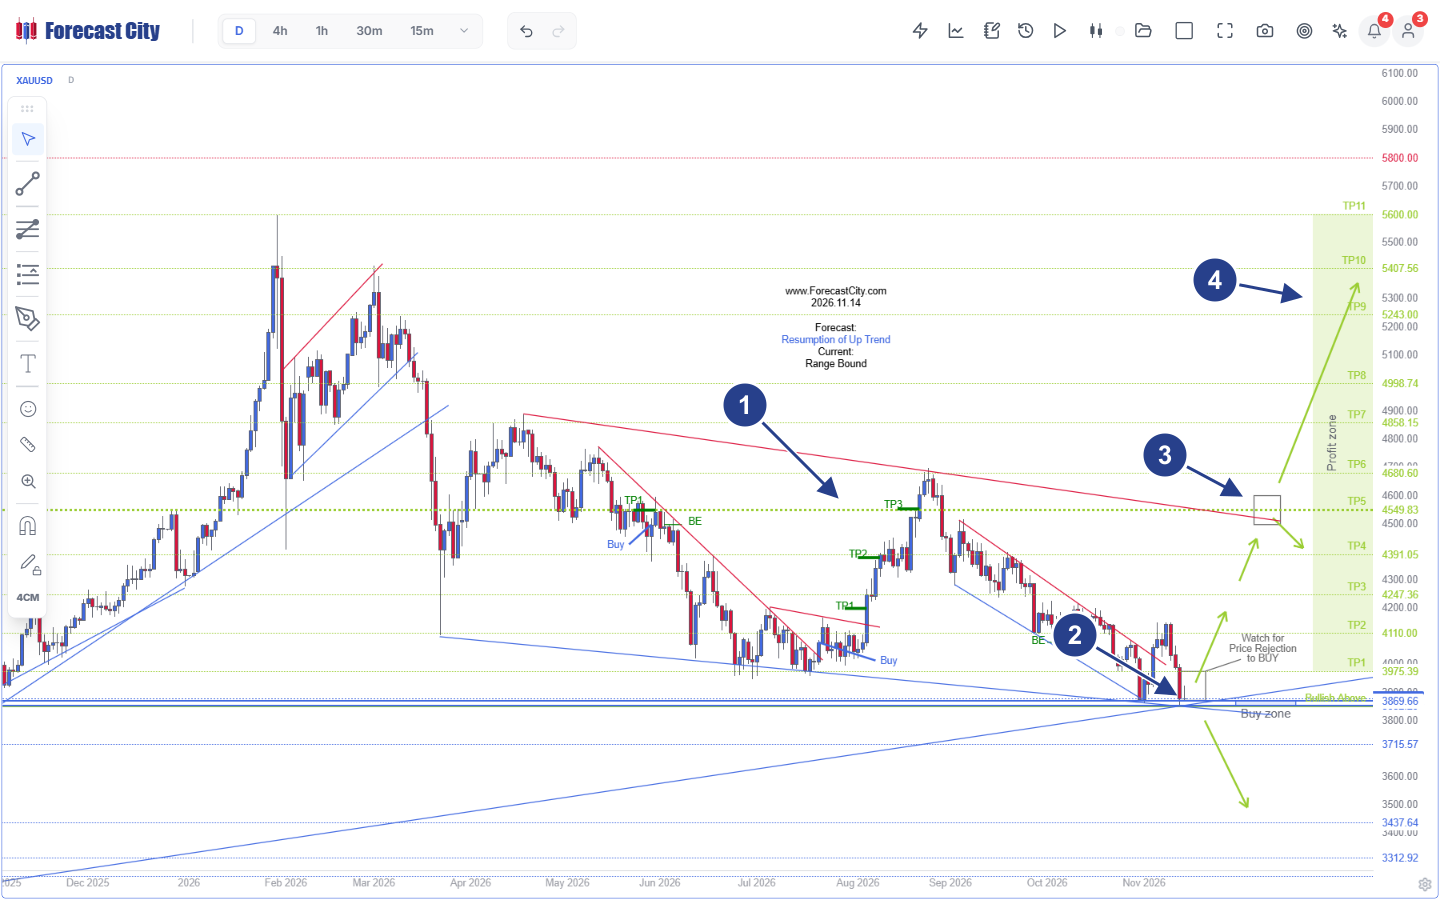
- 1Zusammenlaufender Keil & dokumentierte Vorzyklen: Der mehrmonatige fallende rote Widerstand und die steigende blaue Unterstützung rahmen dauerhaft markierte frühere Setups ein (
May/Jun Buy -> TP1 -> BE,Aug Buy -> TP1 -> TP2 -> TP3sowieOct BE). - 2Buy Zone & Boden bei Bullish Above 3869.66: Unter
Forecast: Resumption of Up Trend | Current: Range Boundtestet der Preis die strukturelle ZoneBuy zoneoberhalb vonBullish Above 3869.66(gestützt durch3715.57und3437.64). - 3Abweisungshinweis & Entscheidungsgabelung bei TP5: Der Chart fordert beim Einstieg explizit
Watch for Price Rejection to BUYund zeichnet an der oberen roten Keillinie (TP5 4549.83) einen Entscheidungsknoten für Abprall- gegenüber Ausbruchspfaden ein. - 4Gestufte Zieltreppe der Profit Zone (TP1-TP11): Der primäre durchgezogene grüne Pfad kartiert aufeinanderfolgende Kursziele bei
TP1 3975.39,TP2 4110.00,TP3 4247.36,TP4 4391.05undTP5 4549.83bis hinauf zuTP11 5600.00.
Betrachten wir Abbildung 2 (XAUUSD D) aufmerksam von links nach rechts. Anders als kommerzielle Alarmkanäle, die fehlgeschlagene Setups stillschweigend löschen oder vergangene Pfeile überschreiben, protokolliert 4CM-AI Charts vergangene Trade-Lebenszyklen dauerhaft direkt in der Kurshistorie (Markierung 1). Man erkennt nachvollziehbar den Buy-Zyklus von Mai/Juni, der TP1 erreichte, bevor die Restposition am Einstandspreis Break-even (BE) geschlossen wurde, ebenso den Abprall im Keil vom August mit sequenziellem Durchlauf über TP1, TP2 und TP3 exakt an der oberen roten Widerstandstrendlinie sowie den BE-Schutz im Oktober. Am aktuellen rechten Chartrand (Markierung 2) notiert Gold innerhalb der Zone Buy zone unmittelbar oberhalb von Bullish Above 3869.66 mit dem expliziten Hinweis Watch for Price Rejection to BUY. Beachten Sie zudem Markierung 3: Anstatt so zu tun, als existiere kein Widerstand, platziert Navigator AI genau dort, wo TP5 4549.83 die mehrmonatige fallende rote Trendlinie schneidet, einen rechteckigen Entscheidungsknoten und zeichnet sowohl einen taktischen Rücksetzer Richtung TP4 4391.05 als auch den Ausbruchspfad über TP6 4680.60 bis TP11 5600.00 vor (Markierung 4).
Vergleichen wir diese übergeordnete Tages-Roadmap nun mit einer aktiven Intraday-Roadmap auf 4h im Britischen Pfund gegenüber dem US-Dollar (GBPUSD 4h) in Abbildung 3.
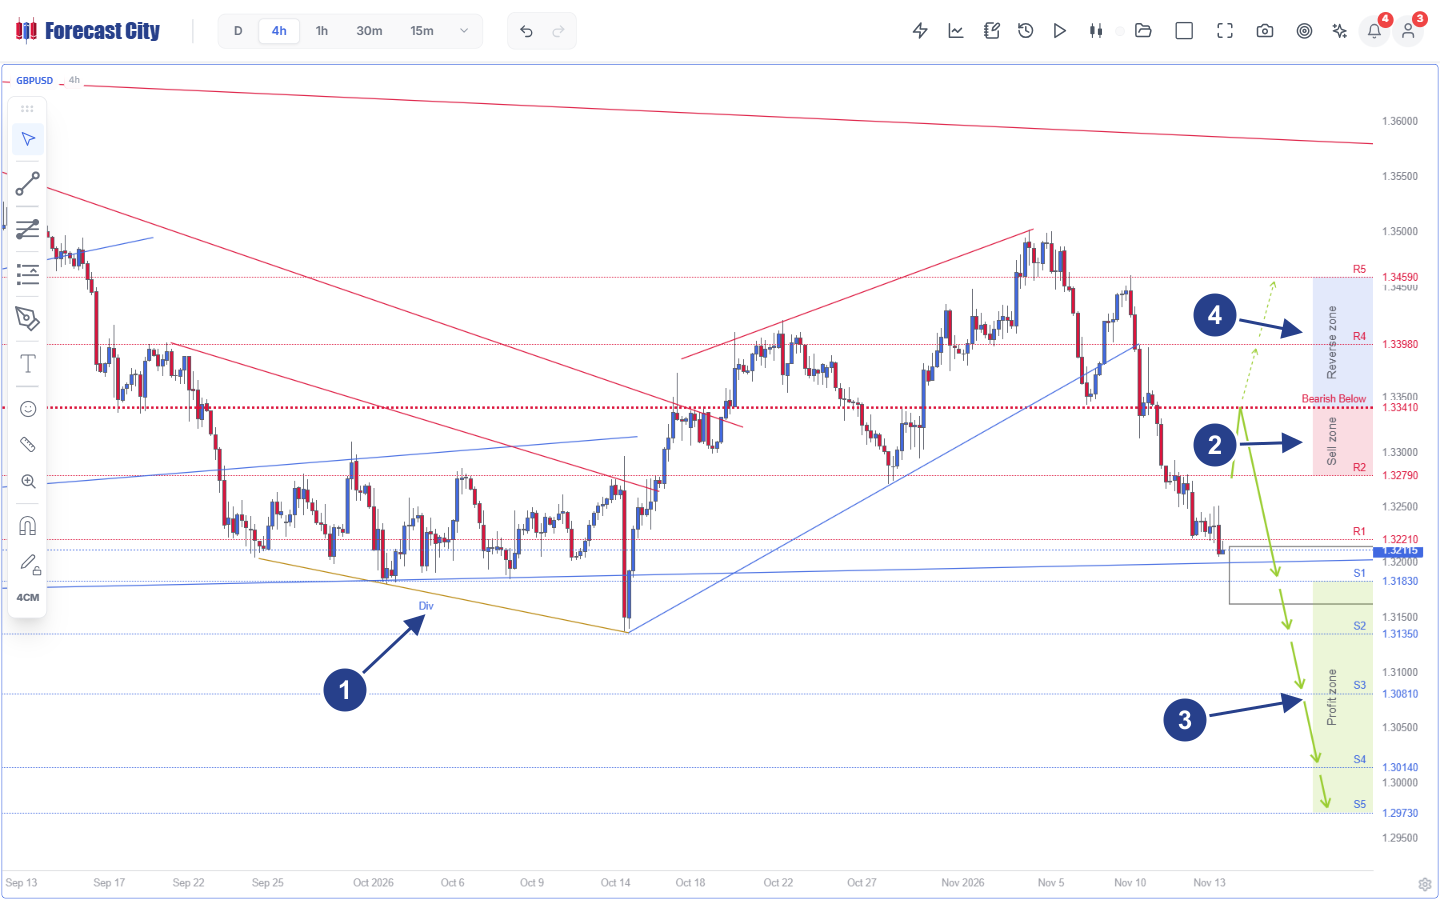
- 1Bullische Divergenz & gebrochener Kanal: Eine frühere goldene
Div-Trendlinie (25. Sept. bis 15. Okt.) leitete einen steigenden blauen Kanal ein, der Mitte November nach unten gebrochen wurde und den Kassapreis bei1.32115hinterließ. - 2Sell Zone & Pivot Bearish Below 1.33410: Der übergeordnete Angebotsbereich erstreckt sich von
R1 1.32210und der schattierten ZoneSell zonebeiR2 1.32790bis zur gepunkteten roten InvalidierungsgrenzeBearish Below 1.33410. - 3Primäre grüne Pfeile & Profit Zone: Durchgezogene grüne Pfeile projizieren die Abwärtsfortsetzung aus der Zone
Sell zonedurch das KonsolidierungsrechteckS1zu den ZielenS1 1.31830,S2 1.31350,S3 1.30810,S4 1.30140undS5 1.29730. - 4Bedingte Reverse Zone (gestrichelte Pfeile): Oberhalb von
1.33410kartiert die blau schattierte ZoneReverse zoneüber gestrichelte grüne Pfeile die AlternativzieleR4 1.33980undR5 1.34590, falls eine 4h-Kerze über dem Pivot schließt.
Die Gegenüberstellung von Abbildung 2 (XAUUSD D) und Abbildung 3 (GBPUSD 4h) verdeutlicht einen bewussten, mikrostrukturell begründeten Konstruktionsunterschied zwischen den Zeitrahmen. Warum zeichnet der Tageschart in Abbildung 2 primäre durchgezogene grüne Pfeile (Green Arrows) samt strukturellen Gabelungen an Trendliniengrenzen, während der 4h-Chart in Abbildung 3 zusätzlich zu den durchgezogenen grünen Pfeilen Richtung Profit zone (S1 1.31830 bis hinab zu S5 1.29730) auch bedingte gestrichelte Pfeile (Dashed Arrows) innerhalb einer schattierten Reverse zone (R4 1.33980 bis R5 1.34590) darstellt?
Die Antwort liegt in der Ausführungsphysik des jeweiligen Zeithorizonts. Auf dem Tageszeitrahmen D folgt die mehrwöchige institutionelle Positionierung der Regel des Soft Stop Loss von ForecastCity: Ein einzelner Intraday-Docht durch 3869.66 während erhöhter New-York-Volatilität widerlegt noch keinen mehrmonatigen Keilboden, solange keine vollständige Tageskerze signifikant jenseits der Unterstützung schließt. Makro-Roadmaps betonen daher primäre Strukturbewegungen und Entscheidungsgabelungen an Trendlinien statt hektischer Intraday-Drehungen. Auf 4h und niedrigeren Intraday-Zeitrahmen (5m bis 4h) liegen enge Stop-Cluster hingegen unmittelbar hinter zentralen Pivots wie Bearish Below 1.33410. Erzwingt institutioneller Orderflow einen 4h-Kerzenschluss oberhalb von 1.33410, speisen Eindeckungen von Short-Positionen sofort einen Aufwärtsimpuls durch die Reverse zone in Richtung R4 1.33980 und R5 1.34590. Das Vorab-Einzeichnen dieser bedingten gestrichelten Pfeile (Dashed Arrows) bereits vor dem Einstieg beseitigt jede Schockstarre nach einem Ausstoppen.
| Entscheidungsdimension | Intransparente Black-Box-Bots & Alarmkanäle | Black-Box-Klassifikator + SHAP / LIME | Präskriptive Chart-Roadmap von 4CastMachine AI |
|---|---|---|---|
| Primärer Ausgaberaum | Skalarer Befehl (BUY / SELL NOW) mit verborgenem Innenzustand. |
Skalarer Score plus abstraktes Balkendiagramm von Merkmalsgewichten. | Preis-Zeit-Geometrie: Buy/Sell Zone, Pivot, Profit Zone TP1-TP5, Reverse Zone, durchgezogene & gestrichelte Pfeile. |
| Disziplin beim Einstieg | Jagt Market-Orders nach dem Impuls hinterher oder legt blinde Limit-Fallen. | Kein strukturelles Einstiegsband; reagiert Balken für Balken auf Merkmalsdrift. | Bedingte Stoppzeit τentry: wartet auf Zonentest plus geschlossene Bestätigungskerze. |
| Epistemische Falsifizierbarkeit | Im MAE-Drawdown nicht falsifizierbar; willkürliche feste Pip-Stopps. | Attributionen springen Tick für Tick ohne Definition eines Invalidierungspreises. | Explizite Pivot-Grenze Ppivot: gepuffert um 10% ATR(264, D) intraday oder Soft Stop per Tagesschluss auf D. |
| Notfallplan bei Strukturbruch | Stilles Versagen oder verspätetes Drehen erst nach vollzogenem Drawdown. | Berechnet nachträgliche Gewichte erst neu, nachdem der Verlust eingetreten ist. | Vorab kartierter Alternativpfad γalt: gestrichelte Pfeile durch die Reverse Zone (5m-4h) verhindern Starre nach Verlusten. |
| Handlungsfreiheit & Prüfbarkeit | Friss-oder-stirb-Sperre (nur 32% Verbleib nach Fehler; Dietvorst [8]). | Reine Leseansicht; Strategieregeln weder anpassbar noch historisch abspielbar. | Modifizierbarer Co-Pilot (68%-76% Verbleib [8]): Regelkalibrierung im AI Strategy Studio + Audit per Schatten-Variante. |
5. Modifizierbare menschliche Handlungsfreiheit, GBPUSD-4h-Mikroanatomie und Schatten-Audit
Warum ist die Anpassbarkeit einer Glass Box quantitativ entscheidend? Dietvorst, Simmons und Massey [8] wiesen in kontrollierten, anreizkompatiblen Experimenten nach: Werden Anwender von einem nicht perfekten Prognosemodell ausgesperrt („unverändert übernehmen oder verwerfen“), nutzen es nach dem Beobachten normaler Prognosefehler nur noch 32% weiter. Können Anwender hingegen die Modellstruktur einsehen und klar begrenzte Ausführungsparameter justieren, steigt die dauerhafte Nutzung auf 68%-76% und die erzielte Portfolioperformance verbessert sich signifikant. ForecastCity, die All-in-One-KI-Plattform für Trader, setzt diesen modifizierbaren Arbeitsablauf über vier integrierte Oberflächen um.
Verfolgen wir zwei Marktteilnehmer, die exakt dieselbe GBPUSD-4h-Struktur aus Abbildung 3 auf einem Konto mit $10000 Kapital, einem Risikobudget von 1.0% ($100) und einer jährlichen Tagesschwankungsbreite von ATR(264, D) = 82 Pips handeln.
Anwender des intransparenten Bots: Erhält einen nackten Momentum-Alarm SELL GBPUSD @ 1.32120 exakt am unteren Ende der Ausbruchskerze nahe der Konsolidierung bei S1. Über die nächsten beiden 4h-Kerzen führen routinemäßige institutionelle Gewinnmitnahmen GBPUSD um 64 Pips nach oben bis auf 1.32760 zurück. Angesichts eines unverankerten schwebenden Verlusts ohne jede Invalidierungslinie im Chart gerät der Anwender in Panik, stellt die Position manuell bei 1.32755 mit einem realisierten Verlust von -$127 glatt und schaltet den Bot wenige Minuten bevor Verkäufer in der institutionellen Zone Sell zone aktiv werden ab.
Anwender der Glass Box: Richtet auf der Roadmap aus Abbildung 3 (Zone Sell zone von R2 1.32790 bis Bearish Below 1.33410) einen Alarm ein und wartet geduldig ab, solange der Preis noch tief bei 1.32115 notiert. Als GBPUSD in die Zone Sell zone steigt und bei 1.32820 eine bärische 4h-Abweisungskerze schließt, berechnet AI Strategy Studio den strukturellen Stop-Loss oberhalb von 1.33410 zuzüglich 10% ATR(264, D) (8.2 Pips) und 0.9 Pips Spread: Pstop = 1.33501. Der exakte Stop-Abstand beträgt 68.1 Pips, woraus eine Positionsgröße von 0.15 Standard-Lots ($102 = 1.0R) folgt. Jeder Kerzendocht innerhalb der Zone bis 1.33180 bleibt 23 Pips unterhalb von Pivot 1.33410 und bestätigt ruhig ℋ0. Beim Erreichen von S1 = 1.31830 (+99.0 Pips, +1.45R) wird ein Teilgewinn verbucht und der verbleibende Stop-Loss auf Break-even (1.32810) nachgezogen, was das Verlustrisiko eliminiert, während die Restposition S2 = 1.31350 (+2.16R) und S3 = 1.30810 (+2.95R) anvisiert.
Bevor reales Kapital eingesetzt wird, prüfen Trader ihre vier expliziten Strategieklauseln (Entry, Stop Loss, Take Profit und Management) auf historischen Kerzen im Reiter Test des AI Strategy Studio unter realistischen Spread- und Kommissionskosten. Anschließend testen sie die Strategie im Live-Tick-Betrieb auf Virtual Accounts (virtuellen Konten), deren optionale öffentliche Erfolgsbilanzen kryptografisch durch eine manipulationssichere SHA-256-Hash-Kette versiegelt werden, sodass Verlusttrades niemals nachträglich verborgen werden können.
Selbst mit einer transparenten Chart-Roadmap zögern Menschen gelegentlich beim Einstieg, weiten Stopps aus oder schließen Gewinner zu früh. Um den reinen Modellvorteil sauber von menschlicher Ausführungsabweichung zu trennen, simuliert ForecastCity parallel zu jedem Trade auf einem virtuellen Konto oder über ForecastFollow (MetaTrader 4/5) automatisch eine unangetastete Schatten-Variante ohne manuelle Eingriffe. Im AI Trading Journal zerlegt die Funktion Strategy check die verhaltensbedingte Ergebnisabweichung exakt über fünf orthogonale Ausführungsklauseln:
In Gleichung (6) bezeichnet P&Lrealized das tatsächlich auf dem Konto realisierte Nettoergebnis über einen Auswertungszeitraum, P&Lshadow das exakte kontrafaktische Ergebnis der gespeicherten Regeln ohne jeden manuellen Eingriff, und jeder Summand δm isoliert den Geldbetrag, der auf die Klausel m zurückgeht.
Verliert ein intransparenter Bot Geld, weiß niemand, ob das Modell versagt hat oder ob der Mensch im ungünstigsten Moment eingegriffen hat. Gleichung (6) arbeitet wie ein Flugschreiber für Ihre Handelsdisziplin: Sie misst auf den Dollar genau, wie viel jeder vorzeitige manuelle Ausstieg, jede übersprungene Bestätigung oder jeder verschobene Stop-Loss im Vergleich zu Ihrem eigenen Basisplan genutzt oder gekostet hat.
Betrachten wir eine konkrete Monatsauswertung über 30 Trades im AI Trading Journal. Angenommen, die unangetastete Schatten-Variante erwirtschaftete P&Lshadow = +$1180, während der menschliche Trader bei P&Lrealized = +$760 abschloss (ΔP&Lhuman = -$420). Gleichung (6) schlüsselt diese Lücke von -$420 präzise in überprüfbare Klauseln auf: Disziplinierte Zoneneinstiege brachten δEntry = +$35, konstante Positionsgrößen ergaben δRisk = $0, zweimaliges Wegziehen des Stop-Loss kostete δSL = -$145, ausgelassene Break-even-Nachzüge kosteten δMgmt = -$65 und vorzeitiges manuelles Schließen von Gewinnern vor TP2 kostete δTP = -$245. Anstatt eine fundierte Analyse-Engine aus Frust zu verwerfen, erkennt der Trader das exakte Verhaltensleck (verfrühte Gewinnmitnahmen) und korrigiert es objektiv.
Häufig gestellte Fragen
Warum verlieren Trading-Bots mit hohen Backtest-Sharpe-Ratios im Live-Markt so häufig Geld?
Warum reichen SHAP- oder LIME-Merkmalsbalken für das Risikomanagement mit realem Kapital nicht aus?
Wie verhindert das Pivot-Level emotionale Panik während normaler Kursrücksetzer?
Warum zeigen 4h-Roadmaps gestrichelte Pfeile in einer Reverse Zone, während Tages-Roadmaps durchgezogene grüne Pfeile zeigen?
Wie messen Schatten-Varianten und Strategy check menschliche Eingriffe in den Handelsplan?
Wissenschaftliche & institutionelle Quellen
- [1]Rudin, C. (2019). Stop Explaining Black Box Machine Learning Models for High Stakes Decisions and Use Interpretable Models Instead. Nature Machine Intelligence, 1(5), 206-215. https://doi.org/10.1038/s42256-019-0048-x
- [2]Ribeiro, M. T., Singh, S., & Guestrin, C. (2016). "Why Should I Trust You?": Explaining the Predictions of Any Classifier. Proceedings of the 22nd ACM SIGKDD International Conference on Knowledge Discovery and Data Mining, 1135-1144. https://doi.org/10.1145/2939672.2939778
- [3]Lundberg, S. M., & Lee, S.-I. (2017). A Unified Approach to Interpreting Model Predictions. Advances in Neural Information Processing Systems 30 (NeurIPS 2017), 4765-4774. arXiv:1705.07874
- [4]Alvarez-Melis, D., & Jaakkola, T. S. (2018). On the Robustness of Interpretability Methods. ICML WHI 2018, https://doi.org/10.48550/arXiv.1806.08049
- [5]Slack, D., Hilgard, S., Jia, E., Singh, S., & Lakkaraju, H. (2020). Fooling LIME and SHAP: Adversarial Attacks on Post hoc Explanation Methods. Proceedings of the AAAI/ACM Conference on AI, Ethics, and Society (AIES 2020), 180-186. https://doi.org/10.1145/3375627.3375830
- [6]Kumar, I. E., Venkatasubramanian, S., Scheidegger, C., & Friedler, S. A. (2020). Problems with Shapley-Value-Based Explanations as Feature Importance Measures. Proceedings of the 37th International Conference on Machine Learning (ICML 2020), PMLR 119, 5491-5500. arXiv:2002.11097
- [7]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2015). Algorithm Aversion: People Erroneously Avoid Algorithms After Seeing Them Err. Journal of Experimental Psychology: General, 144(1), 114-126. https://doi.org/10.1037/xge0000033
- [8]Dietvorst, B. J., Simmons, J. P., & Massey, C. (2018). Overcoming Algorithm Aversion: People Will Use Imperfect Algorithms If They Can (Even Slightly) Modify Them. Management Science, 64(3), 1155-1170. https://doi.org/10.1287/mnsc.2016.2643
- [9]Lo, A. W., Repin, D. V., & Steenbarger, B. N. (2005). Fear and Greed in Financial Markets: A Clinical Study of Day-Traders. American Economic Review, 95(2), 352-359. https://doi.org/10.1257/000282805774670095
- [10]Fenton-O'Creevy, M., Soane, E., Nicholson, N., & Willman, P. (2011). Thinking, Feeling and Deciding: The Influence of Emotions on the Decision Making and Performance of Traders. Journal of Organizational Behavior, 32(8), 1044-1061. https://doi.org/10.1002/job.720
- [11]Apesteguia, J., Oechssler, J., & Weidenholzer, S. (2020). Copy Trading. Management Science, 66(12), 5608-5622. https://doi.org/10.1287/mnsc.2019.3508
- [12]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2014). Pseudo-Mathematics and Financial Charlatanism: The Effects of Backtest Overfitting on Out-of-Sample Performance. Notices of the American Mathematical Society, 61(5), 458-471. https://doi.org/10.1090/noti1105
- [13]Bailey, D. H., & López de Prado, M. (2014). The Deflated Sharpe Ratio: Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94-107. https://doi.org/10.3905/jpm.2014.40.5.094
- [14]Bailey, D. H., Borwein, J. M., López de Prado, M., & Zhu, Q. J. (2017). The Probability of Backtest Overfitting. The Journal of Computational Finance, 20(4), 39-69. https://doi.org/10.21314/JCF.2016.322
- [15]López de Prado, M. (2018). Advances in Financial Machine Learning. Hoboken, NJ: John Wiley & Sons (Ch. 3, Triple-Barrier Method); & Sweeney, J. (1997). Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management. New York: John Wiley & Sons.