Les rendements logarithmiques financiers évoluent comme des semimartingales hybrides à sauts et diffusion. Durant les heures de cotation calmes, les prix suivent l’élasticité brownienne continue du carnet d’ordres autour des niveaux de liquidité établis. Lors des publications macroéconomiques et des dépêches géopolitiques soudaines, des sauts de Lévy discontinus et des vagues de flux d’ordres institutionnels étalées sur plusieurs heures dominent la variation des rendements. Toute combinaison convexe statique d’estimateurs techniques extraits des prix et d’estimateurs de sentiment extraits du texte est mathématiquement sous-optimale face à ces changements de régime. Un poids constant élevé accordé au sentiment injecte du bruit médiatique lors des séances diffusives calmes, tandis qu’un poids constant élevé accordé à l’analyse technique subit un retard de filtrage déterministe sévère lors des réévaluations macroéconomiques. Cet article formalise le problème d’arbitrage dynamique des régimes au sein de 4CastMachine AI et montre comment Synergy AI repondère en continu Forecast AI (géométrie des prix multi-horizons et probabilités de chandeliers DTO) et Sentiment AI (modélisation linguistique financière contextuelle, surprises macroéconomiques standardisées et vélocité d’arrivée de Hawkes) sur neuf horizons allant de 1m à M. Nous dérivons les propriétés de régularité du filtrage Softmax, l’élargissement proactif des zones avant annonce et des analyses détaillées en direct sur XAUUSD, EURUSD et BTCUSD.
1. La faille structurelle des poids statiques face à la non-stationnarité des régimes
Les architectures quantitatives de marché combinent fréquemment des indicateurs techniques de prix avec des scores macroéconomiques ou de sentiment d’actualité à l’aide de poids linéaires fixes. Que ces poids proviennent des moindres carrés ordinaires, d’une moyenne équipondérée ou d’une moyenne bayésienne de modèles statique, l’hypothèse sous-jacente demeure identique. Le modèle suppose que la covariance conditionnelle entre la géométrie graphique, les flux textuels publics et les rendements futurs reste constante au fil du temps. La microstructure des marchés à haute fréquence réfute cette hypothèse de stationnarité sur toutes les classes d’actifs liquides.
Les marchés alternent entre des mécanismes physiques de formation des prix fondamentalement distincts. Hamilton [1] a démontré que les séries temporelles macroéconomiques subissent des ruptures structurelles discrètes gouvernées par des transitions d’états latents plutôt que par des autorégressions linéaires invariantes dans le temps. En étendant ce résultat à l’allocation dynamique d’actifs, Ang et Bekaert [2] ont chiffré à plusieurs centaines de points de base la perte d’utilité annualisée lorsque des portefeuilles ignorent les bascules entre régimes diffusifs calmes et régimes de chocs à forte volatilité.
À résolution intraday, le contraste entre la fourniture calme de liquidité et la réévaluation pilotée par les nouvelles devient encore plus net. Andersen, Bollerslev, Diebold et Vega [5] ont examiné six années de rendements au comptant à cinq minutes sur le marché des changes autour des annonces macroéconomiques américaines et européennes programmées. Ils ont défini la surprise standardisée de l’annonce k à l’instant de publication t en rapportant l’écart entre le chiffre publié Ak,t et le consensus institutionnel préalable Et-[Ak] à la dispersion historique des surprises σk. Les surprises imprévues provoquent des sauts instantanés de la moyenne conditionnelle en quelques minutes, tandis que la volatilité conditionnelle des rendements demeure élevée durant plusieurs heures. Evans et Lyons [6, 7] ont retracé la manière dont cet ajustement atteint son équilibre sur les tables de change institutionnelles. Environ un tiers du déplacement du taux de change survient dès le premier tick sous forme de saut immédiat lié à l’information publique, tandis que les deux tiers restants se déploient sur les intervalles suivants via le flux d’ordres institutionnel induit.
Les séances de cotation calmes se comportent exactement à l’inverse. Lorsqu’aucun catalyseur macroéconomique ou microéconomique inédit n’entre sur le marché, les commentaires financiers non structurés et les flux des réseaux sociaux présentent une précision directionnelle très faible. Tetlock [11] a prouvé que le pessimisme médiatique non étayé par de nouvelles données fondamentales de flux de trésorerie engendre une pression temporaire sur les prix qui revient rapidement vers les niveaux structurels antérieurs. Aggravant ce problème de bruit, Loughran et McDonald [12] ont analysé 50 115 rapports annuels 10-K d’entreprises et constaté que 73,8 % des mots classés comme négatifs par les dictionnaires génériques usuels (tels que passif, impôt, coût ou vice) revêtent une signification neutre ou structurelle dans les publications financières.
Cette dichotomie structurelle enferme tout modèle combinant estimateurs techniques et textuels par un poids scalaire constant dans un dilemme mathématique incontournable. Avant d’écrire la borne d’erreur formelle, observons ce qui se produit physiquement sur un graphique. Lors d’une matinée londonienne calme, les carnets d’ordres à cours limité sont profonds et le prix respecte les supports, les résistances et les bornes de canaux multi-horizons, pendant que les blogs financiers recyclent des opinions périmées. Quelques minutes après une surprise d’inflation à 2,8 sigmas, les moyennes mobiles et oscillateurs retardés continuent de moyenner quarante-neuf bougies pré-annonce avec une seule bougie post-annonce, rendant les filtres purement techniques aveugles à la nouvelle réalité macroéconomique.
Soit st(F)(τ) l’estimateur directionnel à l’horizon τ construit sur la filtration des prix ℱXt, et soit st(S)(τ) l’estimateur à l’horizon τ construit sur la filtration textuelle et macroéconomique ℱDt. Tout ensemble statique applique un poids invariant dans le temps w0 ∈ [0, 1] à travers tous les régimes de marché Rt :
Ici, BF,R_t et BS,R_t désignent les biais conditionnels des estimateurs dans le régime Rt, σF,R_t2 et σS,R_t2 leurs variances d’erreur conditionnelles, et CovR_t la covariance conditionnelle de leurs erreurs. En diffusion calme (BF ≈ 0, σS2 ≫ σF2), la minimisation de la variance impose w*diff ≈ σF2 / (σF2 + σS2) → 0. Immédiatement après un saut macroéconomique Jt_0, tout filtre de prix causal sur L bougies subit un biais de retard déterministe |BF,jump| ∝ (1 - h0)|Jt_0|, forçant le poids optimal w*jump → 1. Aucune constante w0 ne peut minimiser simultanément l’erreur conditionnelle dans les deux états.
L’équation (1) signifie qu’un mélange fixe à 50/50 entre analyse graphique et sentiment d’actualité se trompe systématiquement sur la moitié de ses entrées. Durant les séances calmes (environ 85 % des heures de cotation), accorder 50 % d’autorité aux titres de presse contamine des supports et résistances nets par du bruit médiatique recyclé. Durant les 15 % d’heures façonnées par des chocs macroéconomiques, laisser 50 % d’autorité à des moyennes de bougies rétrospectives ancre le modèle sur d’anciens prix pré-annonce qui n’équilibrent plus le carnet d’ordres.
Une vérification numérique révèle l’ampleur de cette pénalité d’erreur. Lors d’une séance calme sur EURUSD avec erreurs orthogonales sans biais, supposons que l’estimateur technique 1h affiche une erreur type σF = 8 pips (σF2 = 64) tandis que le sentiment médiatique présente σS = 26 pips (σS2 = 676). L’équation (1) fixe le poids optimal de marché calme à w*diff = 64 / (64 + 676) = 0.086, atteignant une erreur quadratique moyenne minimale de 58.5 pips2 (erreur quadratique racine de 7.65 pips). Un mélange statique à 50/50 (w0 = 0.50) produit 185.0 pips2 (erreur racine de 13.60 pips), gonflant la variance d’erreur de 216% pendant les heures calmes.
Examinons à présent la même paire trois minutes après un choc d’inflation CPI américain à 2,85 sigmas qui déplace la valeur d’équilibre de 60 pips. Une moyenne mobile sur 50 bougies conserve 96% de prix pré-saut, engendrant un biais de retard BF,jump = 57.6 pips avec σF = 12 pips (BF2 + σF2 = 3,461.8 pips2). L’analyse contextuelle de la surprise suit le régime post-saut avec BS,jump = 4 pips et σS = 14 pips (212.0 pips2). Le poids optimal de choc bondit à w*jump = 0.942, ramenant l’erreur quadratique moyenne à 199.8 pips2, alors que le maintien de w0 = 0.086 fait exploser l’erreur à 2,890.5 pips2.
Les règles calendaires binaires rigides (« désactiver l’analyse technique pendant 30 minutes après le CPI ») échouent tout aussi lourdement. Les déclarations imprévues de banquiers centraux, les dépêches souveraines et les liquidations crypto du week-end ne figurent jamais sur un calendrier économique. Pire encore, les minuteurs en fonction échelon provoquent des sauts brusques dans les niveaux graphiques à la seconde exacte où le délai fixe expire.
2. Semimartingale à sauts et diffusion et séparation non paramétrique des régimes
Pour transférer progressivement l’autorité entre structure technique et sentiment d’actualité en direct sans minuteurs calendaires arbitraires, le moteur doit mesurer en temps réel quel type de processus physique gouverne les prix. Les cours des actifs financiers ne suivent pas un pur mouvement brownien géométrique. Liquidité continue du carnet et chocs informationnels soudains coexistent sur le même flux de cotation.
Nous formalisons le log-prix Xt = ln Pt sur un espace probabilisé filtré (Ω, ℱ, (ℱt)t≥0, ℙ) à l’aide d’une semimartingale à sauts et diffusion dépendante du régime (prolongeant Merton [9] et Kou [9]) :
Chaque terme de l’équation (2) gouverne une couche distincte du comportement de marché. La fonction de dérive μ(·) dt représente la pression directionnelle instantanée conditionnée par la trajectoire récente des prix Xt-Δ:t, le régime latent Rt et l’état informationnel actif ℐnewst. Le terme diffusif σ(Rt) dWt pondère un mouvement brownien standard Wt par la volatilité de régime σ(Rt), capturant l’appariement continu normal du carnet d’ordres. Enfin, Jt dNt représente les sauts de prix discontinus d’amplitude aléatoire signée Jt arrivant selon le processus ponctuel Nt.
Voyez l’équation (2) comme la décomposition de chaque bougie de votre graphique en deux forces physiques. Lorsque dNt = 0, le prix progresse tick par tick à travers les ordres limites au repos, de sorte que les zones de support historiques, les canaux et les retracements de Fibonacci agissent comme des parois élastiques. Lorsque dNt = 1, les teneurs de marché retirent leurs cotations et le prix se téléporte à travers les niveaux vides du carnet pour refléter la nouvelle réalité macroéconomique.
Sur les marchés réels, les chocs d’actualité surviennent rarement comme des événements de Poisson isolés et sans mémoire. Une déclaration surprise de la Réserve fédérale déclenche des dépêches immédiates sur les fils institutionnels, des réajustements de couverture des tables de change, des tensions sur les rendements obligataires et des appels de marge inter-actifs, qui génèrent à leur tour des titres secondaires durant l’heure suivante. Hawkes [10] ainsi que Bacry, Mastromatteo et Muzy [10] ont montré que ce phénomène d’agrégation en grappes est fidèlement modélisé par un processus ponctuel auto-excitant dont l’intensité conditionnelle d’arrivée λt dépend de l’instant et de l’ampleur des événements antérieurs :
Dans l’équation (3), λ0 > 0 représente la cadence calme de fond des dépêches courantes. Chaque horodatage passé ti porte une surprise standardisée |ze,i|. Le paramètre αH ≥ 0 fixe l’auto-excitation de base, γH ≥ 0 amplifie la réponse lors des surprises majeures, et βH > 0 règle la décroissance exponentielle de demi-vie τ1/2 = (ln 2) / βH.
L’intensité de Hawkes λt fonctionne comme un sismographe en temps réel des ondes de choc du marché. Une surprise majeure fait bondir λt instantanément, et les dépêches de suivi la maintiennent élevée tant que les institutions digèrent la nouvelle. Dès que les répliques cessent, λt décroît avec la demi-vie τ1/2 vers λ0 à mesure que la profondeur du carnet d’ordres se reconstitue.
Suivons numériquement l’équation (3) sur EURUSD. Fixons la cadence de fond à λ0 = 0.40 événement par minute, αH = 0.85, γH = 0.90 et βH = 0.035 min-1, soit une demi-vie τ1/2 = 19,8 minutes. Une surprise sur le Core CPI de |ze,1| = 2.85 à t1 = 0 fait passer λt de 0.40 à 0.40 + 0.85(1 + 0.90 × 2.85) = 3.43 événements par minute (un bond d’un facteur 8.58x). Huit dépêches secondaires en dix minutes portent λ10 près de 8.10 avant qu’une décroissance régulière ne la ramène à 2.32 à t = 45 min puis à 0.57 à t = 120 min.
La vélocité des dépêches ne suffit toutefois pas à elle seule, car des rumeurs peuvent inonder les réseaux sociaux sans déplacer le moindre capital institutionnel. Nous testons également si la bande des prix elle-même présente des sauts discontinus. Barndorff-Nielsen et Shephard [8] ont séparé variation continue et variation de saut sur MΔ rendements logarithmiques intraday rt,j grâce à la Variance Réalisée (RVt) et à la Variation Bipuissance Réalisée (BVt) :
Dans l’équation (4), RVt additionne les rendements au carré et converge en probabilité vers la variation quadratique totale, c’est-à-dire la variance diffusive continue ∫ σu2 du augmentée des sauts au carré ∑ Ju2. À l’inverse, BVt multiplie les valeurs absolues de rendements adjacents |rt,j| |rt,j-1| pondérées par π / 2 ≈ 1.5708, ce qui converge uniquement vers la composante diffusive continue. Leur différence normalisée (avec la constante de stabilisation numérique ε = 10-10) livre le ratio sans dimension de part de saut 𝒥t ∈ [0, 1).
Pourquoi la multiplication de deux bougies voisines filtre-t-elle les sauts ? Si un choc macroéconomique provoque un saut brutal de 50 pips sur la bougie j alors que les bougies voisines j-1 et j+1 bougent normalement de 3 pips, l’élévation au carré de la bougie j dans RVt produit 502 = 2 500, tandis que le produit |rj||rj-1| dans BVt ne produit que 50 × 3 = 150. Par conséquent, RVt s’envole nettement au-dessus de BVt et pousse 𝒥t vers 1.0 dès qu’une véritable réévaluation par saut frappe les cotations.
La vérification chiffrée sur douze bougies de cinq minutes d’EURUSD (MΔ = 12, soit une heure de cotation) rend ce mécanisme immédiat. Si onze bougies varient de ±3 pips et une bougie calme de 4 pips, alors RVt = 11(9) + 16 = 115 pips2 et BVt ≈ 1.5708 × [9(9) + 2(12)] / (11/12) ≈ 114 pips2 (corrigé pour échantillon fini), donnant 𝒥t ≈ 0.01 (diffusion pure). Si en revanche la bougie 7 imprime un saut CPI de 45 pips pendant que les onze autres bougies varient de ±3 pips, alors RVt = 11(9) + 2,025 = 2,124 pips2, tandis que BVt = 1.5708 × [9(9) + 2(45 × 3)] = 551.4 pips2. Aussitôt, 𝒥t = (2124 - 551.4) / 2124 = 0.740, confirmant que 74 % de la variation quadratique horaire provient d’un choc discontinu.
3. Filtrage continu des régimes par Softmax au sein de Synergy AI
Au sein de l’architecture Quad-AI de 4CastMachine AI, la structure des prix et le sentiment d’actualité en direct ne sont pas écrasés dans un unique réseau neuronal boîte noire monolithique. Quatre moteurs dédiés séparent l’extraction des caractéristiques, l’arbitrage entre modalités et la projection prescriptive des niveaux en étapes auditables.
En premier lieu, Forecast AI calcule le vecteur d’état technique st(F)(τ) sur les neuf unités de temps (1m, 5m, 15m, 30m, 1h, 4h, D, W et M). Ses entrées réunissent les probabilités de chandeliers Daily Trading Opportunity (DTO), les agrégats multi-pivots de support et de résistance, les canaux de tendance, les ratios harmoniques et les divergences d’oscillateurs. En second lieu, Sentiment AI calcule l’état macroéconomique et informationnel en direct st(S)(τ) en ingérant les fils d’agences institutionnels, les surprises du calendrier économique ze, les transcriptions de banques centrales et les flux croisés taux/devises au moyen de modèles de langage financier adaptés au domaine (résolvant les inversions contextuelles de polarité documentées par Araci [13] et Wang et al. [15]).
Synergy AI agit comme la couche d’arbitrage continu entre ces deux flux d’experts avant de transmettre les paramètres unifiés à Navigator AI. La Figure 1 oppose le réseau de filtrage Softmax continu conditionné par l’état de Synergy AI aux règles fragiles à seuil binaire.
Pour formaliser le calcul des poids continus de régime à travers les horizons au sein de Synergy AI, nous combinons le Dynamic Model Averaging avec facteurs d’oubli en espace d’états (Raftery, Kárný et Ettler [3] ; Koop et Korobilis [4]) et un réseau de mélange d’experts filtré par Softmax conditionné aux entrées (Jacobs et al. [14] ; Shazeer et al. [14] ; Koval, Andrews et Yan [15]). Soit zt = [𝒥t, |ze,t|, λt / λ0, Δρcross,t, ψpre,t]⊤ le vecteur standardisé de conditionnement de régime à l’instant t. Pour chaque horizon τ ∈ {1m, ..., M}, Synergy AI évalue :
Chaque symbole de l’équation (5) remplit un rôle architectural transparent. Le poids wt(S)(τ) ∈ (0, 1) attribue l’autorité épistémique à Sentiment AI sur l’unité de temps τ, tandis que wt(F)(τ) = 1 - wt(S)(τ) confère l’autorité complémentaire à Forecast AI. Le terme ℓDMAm,t|t-1(τ) désigne le score cumulé de log-vraisemblance prévisionnelle hors échantillon de l’expert m sur les bougies récentes, pondéré exponentiellement par un facteur d’oubli propre à l’horizon ατ ∈ [0.94, 0.995]. Le produit scalaire θm,τ⊤ zt projette en direct le vecteur de sauts et d’actualité zt sur l’expert m, et Tτ > 0 est le paramètre de température d’horizon contrôlant la fluidité de la transition.
L’équation (5) agit comme un responsable expérimenté de table institutionnelle dirigeant deux spécialistes : un chartiste chevronné (Forecast AI) et un analyste macroéconomique branché sur les banques centrales (Sentiment AI). Les jours calmes où zt est proche de zéro, le filtre Softmax écoute à 82 % le chartiste. À la seconde où une surprise authentique fait bondir simultanément 𝒥t et λt, le filtre transfère progressivement 75 % à 88 % de l’autorité intraday au spécialiste macroéconomique, avant de rendre graduellement la main au chartiste à mesure que la liquidité du carnet d’ordres se reconstitue.
Bien que les matrices exactes de paramètres en production demeurent la propriété de 4CastMachine AI, l’équation (5) garantit deux propriétés mathématiques rigoureuses sur les graphiques en direct :
- Régularité lipschitzienne sans scintillement : En définissant le différentiel de log-cotes Δuτ(zt) = [(ℓS - ℓF) + (θS,τ - θF,τ)⊤ zt] / Tτ, l’équation (5) se ramène à wt(S)(τ) = (1 + exp(-Δuτ))-1, dont la dérivée par rapport à Δuτ est strictement majorée par 1/4. De légères fluctuations tick par tick de la variance réalisée ne provoquent jamais de basculement erratique des zones projetées d’un état à l’autre.
- Séparation spectrale des horizons : Les normes des vecteurs de sensibilité décroissent avec la durée des bougies : ‖θS,5m - θF,5m‖ > ‖θS,15m - θF,15m‖ > ‖θS,1h - θF,1h‖ > ‖θS,4h - θF,4h‖ > ‖θS,D - θF,D‖ > ‖θS,W - θF,W‖. Une publication mensuelle unique du CPI réajuste nettement les feuilles de route intraday
5m,15met1hsans renverser la structure de tendance macroéconomiqueWouM, sauf si l’accumulation des données modifie le cycle pluritrimestriel des taux d’intérêt.
Une application numérique illustre simultanément ces deux propriétés. Supposons que lors d’une matinée calme avec T1h = 1.0 et TW = 1.25, les log-cotes DMA de base favorisent la structure technique à hauteur de ℓS - ℓF = -1.65 en 1h et -2.20 en W, tandis que la microstructure calme ajoute +0.13 en 1h et +0.05 en W. L’évaluation de l’équation (5) donne wt(S)(1h) = (1 + exp(1.52))-1 = 0.179 (82,1 % Forecast AI) et wt(S)(W) = (1 + exp(2.15 / 1.25))-1 = 0.152 (84,8 % Forecast AI). À l’instant t0 d’une surprise CPI à 2,85 sigmas (𝒥t = 0.78, λt / λ0 = 8.6), la projection 1h bondit de +2.98 (portant le logit net à +1.33), élevant en douceur wt_0(S)(1h) = (1 + exp(-1.33))-1 = 0.791. Dans le même temps, la projection hebdomadaire W n’ajoute que +0.76, déplaçant modérément wt_0(S)(W) à 0.240 afin que la géométrie structurelle de long terme demeure ancrée.
La Figure 2 trace cette trajectoire complète de réponse impulsionnelle sur 240 minutes ainsi que le gain cumulé de score logarithmique conditionnel hors échantillon qui en résulte.
0.18 à 0.79 à l’instant de publication t0, suivie de sa relaxation exponentielle de demi-vie τ1/2 à mesure que la liquidité institutionnelle se reconstitue, tandis que le poids de Forecast AI wt(F) = 1 - wt(S) reprend l’autorité structurelle. Le panneau B compare les gains cumulés de log-score conditionnel hors échantillon entre Synergy AI, un mélange statique 50/50 et des filtres techniques purement rétrospectifs.Synergy AI traite également un risque critique de microstructure avant les publications économiques programmées de premier rang. Quelques secondes avant une annonce majeure telle que le CPI américain, le FOMC ou les Non-Farm Payrolls à l’horodatage programmé Tk, les teneurs de marché électroniques retirent leurs ordres limites au repos près du prix au comptant. Ce vide de liquidité provoque fréquemment un balayage initial violent dans les deux sens (souvent deux à trois fois l’amplitude d’une séance calme) avant que le flux directionnel institutionnel ne s’établisse. Laisser inchangées des zones de support ou de résistance de séance calme juste à côté du cours au comptant expose les configurations intraday à des invalidations mécaniques par balayage.
Pour prévenir ces balayages prématurés, Sentiment AI et Synergy AI maintiennent la distribution empirique ℰ(k)(ℳ) des excursions initiales d’annonce observées historiquement pour la catégorie d’événement k sur l’instrument ℳ. Dans la fenêtre pré-annonce t ∈ [Tk - Δpre, Tk], Navigator AI éloigne et élargit ses marges prévisionnelles de Buy Zone et de Sell Zone vers l’extérieur selon :
Dans l’équation (6), dtech,t(τ) désigne la distance diffusive normale entre le prix au comptant et la borne de la zone technique sur l’unité de temps τ, et Qα(ℰ(k)(ℳ)) est l’excursion historique au quantile α (par exemple le 85e centile du balayage initial de publication) enregistrée pour ce rapport macroéconomique précis sur l’instrument ℳ. La rampe lisse ψpre(u) ∈ [0, 1] monte vers 1.0 lorsque t → Tk, et κτ adapte la sensibilité selon l’unité de temps.
L’équation (6) inscrit directement l’hygiène institutionnelle de gestion du risque dans la géométrie du graphique. Si le support de séance calme sur l’Or se situe $12 sous le cours au comptant, alors que les communiqués du FOMC secouent historiquement l’Or de $29.50 dans les trente premières secondes, maintenir une Buy Zone à $12 revient à s’exposer à une sortie forcée dans le vide de liquidité. Éloigner les zones de trading selon l’amplitude historique de choc propre à cette publication place la zone hors du vide initial acheteur-vendeur.
Numériquement, supposons que l’Or au comptant (XAUUSD) cote 2642.00 vingt minutes avant une décision de taux du FOMC (ψpre = 1.0, κ1h = 1.0), avec une distance de zone technique calme dtech,t(1h) = $14.00 (2628.00) et un balayage initial historique du FOMC au 85e centile Q0.85 = $29.50. L’équation (6) étend l’éloignement de la zone à dzone,t(1h) = 14.00 + 1.0 × max(0, 29.50 - 14.00) = $29.50, abaissant la borne externe à 2612.50 avant la publication de 18h00 UTC.
4. Indicateurs techniques statiques vs sentiment NLP isolé vs Synergy AI
Comparer côte à côte les systèmes techniques unimodaux, les flux isolés de sentiment NLP et Synergy AI éclaire les raisons pour lesquelles ni la géométrie graphique ni le sentiment textuel ne peuvent suffire isolément tout au long d’une semaine de marché. Chaque ligne de la matrice ci-dessous isole un régime de marché distinct et retrace sa conséquence opérationnelle sur les niveaux de prix en direct.
| Régime / Critère | Filtres techniques statiques (EMA, RSI, MACD) | Flux de sentiment NLP autonome | Filtrage continu des régimes Synergy AI |
|---|---|---|---|
| Tendance diffusive calme (𝒥t ≈ 0) | Suit la tendance avec un retard de filtrage de (L-1)/2 bougies ; respecte l’élasticité des supports. | Taux élevé de faux retournements dus au bavardage médiatique non étayé (Tetlock [11]). | Forecast AI dominant : neutralise le bruit médiatique peu crédible et préserve des Buy/Sell Zones structurelles nettes. |
| Range d’équilibre | Les croisements de moyennes mobiles génèrent des faux départs répétés entre bornes horizontales. | La polarité oscille de façon erratique au gré des titres recyclés sans ancrage de prix. | Bornes structurelles équilibrées : ancre les limites du range tout en surveillant l’accumulation de catalyseurs dans zt. |
| Fenêtre pré-annonce (Tk - 30m) | Aveugle au choc CPI ou FOMC imminent ; maintient des niveaux serrés dans la zone de balayage. | Signale l’horodatage du calendrier mais ne projette aucune marge géométrique dans l’espace des prix. | Expansion proactive des zones : éloigne les Buy/Sell Zones selon l’excursion historique Qα(ℰ(k)) du rapport. |
| Saut macro de rang 1 (|ze| > 2σ) | Biais de retard sévère ; les oscillateurs interprètent à tort la cassure de flux comme « survendue/surachetée ». | Capte instantanément la polarité de la surprise mais dépourvu de coordonnées graphiques d’invalidation. | Poussée de Sentiment AI sur 5m-1h : actualise le scénario intraday et active le tracé pointillé de Reverse Zone si le Pivot cède. |
| Décroissance post-choc (λt → λ0) | Exige 15 à 50 bougies pour purger les anciens prix pré-choc des fenêtres glissantes. | S’attarde sur des commentaires post-événement répétitifs une fois le flux institutionnel achevé. | Relaxation DMA régulière : décroît wt(S)(τ) avec la demi-vie τ1/2 vers la structure de Forecast AI. |
5. Preuves multi-horizons en direct et analyses multi-actifs
Pour observer la séparation spectrale des horizons sur un espace de travail réel en production, la Figure 3 capture l’Or au comptant (XAUUSD) sur 4CM-AI Charts aux côtés du panneau multi-horizons en direct de 4CastMachine AI couvrant les unités 15m à M.
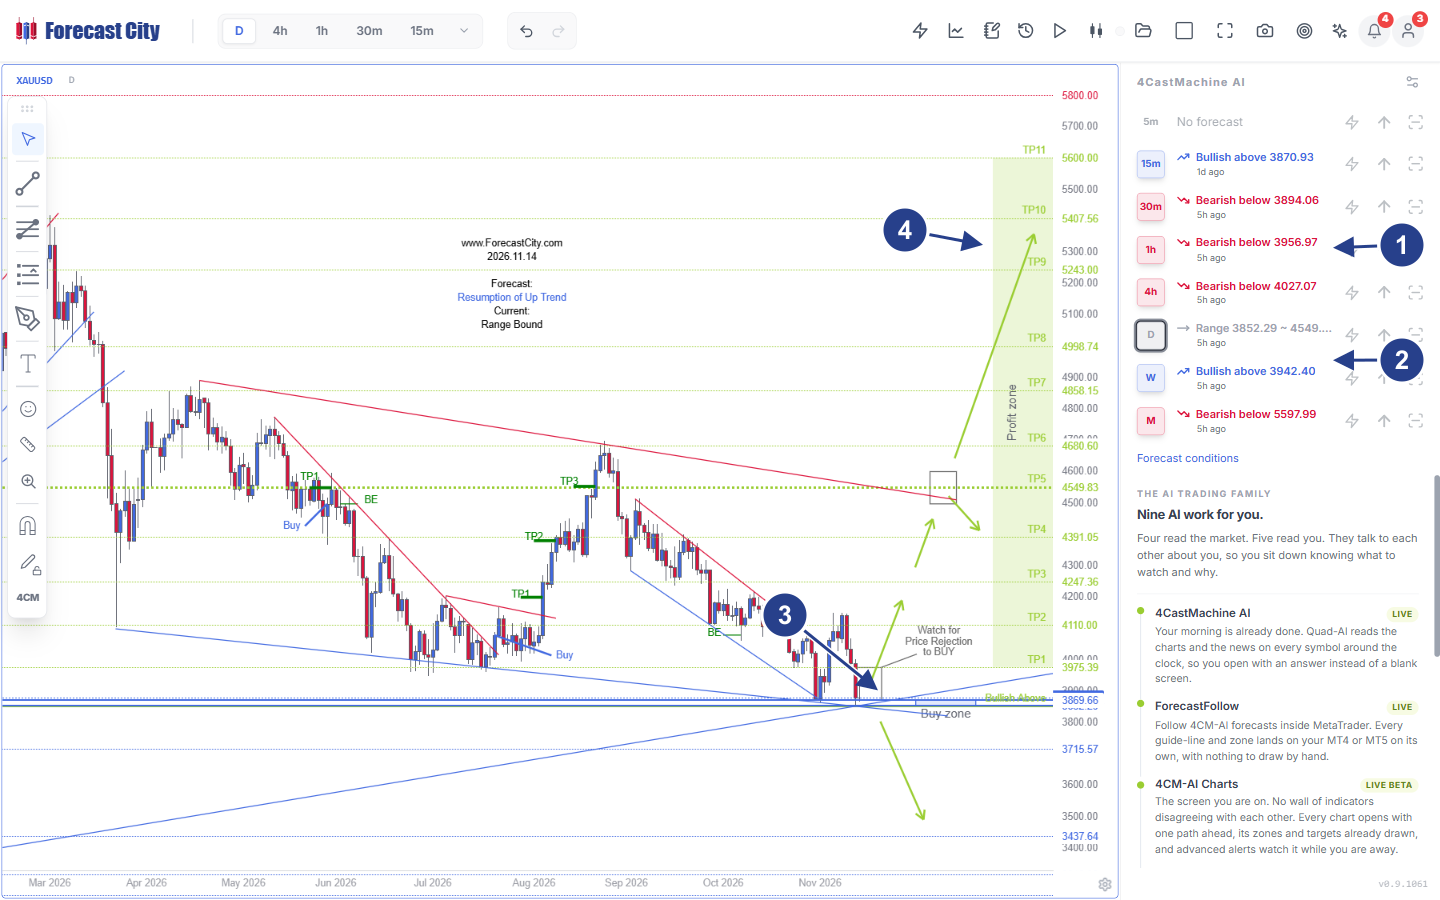
- 1Pile baissière à court horizon : Les horizons intraday reflètent le flux correctif descendant (
30m Bearish below 3894.06,1h Bearish below 3956.97,4h Bearish below 4027.07), tandis que le micro-horizon15mse stabilise àBullish above 3870.93. - 2Horizons structurels macro : L’unité journalière affiche
Range 3852.29 ~ 4549.83(Forecast: Resumption of Up Trend | Current: Range Bound), l’hebdomadaire maintientBullish above 3942.40, et le mensuel plafonne la résistance macro àBearish below 5597.99. - 3Buy Zone journalière et plancher structurel : Le prix teste la pointe du biseau convergent plurimensuel exactement sur la
Buy zoneet la frontièreBullish Above 3869.66(Watch for Price Rejection to BUY), épaulée par les supports plus profonds à3715.57et3437.64. - 4Échelle d’objectifs étagés de Profit Zone : La trajectoire haussière principale projette des cibles structurelles successives de
TP1 3975.39jusqu’àTP5 4549.83(borne haute du biseau), puis vers l’extension macroTP11 5600.00.
Suivons la hiérarchie numérique visible sur la Figure 3. L’Or s’est replié depuis son sommet de septembre à l’intérieur d’un canal rouge descendant en direction d’un support bleu ascendant plurimensuel. Sur les horizons intermédiaires (repère 1), le flux d’ordres correctif maintient 30m (Bearish below 3894.06), 1h (Bearish below 3956.97) et 4h (Bearish below 4027.07) orientés à la baisse tant que le prix ne reconquiert pas ces pivots. Pourtant, exactement au contact de la Buy zone journalière proche de 3869.66, l’horizon 15m a déjà basculé sur Bullish above 3870.93 à mesure que les acheteurs absorbaient l’offre.
Examinons maintenant les lignes macroéconomiques (repère 2) et le canevas journalier (repères 3 et 4). Parce que Synergy AI impose une décroissance monotone de la sensibilité selon l’horizon (‖Θ1h‖ > ‖Θ4h‖ > ‖ΘD‖ > ‖ΘW‖), la dérive intraday sur 1h et 4h n’écrase jamais la structure journalière ou hebdomadaire. L’horizon journalier D indique Current: Range Bound entre 3852.29 ~ 4549.83 avec Forecast: Resumption of Up Trend au-dessus de Bullish Above 3869.66, tandis que l’hebdomadaire W conserve Bullish above 3942.40 sous le plafond macroéconomique M Bearish below 5597.99. Le graphique affiche l’instruction Watch for Price Rejection to BUY sur la Buy zone. Un rejet confirmé projette l’échelle graduée de Profit zone à travers TP1 3975.39, TP2 4110.00, TP3 4247.36, TP4 4391.05 et le nœud décisionnel de borne haute du biseau TP5 4549.83, jusqu’à TP11 5600.00. Inversement, une clôture journalière franche sous ce plancher expose les supports structurels inférieurs à 3715.57 et 3437.64.
Deux scénarios complémentaires sur le marché des changes au comptant et sur les marchés crypto cotés 24h/24 et 7j/7 illustrent ces mêmes équations de filtrage continu.
Lors d’un chevauchement Londres-New York calme le mercredi à 13h30 UTC, EURUSD s’échange à 1.08820 au-dessus de son Pivot 1h (Bullish Above 1.08500), avec une Buy Zone à 1.08500-1.08640 et un ATR(264, D) = 68 pips. La variance réalisée (0.92 × 10⁻⁶) correspond à la variation bipuissance (0.86 × 10⁻⁶), livrant 𝒥t = 0.065. Synergy AI maintient wt(S)(1h) = 0.18, conservant 82 % du poids sur Forecast AI afin que le bruit des réseaux sociaux autour du dollar ne déforme jamais la zone de repli.
Avant la publication du Core CPI américain le jeudi à 12h30 UTC, l’excursion CPI 15m au 85e centile (Q0.85 = 54 pips) déclenche l’élargissement de zone de l’équation (6). Lorsque le Core CPI sort à +0.4% MoM contre +0.2% attendu (ze = +2.85), EURUSD chute de 62 pips en cinq minutes jusqu’à 1.08200. La moyenne mobile EMA(50) reste figée à 1.08740 tandis qu’un RSI(14) = 21.4 incite les robots statiques à acheter à contre-courant du flux institutionnel en dollars [7]. Au sein de Quad-AI, 𝒥t = 0.78 hisse wt(S)(15m) → 0.86 et wt(S)(1h) → 0.79 (l’horizon journalier D évolue modérément à 0.38). La clôture sous 1.08500 à travers la Reverse Zone active les flèches pointillées baissières vers S3 = 1.07950 et S4 = 1.07720.
BTCUSD cote 24h/24 et 7j/7 sur des places où la profondeur du carnet d’ordres du samedi se réduit de 40 % à 60 %. Alors que le cours évolue à 80450.00 au-dessus de son Pivot 1h (78894.89, Buy Zone 78894.89-79703.62) avec un taux de financement 8h saturé à +0.042%, une dépêche réglementaire imprévue le samedi à 21h14 UTC provoque 14 dépêches secondaires en neuf minutes (λt / λ0 = 7.2) et $380M de liquidations acheteuses (𝒥t = 0.83). Les règles calendaires sont aveugles le samedi soir, tandis que Synergy AI propulse immédiatement wt(S)(15m) → 0.89. Conformément aux règles d’exécution de la ForecastCity Academy, attendre la confirmation en clôture de bougie évite les exécutions limites aveugles à 79700 ; dès qu’une bougie 15m clôture sous 78894.89, les flèches pointillées de Reverse Zone tracent la poursuite vers 75733.49.
Les praticiens peuvent inspecter en direct les feuilles de route multi-horizons sur plus de 200 instruments dans 4CM-AI Charts, parcourir les leçons visuelles pas à pas dédiées à l’architecture multi-moteurs au sein de la ForecastCity Academy, et consulter la bibliographie empirique complète sur la page Sources et références de l’Académie.
Questions fréquentes
Synergy AI utilise-t-il un interrupteur calendaire binaire lors des publications du CPI, du FOMC ou des NFP ?
Pourquoi les feuilles de route 5m et 1h réagissent-elles plus vite aux nouvelles urgentes que les feuilles de route W et M ?
Comment 4CastMachine AI protège-t-il les configurations intraday juste avant les annonces économiques programmées ?
Pourquoi les oscillateurs retardés comme le RSI et les EMA échouent-ils lors des sauts de surprise macroéconomique ?
Comment un trader doit-il interpréter une divergence entre unités de temps dans le panneau 4CastMachine AI ?
Références académiques et sectorielles
- [1]Hamilton, J. D. (1989). A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle. Econometrica, 57(2), 357-384. https://doi.org/10.2307/1912559
- [2]Ang, A., & Bekaert, G. (2002). International Asset Allocation With Regime Shifts. The Review of Financial Studies, 15(4), 1137-1187. https://doi.org/10.1093/rfs/15.4.1137
- [3]Raftery, A. E., Kárný, M., & Ettler, P. (2010). Online Prediction Under Model Uncertainty via Dynamic Model Averaging: Application to a Cold Rolling Mill. Technometrics, 52(1), 52-66. https://doi.org/10.1198/TECH.2009.08104
- [4]Koop, G., & Korobilis, D. (2012). Forecasting Inflation Using Dynamic Model Averaging. International Economic Review, 53(3), 867-886. https://doi.org/10.1111/j.1468-2354.2012.00704.x
- [5]Andersen, T. G., Bollerslev, T., Diebold, F. X., & Vega, C. (2003). Micro Effects of Macro Announcements: Real-Time Price Discovery in Foreign Exchange. American Economic Review, 93(1), 38-62. https://doi.org/10.1257/000282803321455151
- [6]Evans, M. D. D., & Lyons, R. K. (2002). Order Flow and Exchange Rate Dynamics. Journal of Political Economy, 110(1), 170-180. https://doi.org/10.1086/324391
- [7]Evans, M. D. D., & Lyons, R. K. (2008). How Is Macro News Transmitted to Exchange Rates? Journal of Financial Economics, 88(1), 26-50. https://doi.org/10.1016/j.jfineco.2007.06.001
- [8]Barndorff-Nielsen, O. E., & Shephard, N. (2004). Power and Bipower Variation with Stochastic Volatility and Jumps. Journal of Financial Econometrics, 2(1), 1-37. https://doi.org/10.1093/jjfinec/nbh001
- [9]Merton, R. C. (1976). Option Pricing When Underlying Stock Returns Are Discontinuous. Journal of Financial Economics, 3(1-2), 125-144 (DOI); & Kou, S. G. (2002). A Jump-Diffusion Model for Option Pricing. Management Science, 48(8), 1086-1101 (DOI).
- [10]Hawkes, A. G. (1971). Spectra of Some Self-Exciting and Mutually Exciting Point Processes. Biometrika, 58(1), 83-90 (DOI); & Bacry, E., Mastromatteo, I., & Muzy, J.-F. (2015). Hawkes Processes in Finance. Market Microstructure and Liquidity, 1(1), 1550005 (DOI).
- [11]Tetlock, P. C. (2007). Giving Content to Investor Sentiment: The Role of Media in the Stock Market. The Journal of Finance, 62(3), 1139-1168. https://doi.org/10.1111/j.1540-6261.2007.01232.x
- [12]Loughran, T., & McDonald, B. (2011). When Is a Liability Not a Liability? Textual Analysis, Dictionaries, and 10-Ks. The Journal of Finance, 66(1), 35-65. https://doi.org/10.1111/j.1540-6261.2010.01625.x
- [13]Araci, D. (2019). FinBERT: Financial Sentiment Analysis with Pre-trained Language Models. arXiv preprint arXiv:1908.10063. https://doi.org/10.48550/arXiv.1908.10063
- [14]Jacobs, R. A., Jordan, M. I., Nowlan, S. J., & Hinton, G. E. (1991). Adaptive Mixtures of Local Experts. Neural Computation, 3(1), 79-87 (DOI); & Shazeer, N., et al. (2017). Outrageously Large Neural Networks: The Sparsely-Gated Mixture-of-Experts Layer. ICLR 2017, arXiv:1701.06538.
- [15]Wang, X.-L., et al. (2024). From News to Forecast: Integrating Event Analysis in LLM-Based Time Series Forecasting with Reflection. NeurIPS 2024 (arXiv:2409.17515); & Koval, R., Andrews, N., & Yan, X. (2025). Multimodal Language Models with Modality-Specific Experts for Financial Forecasting. arXiv:2509.19628.