Los retornos logarítmicos financieros evolucionan como semimartingalas híbridas de difusión con saltos. Durante las horas tranquilas de negociación, los precios siguen la elasticidad browniana continua del libro de órdenes alrededor de niveles consolidados de liquidez. Durante los anuncios macroeconómicos y los despachos geopolíticos urgentes, los saltos discontinuos de Lévy y las oleadas institucionales de flujo de órdenes durante varias horas dominan la variación del retorno. Cualquier combinación convexa estática entre estimadores técnicos derivados del precio y estimadores de sentimiento derivados del texto resulta demostrablemente subóptima frente a estos regímenes cambiantes. Un peso constante elevado en el sentimiento inyecta ruido mediático durante las sesiones difusivas calmadas, mientras que un peso constante elevado en el componente técnico padece un severo retardo determinista de filtrado durante las revalorizaciones macroeconómicas. Este artículo formula el problema de arbitraje dinámico de regímenes dentro de 4CastMachine AI y muestra cómo Synergy AI repondera de forma continua a Forecast AI (geometría multitemporal del precio y probabilidades de velas DTO) y a Sentiment AI (modelado contextual de lenguaje financiero, sorpresas macro estandarizadas y velocidad de llegada de Hawkes) a lo largo de nueve horizontes desde 1m hasta M. Derivamos las propiedades suaves de compuerta softmax, la expansión preventiva de zonas antes de anuncios y recorridos empíricos multiactivo en vivo sobre XAUUSD, EURUSD y BTCUSD.
1. El defecto estructural de los pesos estáticos bajo no estacionariedad de regímenes
Las arquitecturas cuantitativas de mercado suelen combinar indicadores técnicos del precio con puntuaciones macroeconómicas o de sentimiento de noticias mediante pesos lineales fijos. Ya sea que esos pesos provengan de mínimos cuadrados ordinarios, promedios equiponderados o Promediado Bayesiano de Modelos estático, el supuesto subyacente es idéntico. El modelo trata la covarianza condicional entre la geometría del gráfico, los flujos públicos de texto y los retornos futuros como constante a lo largo del tiempo. La microestructura de mercado de alta frecuencia refuta ese supuesto de estacionariedad en todas las clases de activos líquidos.
Los mercados alternan entre mecanismos físicos fundamentalmente distintos de descubrimiento de precios. Hamilton [1] demostró que las series temporales macroeconómicas experimentan cambios estructurales discretos gobernados por transiciones de estados latentes, en lugar de autorregresiones lineales invariantes en el tiempo. Al extender ese resultado a la asignación dinámica de activos, Ang y Bekaert [2] cuantificaron pérdidas anualizadas de utilidad de cientos de puntos básicos cuando las carteras ignoran las transiciones entre regímenes difusivos calmados y regímenes de choque de alta volatilidad.
A resolución intradía, el contraste entre la provisión tranquila de liquidez y la revalorización impulsada por noticias se vuelve aún más marcado. Andersen, Bollerslev, Diebold y Vega [5] examinaron seis años de retornos al contado de divisas cada cinco minutos alrededor de anuncios macroeconómicos programados en Estados Unidos y Europa. Definieron la sorpresa estandarizada del anuncio k en el instante de publicación t escalando la diferencia entre el dato publicado Ak,t y el consenso institucional previo Et-[Ak] por la dispersión histórica de sorpresas σk. Las sorpresas no anticipadas disparan saltos instantáneos en la media condicional en cuestión de minutos, mientras que la volatilidad condicional de los retornos permanece elevada durante varias horas. Evans y Lyons [6, 7] rastrearon cómo ese ajuste alcanza el equilibrio en las mesas institucionales de negociación. Aproximadamente un tercio del desplazamiento cambiario llega como un salto inmediato de información pública en el primer tick, mientras que los dos tercios restantes se despliegan a lo largo de los intervalos posteriores mediante el flujo institucional de órdenes inducido.
Las sesiones tranquilas de negociación se comportan exactamente al revés. Cuando ningún catalizador macroeconómico o corporativo nuevo ingresa al mercado, los comentarios financieros no estructurados y los flujos de redes sociales presentan una precisión direccional muy baja. Tetlock [11] probó que el pesimismo mediático no respaldado por nuevos datos fundamentales sobre flujos de caja genera una presión temporal en los precios que revierte con rapidez hacia los niveles estructurales previos. Para agravar ese problema de ruido, Loughran y McDonald [12] analizaron 50,115 informes corporativos 10-K y descubrieron que el 73.8% de las palabras clasificadas como negativas por los diccionarios genéricos estándar (como liability, tax, cost o vice) poseen un significado neutro o estructural en las divulgaciones financieras.
Esta dicotomía estructural crea un dilema matemático ineludible para cualquier modelo que combine estimadores técnicos y textuales mediante un peso escalar constante. Antes de escribir la cota formal de error, considérese lo que ocurre físicamente en un gráfico. Durante una mañana tranquila en Londres, los libros de órdenes límite son profundos y el precio respeta los límites multitemporales de soporte, resistencia y canal, mientras que los blogs financieros reciclan opiniones obsoletas. Minutos después de una sorpresa inflacionaria de 2.8 sigmas, las medias móviles y los osciladores retrospectivos siguen promediando cuarenta y nueve velas previas al anuncio con una sola vela posterior, dejando ciegos a los filtros técnicos puros ante la nueva realidad macroeconómica.
Sea st(F)(τ) el estimador direccional a horizonte τ producido a partir de la filtración del precio ℱXt, y sea st(S)(τ) el estimador a horizonte τ producido a partir de la filtración textual y macroeconómica ℱDt. Cualquier ensamble estático aplica un peso invariante en el tiempo w0 ∈ [0, 1] en todos los regímenes de mercado Rt:
Aquí BF,R_t y BS,R_t denotan los sesgos condicionales de los estimadores en el régimen Rt, σF,R_t2 y σS,R_t2 denotan las varianzas condicionales del error de estimación, y CovR_t denota la covarianza condicional del error. Bajo difusión calmada (BF ≈ 0, σS2 ≫ σF2), la minimización de la varianza exige w*diff ≈ σF2 / (σF2 + σS2) → 0. Inmediatamente después de un salto macroeconómico Jt_0, todo filtro causal de precios de L barras sufre un sesgo determinista de retardo |BF,jump| ∝ (1 - h0)|Jt_0|, forzando el peso óptimo hacia w*jump → 1. Ningún escalar constante w0 puede minimizar el error condicional en ambos estados de manera simultánea.
La Ecuación (1) expresa que una mezcla fija 50/50 entre análisis gráfico y sentimiento de noticias siempre se equivoca en una mitad de sus entradas. En las sesiones tranquilas (aproximadamente el 85% de las horas de negociación), otorgar un 50% de autoridad a los titulares de prensa contamina niveles limpios de soporte y resistencia con ruido mediático reciclado. Durante el 15% de las horas moldeadas por choques macroeconómicos, otorgar un 50% de autoridad a promedios retrospectivos de velas ancla el modelo a precios previos al anuncio que ya no equilibran el libro de órdenes.
Una verificación numérica revela la magnitud de esta penalización de error. Durante una sesión calmada en EURUSD con errores ortogonales de sesgo nulo, supóngase que el estimador técnico en 1h presenta un error estándar σF = 8 pips (σF2 = 64), mientras que el sentimiento mediático arrastra σS = 26 pips (σS2 = 676). La Ecuación (1) fija el peso óptimo en calma en w*diff = 64 / (64 + 676) = 0.086, logrando un MSE mínimo de 58.5 pips2 (error cuadrático medio de raíz 7.65 pips). Una mezcla estática 50/50 (w0 = 0.50) arroja 185.0 pips2 (error de raíz 13.60 pips), inflando la varianza del error en un 216% durante las horas tranquilas.
Verifíquese ahora el mismo par tres minutos después de que un choque de 2.85 sigmas en el IPC estadounidense desplace el valor de equilibrio en 60 pips. Una media móvil de 50 barras retiene un 96% de precios previos al salto, generando un sesgo de retardo BF,jump = 57.6 pips con σF = 12 pips (BF2 + σF2 = 3,461.8 pips2). El análisis contextual de sorpresas rastrea el régimen posterior al salto con BS,jump = 4 pips y σS = 14 pips (212.0 pips2). El peso óptimo de choque salta a w*jump = 0.942, reduciendo el MSE a 199.8 pips2, mientras que mantener w0 = 0.086 dispara el MSE hasta 2,890.5 pips2.
Las reglas binarias rígidas de calendario («desactivar el componente técnico durante 30 minutos tras el IPC») fracasan con igual gravedad. Las declaraciones imprevistas de bancos centrales, los titulares sobre deuda soberana y las liquidaciones cripto de fin de semana nunca figuran en un calendario económico. Peor aún, los temporizadores escalonados generan saltos abruptos en los niveles del gráfico en el instante exacto en que expira un corte fijo.
2. Difusión con saltos por semimartingalas y separación no paramétrica de regímenes
Para transferir la autoridad con suavidad entre la estructura técnica y el sentimiento de noticias en vivo sin temporizadores arbitrarios de calendario, el motor debe medir qué tipo de proceso físico está impulsando los precios en tiempo real. Los precios de los activos financieros no siguen un movimiento browniano geométrico puro. Por el contrario, la liquidez continua de negociación y los choques súbitos de información coexisten sobre la misma cinta de precios.
Formalizamos el precio logarítmico Xt = ln Pt sobre un espacio de probabilidad filtrado (Ω, ℱ, (ℱt)t≥0, ℙ) mediante una semimartingala de difusión con saltos dependiente del régimen (extendiendo a Merton [9] y Kou [9]):
Cada término de la Ecuación (2) gobierna una capa diferenciada del comportamiento del mercado. La función de deriva μ(·) dt representa la presión direccional instantánea condicionada a la trayectoria reciente del precio Xt-Δ:t, al régimen latente del mercado Rt y al estado activo de noticias ℐnewst. El término difusivo σ(Rt) dWt escala un movimiento browniano estándar Wt según la volatilidad del régimen σ(Rt), capturando el emparejamiento continuo normal del libro de órdenes. Finalmente, Jt dNt representa saltos discontinuos del precio con amplitud aleatoria con signo Jt que llegan a través del proceso puntual Nt.
Piénsese en la Ecuación (2) como la descomposición de cada vela del gráfico en dos fuerzas físicas. Cuando dNt = 0, el precio avanza tick a tick a través de órdenes límite en reposo, de modo que las zonas históricas de soporte, los canales y los retrocesos de Fibonacci actúan como paredes elásticas. Cuando dNt = 1, los proveedores de liquidez retiran sus cotizaciones y el precio se teletransporta a través de niveles vacíos del libro de órdenes para reflejar la nueva realidad macroeconómica.
En los mercados reales, los choques informativos rara vez llegan como eventos de Poisson aislados y sin memoria. Un titular sorpresivo de la Reserva Federal desencadena despachos urgentes inmediatos en agencias, ajustes de cobertura en mesas institucionales, repuntes en los rendimientos de los bonos del Tesoro y llamadas de margen entre activos cruzados, los cuales generan a su vez titulares secundarios durante la hora siguiente. Hawkes [10] y Bacry, Mastromatteo y Muzy [10] demostraron que este comportamiento de agrupamiento se modela con precisión mediante un proceso puntual autoexcitado cuya tasa condicional de llegada λt depende del momento y la magnitud de sorpresa de los eventos previos:
En la Ecuación (3), λ0 > 0 es la tasa basal tranquila de titulares rutinarios. Cada marca temporal pasada ti porta una sorpresa estandarizada |ze,i|. El parámetro αH ≥ 0 fija la autoexcitación base, γH ≥ 0 escala la amplificación ante grandes sorpresas y βH > 0 determina el decaimiento exponencial con semivida τ1/2 = (ln 2) / βH.
La intensidad de Hawkes λt funciona como un sismógrafo en tiempo real para las ondas de choque del mercado. Una sorpresa mayor dispara λt al instante, y los despachos secundarios de las mesas mantienen esa lectura elevada mientras las instituciones digieren la noticia. Una vez que cesan las réplicas, λt decae con semivida τ1/2 hacia λ0 a medida que se recompone la profundidad del libro de órdenes.
Sígase numéricamente la Ecuación (3) sobre EURUSD. Fíjese una tasa basal de cables λ0 = 0.40 eventos por minuto, αH = 0.85, γH = 0.90 y βH = 0.035 min-1, lo que arroja una semivida τ1/2 = 19.8 minutos. Una sorpresa en el IPC subyacente de |ze,1| = 2.85 en t1 = 0 eleva λt desde 0.40 hasta 0.40 + 0.85(1 + 0.90 × 2.85) = 3.43 eventos por minuto (un salto de 8.58x). Ocho despachos secundarios durante diez minutos empujan λ10 cerca de 8.10, antes de que el decaimiento suave la reduzca a 2.32 en t = 45 min y a 0.57 en t = 120 min.
La velocidad de titulares por sí sola resulta insuficiente porque los rumores pueden inundar las redes sociales sin mover capital institucional. También comprobamos si la propia cinta de precios exhibe saltos discontinuos. Barndorff-Nielsen y Shephard [8] separaron la variación continua y la variación por saltos a lo largo de MΔ retornos logarítmicos intradía rt,j utilizando la Varianza Realizada (RVt) y la Variación Bipotencia Realizada (BVt):
En la Ecuación (4), RVt suma los retornos al cuadrado y converge en probabilidad hacia la variación cuadrática total, es decir, la varianza difusiva continua ∫ σu2 du más los saltos al cuadrado ∑ Ju2. En contraste, BVt multiplica retornos absolutos adyacentes |rt,j| |rt,j-1| escalados por π / 2 ≈ 1.5708, lo que converge únicamente hacia el componente difusivo continuo. Al tomar su diferencia normalizada (con un pequeño estabilizador numérico ε = 10-10) se obtiene la proporción adimensional de variación por saltos 𝒥t ∈ [0, 1).
¿Por qué multiplicar dos barras vecinas filtra los saltos? Si un choque macroeconómico provoca un salto masivo de 50 pips en la barra j mientras las barras vecinas j-1 y j+1 se mueven unos normales 3 pips, elevar al cuadrado la barra j dentro de RVt produce 502 = 2,500, mientras que multiplicar |rj||rj-1| dentro de BVt produce apenas 50 × 3 = 150. En consecuencia, RVt se dispara muy por encima de BVt y acerca 𝒥t a 1.0 cada vez que una revalorización genuina por salto impacta en la cinta.
Comprobar las cifras sobre doce barras de cinco minutos en EURUSD (MΔ = 12, una hora de negociación) vuelve palpable este mecanismo. Si once barras se mueven ±3 pips y una barra tranquila se mueve 4 pips, entonces RVt = 11(9) + 16 = 115 pips2 y BVt ≈ 1.5708 × [9(9) + 2(12)] / (11/12) ≈ 114 pips2 (ajustado por muestra finita), dando 𝒥t ≈ 0.01 (difusión pura). Si, en cambio, la barra 7 registra un salto de 45 pips por el IPC mientras las otras once barras se mueven ±3 pips, entonces RVt = 11(9) + 2,025 = 2,124 pips2, mientras que BVt = 1.5708 × [9(9) + 2(45 × 3)] = 551.4 pips2. De inmediato, 𝒥t = (2124 - 551.4) / 2124 = 0.740, confirmando que el 74% de la variación cuadrática horaria provino de una revalorización discontinua por choque.
3. Compuerta continua Softmax de regímenes dentro de Synergy AI
Dentro de la arquitectura Quad-AI de 4CastMachine AI, la estructura del precio y el sentimiento de noticias en vivo no se comprimen dentro de una única red monolítica de caja negra. En su lugar, cuatro motores dedicados separan la extracción de factores, el arbitraje entre modalidades y la proyección prescriptiva de niveles en etapas auditables.
En primer lugar, Forecast AI calcula el vector de estado técnico st(F)(τ) en las nueve temporalidades (1m, 5m, 15m, 30m, 1h, 4h, D, W y M). Sus entradas combinan probabilidades de velas Daily Trading Opportunity (DTO), clústeres multipivote de soporte y resistencia, canales de tendencia, proporciones armónicas y divergencias de osciladores. En segundo lugar, Sentiment AI calcula el estado macro-noticioso en vivo st(S)(τ) procesando agencias institucionales de noticias, sorpresas del calendario económico ze, transcripciones de bancos centrales y flujos cruzados entre rendimientos y divisas mediante modelos de lenguaje financiero adaptados al dominio (resolviendo las inversiones contextuales de polaridad documentadas por Araci [13] y Wang et al. [15]).
Synergy AI opera como la capa de arbitraje continuo entre ambos flujos expertos antes de entregar parámetros unificados a Navigator AI. La Figura 1 contrasta la red suave de compuerta softmax condicionada por el estado de Synergy AI frente a las frágiles reglas binarias de umbral.
Para formalizar cómo calcula Synergy AI sus pesos continuos de régimen a través de los distintos horizontes, combinamos el Promediado Dinámico de Modelos con factores de olvido en espacio de estados (Raftery, Kárný y Ettler [3]; Koop y Korobilis [4]) y redes de compuerta softmax de Mezcla de Expertos condicionadas por la entrada (Jacobs et al. [14]; Shazeer et al. [14]; Koval, Andrews y Yan [15]). Sea zt = [𝒥t, |ze,t|, λt / λ0, Δρcross,t, ψpre,t]⊤ el vector estandarizado de condicionamiento de régimen en el instante t. Para cada horizonte τ ∈ {1m, ..., M}, Synergy AI evalúa:
Cada símbolo de la Ecuación (5) cumple una función arquitectónica transparente. El peso wt(S)(τ) ∈ (0, 1) asigna autoridad epistémica a Sentiment AI en la temporalidad τ, mientras que wt(F)(τ) = 1 - wt(S)(τ) asigna la autoridad complementaria a Forecast AI. El término ℓDMAm,t|t-1(τ) representa la puntuación acumulada de log-verosimilitud fuera de muestra con olvido exponencial del experto m sobre las barras recientes, con factor de olvido específico por horizonte ατ ∈ [0.94, 0.995]. El producto interno θm,τ⊤ zt proyecta el vector en vivo de régimen de saltos y noticias zt sobre el experto m, y Tτ > 0 es el parámetro de temperatura del horizonte que controla la suavidad de la transición.
La Ecuación (5) actúa como un experimentado jefe de mesa institucional que coordina a dos especialistas: un analista maestro de estructura gráfica (Forecast AI) y un analista macroeconómico de cables de banca central (Sentiment AI). En los días tranquilos, cuando zt es cercano a cero, la compuerta softmax escucha en un 82% al especialista gráfico. En el segundo en que una sorpresa genuina dispara simultáneamente 𝒥t y λt, la compuerta transfiere con suavidad entre el 75% y el 88% de la autoridad intradía al especialista macroeconómico, devolviendo gradualmente el control al especialista gráfico conforme se rellena la liquidez del libro de órdenes.
Aunque las matrices exactas de parámetros en producción siguen siendo propiedad industrial de 4CastMachine AI, la Ecuación (5) garantiza dos propiedades matemáticas rigurosas en los gráficos en vivo:
- Suavidad de Lipschitz sin parpadeos: Al definir el diferencial de log-odds Δuτ(zt) = [(ℓS - ℓF) + (θS,τ - θF,τ)⊤ zt] / Tτ, la Ecuación (5) se reduce a wt(S)(τ) = (1 + exp(-Δuτ))-1, cuya derivada respecto a Δuτ está estrictamente acotada superiormente por 1/4. Las pequeñas fluctuaciones tick a tick en la varianza realizada jamás provocan que las zonas pronosticadas salten de forma errática entre estados.
- Separación espectral por horizonte: Las normas de sensibilidad de la compuerta escalan de forma inversa con la duración de la vela: ‖θS,5m - θF,5m‖ > ‖θS,15m - θF,15m‖ > ‖θS,1h - θF,1h‖ > ‖θS,4h - θF,4h‖ > ‖θS,D - θF,D‖ > ‖θS,W - θF,W‖. Una única publicación mensual del IPC desplaza con fuerza las hojas de ruta intradía en
5m,15my1hsin desmantelar la estructura de tendencia macroeconómica enWoM, salvo que los datos acumulados alteren el ciclo pluritrimestral de tipos de interés.
Una comprobación numérica ilustra ambas propiedades de forma simultánea. Supóngase que en una mañana tranquila con T1h = 1.0 y TW = 1.25, el diferencial base de log-odds DMA favorece la estructura técnica con ℓS - ℓF = -1.65 en 1h y -2.20 en W, mientras que la microestructura en calma añade +0.13 en 1h y +0.05 en W. Evaluar la Ecuación (5) arroja wt(S)(1h) = (1 + exp(1.52))-1 = 0.179 (82.1% Forecast AI) y wt(S)(W) = (1 + exp(2.15 / 1.25))-1 = 0.152 (84.8% Forecast AI). En el instante t0 de una sorpresa de 2.85 sigmas en el IPC (𝒥t = 0.78, λt / λ0 = 8.6), la proyección en 1h aumenta en +2.98 (llevando el logit neto a +1.33), elevando con suavidad wt_0(S)(1h) = (1 + exp(-1.33))-1 = 0.791. Mientras tanto, la proyección Semanal suma apenas +0.76, desplazando moderadamente wt_0(S)(W) a 0.240 para que la geometría estructural de largo plazo permanezca anclada.
La Figura 2 traza esta trayectoria completa de respuesta al impulso durante 240 minutos junto con la ganancia acumulada resultante en la puntuación de log-densidad condicional fuera de muestra.
0.18 a 0.79 en el instante del anuncio t0 y se relaja exponencialmente con semivida τ1/2 conforme se recompone la liquidez institucional, mientras el peso de Forecast AI wt(F) = 1 - wt(S) recupera la autoridad estructural. El Panel B compara las ganancias acumuladas de puntuación logarítmica condicional fuera de muestra entre Synergy AI, una mezcla estática 50/50 y filtros técnicos puramente retrospectivos.Synergy AI aborda también un riesgo crítico de microestructura antes de que se publiquen los datos programados de primer nivel. Segundos antes de un anuncio mayor como el IPC estadounidense, la decisión del FOMC o las Nóminas No Agrícolas (NFP) en la marca programada Tk, los creadores electrónicos de mercado retiran sus órdenes límite en reposo cercanas al precio al contado. Ese vacío de liquidez produce habitualmente un latigazo inicial bidireccional violento (a menudo de 2x a 3x el rango de una sesión tranquila) antes de que se asiente el flujo direccional institucional. Dejar sin ajustar las zonas de soporte o resistencia de sesión calmada justo al lado del precio al contado expone las configuraciones intradía a pérdidas mecánicas por barrido.
Para impedir barridos prematuros, Sentiment AI y Synergy AI mantienen la distribución empírica ℰ(k)(ℳ) de las excursiones iniciales históricas de cada anuncio para la clase de evento k en el símbolo ℳ. Dentro de la ventana previa al anuncio t ∈ [Tk - Δpre, Tk], Navigator AI desplaza y ensancha hacia afuera los márgenes de sus zonas proyectadas Buy Zone y Sell Zone de acuerdo con:
En la Ecuación (6), dtech,t(τ) es la distancia difusiva normal desde el precio al contado hasta el borde de la zona técnica en la temporalidad τ, y Qα(ℰ(k)(ℳ)) es el cuantil histórico α de excursión (por ejemplo, el barrido inicial del percentil 85 en el momento de publicación) registrado para ese informe macroeconómico específico en el símbolo ℳ. La rampa suave ψpre(u) ∈ [0, 1] asciende hacia 1.0 conforme t → Tk, y κτ escala la sensibilidad según la temporalidad.
La Ecuación (6) codifica una higiene práctica de riesgo institucional directamente sobre la geometría del gráfico. Si el soporte del oro en sesión tranquila se ubica $12 por debajo del contado, pero los comunicados del FOMC sacuden históricamente al oro $29.50 en los primeros treinta segundos, mantener una Buy Zone a $12 invita a una expulsión por vacío de liquidez. Alejar las zonas operativas según el rango histórico de choque de ese anuncio sitúa la zona fuera del vacío inicial entre oferta y demanda.
Numéricamente, supóngase que el oro al contado (XAUUSD) cotiza en 2642.00 veinte minutos antes de una decisión de tipos del FOMC (ψpre = 1.0, κ1h = 1.0), con una distancia de zona técnica en calma dtech,t(1h) = $14.00 (2628.00) y un barrido inicial histórico de percentil 85 del FOMC de Q0.85 = $29.50. La Ecuación (6) expande el desplazamiento de la zona hasta dzone,t(1h) = 14.00 + 1.0 × max(0, 29.50 - 14.00) = $29.50, trasladando el borde exterior hacia abajo hasta 2612.50 antes de la publicación de las 18:00 UTC.
4. Filtros técnicos estáticos frente a sentimiento PLN puro frente a Synergy AI
Evaluar lado a lado los sistemas técnicos unimodales, los flujos independientes de noticias con PLN y Synergy AI aclara por qué ni la geometría gráfica ni el sentimiento textual pueden sostenerse por sí solos a lo largo de toda una semana de negociación. Cada fila de la siguiente matriz aísla un régimen de mercado distinto y rastrea su consecuencia operativa sobre los niveles de precios en vivo.
| Régimen / Criterio | Filtros técnicos estáticos (EMA, RSI, MACD) | Flujo autónomo de sentimiento PLN | Compuerta continua de regímenes en Synergy AI |
|---|---|---|---|
| Tendencia difusiva calmada (𝒥t ≈ 0) | Sigue la tendencia con retardo de filtro de (L-1)/2 barras; respeta la elasticidad del soporte. | Alta tasa de giros falsos por ruido mediático sin respaldo fundamental (Tetlock [11]). | Predominio de Forecast AI: suprime el parloteo de baja credibilidad y preserva Buy/Sell Zones estructurales nítidas. |
| Rango de equilibrio | Los cruces de medias móviles generan falsas entradas repetidas dentro de bordes horizontales. | La polaridad oscila erráticamente ante titulares reciclados sin anclaje en precios. | Límites estructurales equilibrados: ancla los bordes del rango mientras monitoriza la acumulación de catalizadores en zt. |
| Ventana previa al anuncio (Tk - 30m) | Ciego ante el choque inminente de IPC o FOMC; deja niveles estrechos dentro del rango de barrido. | Marca la hora del calendario pero no proyecta geometría de protección en el espacio del precio. | Expansión proactiva de zonas: aleja las Buy/Sell Zones según la excursión histórica del informe Qα(ℰ(k)). |
| Salto macro de nivel 1 (|ze| > 2σ) | Severo sesgo de retardo; los osciladores leen erróneamente la ruptura del flujo como «sobreventa/sobrecompra». | Capta al instante la polaridad de la sorpresa pero carece de coordenadas gráficas de invalidación. | Impulso de Sentiment AI en 5m-1h: actualiza la perspectiva intradía y activa la ruta discontinua en Reverse Zone si se rompe el Pivot. |
| Decaimiento post-choque (λt → λ0) | Requiere entre 15 y 50 barras para purgar los precios previos al choque de sus ventanas móviles. | Permanece atado a comentarios repetitivos posteriores al evento cuando el flujo institucional ya terminó. | Relajación suave DMA: hace decaer wt(S)(τ) con semivida τ1/2 de regreso hacia la estructura de Forecast AI. |
5. Evidencia multitemporal en vivo y recorridos multiactivo
Para observar la separación espectral por horizontes sobre un entorno real de producción, la Figura 3 captura el oro al contado (XAUUSD) en 4CM-AI Charts junto al panel multitemporal en vivo de 4CastMachine AI que abarca desde 15m hasta M.
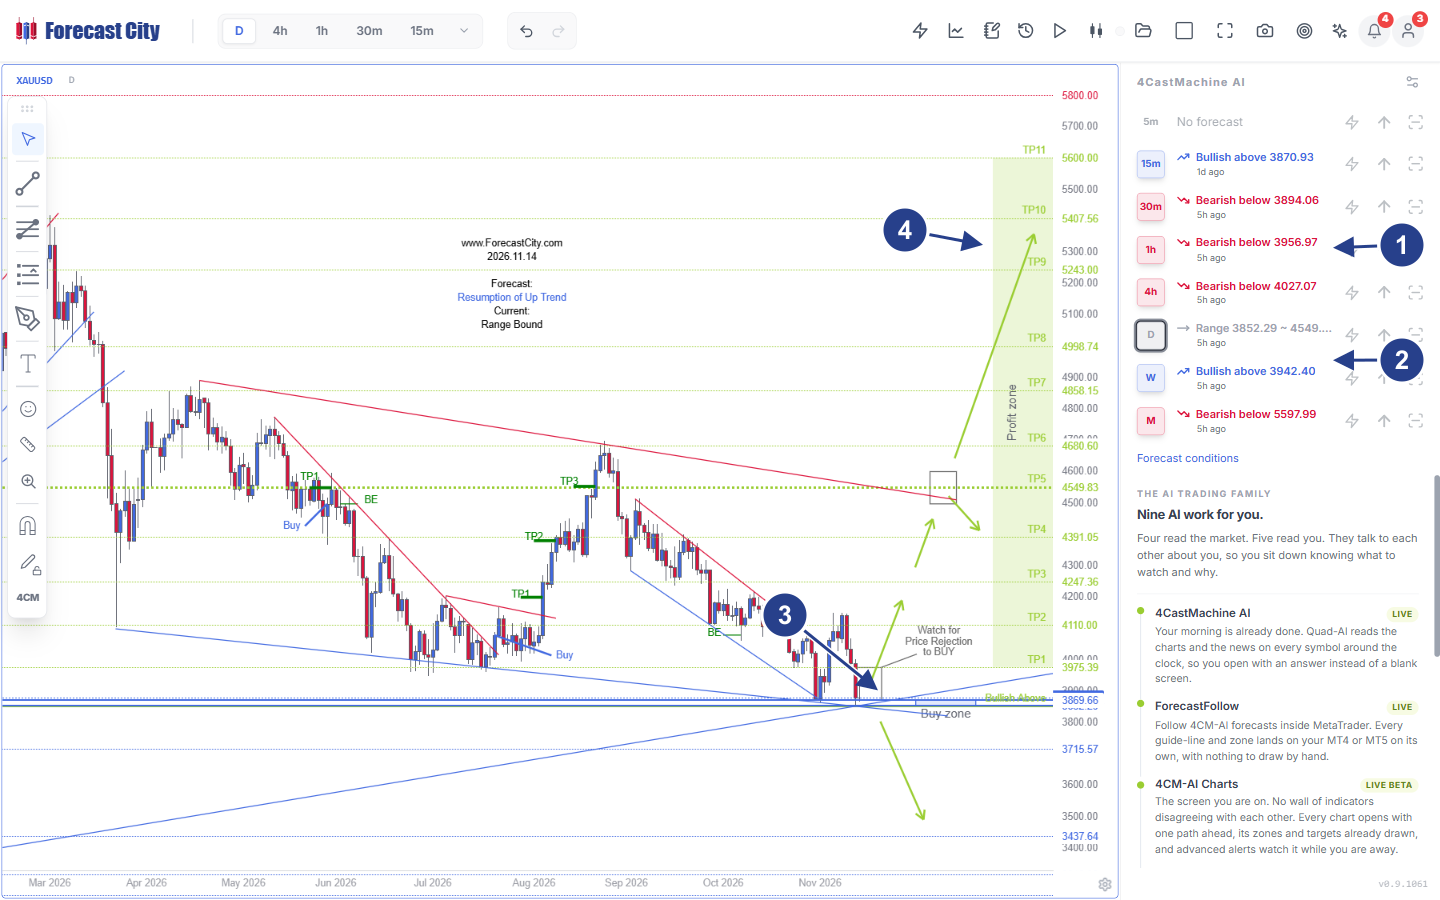
- 1Pila bajista de corto plazo: Los horizontes intradía reflejan un flujo correctivo descendente (
30m Bearish below 3894.06,1h Bearish below 3956.97,4h Bearish below 4027.07), mientras el microhorizonte15mse estabiliza enBullish above 3870.93. - 2Horizontes estructurales macro: El marco Diario marca
Range 3852.29 ~ 4549.83(Forecast: Resumption of Up Trend | Current: Range Bound), el Semanal sostieneBullish above 3942.40y el Mensual delimita el techo macro enBearish below 5597.99. - 3Buy Zone Diaria y suelo estructural: El precio pone a prueba el vértice convergente de la cuña plurimensual justo sobre la
Buy zoney el límiteBullish Above 3869.66(Watch for Price Rejection to BUY), respaldado por soportes más profundos en3715.57y3437.64. - 4Escalera multietapa de Profit Zone: La trayectoria alcista principal proyecta objetivos estructurales escalonados desde
TP1 3975.39pasando porTP5 4549.83(borde superior de la cuña) hasta la extensión macro enTP11 5600.00.
Sígase la jerarquía numérica visible en la Figura 3. El oro retrocedió desde su máximo de septiembre dentro de un canal descendente rojo hacia un soporte ascendente azul de varios meses. En los horizontes intermedios (marcador 1), el flujo correctivo de órdenes mantiene alineados a la baja 30m (Bearish below 3894.06), 1h (Bearish below 3956.97) y 4h (Bearish below 4027.07) hasta que el precio recupere dichos pivotes. Sin embargo, justo en la Buy zone Diaria cercana a 3869.66, la temporalidad de 15m ya giró a Bullish above 3870.93 a medida que los compradores absorbieron la oferta.
Inspecciónense ahora las filas macroeconómicas (marcador 2) y el lienzo Diario (marcadores 3 y 4). Dado que Synergy AI impone un escalado monótono por horizonte (‖Θ1h‖ > ‖Θ4h‖ > ‖ΘD‖ > ‖ΘW‖), la deriva intradía en 1h y 4h nunca sobrescribe la estructura Diaria ni Semanal. El marco Diario muestra Current: Range Bound dentro de 3852.29 ~ 4549.83 con Forecast: Resumption of Up Trend por encima de Bullish Above 3869.66, mientras el Semanal conserva Bullish above 3942.40 bajo el techo macroeconómico M Bearish below 5597.99. El gráfico indica explícitamente Watch for Price Rejection to BUY en la Buy zone. Un rechazo confirmado proyecta la escalera escalonada de Profit zone a través de TP1 3975.39, TP2 4110.00, TP3 4247.36, TP4 4391.05 y el nodo de decisión en el borde superior de la cuña TP5 4549.83 hasta TP11 5600.00. En sentido opuesto, un cierre Diario contundente por debajo del suelo expone los soportes estructurales inferiores en 3715.57 y 3437.64.
Dos escenarios entre activos distintos ilustran estas mismas ecuaciones continuas de compuerta en el mercado cambiario al contado y en mercados cripto operativos 24/7.
Durante un miércoles tranquilo en el solapamiento Londres-Nueva York a las 13:30 UTC, EURUSD cotiza en 1.08820 por encima de su Pivot de 1h (Bullish Above 1.08500), con Buy Zone en 1.08500-1.08640 y ATR(264, D) = 68 pips. La varianza realizada (0.92 × 10⁻⁶) coincide con la variación bipotencia (0.86 × 10⁻⁶), arrojando 𝒥t = 0.065. Synergy AI sostiene wt(S)(1h) = 0.18, manteniendo un 82% de peso sobre Forecast AI para que el parloteo en redes sociales sobre el dólar jamás distorsione la zona de retroceso.
Antes del IPC subyacente estadounidense del jueves a las 12:30 UTC, la excursión del percentil 85 en 15m para el IPC (Q0.85 = 54 pips) activa el ensanchamiento de zonas de la Ecuación (6). Cuando el IPC subyacente registra +0.4% MoM frente al consenso de +0.2% (ze = +2.85), EURUSD cae 62 pips en cinco minutos hasta 1.08200. La media retrospectiva EMA(50) queda atascada en 1.08740 mientras RSI(14) = 21.4 incita a los bots estáticos a comprar contra el flujo institucional comprador de USD [7]. Dentro de Quad-AI, 𝒥t = 0.78 eleva wt(S)(15m) → 0.86 y wt(S)(1h) → 0.79 (mientras el marco Diario cambia moderadamente a 0.38). Un cierre por debajo de 1.08500 a través de la Reverse Zone activa las flechas discontinuas bajistas hacia S3 = 1.07950 y S4 = 1.07720.
BTCUSD cotiza 24/7 en plataformas donde la profundidad del libro de órdenes los sábados se reduce entre un 40% y un 60%. Con el contado en 80450.00 por encima de su Pivot de 1h (78894.89, Buy Zone 78894.89-79703.62) y la financiación de 8h saturada en +0.042%, un titular regulatorio imprevisto el sábado a las 21:14 UTC dispara 14 despachos secundarios en nueve minutos (λt / λ0 = 7.2) y $380M en liquidaciones de posiciones largas (𝒥t = 0.83). Las reglas de calendario quedan ciegas un sábado por la noche, mientras que Synergy AI impulsa wt(S)(15m) → 0.89 de forma inmediata. Siguiendo las reglas de ejecución de ForecastCity Academy, esperar la confirmación al cierre de vela evita ejecuciones límite a ciegas en 79700; una vez que una vela de 15m cierra por debajo de 78894.89, las flechas discontinuas de la Reverse Zone trazan la continuación hacia 75733.49.
Los profesionales pueden inspeccionar hojas de ruta multihorizonte en vivo sobre más de 200 símbolos en 4CM-AI Charts, repasar lecciones visuales paso a paso sobre la arquitectura multimotor en ForecastCity Academy y consultar el listado completo de literatura empírica en la página de Fuentes y Bibliografía de la Academia.
Preguntas frecuentes
¿Utiliza Synergy AI un interruptor binario de calendario durante los anuncios de IPC, FOMC o NFP?
¿Por qué las hojas de ruta de 5m y 1h reaccionan más rápido a las noticias de última hora que las de W y M?
¿Cómo protege 4CastMachine AI las configuraciones intradía justo antes de noticias económicas programadas?
¿Por qué fallan los osciladores rezagados como RSI y EMA durante los saltos por sorpresas macroeconómicas?
¿Cómo debe interpretar un trader la discrepancia entre temporalidades en el panel de 4CastMachine AI?
Referencias académicas y del sector
- [1]Hamilton, J. D. (1989). A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle. Econometrica, 57(2), 357-384. https://doi.org/10.2307/1912559
- [2]Ang, A., & Bekaert, G. (2002). International Asset Allocation With Regime Shifts. The Review of Financial Studies, 15(4), 1137-1187. https://doi.org/10.1093/rfs/15.4.1137
- [3]Raftery, A. E., Kárný, M., & Ettler, P. (2010). Online Prediction Under Model Uncertainty via Dynamic Model Averaging: Application to a Cold Rolling Mill. Technometrics, 52(1), 52-66. https://doi.org/10.1198/TECH.2009.08104
- [4]Koop, G., & Korobilis, D. (2012). Forecasting Inflation Using Dynamic Model Averaging. International Economic Review, 53(3), 867-886. https://doi.org/10.1111/j.1468-2354.2012.00704.x
- [5]Andersen, T. G., Bollerslev, T., Diebold, F. X., & Vega, C. (2003). Micro Effects of Macro Announcements: Real-Time Price Discovery in Foreign Exchange. American Economic Review, 93(1), 38-62. https://doi.org/10.1257/000282803321455151
- [6]Evans, M. D. D., & Lyons, R. K. (2002). Order Flow and Exchange Rate Dynamics. Journal of Political Economy, 110(1), 170-180. https://doi.org/10.1086/324391
- [7]Evans, M. D. D., & Lyons, R. K. (2008). How Is Macro News Transmitted to Exchange Rates? Journal of Financial Economics, 88(1), 26-50. https://doi.org/10.1016/j.jfineco.2007.06.001
- [8]Barndorff-Nielsen, O. E., & Shephard, N. (2004). Power and Bipower Variation with Stochastic Volatility and Jumps. Journal of Financial Econometrics, 2(1), 1-37. https://doi.org/10.1093/jjfinec/nbh001
- [9]Merton, R. C. (1976). Option Pricing When Underlying Stock Returns Are Discontinuous. Journal of Financial Economics, 3(1-2), 125-144 (DOI); & Kou, S. G. (2002). A Jump-Diffusion Model for Option Pricing. Management Science, 48(8), 1086-1101 (DOI).
- [10]Hawkes, A. G. (1971). Spectra of Some Self-Exciting and Mutually Exciting Point Processes. Biometrika, 58(1), 83-90 (DOI); & Bacry, E., Mastromatteo, I., & Muzy, J.-F. (2015). Hawkes Processes in Finance. Market Microstructure and Liquidity, 1(1), 1550005 (DOI).
- [11]Tetlock, P. C. (2007). Giving Content to Investor Sentiment: The Role of Media in the Stock Market. The Journal of Finance, 62(3), 1139-1168. https://doi.org/10.1111/j.1540-6261.2007.01232.x
- [12]Loughran, T., & McDonald, B. (2011). When Is a Liability Not a Liability? Textual Analysis, Dictionaries, and 10-Ks. The Journal of Finance, 66(1), 35-65. https://doi.org/10.1111/j.1540-6261.2010.01625.x
- [13]Araci, D. (2019). FinBERT: Financial Sentiment Analysis with Pre-trained Language Models. arXiv preprint arXiv:1908.10063. https://doi.org/10.48550/arXiv.1908.10063
- [14]Jacobs, R. A., Jordan, M. I., Nowlan, S. J., & Hinton, G. E. (1991). Adaptive Mixtures of Local Experts. Neural Computation, 3(1), 79-87 (DOI); & Shazeer, N., et al. (2017). Outrageously Large Neural Networks: The Sparsely-Gated Mixture-of-Experts Layer. ICLR 2017, arXiv:1701.06538.
- [15]Wang, X.-L., et al. (2024). From News to Forecast: Integrating Event Analysis in LLM-Based Time Series Forecasting with Reflection. NeurIPS 2024 (arXiv:2409.17515); & Koval, R., Andrews, N., & Yan, X. (2025). Multimodal Language Models with Modality-Specific Experts for Financial Forecasting. arXiv:2509.19628.