بازدههای لگاریتمی در بازارهای مالی همچون نیمهمارتینگلهای ترکیبی پرش-انتشار تکامل مییابند. در ساعات آرام معاملاتی، قیمت حول سطوح نقدینگی تثبیتشده از کشسانی پیوستهی براونی در دفتر سفارشها پیروی میکند. اما در لحظهی انتشار دادههای کلان اقتصادی و خبرهای فوری ژئوپولیتیک، پرشهای ناپیوستهی لوی (Lévy) و امواج چندساعتهی جریان سفارش موسسات بر نوسان بازده حاکم میشوند. در چنین محیطی، هر ترکیب محدب ایستا از برآوردگرهای تکنیکال مبتنی بر قیمت و برآوردگرهای سنتیمنت مبتنی بر متن، به شکل اثباتپذیری زیربهینه است. اختصاص یک وزن ثابت بالا به سنتیمنت، در سشنهای آرام باعث تزریق هیاهوی بیاساس رسانهای به مدل میشود؛ در مقابل، اختصاص یک وزن ثابت بالا به تحلیل تکنیکال، هنگام بازقیمتگذاری کلان، خطای تاخیر قطعی شدیدی را به مدل تحمیل میکند. این مقاله مسئلهی داوری پویای رژیم را در درون 4CastMachine AI صورتبندی کرده و نشان میدهد که چگونه موتور Synergy AI وزن نسبی موتور Forecast AI (هندسهی چندتایمفریمی قیمت و احتمالهای کندلی DTO) و موتور Sentiment AI (مدلسازی متنی زبان مالی، غافلگیریهای استانداردشدهی کلان و شتاب ورود اخبار هاوکس) را در هر 9 افق زمانی از 1m تا M بهصورت پیوسته بازتنظیم میکند. در ادامه، خواص همواری دروازهبندی سافتمکس، گسترش پیشدستانهی نواحی پیش از اعلام خبر و کالبدشکافی زندهی چارت را روی نمادهای XAUUSD، EURUSD و BTCUSD استخراج میکنیم.
1. نقص ساختاری وزنهای ثابت در برابر ناایستایی رژیمهای بازار
بسیاری از معماریهای کمی بازار، اندیکاتورهای تکنیکال قیمت را با امتیازهای اقتصاد کلان یا سنتیمنت اخبار به کمک وزنهای خطی ثابت ترکیب میکنند. فرقی نمیکند که این وزنها از روش حداقل مربعات معمولی به دست آمده باشند، یا از میانگینگیری هموزن، یا از میانگینگیری ایستای بیزی مدلها؛ فرض پنهان در تمامی آنها یکسان است. همهی این روشها فرض میکنند که کوواریانس شرطی میان هندسهی چارت، جریان عمومی متنهای خبری و بازدههای آتی بازار در طول زمان ثابت میماند. دادههای ریزساختار بازار در فرکانس بالا، این فرض ایستایی را در تمام کلاسهای دارایی نقدشونده رد میکنند.
بازارهای مالی بهطور متناوب میان سازوکارهای فیزیکی کاملاً متفاوتی برای کشف قیمت جابهجا میشوند. همیلتون (Hamilton [1]) نشان داد که سریهای زمانی اقتصاد کلان دستخوش تغییر ساختارهای گسستهای میشوند که نه از خودرگرسیونهای خطی تغییرناپذیر با زمان، بلکه از گذار حالتهای پنهان پیروی میکنند. آنگ و بکارت (Ang and Bekaert [2]) این نتیجه را به مسئلهی تخصیص پویای دارایی گسترش دادند. آنها بهصورت کمی ثابت کردند هنگامی که یک سبد سرمایهگذاری گذار میان رژیمهای آرام انتشاری و رژیمهای پرتلاطم شوک را نادیده میگیرد، سالانه صدها واحد پایه (Basis Points) از مطلوبیت اقتصادی خود را از دست میدهد.
در مقیاس درونروزی، تضاد میان تامین نقدینگی آرام و بازقیمتگذاری ناشی از اخبار، بسیار شدیدتر میشود. آندرسن، بولرسلف، دیبولد و وگا [5] شش سال از بازدههای پنجدقیقهای بازار نقدی فارکس را پیرامون اعلامیههای زمانبندیشدهی اقتصاد کلان آمریکا و اروپا بررسی کردند. آنها غافلگیری استانداردشدهی اعلامیهی k در لحظهی انتشار t را از طریق تقسیم فاصلهی میان عدد واقعی منتشرشده (Ak,t) و اجماع پیشین موسسات (Et-[Ak]) بر انحراف معیار تاریخی آن غافلگیری (σk) تعریف کردند. یافتهی آنها روشن بود: غافلگیریهای پیشبینینشده در عرض چند دقیقه پرشهای آنی در میانگین شرطی قیمت ایجاد میکنند، در حالی که نوسانپذیری شرطی بازده تا چندین ساعت در سطح بالا باقی میماند. ایوانز و لاینز [6, 7] نیز مسیر رسیدن این تعدیل به تعادل جدید را در میزهای معاملاتی بانکها ردیابی کردند. حدود یکسوم از جابهجایی نرخ ارز بهصورت پرش مستقیم ناشی از اطلاعات عمومی روی اولین تیک رخ میدهد، اما دوسوم باقیمانده در بازههای معاملاتی بعدی و از مجرای جریان سفارشهای القاشدهی نهادی تخلیه میشود.
سشنهای آرام معاملاتی دقیقاً رفتاری وارونه دارند. هنگامی که هیچ محرک تازهای از جنس دادههای اقتصاد کلان یا گزارشهای بنیادی شرکتها وارد بازار نمیشود، تفسیرهای خبری بدون ساختار و جریانهای شبکههای اجتماعی دقت جهتی بسیار پایینی دارند. تتلاک (Tetlock [11]) اثبات کرد که بدبینی رسانهای هنگامی که بر دادههای بنیادی جدید جریان نقدی تکیه نداشته باشد، صرفاً یک فشار قیمتی موقت ایجاد میکند که بهسرعت به سمت سطوح ساختاری پیشین بازمیگردد. لوگران و مکدونالد [12] نیز با کالبدشکافی 50,115 گزارش رسمی سالانهی شرکتها (10-K) لایهی دیگری از این مشکل نویز را آشکار کردند: 73.8% از واژگانی که فرهنگلغتهای عمومی آنها را منفی دستهبندی میکنند (مانند واژگان مربوط به بدهی، مالیات یا هزینه)، در متون مالی معنایی کاملاً خنثی و ساختاری دارند.
این دوگانگی ساختاری، هر مدلی را که برآوردگرهای تکنیکال و متنی را با یک وزن عددی ثابت ترکیب کند، در یک بنبست ریاضی گریزناپذیر قرار میدهد. پیش از نوشتن کران رسمی خطا، کافی است ببینیم به لحاظ فیزیکی روی چارت چه رخ میدهد. در یک صبح آرام سشن لندن، دفتر سفارشهای محدود عمق بالایی دارد و قیمت به نواحی حمایت، مقاومت و مرز کانالهای چندتایمفریمی احترام میگذارد، در حالی که وبلاگهای مالی مشغول بازنشر دیدگاههای کهنه هستند. اما تنها سه دقیقه پس از انتشار یک غافلگیری تورمی به بزرگی 2.8 انحراف معیار، میانگینهای متحرک و اسیلاتورهای دنبالهرو همچنان چهلونه کندل پیش از خبر را با یک کندل پس از خبر میانگینگیری میکنند و فیلترهای صرفاً تکنیکال را نسبت به واقعیت جدید کلان نابینا نگه میدارند.
فرض کنید st(F)(τ) برآوردگر جهتی در افق زمانی τ باشد که از فیلتراسیون قیمتی ℱXt استخراج شده است، و st(S)(τ) برآوردگر همافق حاصل از فیلتراسیون متنی و کلان ℱDt باشد. هر مدل ترکیبی ایستا، یک وزن ثابت و مستقل از زمان w0 ∈ [0, 1] را در تمامی رژیمهای بازار Rt اعمال میکند:
در این رابطه، BF,R_t و BS,R_t بیانگر تورش (Bias) شرطی برآوردگرها در رژیم Rt هستند، σF,R_t2 و σS,R_t2 واریانس خطای شرطی هر برآوردگر را نشان میدهند و CovR_t کوواریانس شرطی خطاهاست. در رژیم انتشار آرام (BF ≈ 0 و σS2 ≫ σF2)، کمینهسازی واریانس خطا ایجاب میکند که وزن بهینه به سمت صفر میل کند: w*diff ≈ σF2 / (σF2 + σS2) → 0. در مقابل، بلافاصله پس از وقوع یک پرش کلان Jt_0، هر فیلتر قیمتی علیتی با طول پنجرهی L کندل دچار تورش تاخیر قطعی به بزرگی |BF,jump| ∝ (1 - h0)|Jt_0| میشود که وزن بهینهی شوک را به سمت w*jump → 1 میراند. بنابراین، هیچ وزن ثابتی (w0) نمیتواند خطای شرطی را همزمان در هر دو رژیم کمینه کند.
معادلهی (1) به زبان ساده نشان میدهد که یک ترکیب ثابت 50/50 میان تحلیل چارت و سنتیمنت اخبار، همواره در نیمی از ورودی خود در حال خطاست. در سشنهای آرام (که حدود 85% از ساعات معاملاتی را تشکیل میدهند)، دادن 50% اختیار تصمیمگیری به سرخط خبرها باعث میشود سطوح تمیز حمایت و مقاومت با هیاهوی تکراری رسانهها آلوده شوند. برعکس، در 15% ساعاتی که تحت تاثیر شوکهای اقتصاد کلان قرار دارند، دادن 50% وزن به میانگین کندلهای گذشته، مدل را به قیمتهای منسوخ پیش از خبر زنجیر میکند؛ قیمتهایی که دیگر هیچ سفارشی در دفتر سفارشهای بازار روی آنها تسویه نمیشود.
یک محاسبهی عددی، ابعاد واقعی این جریمهی خطا را بهروشنی نشان میدهد. یک سشن آرام در نماد EURUSD را با خطاهای متعامد و بدون تورش در نظر بگیرید که در آن، خطای معیار برآوردگر تکنیکال در تایمفریم 1h برابر σF = 8 pips (σF2 = 64) است، اما سنتیمنت رسانهای خطای معیاری برابر σS = 26 pips (σS2 = 676) دارد. طبق معادلهی (1)، وزن بهینهی حالت آرام برابر است با w*diff = 64 / (64 + 676) = 0.086 که کمترین میانگین مربعات خطا یعنی 58.5 pips2 (جذر خطای 7.65 pips) را نتیجه میدهد. در همین وضعیت، یک ترکیب ثابت 50/50 (w0 = 0.50) خطای 185.0 pips2 (جذر خطای 13.60 pips) تولید میکند؛ یعنی واریانس خطا را در تمام ساعات آرام به میزان 216% متورم میسازد.
اکنون همان جفتارز را سه دقیقه پس از انتشار شوک تورمی CPI آمریکا با بزرگی 2.85 انحراف معیار بررسی کنید که ارزش تعادلی قیمت را 60 pips جابهجا کرده است. یک میانگین متحرک 50 کندلی همچنان 96% از قیمتهای پیش از پرش را در حافظهی خود نگه میدارد و تورش تاخیری برابر BF,jump = 57.6 pips به همراه σF = 12 pips ایجاد میکند (مجموع مربعات خطا برابر BF2 + σF2 = 3,461.8 pips2). در مقابل، تحلیل متنی غافلگیری کلان با تورش اندک BS,jump = 4 pips و انحراف σS = 14 pips (مجموع مربعات 212.0 pips2) رژیم پس از پرش را ردیابی میکند. در این لحظه، وزن بهینهی شوک به w*jump = 0.942 جهش میکند و میانگین مربعات خطا را به 199.8 pips2 کاهش میدهد؛ حال آنکه نگه داشتن وزن حالت آرام (w0 = 0.086) خطای مدل را تا رقم سنگین 2,890.5 pips2 منفجر میکند.
قوانین دودویی و سخت مبتنی بر تقویم اقتصادی (مثلاً قانون «تحلیل تکنیکال را تا 30 دقیقه پس از انتشار CPI خاموش کن») نیز به همان اندازه ناکارآمد هستند. اولاً سخنرانیهای ازپیشتعییننشدهی روسای بانکهای مرکزی، خبرهای فوری حاکمیتی و آبشارهای لیکوئیدیشن آخر هفتهی ارزهای دیجیتال هرگز از قبل در تقویم اقتصادی ثبت نمیشوند. ثانیاً تایمرهای پلهای به محض پایان یافتن مهلت زمانی خود، پرشهای لبهپرتگاهی و ناگهانی در سطوح روی چارت ایجاد میکنند.
2. نیمهمارتینگل پرش-انتشار و تفکیک ناپارامتری رژیمهای بازار
برای آنکه موتور تحلیلی بتواند بدون تکیه بر تایمرهای قراردادی تقویم، وزن اعتبار را بهنرمی میان ساختار تکنیکال و سنتیمنت اخبار زنده جابهجا کند، ابتدا باید در لحظه بسنجد که چه نوع فرایند فیزیکی در حال راندن قیمتهاست. قیمت داراییهای مالی از یک حرکت براونی هندسی خالص پیروی نمیکند؛ بلکه نقدینگی پیوستهی معاملات و شوکهای ناگهانی اطلاعاتی همزمان بر روی یک نوار قیمت واحد همزیستی دارند.
ما لگاریتم قیمت Xt = ln Pt را بر روی فضای احتمال فیلترشدهی (Ω, ℱ, (ℱt)t≥0, ℙ) به کمک یک نیمهمارتینگل پرش-انتشار وابسته به رژیم (در بسط مدلهای مرتون [9] و کو [9]) صورتبندی میکنیم:
هر یک از سه جملهی سمت راست در معادلهی (2)، لایهی مشخصی از رفتار بازار را نمایندگی میکند. تابع رانش μ(·) dt فشار جهتی لحظهای قیمت را مشروط به مسیر اخیر قیمت (Xt-Δ:t)، رژیم پنهان بازار (Rt) و وضعیت فعال خبری (ℐnewst) نشان میدهد. جملهی انتشاری σ(Rt) dWt یک حرکت براونی استاندارد (Wt) را با نوسانپذیری رژیم (σ(Rt)) مقیاسدهی میکند و بازتابدهندهی تطبیق پیوسته و عادی سفارشها در دفتر سفارش است. سرانجام، جملهی Jt dNt پرشهای ناپیوستهی قیمت با دامنهی علامتدار تصادفی Jt را مدل میکند که از طریق فرایند نقطهای Nt وارد بازار میشوند.
معادلهی (2) در واقع هر کندل روی چارت شما را به دو نیروی فیزیکی متمایز تجزیه میکند. تا زمانی که dNt = 0 است، قیمت تیکبهتیک از میان سفارشهای محدود کاشتهشده در دفتر سفارش عبور میکند؛ بنابراین نواحی حمایت تاریخی، کانالها و ترازهای اصلاحی فیبوناچی مانند دیوارهای کشسان عمل میکنند. اما در لحظهای که dNt = 1 رخ میدهد، بازارسازان مظنههای خود را کنار میکشند و قیمت از روی سطوح خالی دفتر سفارش جهش میکند تا با تعادل کلان جدید منطبق شود.
در بازارهای واقعی، شوکهای خبری بهندرت بهصورت رویدادهای پواسون منفرد و بیحافظه ظاهر میشوند. یک سرخط خبری غافلگیرکننده از سوی فدرال رزرو، بلافاصله موجی از مخابرههای تکمیلی، پوشش ریسک مجدد دیلرها، جهش بازده اوراق خزانه و کالمارجینهای بینبازاری را به راه میاندازد و همین زنجیره در ساعت بعدی سرخطهای ثانویهی متعددی تولید میکند. هاوکس (Hawkes [10]) و باکری، ماستروماتئو و موزی [10] نشان دادند که این رفتار خوشهای به شکل دقیقی با یک فرایند نقطهای خودتحریکگر مدلسازی میشود که در آن، نرخ ورود شرطی رویدادها (λt) به زمان وقوع و بزرگی غافلگیری رویدادهای قبلی بستگی دارد:
در معادلهی (3)، پارامتر λ0 > 0 نرخ پایهی ورود خبرهای عادی در ساعات آرام بازار است. هر زمان وقوع گذشته (ti) دارای قدرمطلق غافلگیری استانداردشدهی |ze,i| است. ضریب αH ≥ 0 میزان خودتحریکی پایه را تعیین میکند، ضریب γH ≥ 0 دامنهی تقویت ناشی از غافلگیریهای بزرگ را مقیاس میدهد و پارامتر βH > 0 نرخ میرایی نمایی را با نیمهعمر دقیق τ1/2 = (ln 2) / βH مشخص میسازد.
شدت هاوکس (λt) دقیقاً مانند یک لرزهنگار لحظهای برای امواج ضربهای بازار عمل میکند. یک غافلگیری بزرگ اقتصادی در یک لحظه λt را به اوج میرساند و مخابرههای پیدرپی میزهای معاملاتی، تا زمانی که موسسات در حال هضم خبر هستند، آن را در سطح بالا نگه میدارند. به محض پایان یافتن پسلرزههای خبری، λt با نیمهعمر τ1/2 بهنرمی به سمت نرخ آرام λ0 فروکش میکند و همزمان عمق عادی به دفتر سفارشها بازمیگردد.
بیایید معادلهی (3) را با اعداد واقعی روی نماد EURUSD دنبال کنیم. نرخ پایهی مخابرههای خبری را λ0 = 0.40 رویداد در دقیقه، αH = 0.85، γH = 0.90 و نرخ میرایی را βH = 0.035 min-1 در نظر بگیرید که نیمهعمری برابر با τ1/2 = 19.8 minutes به دست میدهد. هنگامی که در لحظهی t1 = 0 غافلگیری تورم هسته (Core CPI) به اندازهی |ze,1| = 2.85 منتشر میشود، شدت خبری λt بلافاصله از 0.40 به 0.40 + 0.85(1 + 0.90 × 2.85) = 3.43 رویداد در دقیقه میرسد (جهشی معادل 8.58x). ورود هشت سرخط خبری تکمیلی در ده دقیقهی نخست، مقدار λ10 را تا حدود 8.10 بالا میبرد؛ سپس میرایی نمایی نرم وارد عمل شده و آن را در دقیقهی t = 45 min به 2.32 و در دقیقهی t = 120 min به 0.57 بازمیگرداند.
البته شتاب انتشار خبر بهتنهایی کافی نیست؛ زیرا شایعات میتوانند بدون آنکه سرمایهی واقعی موسسات را تکان دهند، شبکههای اجتماعی را پر کنند. بنابراین موتور باید همزمان بیازماید که آیا خود نوار قیمت نیز پرش ناپیوسته ثبت کرده است یا خیر. بارندورف-نیلسن و شپرد [8] با استفاده از واریانس تحققیافته (RVt) و تغییرات دوتوانی تحققیافته (BVt) بر روی MΔ بازده لگاریتمی درونروزی (rt,j)، بخش پیوسته و بخش پرشی نوسان را به شکل ناپارامتری از هم تفکیک کردند:
در معادلهی (4)، آمارهی RVt مجموع مربعات بازدههاست و در احتمال به کل تغییرات درجه دوم همگرا میشود؛ یعنی مجموع واریانس انتشاری پیوسته (∫ σu2 du) به علاوهی مجموع مربعات پرشها (∑ Ju2). در مقابل، آمارهی BVt قدرمطلق بازدههای دو کندل همسایه (|rt,j| |rt,j-1|) را در هم ضرب کرده و با ضریب π / 2 ≈ 1.5708 مقیاس میدهد؛ کمیتی که صرفاً به مولفهی انتشاری پیوسته همگرا میشود. تفاضل بهنجارشدهی این دو کمیت (همراه با پایدارساز عددی کوچک ε = 10-10)، نسبت بیبعد تغییرات پرشی 𝒥t ∈ [0, 1) را تولید میکند.
چرا ضرب کردن دو کندل همسایه اثر پرش را فیلتر میکند؟ فرض کنید یک شوک کلان باعث پرش 50 پیپی در کندل j شود، در حالی که کندلهای همسایه یعنی j-1 و j+1 حرکتی عادی به اندازهی 3 پیپ داشتهاند. به توان دو رساندن کندل j در درون RVt عدد بزرگ 502 = 2,500 را میسازد، اما ضرب کردن همسایهها یعنی |rj||rj-1| در درون BVt تنها عدد 50 × 3 = 150 را نتیجه میدهد. در نتیجه، هرگاه یک بازقیمتگذاری پرشی واقعی روی نوار قیمت رخ دهد، RVt بسیار بالاتر از BVt جهش کرده و نسبت 𝒥t را به سمت 1.0 میراند.
بررسی عددی این رابطه روی دوازده کندل پنجدقیقهای EURUSD (MΔ = 12 معادل یک ساعت معاملاتی) موضوع را کاملاً ملموس میکند. اگر یازده کندل به اندازهی ±3 pips و یک کندل آرام به اندازهی 4 pips نوسان کنند، آنگاه RVt = 11(9) + 16 = 115 pips2 و مقدار تصحیحشدهی نمونهی متناهی BVt ≈ 1.5708 × [9(9) + 2(12)] / (11/12) ≈ 114 pips2 خواهد بود که نسبت 𝒥t ≈ 0.01 (انتشار خالص بدون پرش) را نشان میدهد. حال اگر کندل هفتم یک پرش 45-pip ناشی از خبر CPI ثبت کند و یازده کندل دیگر همان ±3 pips حرکت کنند، مقدار RVt = 11(9) + 2,025 = 2,124 pips2 میشود، در حالی که BVt = 1.5708 × [9(9) + 2(45 × 3)] = 551.4 pips2 باقی میماند. بلافاصله شاخص پرش به 𝒥t = (2124 - 551.4) / 2124 = 0.740 میرسد و اثبات میکند که 74% از کل تغییرات درجه دوم آن ساعت ناشی از پرش شوک خبری بوده است.
3. دروازهبندی پیوستهی رژیم با تابع Softmax در درون Synergy AI
در درون معماری Quad-AI از سامانهی 4CastMachine AI، ساختار قیمت و سنتیمنت اخبار زنده بهصورت کورکورانه به درون یک شبکهی تکبلوکی جعبهسیاه ریخته نمیشوند. در عوض، چهار موتور تخصصی مراحل استخراج ویژگی، داوری میان وجهیتهای داده و تصویرسازی تجویزی سطوح قیمتی را در قالب لایههایی شفاف و ممیزیپذیر تفکیک میکنند.
در گام نخست، موتور Forecast AI بردار وضعیت تکنیکال st(F)(τ) را در هر 9 تایمفریم استاندارد (1m، 5m، 15m، 30m، 1h، 4h، D، W و M) محاسبه میکند. ورودیهای این موتور شامل احتمالهای کندلی فرصت معاملاتی روزانه (DTO)، خوشههای حمایت و مقاومت چندپیوتی، کانالهای روند، نسبتهای هارمونیک و واگرایی اسیلاتورهاست. در گام دوم، موتور Sentiment AI با دریافت مخابرههای خبری نهادی، غافلگیریهای تقویم اقتصادی (ze)، متن سخنرانی بانکهای مرکزی و جریانهای بینبازاری بازده اوراق و ارزها در دل مدلهای زبانی تخصصی مالی، بردار وضعیت خبری st(S)(τ) را استخراج میکند و وارونگیهای معنایی وابسته به بافت مالی را (مطابق یافتههای آراجی [13] و وانگ و همکاران [15]) حل میسازد.
موتور Synergy AI بهعنوان لایهی داوری پیوسته میان این دو جریان متخصص عمل میکند و خروجی یکپارچه را پیش از ترسیم روی چارت به Navigator AI تحویل میدهد. شکل 1 شبکهی دروازهبندی نرم و مشروط به حالت را در Synergy AI در برابر قوانین شکنندهی آستانهای و دودویی مقایسه میکند.
برای صورتبندی دقیق نحوهی محاسبهی وزنهای پیوستهی رژیم در افقهای زمانی مختلف، چارچوب میانگینگیری پویای مدل با ضرایب فراموشی فضای حالت (رافتری، کارنی و اتلر [3]؛ کوپ و کوروبیلیس [4]) را با شبکهی دروازهبندی سافتمکس ترکیب متخصصان مشروط به ورودی (جیکوبز و همکاران [14]؛ شزیر و همکاران [14]؛ کووال، اندروز و یان [15]) تلفیق میکنیم. فرض کنید zt = [𝒥t, |ze,t|, λt / λ0, Δρcross,t, ψpre,t]⊤ بردار استانداردشدهی وضعیت رژیم در لحظهی t باشد. به ازای هر افق زمانی τ ∈ {1m, ..., M}، موتور Synergy AI رابطهی زیر را ارزیابی میکند:
تکتک نمادهای معادلهی (5) نقش مهندسی روشنی ایفا میکنند. وزن wt(S)(τ) ∈ (0, 1) میزان اعتبار معرفتی اختصاصیافته به موتور Sentiment AI را در تایمفریم τ مشخص میسازد و وزن مکمل آن یعنی wt(F)(τ) = 1 - wt(S)(τ) سهم موتور Forecast AI را تعیین میکند. عبارت ℓDMAm,t|t-1(τ) امتیاز لگاریتم درستنمایی تجمعی بروننمونهای متخصص m روی کندلهای اخیر است که با ضریب فراموشی ویژهی همان افق زمانی (ατ ∈ [0.94, 0.995]) بهطور نمایی وزندهی شده است. ضرب داخلی θm,τ⊤ zt بردار زندهی پرش و خبر (zt) را بر فضای متخصص m تصویر میکند و پارامتر دمای افق (Tτ > 0) میزان نرمی و پیوستگی گذار میان دو موتور را تنظیم مینماید.
معادلهی (5) مانند مدیر باتجربهی میز معاملات یک بانک نهادی عمل میکند که دو تحلیلگر ارشد در اختیار دارد: یک متخصص برجستهی ساختار چارت (Forecast AI) و یک تحلیلگر مخابرههای لحظهای بانک مرکزی و اقتصاد کلان (Sentiment AI). در روزهای آرام که بردار zt نزدیک به صفر است، دروازهی سافتمکس 82% از وزن تصمیم را به متخصص چارت میدهد. اما در همان ثانیهای که یک غافلگیری واقعی هر دو شاخص پرش قیمت (𝒥t) و شدت خبر (λt) را به اوج میرساند، دروازه بهنرمی 75% تا 88% از اختیار تایمفریمهای درونروزی را به متخصص اقتصاد کلان میسپارد و سپس همزمان با پر شدن دوبارهی دفتر سفارشها، کنترل را بهتدریج به متخصص چارت بازمیگرداند.
اگرچه ماتریسهای دقیق پارامترهای عملیاتی در مالکیت معنوی 4CastMachine AI قرار دارند، اما ساختار ریاضی معادلهی (5) دو ویژگی بنیادی و قابل اثبات را بر روی چارتهای زنده تضمین میکند:
- همواری لیپشیتز بدون پرش و چشمکزدن سطوح: اگر تفاضل لگاریتم شانس دو موتور را به صورت Δuτ(zt) = [(ℓS - ℓF) + (θS,τ - θF,τ)⊤ zt] / Tτ بنویسیم، معادلهی (5) به رابطهی لجستیک wt(S)(τ) = (1 + exp(-Δuτ))-1 ساده میشود که مشتق آن نسبت به Δuτ اکیداً به عدد 1/4 محدود است. به همین دلیل، نوسانات ریز تیکبهتیک در واریانس تحققیافته هرگز باعث پرش ناگهانی و بیثبات نواحی پیشبینیشده روی چارت نمیشوند.
- تفکیک طیفی افقهای زمانی: نرم بردارهای حساسیت دروازهبندی رابطهای معکوس با طول زمانی هر کندل دارد: ‖θS,5m - θF,5m‖ > ‖θS,15m - θF,15m‖ > ‖θS,1h - θF,1h‖ > ‖θS,4h - θF,4h‖ > ‖θS,D - θF,D‖ > ‖θS,W - θF,W‖. به بیان عملی، انتشار یک گزارش ماهانهی
CPIنقشههای راه درونروزی5m،15mو1hرا با سرعت بالا بازتنظیم میکند، اما ساختار روند کلان در تایمفریمهایWوMرا واژگون نمیسازد؛ مگر آنکه انباشت دادههای کلان در طول زمان، چرخهی چندفصلی نرخ بهره را تغییر دهد.
یک مثال عددی، هر دو ویژگی را بهطور همزمان آشکار میکند. فرض کنید در یک صبح آرام با دمای T1h = 1.0 و TW = 1.25، تفاضل لگاریتم درستنمایی پایه (DMA) به نفع ساختار تکنیکال باشد؛ یعنی ℓS - ℓF = -1.65 در تایمفریم 1h و -2.20 در تایمفریم W، در حالی که ریزساختار آرام بازار مقدار جزئی +0.13 در 1h و +0.05 در W اضافه کند. جایگذاری این مقادیر در معادلهی (5) وزن wt(S)(1h) = (1 + exp(1.52))-1 = 0.179 (یعنی 82.1% وزن برای Forecast AI) و wt(S)(W) = (1 + exp(2.15 / 1.25))-1 = 0.152 (یعنی 84.8% وزن برای Forecast AI) را نتیجه میدهد. حال در لحظهی t0 انتشار غافلگیری تورمی 2.85 سیگمایی CPI (𝒥t = 0.78 و λt / λ0 = 8.6)، تصویر بردار رژیم در تایمفریم 1h به میزان +2.98 جهش میکند (لاجیت خالص به +1.33 میرسد) و وزن سنتیمنت را بهنرمی تا wt_0(S)(1h) = (1 + exp(-1.33))-1 = 0.791 بالا میبرد. در همین لحظه، تصویر بردار در تایمفریم هفتگی تنها +0.76 افزایش مییابد و wt_0(S)(W) را صرفاً به 0.240 میرساند تا هندسهی ساختاری بلندمدت کاملاً استوار باقی بماند.
شکل 2 مسیر کامل این پاسخ ضربهای 240 دقیقهای را در کنار نمودار امتیاز لگاریتم چگالی شرطی تجمعی بروننمونهای به تصویر میکشد.
0.18 به 0.79 در لحظهی اعلام خبر t0 و سپس بازگشت نمایی نرم آن را با نیمهعمر τ1/2 همزمان با بازگشت نقدینگی نهادی نشان میدهد؛ در این روند، وزن مکمل موتور Forecast AI (wt(F) = 1 - wt(S)) بهآرامی مرجعیت ساختاری خود را بازمییابد. پنل B بهبود امتیاز لگاریتمی شرطی تجمعی بروننمونهای را میان دروازهی پویای Synergy AI، ترکیب ثابت 50/50 و فیلترهای تکنیکال صرفاً گذشتهنگر مقایسه میکند.موتور Synergy AI یک خطر ریزساختاری حیاتی دیگر را نیز پیش از انتشار اخبار درجهیک تقویم اقتصادی مدیریت میکند. چند ثانیه پیش از انتشار گزارشهای مهمی همچون CPI آمریکا، تصمیم نرخ بهرهی FOMC یا اشتغال غیرکشاورزی (NFP) در زمان ازپیشتعیینشدهی Tk، بازارسازان الکترونیک سفارشهای محدود کاشتهشدهی خود را از حوالی قیمت لحظهای جمع میکنند. این خلاء نقدینگی تقریباً همیشه یک نوسان شلاقی دوطرفهی شدید در ثانیههای اول (اغلب 2 تا 3 برابر دامنهی نوسان سشن آرام) ایجاد میکند تا پیش از آنکه جریان سفارش واقعی موسسات جهت خود را تثبیت نماید. رها کردن نواحی حمایت و مقاومت سشن آرام درست در چند پیپی قیمت لحظهای، ستاپهای درونروزی را در معرض جارو شدن مکانیکی حد ضررها قرار میدهد.
برای جلوگیری از این جارو شدن زودهنگام، موتورهای Sentiment AI و Synergy AI توزیع تجربی نوسانات اولیهی انتشار خبر یعنی ℰ(k)(ℳ) را به ازای هر طبقهی خبری k بر روی هر نماد معاملاتی ℳ نگهداری میکنند. در درون پنجرهی پیش از خبر t ∈ [Tk - Δpre, Tk]، موتور Navigator AI حاشیهی نواحی پیشبینیشدهی Buy Zone و Sell Zone را طبق رابطهی زیر به سمت بیرون جابهجا و عریضتر میسازد:
در معادلهی (6)، کمیت dtech,t(τ) فاصلهی انتشاری عادی از قیمت لحظهای تا مرز ناحیهی تکنیکال در تایمفریم τ است، و Qα(ℰ(k)(ℳ)) چندک تاریخی مرتبهی α از دامنهی پرتاب اولیهی قیمت (برای نمونه، صدک 85 جاروی اولیهی بازار) برای همان گزارش کلان روی نماد ℳ محسوب میشود. تابع شیب هموار ψpre(u) ∈ [0, 1] با نزدیک شدن زمان t → Tk بهنرمی به 1.0 میرسد و ضریب κτ حساسیت را متناسب با تایمفریم مقیاس میدهد.
معادلهی (6) بهداشت حرفهای مدیریت ریسک نهادی را مستقیماً در هندسهی چارت پیاده میکند. اگر در ساعات آرام، حمایت طلا در فاصلهی $12 پایینتر از قیمت نقدی قرار داشته باشد، اما بیانیههای FOMC به لحاظ تاریخی در سی ثانیهی نخست قیمت طلا را تا $29.50 به بالا و پایین پرتاب کنند، نگه داشتن ناحیهی خرید در فاصلهی $12 دعوتنامهای برای شکار شدن در خلاء نقدینگی است. دورتر بردن نواحی معاملاتی متناسب با دامنهی شوک تاریخی همان خبر، ناحیهی ورود را بیرون از تلاطم اولیهی واگرایی اسپرد قرار میدهد.
از نگاه عددی، فرض کنید طلای نقدی (XAUUSD) بیست دقیقه پیش از اعلام نرخ بهرهی FOMC (ψpre = 1.0 و κ1h = 1.0) در قیمت 2642.00 معامله میشود، فاصلهی ناحیهی تکنیکال حالت آرام برابر dtech,t(1h) = $14.00 (سطح 2628.00) است و صدک 85 جاروی اولیهی تاریخی FOMC روی طلا برابر Q0.85 = $29.50 ثبت شده است. معادلهی (6) فاصلهی ناحیه را به dzone,t(1h) = 14.00 + 1.0 × max(0, 29.50 - 14.00) = $29.50 گسترش میدهد و مرز بیرونی ناحیه را پیش از انتشار خبر ساعت 18:00 UTC به سطح امنتر 2612.50 منتقل میسازد.
4. مقایسهی فیلترهای تکنیکال ایستا، سنتیمنت زبانی خالص و موتور Synergy AI
قرار دادن سیستمهای تکوجهی تکنیکال، جریانهای مستقل پردازش زبان طبیعی اخبار و معماری Synergy AI در کنار یکدیگر، بهخوبی روشن میسازد که چرا نه هندسهی صرف چارت و نه تحلیل متنی صرف نمیتوانند بهتنهایی در طول یک هفتهی معاملاتی کامل دوام بیاورند. هر ردیف از جدول زیر یک رژیم مشخص بازار را جدا کرده و پیامد عملیاتی آن را بر سطوح قیمتی زنده نشان میدهد.
| رژیم بازار / معیار ارزیابی | فیلترهای تکنیکال ایستا (EMA، RSI، MACD) | جریان مستقل سنتیمنت زبانی (NLP) | دروازهبندی پیوستهی رژیم در Synergy AI |
|---|---|---|---|
| روند آرام انتشاری (𝒥t ≈ 0) | روند را با تاخیر فیلتر (L-1)/2 کندل دنبال میکند؛ به کشسانی حمایت احترام میگذارد. | نرخ بالای خطای چرخش کاذب بر اثر هیاهوی رسانهای بدون پشتوانه (تتلاک [11]). | مرجعیت با Forecast AI: سرکوب نویزهای کماعتبار خبری و حفظ نواحی دقیق ساختاری Buy/Sell Zone. |
| بازار رنج و تعادلی | تقاطع میانگینهای متحرک در درون سقف و کف افقی مکرراً خطای رفتوبرگشتی میسازد. | جهت سنتیمنت بدون لنگر قیمتی، با تیترهای تکراری مدام نوسان میکند. | مرزهای ساختاری متوازن: تثبیت کف و سقف رنج همزمان با رصد انباشت محرکهای خبری در zt. |
| پنجرهی پیش از خبر (Tk - 30m) | نسبت به شوک پیش روی CPI یا FOMC نابیناست و سطوح تنگ را داخل دامنهی جارو رها میکند. | زمان رویداد را در تقویم نشان میدهد اما هیچ حاشیهی قیمتی روی چارت ترسیم نمیکند. | گسترش پیشدستانهی نواحی: دورتر بردن نواحی Buy/Sell Zone به اندازهی پرتاب تاریخی خبر Qα(ℰ(k)). |
| پرش کلان درجهیک (|ze| > 2σ) | تورش تاخیر شدید؛ اسیلاتورها شکست معتبر جریان سفارش را به اشتباه اشباع خرید یا فروش میخوانند. | جهت غافلگیری را فوراً تشخیص میدهد اما فاقد مختصات ابطال روی چارت قیمت است. | جهش وزن Sentiment AI در 5m-1h: بهروزرسانی دیدگاه درونروزی و فعالسازی مسیر خطچین Reverse Zone در صورت شکست Pivot. |
| فرونشست پس از شوک (λt → λ0) | به 15 تا 50 کندل زمان نیاز دارد تا قیمتهای منسوخ پیش از شوک از پنجرهی محاسبه خارج شوند. | پس از اتمام جریان سفارش موسسات، همچنان درگیر تفسیرهای تکراری پس از رویداد میماند. | آرامسازی هموار DMA: کاهش نمایی wt(S)(τ) با نیمهعمر τ1/2 و بازگشت نرم به ساختار Forecast AI. |
5. شواهد زندهی چندتایمفریمی و کالبدشکافی سناریوهای چنددارایی
برای مشاهدهی عینی تفکیک طیفی افقهای زمانی در یک محیط عملیاتی واقعی، شکل 3 چارت زندهی طلای نقدی (XAUUSD) را بر روی 4CM-AI Charts در کنار پنل چندتایمفریمی 4CastMachine AI از تایمفریم 15m تا M نشان میدهد.
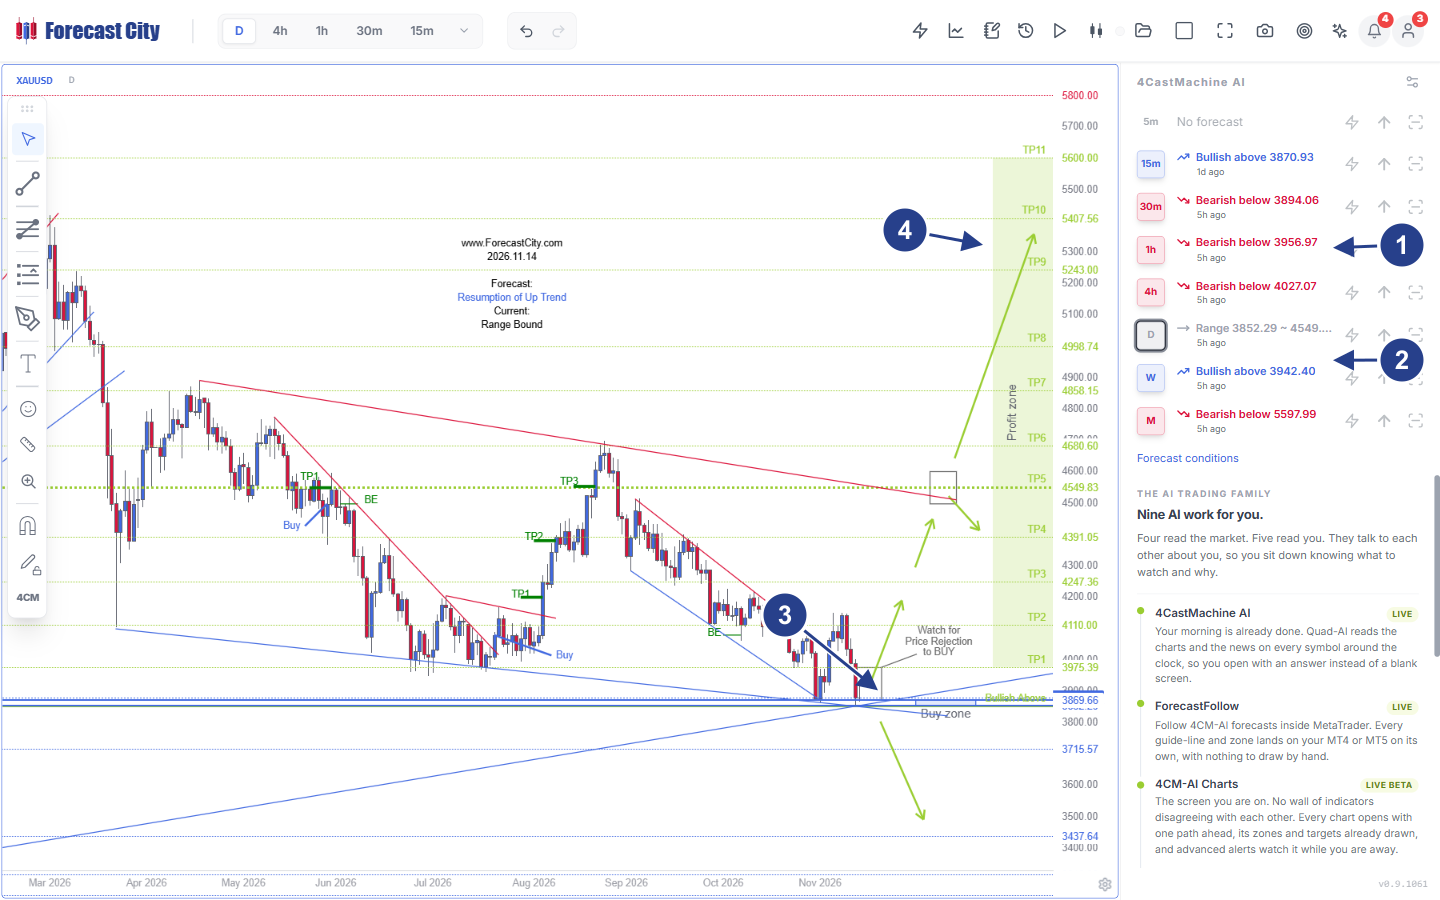
- 1چیدمان نزولی افقهای کوتاهمدت: تایمفریمهای درونروزی بیانگر جریان اصلاحی رو به پایین هستند (
30m Bearish below 3894.06،1h Bearish below 3956.97و4h Bearish below 4027.07)، در حالی که افق خرد15mبالای سطحBullish above 3870.93در حال تثبیت است. - 2افقهای ساختاری کلان: تایمفریم روزانه وضعیت
Range 3852.29 ~ 4549.83(Forecast: Resumption of Up Trend | Current: Range Bound) را نشان میدهد، هفتگی در وضعیتBullish above 3942.40قرار دارد و ماهانه سقف مقاومت کلان را درBearish below 5597.99مشخص میکند. - 3ناحیهی خرید روزانه و کف ساختاری: قیمت در حال آزمون راس گوه (Wedge) همگرای چندماهه درست بر روی
Buy zoneو مرزBullish Above 3869.66(با راهنمایWatch for Price Rejection to BUY) است که توسط حمایتهای عمیقتر3715.57و3437.64پشتیبانی میشود. - 4نردبان چندمرحلهای Profit Zone: مسیر صعودی اصلی اهداف ساختاری پلهای را از
TP1 3975.39تاTP5 4549.83(سقف الگوی گوه) و تا امتداد کلانTP11 5600.00تصویر میکند.
سلسلهمراتب عددی قابل مشاهده در شکل 3 را گامبهگام دنبال کنید. طلا از سقف ماه سپتامبر خود در درون یک کانال نزولی قرمز به سمت خط حمایت صعودی آبی چندماهه اصلاح کرده است. در افقهای میانی (نشانگر 1)، جریان سفارش اصلاحی تایمفریمهای 30m (Bearish below 3894.06)، 1h (Bearish below 3956.97) و 4h (Bearish below 4027.07) را تا زمانی که قیمت آن سطوح پیوت را پس نگیرد، در چیدمان نزولی نگه داشته است. با این حال، درست در برخورد با Buy zone روزانه در حوالی 3869.66، تایمفریم 15m همزمان با جذب عرضه توسط خریداران به وضعیت Bullish above 3870.93 چرخیده است.
اکنون ردیفهای کلان (نشانگر 2) و بوم چارت روزانه (نشانگرهای 3 و 4) را بررسی کنید. از آنجا که موتور Synergy AI مقیاسبندی یکنوای حساسیت افقها (‖Θ1h‖ > ‖Θ4h‖ > ‖ΘD‖ > ‖ΘW‖) را اعمال میکند، فشار نزولی درونروزی در 1h و 4h هرگز ساختار روزانه یا هفتگی را پاک نمیکند. تایمفریم روزانه وضعیت فعلی را Current: Range Bound در بازهی 3852.29 ~ 4549.83 همراه با چشمانداز Forecast: Resumption of Up Trend در بالای مرز Bullish Above 3869.66 نگه داشته و تایمفریم هفتگی نیز وضعیت Bullish above 3942.40 را در زیر سقف کلان ماهانه (M Bearish below 5597.99) حفظ کرده است. راهنمای روی چارت در ناحیهی خرید عبارت صریح Watch for Price Rejection to BUY را نمایش میدهد. در صورت بسته شدن کندل تایید بازگشت، نردبان پلهای Profit zone اهداف متوالی TP1 3975.39، TP2 4110.00، TP3 4247.36، TP4 4391.05 و گره تصمیم سقف گوه در TP5 4549.83 را تا TP11 5600.00 ترسیم میکند. در نقطهی مقابل، بسته شدن قاطع کندل روزانه در زیر این کف ساختاری، حمایتهای پایینتر در 3715.57 و 3437.64 را فعال میسازد.
دو سناریوی تکمیلی زیر نشان میدهند که همین معادلات دروازهبندی پیوسته، چگونه در بازار نقدی فارکس و بازارهای 24/7 ارزهای دیجیتال عمل میکنند.
در یک چهارشنبهی آرام در همپوشانی سشنهای لندن و نیویورک در ساعت 13:30 UTC، جفتارز EURUSD در قیمت 1.08820 و بالای سطح Pivot یکساعتهی خود (Bullish Above 1.08500) با ناحیهی Buy Zone در 1.08500-1.08640 و میانگین نوسان روزانهی ATR(264, D) = 68 pips معامله میشود. واریانس تحققیافته (0.92 × 10⁻⁶) با تغییرات دوتوانی (0.86 × 10⁻⁶) تقریباً برابر است و نسبت پرش 𝒥t = 0.065 را به دست میدهد. در این شرایط، Synergy AI وزن wt(S)(1h) = 0.18 را حفظ کرده و 82% از مرجعیت را در اختیار Forecast AI نگه میدارد تا گمانهزنیهای شبکههای اجتماعی پیرامون دلار، ناحیهی پولبک تکنیکال را مخدوش نکند.
روز پنجشنبه پیش از انتشار گزارش Core CPI آمریکا در ساعت 12:30 UTC، صدک 85 پرتاب 15 دقیقهای این خبر (Q0.85 = 54 pips) گسترش ناحیهی معادلهی (6) را فعال میسازد. هنگامی که تورم هستهی ماهانه +0.4% MoM در برابر اجماع +0.2% منتشر میشود (ze = +2.85)، نرخ EURUSD در عرض پنج دقیقه 62 pips سقوط کرده و به 1.08200 میرسد. در این لحظه، فیلتر دنبالهروی EMA(50) همچنان در 1.08740 جا مانده و اسیلاتور RSI(14) = 21.4 رباتهای ایستا را فریب میدهد تا در برابر موج خرید نهادی دلار وارد معاملهی خرید شوند [7]. اما در درون معماری Quad-AI، جهش نسبت پرش به 𝒥t = 0.78 بلافاصله وزن سنتیمنت را به wt(S)(15m) → 0.86 و wt(S)(1h) → 0.79 میرساند (در حالی که وزن روزانه به شکل متعادل به 0.38 میرود). بسته شدن کندل زیر مرز 1.08500 در ناحیهی Reverse Zone، فلشهای خطچین نزولی را به سمت اهداف S3 = 1.07950 و S4 = 1.07720 فعال میکند.
بیتکوین (BTCUSD) بهصورت 24/7 در صرافیهایی معامله میشود که عمق دفتر سفارش آنها در روزهای شنبه 40% تا 60% کاهش مییابد. هنگامی که قیمت نقدی در سطح 80450.00 بالای Pivot یکساعته (78894.89 با ناحیهی خرید 78894.89-79703.62) قرار دارد و نرخ فاندینگ 8 ساعته در سطح شلوغ +0.042% انباشته شده است، انتشار ناگهانی یک سرخط خبری نظارتی در ساعت 21:14 UTC شنبهشب، 14 مخابرهی خبری پیاپی را ظرف نه دقیقه برمیانگیزد (λt / λ0 = 7.2) و $380M موقعیت خرید اهرمی را لیکوئید میکند (𝒥t = 0.83). قوانین متکی بر تقویم اقتصادی در شنبهشب کاملاً نابینا هستند، اما موتور Synergy AI درجا وزن wt(S)(15m) → 0.89 را بالا میبرد. مطابق قوانین اجرایی آکادمی ForecastCity، صبر کردن برای بسته شدن کندل تایید، معاملهگر را از تلهی پر شدن کورکورانهی سفارش محدود خرید در 79700 نجات میدهد؛ و به محض بسته شدن کندل 15m در زیر مرز 78894.89، فلشهای خطچین درون Reverse Zone ادامهی مسیر نزولی را تا سطح 75733.49 ترسیم مینمایند.
پژوهشگران و معاملهگران میتوانند نقشههای راه زندهی چندافقی را روی بیش از 200 نماد معاملاتی در محیط 4CM-AI Charts بررسی کنند، درسهای تصویری و گامبهگام معماری چهارموتوره را در آکادمی ForecastCity دنبال نمایند و فهرست کامل منابع علمی و تجربی را در صفحهی منابع و کتابنامهی آکادمی مطالعه کنند.
پرسشهای متداول فنی
آیا موتور Synergy AI هنگام انتشار اخبار CPI، FOMC یا NFP از یک کلید دودویی تقویمی استفاده میکند؟
چرا نقشههای راه تایمفریمهای 5m و 1h سریعتر از تایمفریمهای W و M به اخبار فوری واکنش نشان میدهند؟
سامانهی 4CastMachine AI چگونه درست پیش از انتشار اخبار مهم اقتصادی از ستاپهای درونروزی محافظت میکند؟
چرا اسیلاتورهای دنبالهرو مانند RSI و میانگین متحرک EMA در زمان پرشهای خبری کلان شکست میخورند؟
یک معاملهگر چگونه باید ناهمسویی میان تایمفریمها را در پنل 4CastMachine AI بخواند؟
مقالات داوریشده و منابع پژوهشی
- [1]Hamilton, J. D. (1989). A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle. Econometrica, 57(2), 357-384. https://doi.org/10.2307/1912559
- [2]Ang, A., & Bekaert, G. (2002). International Asset Allocation With Regime Shifts. The Review of Financial Studies, 15(4), 1137-1187. https://doi.org/10.1093/rfs/15.4.1137
- [3]Raftery, A. E., Kárný, M., & Ettler, P. (2010). Online Prediction Under Model Uncertainty via Dynamic Model Averaging: Application to a Cold Rolling Mill. Technometrics, 52(1), 52-66. https://doi.org/10.1198/TECH.2009.08104
- [4]Koop, G., & Korobilis, D. (2012). Forecasting Inflation Using Dynamic Model Averaging. International Economic Review, 53(3), 867-886. https://doi.org/10.1111/j.1468-2354.2012.00704.x
- [5]Andersen, T. G., Bollerslev, T., Diebold, F. X., & Vega, C. (2003). Micro Effects of Macro Announcements: Real-Time Price Discovery in Foreign Exchange. American Economic Review, 93(1), 38-62. https://doi.org/10.1257/000282803321455151
- [6]Evans, M. D. D., & Lyons, R. K. (2002). Order Flow and Exchange Rate Dynamics. Journal of Political Economy, 110(1), 170-180. https://doi.org/10.1086/324391
- [7]Evans, M. D. D., & Lyons, R. K. (2008). How Is Macro News Transmitted to Exchange Rates? Journal of Financial Economics, 88(1), 26-50. https://doi.org/10.1016/j.jfineco.2007.06.001
- [8]Barndorff-Nielsen, O. E., & Shephard, N. (2004). Power and Bipower Variation with Stochastic Volatility and Jumps. Journal of Financial Econometrics, 2(1), 1-37. https://doi.org/10.1093/jjfinec/nbh001
- [9]Merton, R. C. (1976). Option Pricing When Underlying Stock Returns Are Discontinuous. Journal of Financial Economics, 3(1-2), 125-144 (DOI); & Kou, S. G. (2002). A Jump-Diffusion Model for Option Pricing. Management Science, 48(8), 1086-1101 (DOI).
- [10]Hawkes, A. G. (1971). Spectra of Some Self-Exciting and Mutually Exciting Point Processes. Biometrika, 58(1), 83-90 (DOI); & Bacry, E., Mastromatteo, I., & Muzy, J.-F. (2015). Hawkes Processes in Finance. Market Microstructure and Liquidity, 1(1), 1550005 (DOI).
- [11]Tetlock, P. C. (2007). Giving Content to Investor Sentiment: The Role of Media in the Stock Market. The Journal of Finance, 62(3), 1139-1168. https://doi.org/10.1111/j.1540-6261.2007.01232.x
- [12]Loughran, T., & McDonald, B. (2011). When Is a Liability Not a Liability? Textual Analysis, Dictionaries, and 10-Ks. The Journal of Finance, 66(1), 35-65. https://doi.org/10.1111/j.1540-6261.2010.01625.x
- [13]Araci, D. (2019). FinBERT: Financial Sentiment Analysis with Pre-trained Language Models. arXiv preprint arXiv:1908.10063. https://doi.org/10.48550/arXiv.1908.10063
- [14]Jacobs, R. A., Jordan, M. I., Nowlan, S. J., & Hinton, G. E. (1991). Adaptive Mixtures of Local Experts. Neural Computation, 3(1), 79-87 (DOI); & Shazeer, N., et al. (2017). Outrageously Large Neural Networks: The Sparsely-Gated Mixture-of-Experts Layer. ICLR 2017, arXiv:1701.06538.
- [15]Wang, X.-L., et al. (2024). From News to Forecast: Integrating Event Analysis in LLM-Based Time Series Forecasting with Reflection. NeurIPS 2024 (arXiv:2409.17515); & Koval, R., Andrews, N., & Yan, X. (2025). Multimodal Language Models with Modality-Specific Experts for Financial Forecasting. arXiv:2509.19628.