Finansal logaritmik getiriler hibrit sıçrama-difüzyon yarı-martingalleri olarak evrilir. Sakin işlem saatlerinde fiyatlar, yerleşik likidite seviyeleri etrafında sürekli Brown emir defteri esnekliğini izler. Makroekonomik veri açıklamaları ve jeopolitik flaş haberler sırasında ise süreksiz Lévy sıçramaları ile saatler süren kurumsal emir akışı dalgaları getiri varyasyonunu domine eder. Fiyat türevli teknik tahmin ediciler ile metin türevli duyarlılık tahmin edicilerinin herhangi bir sabit dışbükey (konveks) birleşimi, bu değişen rejimler boyunca kanıtlanabilir biçimde alt-optimaldir. Yüksek ve sabit bir duyarlılık ağırlığı sakin difüzif seanslarda modele medya gürültüsü enjekte ederken, yüksek ve sabit bir teknik ağırlık makro yeniden fiyatlama anlarında ağır bir deterministik filtre gecikmesine yol açar. Bu çalışma, 4CastMachine AI içindeki dinamik rejim hakemliği problemini formüle etmekte ve Synergy AI motorunun 1m ile M arasındaki dokuz ufukta Forecast AI (çoklu zaman dilimli fiyat geometrisi ve DTO mum olasılıkları) ile Sentiment AI (bağlamsal finansal dil modellemesi, standartlaştırılmış makro sürprizler ve Hawkes varış hızı) motorlarını nasıl kesintisiz biçimde yeniden ağırlıklandırdığını göstermektedir. Pürüzsüz softmax kapılama özelliklerini, veri açıklaması öncesi önleyici bölge genişletmesini ve XAUUSD, EURUSD ile BTCUSD üzerindeki canlı çoklu varlık incelemelerini adım adım türetiyoruz.
1. Rejim Durağan-Dışılığı Altında Sabit Ağırlıkların Yapısal Kusuru
Kantitatif piyasa mimarileri, teknik fiyat göstergelerini makroekonomik verilerle veya haber duyarlılığı skorlarıyla birleştirirken rutin olarak sabit doğrusal ağırlıklar kullanır. Bu ağırlıklar ister sıradan en küçük kareler (OLS) regresyonundan, ister eşit ağırlıklı ortalamadan, ister durağan Bayesyen Model Ortalaması yönteminden elde edilsin, altta yatan varsayım birebir aynıdır. Model; grafik geometrisi, kamuya açık metin akışları ve ileri yönlü getiriler arasındaki koşullu kovaryansın zaman boyunca sabit kaldığını varsayar. Yüksek frekanslı piyasa mikroyapısı bu durağanlık varsayımını her likit varlık sınıfında çürütmektedir.
Piyasalar, fiyat keşfinin birbirinden kökten farklı fiziksel mekanizmaları arasında gidip gelir. Hamilton [1], makroekonomik zaman serilerinin zamandan bağımsız doğrusal otoregresyonlar yerine gizli durum geçişleriyle yönetilen kesikli yapısal kırılmalar geçirdiğini göstermiştir. Bu sonucu dinamik varlık tahsisine taşıyan Ang ve Bekaert [2], sakin difüzif rejimler ile yüksek volatiliteli şok rejimleri arasındaki geçişleri görmezden gelen portföylerde yıllık yüzlerce baz puanlık fayda kaybı ölçmüştür.
Gün içi çözünürlükte, sakin likidite sunumu ile haber kaynaklı yeniden fiyatlama arasındaki karşıtlık çok daha keskin hale gelir. Andersen, Bollerslev, Diebold ve Vega [5], ABD ve Avrupa'daki planlı makroekonomik veri açıklamaları etrafında altı yıllık beş dakikalık spot döviz getirilerini incelemiştir. Araştırmacılar, t açıklama anındaki k verisinin standartlaştırılmış sürprizini, gerçekleşen değer Ak,t ile veri öncesi kurumsal beklenti Et-[Ak] arasındaki farkı tarihsel sürpriz dağılımına σk bölerek tanımlamıştır. Beklenmeyen sürprizler dakikalar içinde koşullu ortalamada anlık sıçramalar tetiklerken, koşullu getiri volatilitesi saatler boyunca yüksek kalır. Evans ve Lyons [6, 7], bu uyarlamanın kurumsal işlem masalarında dengeye nasıl ulaştığını izlemiştir. Döviz kuru değişiminin yaklaşık üçte biri ilk tick üzerinde anlık kamusal bilgi sıçraması olarak gerçekleşirken, kalan üçte ikilik bölüm izleyen işlem aralıklarında uyarılmış kurumsal emir akışı üzerinden yayılır.
Sakin işlem seansları ise tam tersi biçimde davranır. Piyasaya yeni bir makroekonomik veya kurumsal katalizör girmediğinde, yapılandırılmamış finansal haber yorumları ve sosyal medya akışları son derece düşük yönlü isabet taşır. Tetlock [11], yeni temel nakit akışı verisiyle desteklenmeyen medya kötümserliğinin hızla önceki yapısal seviyelere geri dönen geçici bir fiyat baskısı yarattığını kanıtlamıştır. Bu gürültü sorununu ağırlaştıran bir diğer bulgu olarak Loughran ve McDonald [12], 50115 kurumsal 10-K faaliyet raporunu incelemiş ve standart genel sözlüklerin negatif sınıflandırdığı kelimelerin (örneğin liability, tax, cost veya vice) %73.8'inin finansal açıklamalarda nötr veya yapısal bir anlam taşıdığını ortaya koymuştur.
Bu yapısal ikilik, teknik ve metinsel tahmin edicileri sabit bir skaler ağırlıkla birleştiren her model için kaçınılmaz bir matematiksel açmaz doğurur. Biçimsel hata sınırını yazmadan önce grafik üzerinde fiziksel olarak ne yaşandığını düşünelim. Sakin bir Londra sabahında limit emir defterleri derindir ve fiyat çoklu zaman dilimli destek, direnç ve kanal sınırlarına saygı gösterirken finans blogları bayatlamış görüşleri ısıtıp yeniden dolaşıma sokar. Buna karşılık 2.8-sigma büyüklüğündeki bir enflasyon sürprizinden üç dakika sonra, geriye dönük hareketli ortalamalar ve osilatörler hâlâ veri öncesi kırk dokuz mum ile veri sonrası tek bir mumun ortalamasını alır; bu da saf teknik filtreleri yeni makro gerçekliğe karşı tamamen kör bırakır.
st(F)(τ), fiyat filtrasyonu ℱXt üzerinden üretilen τ ufuklu yönlü tahmin ediciyi; st(S)(τ) ise metin ve makro filtrasyon ℱDt üzerinden üretilen τ ufuklu tahmin ediciyi göstersin. Herhangi bir sabit topluluk modeli, tüm piyasa rejimleri Rt boyunca zamandan bağımsız bir w0 ∈ [0, 1] ağırlığı uygular:
Burada BF,R_t ve BS,R_t ilgili Rt rejimindeki koşullu tahmin edici yanlılıklarını (bias), σF,R_t2 ve σS,R_t2 koşullu hata varyanslarını, CovR_t ise koşullu hata kovaryansını temsil eder. Sakin difüzyon altında (BF ≈ 0, σS2 ≫ σF2), varyans minimizasyonu w*diff ≈ σF2 / (σF2 + σS2) → 0 olmasını gerektirir. Bir makro sıçramanın Jt_0 hemen ardından ise nedensel her L-mumluk fiyat filtresi |BF,jump| ∝ (1 - h0)|Jt_0| büyüklüğünde deterministik gecikme yanlılığına uğrar ve optimal ağırlığı w*jump → 1 sınırına zorlar. Hiçbir sabit w0 her iki durumda birden koşullu hatayı aynı anda minimize edemez.
Denklem (1), grafik analizi ile haber duyarlılığı arasındaki sabit %50/%50'lik bir karışımın girdisinin bir yarısında her zaman hatalı olduğunu söyler. Sakin seanslarda (işlem saatlerinin yaklaşık %85'i) haber başlıklarına %50 yetki vermek, temiz destek ve direnç seviyelerini tekrarlanan medya gürültüsüyle kirletir. Makro şokların şekillendirdiği %15'lik saat diliminde ise geriye dönük mum ortalamalarına %50 yetki vermek, modeli artık emir defterinde karşılığı kalmamış bayat veri öncesi fiyatlara çiviler.
Sayısal bir kontrol bu hata cezasının boyutunu net biçimde ortaya koyar. Ortogonal ve sıfır yanlılıklı hatalara sahip sakin bir EURUSD seansında, 1h teknik tahmin edicinin standart hatasının σF = 8 pip (σF2 = 64), medya duyarlılığının standart hatasının ise σS = 26 pip (σS2 = 676) olduğunu varsayalım. Denklem (1), sakin piyasadaki optimal ağırlığı w*diff = 64 / (64 + 676) = 0.086 olarak belirler ve 58.5 pip2 minimum ortalama karesel hataya (kök hata 7.65 pip) ulaşır. Sabit %50/%50 karışım (w0 = 0.50) ise 185.0 pip2 (kök hata 13.60 pip) üreterek sakin saatler boyunca hata varyansını %216 oranında şişirir.
Şimdi aynı pariteyi, 2.85-sigma büyüklüğündeki bir ABD TÜFE (CPI) şoku denge değerini 60 pip kaydırdıktan üç dakika sonra inceleyelim. 50 mumluk bir hareketli ortalama %96 oranında sıçrama öncesi fiyatları tutmaya devam ederek σF = 12 pip ile birlikte BF,jump = 57.6 pip gecikme yanlılığı yaratır (BF2 + σF2 = 3461.8 pip2). Bağlamsal sürpriz ayrıştırması ise sıçrama sonrası rejimi BS,jump = 4 pip ve σS = 14 pip (212.0 pip2) ile izler. Optimal şok ağırlığı w*jump = 0.942 değerine sıçrayarak MSE değerini 199.8 pip2 seviyesine indirirken, w0 = 0.086 ağırlığında ısrar etmek MSE değerini 2890.5 pip2 düzeyine patlatır.
Keskin ikili takvim kuralları ("TÜFE verisinden sonraki 30 dakika boyunca teknik analizi kapat") da aynı ölçüde başarısız olur. Takvim dışı merkez bankası açıklamaları, ülke kredi notu başlıkları ve hafta sonu kripto tasfiyeleri ekonomik takvimde asla görünmez. Daha da kötüsü, basamak fonksiyonlu zamanlayıcılar sabit süre dolduğu anda grafik seviyelerinde uçurum benzeri ani kopuşlar üretir.
2. Yarı-Martingal Sıçrama-Difüzyon ve Parametrik Olmayan Rejim Ayrıştırması
Keyfi takvim zamanlayıcılarına başvurmadan teknik yapı ile canlı haber duyarlılığı arasında yetkiyi pürüzsüzce devredebilmek için motorun fiyatları gerçek zamanlı olarak ne tür bir fiziksel sürecin yönlendirdiğini ölçmesi gerekir. Finansal varlık fiyatları saf geometrik Brown hareketini izlemez. Bunun yerine sürekli işlem likiditesi ile ani bilgi şokları aynı fiyat akışı üzerinde bir arada yaşar.
Logaritmik fiyatı Xt = ln Pt, filtrelenmiş olasılık uzayı (Ω, ℱ, (ℱt)t≥0, ℙ) üzerinde rejime bağlı bir sıçrama-difüzyon yarı-martingali ile biçimselleştiriyoruz (Merton [9] ve Kou [9] çerçevesini genişleterek):
Denklem (2) içindeki her terim piyasa davranışının ayrı bir katmanını yönetir. Sürüklenme fonksiyonu μ(·) dt; yakın fiyat patikası Xt-Δ:t, gizli piyasa rejimi Rt ve etkin haber durumu ℐnewst ile koşullandırılmış anlık yönlü baskıyı temsil eder. Difüzif terim σ(Rt) dWt, standart Brown hareketi Wt sürecini rejim volatilitesi σ(Rt) ile ölçekleyerek olağan sürekli emir defteri eşleşmesini yakalar. Son olarak Jt dNt, Nt nokta süreci üzerinden varan rastgele işaretli genliğe Jt sahip süreksiz fiyat sıçramalarını ifade eder.
Denklem (2)'yi grafiğinizdeki her mumu iki fiziksel kuvvete ayıran bir mercek gibi düşünebilirsiniz. dNt = 0 olduğunda fiyat bekleyen limit emirler içinden tick-tick ilerler; dolayısıyla tarihsel destek bölgeleri, kanallar ve Fibonacci düzeltmeleri esnek duvarlar gibi çalışır. dNt = 1 olduğunda ise likidite sağlayıcılar kotasyonlarını çeker ve fiyat yeni makro gerçekliği yansıtmak üzere boş emir defteri kademeleri üzerinden adeta ışınlanır.
Gerçek piyasalarda haber şokları nadiren birbirinden kopuk ve hafızasız Poisson olayları olarak gelir. Sürpriz bir ABD Merkez Bankası (Fed) başlığı anında haber ajansı flaşlarını, işlem masalarının korunma (hedging) ayarlamalarını, ABD Hazine tahvil getirisi sıçramalarını ve çapraz varlık teminat tamamlama çağrılarını tetikler; tüm bunlar izleyen bir saat boyunca ikincil haber başlıkları üretir. Hawkes [10] ile Bacry, Mastromatteo ve Muzy [10], bu kümelenme davranışının koşullu varış hızı λt önceki olayların zamanlamasına ve sürpriz büyüklüğüne bağlı olan öz-uyarımlı bir nokta süreciyle yüksek doğrulukla modellendiğini göstermiştir:
Denklem (3) içinde λ0 > 0 rutin haber başlıklarının sakin taban varış hızıdır. Geçmişteki her ti zaman damgası standartlaştırılmış bir |ze,i| sürpriz büyüklüğü taşır. αH ≥ 0 parametresi temel öz-uyarımı belirler, γH ≥ 0 büyük sürprizler için çarpan etkisini ölçekler ve βH > 0 ise τ1/2 = (ln 2) / βH yarı ömrüne sahip üstel sönümlenme hızını tanımlar.
Hawkes yoğunluğu λt, piyasa şok dalgalarını ölçen gerçek zamanlı bir sismograf gibi çalışır. Büyük bir sürpriz λt değerini anında yukarı sıçratır ve kurumlar haberi sindirirken gelen ikincil masa flaşları bu yoğunluğu yüksek tutar. Artçı şoklar durduğunda λt, emir defteri derinliği yeniden dolarken τ1/2 yarı ömrüyle taban seviye λ0 değerine doğru sönümlenir.
Denklem (3)'ü EURUSD üzerinde sayısal olarak izleyelim. Taban haber akış hızını dakikada λ0 = 0.40 haber, αH = 0.85, γH = 0.90 ve βH = 0.035 dk-1 olarak alalım; bu kalibrasyon τ1/2 = 19.8 dakika yarı ömür verir. t1 = 0 anında gelen |ze,1| = 2.85 büyüklüğündeki bir Çekirdek TÜFE sürprizi, λt yoğunluğunu 0.40 düzeyinden dakikada 0.40 + 0.85(1 + 0.90 × 2.85) = 3.43 habere çıkarır (8.58 kat sıçrama). On dakika içinde düşen sekiz ikincil haber flaşı λ10 değerini 8.10 yakınına taşır; ardından pürüzsüz sönümlenme bu hızı t = 45 dk anında 2.32 ve t = 120 dk anında 0.57 düzeyine indirir.
Yalnızca haber akış hızı tek başına yeterli değildir; çünkü söylentiler kurumsal sermayeyi yerinden oynatmadan da sosyal medya akışlarını doldurabilir. Bu nedenle bizzat fiyat akışının süreksiz sıçramalar sergileyip sergilemediğini de test ederiz. Barndorff-Nielsen ve Shephard [8], MΔ adet gün içi log-getiri rt,j üzerinden Gerçekleşen Varyans (RVt) ile Gerçekleşen İki-Güçlü Varyasyonu (BVt) kullanarak sürekli ve sıçramalı varyasyonu birbirinden ayırmıştır:
Denklem (4) içinde RVt karesel getirileri toplar ve olasılıkta toplam karesel varyasyona, yani sürekli difüzif varyans ∫ σu2 du artı sıçrama kareleri toplamına ∑ Ju2 yakınsar. Buna karşılık BVt, komşu mutlak getirileri |rt,j| |rt,j-1| birbiriyle çarparak π / 2 ≈ 1.5708 katsayısıyla ölçekler ve yalnızca sürekli difüzif bileşene yakınsar. Küçük bir sayısal dengeleyici (ε = 10-10) eşliğinde bu iki büyüklüğün normalize farkını almak, boyutsuz sıçrama varyasyonu oranını 𝒥t ∈ [0, 1) verir.
Komşu iki mumu birbiriyle çarpmak sıçramaları neden filtreler? Bir makro şok j mumunda 50 piplik dev bir sıçrama yaratırken komşu j-1 ve j+1 mumları olağan biçimde 3 pip hareket ederse, RVt içinde j mumunun karesini almak 502 = 2500 üretir; oysa BVt içinde |rj||rj-1| çarpımı yalnızca 50 × 3 = 150 verir. Sonuç olarak fiyat akışına gerçek bir sıçramalı yeniden fiyatlama düştüğü anda RVt değeri BVt değerinin çok üzerine fırlar ve 𝒥t oranını 1.0 yakınına iter.
On iki adet beş dakikalık EURUSD mumu (MΔ = 12, bir işlem saati) üzerinde sayıları kontrol etmek bu mekanizmayı somutlaştırır. On bir mum ±3 pip ve sakin bir mum 4 pip hareket ederse RVt = 11(9) + 16 = 115 pip2 ve BVt ≈ 1.5708 × [9(9) + 2(12)] / (11/12) ≈ 114 pip2 (sonlu örneklem düzeltmeli) olur; bu da 𝒥t ≈ 0.01 (saf difüzyon) sonucunu verir. Eğer bunun yerine 7. mumda 45 piplik bir TÜFE sıçraması oluşurken diğer on bir mum ±3 pip hareket ederse, RVt = 11(9) + 2025 = 2124 pip2 değerine çıkarken BVt = 1.5708 × [9(9) + 2(45 × 3)] = 551.4 pip2 düzeyinde kalır. Anında 𝒥t = (2124 - 551.4) / 2124 = 0.740 hesaplanır ve saatlik karesel varyasyonun %74'ünün süreksiz şok fiyatlamasından kaynaklandığı doğrulanır.
3. Synergy AI İçinde Sürekli Softmax Rejim Kapılaması
4CastMachine AI sisteminin Quad-AI mimarisi içinde fiyat yapısı ve canlı haber duyarlılığı tek bir yekpare kara kutu ağa sıkıştırılmaz. Bunun yerine dört adanmış motor; öznitelik çıkarımını, veri kipi hakemliğini ve yönlendirici seviye projeksiyonunu denetlenebilir aşamalara ayırır.
İlk olarak Forecast AI, dokuz zaman diliminin tamamında (1m, 5m, 15m, 30m, 1h, 4h, D, W ve M) teknik durum vektörünü st(F)(τ) hesaplar. Girdileri arasında Daily Trading Opportunity (DTO) mum olasılıkları, çoklu pivot destek ve direnç kümeleri, trend kanalları, harmonik oranlar ve osilatör uyumsuzlukları yer alır. İkinci olarak Sentiment AI; kurumsal haber ajansı akışlarını, ekonomik takvim sürprizlerini ze, merkez bankası tutanaklarını ve çapraz varlık getiri/döviz akışlarını finans alanına uyarlanmış dil modelleriyle işleyerek (Araci [13] ve Wang vd. [15] tarafından belgelenen bağlama dayalı kutup tersinmelerini çözerek) canlı makro-haber durum vektörünü st(S)(τ) üretir.
Synergy AI, birleştirilmiş parametreleri Navigator AI motoruna devretmeden önce bu iki uzman akış arasındaki sürekli hakemlik katmanı olarak çalışır. Şekil 1, Synergy AI motorunun pürüzsüz duruma koşullu softmax kapılama ağını kırılgan ikili eşik kurallarıyla karşılaştırmaktadır.
Synergy AI motorunun ufuklar boyunca sürekli rejim ağırlıklarını nasıl hesapladığını biçimselleştirmek için durum-uzayı unutma faktörlü Dinamik Model Ortalaması (Raftery, Kárný ve Ettler [3]; Koop ve Korobilis [4]) ile girdiye koşullu Uzman Karışımı softmax kapılamasını (Jacobs vd. [14]; Shazeer vd. [14]; Koval, Andrews ve Yan [15]) birleştiriyoruz. zt = [𝒥t, |ze,t|, λt / λ0, Δρcross,t, ψpre,t]⊤, t anındaki standartlaştırılmış rejim koşullandırma vektörünü göstersin. Her τ ∈ {1m, ..., M} ufku için Synergy AI şu ağırlıkları değerlendirir:
Denklem (5) içindeki her sembol şeffaf bir mimari rol üstlenir. wt(S)(τ) ∈ (0, 1) ağırlığı τ zaman diliminde epistemik yetkiyi Sentiment AI motoruna atarken, wt(F)(τ) = 1 - wt(S)(τ) tamamlayıcı yetkiyi Forecast AI motoruna verir. ℓDMAm,t|t-1(τ) terimi, ufka özgü unutma faktörü ατ ∈ [0.94, 0.995] ile yakın mumlar üzerinden üstel olarak iskonto edilmiş örneklem dışı kümülatif log-olabilirlik skorudur. İç çarpım θm,τ⊤ zt canlı sıçrama ve haber rejimi vektörü zt bilgisini m uzmanına yansıtır; Tτ > 0 ise geçiş pürüzsüzlüğünü denetleyen ufuk sıcaklık parametresidir.
Denklem (5), iki uzmanı yöneten deneyimli bir kurumsal masa şefi gibi davranır: usta bir grafik analisti (Forecast AI) ve merkez bankası makro haber analisti (Sentiment AI). zt vektörünün sıfıra yakın olduğu sakin günlerde softmax kapısı %82 oranında grafik analistini dinler. Gerçek bir sürpriz hem 𝒥t hem de λt değerlerini sıçrattığı saniyede kapı gün içi yetkinin %75-%88'ini pürüzsüzce makro uzmanına devreder; emir defteri likiditesi yeniden doldukça da kontrolü kademeli olarak grafik analistine geri verir.
Üretim ortamındaki tam parametre matrisleri 4CastMachine AI mülkiyetinde kalmakla birlikte, Denklem (5) canlı grafikler üzerinde iki titiz matematiksel özelliği garanti altına alır:
- Titremesiz Lipschitz Pürüzsüzlüğü: Log-olasılık oranı farkını Δuτ(zt) = [(ℓS - ℓF) + (θS,τ - θF,τ)⊤ zt] / Tτ olarak tanımladığımızda Denklem (5), Δuτ değişkenine göre türevi üstten kesin olarak 1/4 ile sınırlı olan wt(S)(τ) = (1 + exp(-Δuτ))-1 ifadesine indirgenir. Gerçekleşen varyanstaki küçük tick dalgalanmaları, tahmin bölgelerinin durumlar arasında düzensizce zıplamasına asla yol açmaz.
- Spektral Ufuk Ayrımı: Kapılama duyarlılığı normları mum süresiyle ters orantılı ölçeklenir: ‖θS,5m - θF,5m‖ > ‖θS,15m - θF,15m‖ > ‖θS,1h - θF,1h‖ > ‖θS,4h - θF,4h‖ > ‖θS,D - θF,D‖ > ‖θS,W - θF,W‖. Aylık tek bir TÜFE açıklaması
5m,15mve1hgün içi yol haritalarını hızla kaydırırken, kümülatif veriler çok çeyrekli faiz döngüsünü değiştirmedikçeWveyaMmakro trend yapısını devirmez.
Sayısal bir kontrol her iki özelliği aynı anda gözler önüne serer. T1h = 1.0 ve TW = 1.25 olan sakin bir sabahta taban DMA log-olasılık oranının teknik yapıyı 1h üzerinde ℓS - ℓF = -1.65 ve W üzerinde -2.20 ile desteklediğini, sakin mikroyapının ise 1h üzerinde +0.13 ve W üzerinde +0.05 eklediğini varsayalım. Denklem (5) değerlendirildiğinde wt(S)(1h) = (1 + exp(1.52))-1 = 0.179 (%82.1 Forecast AI) ve wt(S)(W) = (1 + exp(2.15 / 1.25))-1 = 0.152 (%84.8 Forecast AI) elde edilir. 2.85-sigma büyüklüğündeki bir TÜFE sürprizinin t0 anında (𝒥t = 0.78, λt / λ0 = 8.6), 1h projeksiyonu +2.98 sıçrayarak net logit değerini +1.33 düzeyine taşır ve wt_0(S)(1h) = (1 + exp(-1.33))-1 = 0.791 ağırlığını pürüzsüzce yukarı kaldırır. Aynı anda Haftalık projeksiyon yalnızca +0.76 ekleyerek wt_0(S)(W) değerini ölçülü biçimde 0.240 düzeyine çeker; böylece uzun ufuklu yapısal geometri çıpalanmış kalır.
Şekil 2, bu 240 dakikalık tam etki-tepki (impulse-response) yörüngesini ortaya çıkan örneklem dışı kümülatif koşullu log-yoğunluk skoruyla birlikte çizmektedir.
0.18 düzeyinden 0.79 düzeyine sıçrayışını ve kurumsal likidite yeniden doldukça τ1/2 yarı ömrüyle üstel olarak gevşeyişini, bu sırada Forecast AI ağırlığının (wt(F) = 1 - wt(S)) yapısal yetkiyi yeniden kazanmasını izler. Panel B ise Synergy AI, sabit %50/%50 karışım ve saf geriye dönük teknik filtreler arasındaki örneklem dışı kümülatif koşullu log-skor kazançlarını karşılaştırır.Synergy AI ayrıca planlı birinci kademe veriler açıklanmadan önce ortaya çıkan kritik bir mikroyapı tehlikesini de çözer. ABD TÜFE, FOMC veya Tarım Dışı İstihdam (NFP) gibi büyük bir açıklamanın planlı Tk zaman damgasından saniyeler önce elektronik piyasa yapıcılar spot fiyat yakınındaki bekleyen limit emirlerini çeker. Bu likidite boşluğu, kurumsal yönlü akış oturmadan önce rutin olarak sert çift yönlü bir ilk savrulma (çoğu kez sakin seans aralığının 2 ila 3 katı) üretir. Sakin seans destek veya direnç bölgelerini spot fiyatın hemen dibinde değiştirmeden bırakmak, gün içi setup yapılarını mekanik likidite süpürmesi kayıplarına açık hale getirir.
Erken süpürülmeleri önlemek amacıyla Sentiment AI ve Synergy AI, ℳ sembolü üzerindeki k olay sınıfına ait tarihsel ilk açıklama sapmalarının ampirik dağılımını ℰ(k)(ℳ) tutar. Veri öncesi pencerede t ∈ [Tk - Δpre, Tk] Navigator AI, tahmin edilen Buy Zone ve Sell Zone tolerans paylarını aşağıdaki denkleme göre dışa doğru kaydırır ve genişletir:
Denklem (6) içinde dtech,t(τ), τ zaman diliminde spot fiyattan teknik bölge sınırına olan olağan difüzif uzaklıktır; Qα(ℰ(k)(ℳ)) ise ilgili makro raporun ℳ sembolünde geçmişte kaydettiği α-kantil sapmadır (örneğin %85 yüzdelik dilimdeki ilk açıklama süpürmesi). Pürüzsüz rampa fonksiyonu ψpre(u) ∈ [0, 1], t → Tk yaklaştıkça 1.0 değerine yükselir ve κτ duyarlılığı zaman dilimine göre ölçekler.
Denklem (6), pratik kurumsal risk disiplinini doğrudan grafik geometrisine kodlar. Sakin seansta Altın desteği spot fiyatın $12 altında duruyorsa, ancak FOMC karar metinleri tarihsel olarak ilk otuz saniyede Altın fiyatını $29.50 savuruyorsa, $12 mesafede bir Buy Zone bırakmak likidite boşluğunda stop-out olmaya davetiye çıkarır. İşlem bölgelerini ilgili verinin tarihsel şok aralığına göre daha uzağa taşımak, bölgeyi ilk alış-satış makası boşluğunun dışına yerleştirir.
Sayısal olarak, spot Altın (XAUUSD) fiyatının bir FOMC faiz kararından yirmi dakika önce (ψpre = 1.0, κ1h = 1.0) 2642.00 seviyesinde işlem gördüğünü, sakin teknik bölge uzaklığının dtech,t(1h) = $14.00 (2628.00) ve tarihsel %85 yüzdelik FOMC ilk süpürmesinin Q0.85 = $29.50 olduğunu varsayalım. Denklem (6), bölge kaydırmasını dzone,t(1h) = 14.00 + 1.0 × max(0, 29.50 - 14.00) = $29.50 değerine genişleterek saat 18:00 UTC verisi öncesinde dış sınırı 2612.50 seviyesine indirir.
4. Sabit Teknik Filtreler, Saf NLP Duyarlılığı ve Synergy AI Karşılaştırması
Tek kipli teknik sistemleri, bağımsız NLP haber akışlarını ve Synergy AI motorunu yan yana değerlendirmek, tam bir işlem haftası boyunca ne grafik geometrisinin ne de metin duyarlılığının tek başına ayakta kalabileceğini netleştirir. Aşağıdaki matrisin her satırı ayrı bir piyasa rejimini yalıtarak canlı fiyat seviyeleri üzerindeki operasyonel sonucu izler.
| Rejim / Ölçüt | Sabit Teknik Filtreler (EMA, RSI, MACD) | Tekil NLP Duyarlılık Akışı | Synergy AI Sürekli Rejim Kapılaması |
|---|---|---|---|
| Sakin Difüzif Trend (𝒥t ≈ 0) | Trendi (L-1)/2 mum filtre gecikmesiyle izler; destek esnekliğine uyar. | Desteksiz medya gürültüsü yüzünden yüksek hatalı dönüş oranı üretir (Tetlock [11]). | Forecast AI baskın: düşük güvenilirlikli gürültüyü bastırır; net yapısal Buy/Sell Zone sınırlarını korur. |
| Denge Fiyat Aralığı | Hareketli ortalama kesişimleri yatay sınırlar içinde defalarca hatalı kırılım üretir. | Fiyat çıpası olmadan tekrarlanan haber başlıklarında yön kutbu savrulur. | Dengeli yapısal sınırlar: bant sınırlarını sabitlerken zt içindeki katalizör birikimini izler. |
| Veri Öncesi Pencere (Tk - 30m) | Yaklaşan TÜFE veya FOMC şokuna karşı kördür; dar seviyeleri süpürme alanında bırakır. | Takvim zaman damgasını işaretler ancak fiyat uzayında tampon geometrisi çizmez. | Önleyici bölge genişletmesi: Buy/Sell Zone sınırlarını tarihsel rapor sapması Qα(ℰ(k)) kadar dışa taşır. |
| 1. Kademe Makro Sıçrama (|ze| > 2σ) | Ağır gecikme yanlılığı yaşar; osilatörler emir akışı kırılımını "aşırı satım/aşırı alım" sanır. | Sürpriz kutbunu anında yakalar fakat grafik üzerinde geçersiz kılma koordinatından yoksundur. | 5m-1h üzerinde Sentiment AI artışı: gün içi görünümü günceller; Pivot kırılırsa kesikli Reverse Zone yolunu açar. |
| Şok Sonrası Sönümlenme (λt → λ0) | Bayat şok öncesi fiyatları kayan pencerelerden temizlemek için 15-50 mum bekler. | Kurumsal akış bittikten sonra bile tekrarlayan olay sonrası yorumlarda takılı kalır. | Pürüzsüz DMA gevşemesi: wt(S)(τ) ağırlığını τ1/2 yarı ömrüyle Forecast AI yapısına geri döndürür. |
5. Canlı Çoklu Zaman Dilimi Kanıtları ve Çoklu Varlık İncelemeleri
Spektral ufuk ayrımını gerçek bir üretim çalışma alanında gözlemlemek üzere Şekil 3, 4CM-AI Charts üzerindeki spot Altın (XAUUSD) grafiğini 15m ile M arasını kapsayan canlı 4CastMachine AI çoklu zaman dilimi paneliyle birlikte göstermektedir.
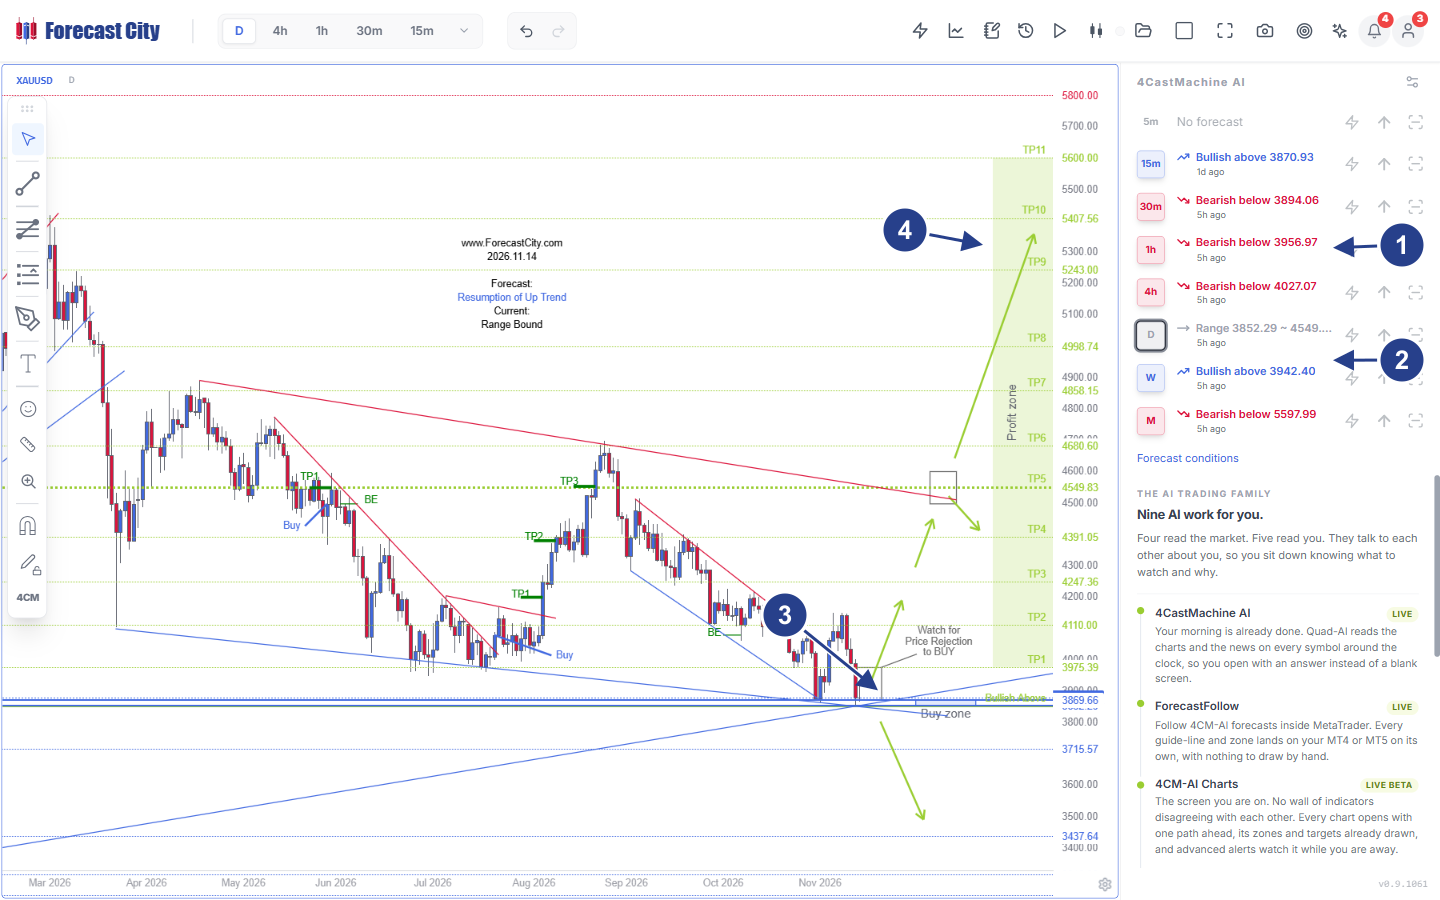
- 1Kısa Ufuklu Düşüş Yığını: Gün içi ufuklar aşağı yönlü düzeltici akışı yansıtırken (
30m Bearish below 3894.06,1h Bearish below 3956.97,4h Bearish below 4027.07), mikro15mufkuBullish above 3870.93seviyesinde dengelenmektedir. - 2Makro Yapısal Ufuklar: Günlük (
D) satırıRange 3852.29 ~ 4549.83(Forecast: Resumption of Up Trend | Current: Range Bound) okumasını verirken, Haftalık (W)Bullish above 3942.40görünümünü korur ve Aylık (M) makro direnciBearish below 5597.99altında sınırlar. - 3Günlük Buy Zone ve Yapısal Taban: Fiyat, daha derindeki
3715.57ve3437.64destekleriyle korunanBuy zoneveBullish Above 3869.66sınırında (Watch for Price Rejection to BUY) daralan çok aylık kama ucunu test etmektedir. - 4Çok Kademeli Profit Zone Merdiveni: Birincil yükseliş yörüngesi,
TP1 3975.39hedefinden kama üst sınırıTP5 4549.83seviyesine ve makro uzantıTP11 5600.00noktasına kadar kademeli yapısal hedefler projekte eder.
Şekil 3'te görülen sayısal hiyerarşiyi adım adım izleyelim. Altın, Eylül zirvesinden itibaren alçalan kırmızı kanal içinde çok aylık yükselen mavi desteğe doğru geri çekilmiştir. Ara ufuklarda (numaralı işaret 1), düzeltici emir akışı fiyat bu pivotları geri alana dek 30m (Bearish below 3894.06), 1h (Bearish below 3956.97) ve 4h (Bearish below 4027.07) satırlarını aşağı yönlü hizalı tutar. Buna karşın tam Günlük Buy zone sınırı olan 3869.66 yakınında alıcıların arzı karşılamasıyla 15m ufku şimdiden Bullish above 3870.93 yönüne dönmüştür.
Şimdi makro satırları (işaret 2) ve Günlük grafik alanını (işaret 3 ve 4) inceleyelim. Synergy AI monoton ufuk ölçeklemesini (‖Θ1h‖ > ‖Θ4h‖ > ‖ΘD‖ > ‖ΘW‖) zorunlu kıldığı için 1h ve 4h üzerindeki gün içi sürüklenme Günlük veya Haftalık yapının üzerine asla yazılmaz. Günlük satır 3852.29 ~ 4549.83 bandı içinde Current: Range Bound ve Bullish Above 3869.66 üzerinde Forecast: Resumption of Up Trend okumasını verirken, Haftalık ufuk M Bearish below 5597.99 makro tavanının altında Bullish above 3942.40 yapısını sürdürür. Grafik, Buy zone içinde Watch for Price Rejection to BUY talimatını verir. Teyitli bir fiyat reddi; kademeli Profit zone merdivenini TP1 3975.39, TP2 4110.00, TP3 4247.36, TP4 4391.05 ve üst kama karar düğümü TP5 4549.83 üzerinden TP11 5600.00 seviyesine kadar projekte eder. Tersine, tabanın altında net bir Günlük mum kapanışı daha aşağıdaki 3715.57 ve 3437.64 yapısal desteklerini gündeme getirir.
İki çapraz varlık senaryosu, aynı sürekli kapılama denklemlerinin spot döviz ve 7/24 açık kripto piyasalarında nasıl çalıştığını göstermektedir.
Sakin bir Çarşamba günü saat 13:30 UTC Londra-New York seans çakışmasında EURUSD, 1h Pivot seviyesinin (Bullish Above 1.08500) üzerinde 1.08820 fiyatından işlem görmekte; Buy Zone 1.08500-1.08640 aralığında ve ATR(264, D) = 68 pip düzeyinde bulunmaktadır. Gerçekleşen varyans (0.92 × 10⁻⁶) iki-güçlü varyasyonla (0.86 × 10⁻⁶) örtüşerek 𝒥t = 0.065 değerini verir. Synergy AI, wt(S)(1h) = 0.18 düzeyini koruyarak %82 ağırlığı Forecast AI motorunda tutar; böylece sosyal medyadaki dolar söylentileri geri çekilme bölgesini asla bozamaz.
Perşembe 12:30 UTC ABD Çekirdek TÜFE verisi öncesinde, %85 yüzdelik dilimdeki 15m TÜFE sapması (Q0.85 = 54 pip) Denklem (6) bölge genişletmesini tetikler. Çekirdek TÜFE +0.2% beklentiye karşılık aylık +0.4% MoM açıklandığında (ze = +2.85), EURUSD beş dakikada 62 pip düşerek 1.08200 seviyesine iner. Gecikmeli EMA(50) hâlâ 1.08740 seviyesinde takılı kalırken RSI(14) = 21.4 okuması sabit botları kurumsal ABD doları akışının [7] tersine alım yapmaya çeker. Quad-AI içinde 𝒥t = 0.78 oranı wt(S)(15m) → 0.86 ve wt(S)(1h) → 0.79 ağırlıklarını yükseltir (Günlük ufuk ölçülü biçimde 0.38 değerine kayar). Fiyatın 1.08500 altında Reverse Zone içine kapanması, S3 = 1.07950 ve S4 = 1.07720 hedeflerine uzanan kesikli düşüş oklarını etkinleştirir.
BTCUSD, Cumartesi günleri emir defteri derinliğinin %40 ile %60 arasında sığlaştığı borsalarda 7/24 işlem görür. Spot fiyat 1h Pivot (78894.89, Buy Zone 78894.89-79703.62) üzerinde 80450.00 seviyesindeyken ve 8 saatlik fonlama oranı +0.042% ile kalabalıklaşmışken, Cumartesi saat 21:14 UTC'de düşen takvim dışı bir düzenleyici kurum başlığı dokuz dakikada 14 ikincil haber flaşını (λt / λ0 = 7.2) ve $380M tutarında uzun pozisyon tasfiyesini (𝒥t = 0.83) tetikler. Takvim kuralları Cumartesi gecesi tamamen kör kalırken Synergy AI anında wt(S)(15m) → 0.89 ağırlığına geçer. ForecastCity Academy emir uygulama kuralları uyarınca kapanmış mum teyidi beklemek, 79700 seviyesinde kör limit emir dolumlarını önler; 15m mumu 78894.89 altında kapandığında Reverse Zone kesikli okları 75733.49 hedefine uzanan devam rotasını çizer.
Uygulayıcılar 200'den fazla semboldeki canlı çok ufuklu yol haritalarını 4CM-AI Charts üzerinde inceleyebilir, adım adım görsel çok motorlu dersleri ForecastCity Academy içinde gözden geçirebilir ve tam ampirik literatür listesini Academy Kaynakça ve Bibliyografya sayfasında denetleyebilir.
Sıkça Sorulan Sorular
Synergy AI; TÜFE (CPI), FOMC veya NFP açıklamalarında ikili bir takvim anahtarı kullanır mı?
5m ve 1h yol haritaları son dakika haberlerine neden W ve M yol haritalarından daha hızlı tepki verir?
4CastMachine AI planlı ekonomik haberlerden hemen önce gün içi setup yapılarını nasıl korur?
RSI ve EMA gibi gecikmeli osilatörler makro sürpriz sıçramalarında neden başarısız olur?
Bir yatırımcı 4CastMachine AI panelindeki zaman dilimleri arası görüş ayrılığını nasıl okumalıdır?
Hakemli Akademik ve Sektörel Kaynaklar
- [1]Hamilton, J. D. (1989). A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle. Econometrica, 57(2), 357-384. https://doi.org/10.2307/1912559
- [2]Ang, A., & Bekaert, G. (2002). International Asset Allocation With Regime Shifts. The Review of Financial Studies, 15(4), 1137-1187. https://doi.org/10.1093/rfs/15.4.1137
- [3]Raftery, A. E., Kárný, M., & Ettler, P. (2010). Online Prediction Under Model Uncertainty via Dynamic Model Averaging: Application to a Cold Rolling Mill. Technometrics, 52(1), 52-66. https://doi.org/10.1198/TECH.2009.08104
- [4]Koop, G., & Korobilis, D. (2012). Forecasting Inflation Using Dynamic Model Averaging. International Economic Review, 53(3), 867-886. https://doi.org/10.1111/j.1468-2354.2012.00704.x
- [5]Andersen, T. G., Bollerslev, T., Diebold, F. X., & Vega, C. (2003). Micro Effects of Macro Announcements: Real-Time Price Discovery in Foreign Exchange. American Economic Review, 93(1), 38-62. https://doi.org/10.1257/000282803321455151
- [6]Evans, M. D. D., & Lyons, R. K. (2002). Order Flow and Exchange Rate Dynamics. Journal of Political Economy, 110(1), 170-180. https://doi.org/10.1086/324391
- [7]Evans, M. D. D., & Lyons, R. K. (2008). How Is Macro News Transmitted to Exchange Rates? Journal of Financial Economics, 88(1), 26-50. https://doi.org/10.1016/j.jfineco.2007.06.001
- [8]Barndorff-Nielsen, O. E., & Shephard, N. (2004). Power and Bipower Variation with Stochastic Volatility and Jumps. Journal of Financial Econometrics, 2(1), 1-37. https://doi.org/10.1093/jjfinec/nbh001
- [9]Merton, R. C. (1976). Option Pricing When Underlying Stock Returns Are Discontinuous. Journal of Financial Economics, 3(1-2), 125-144 (DOI); & Kou, S. G. (2002). A Jump-Diffusion Model for Option Pricing. Management Science, 48(8), 1086-1101 (DOI).
- [10]Hawkes, A. G. (1971). Spectra of Some Self-Exciting and Mutually Exciting Point Processes. Biometrika, 58(1), 83-90 (DOI); & Bacry, E., Mastromatteo, I., & Muzy, J.-F. (2015). Hawkes Processes in Finance. Market Microstructure and Liquidity, 1(1), 1550005 (DOI).
- [11]Tetlock, P. C. (2007). Giving Content to Investor Sentiment: The Role of Media in the Stock Market. The Journal of Finance, 62(3), 1139-1168. https://doi.org/10.1111/j.1540-6261.2007.01232.x
- [12]Loughran, T., & McDonald, B. (2011). When Is a Liability Not a Liability? Textual Analysis, Dictionaries, and 10-Ks. The Journal of Finance, 66(1), 35-65. https://doi.org/10.1111/j.1540-6261.2010.01625.x
- [13]Araci, D. (2019). FinBERT: Financial Sentiment Analysis with Pre-trained Language Models. arXiv preprint arXiv:1908.10063. https://doi.org/10.48550/arXiv.1908.10063
- [14]Jacobs, R. A., Jordan, M. I., Nowlan, S. J., & Hinton, G. E. (1991). Adaptive Mixtures of Local Experts. Neural Computation, 3(1), 79-87 (DOI); & Shazeer, N., et al. (2017). Outrageously Large Neural Networks: The Sparsely-Gated Mixture-of-Experts Layer. ICLR 2017, arXiv:1701.06538.
- [15]Wang, X.-L., et al. (2024). From News to Forecast: Integrating Event Analysis in LLM-Based Time Series Forecasting with Reflection. NeurIPS 2024 (arXiv:2409.17515); & Koval, R., Andrews, N., & Yan, X. (2025). Multimodal Language Models with Modality-Specific Experts for Financial Forecasting. arXiv:2509.19628.