Logarithmische Finanzmarktrenditen entwickeln sich als hybride Sprung-Diffusions-Semimartingale. Während ruhiger Handelsstunden folgen die Preise einer stetigen Brownschen Elastizität des Limit-Orderbuchs rund um etablierte Liquiditätszonen. Bei makroökonomischen Veröffentlichungen und geopolitischen Eilmeldungen dominieren hingegen diskontinuierliche Lévy-Sprünge und mehrstündige institutionelle Orderflow-Wellen die Renditevariation. Jede statische Konvexkombination aus preisbasierten technischen Schätzern und textbasierten Sentiment-Schätzern ist über diese wechselnden Regime hinweg nachweislich suboptimal. Ein konstant hohes Sentiment-Gewicht speist in ruhigen diffusiven Handelsphasen mediales Grundrauschen ein, während ein konstant hohes technisches Gewicht bei makroökonomischen Neubewertungen unter einer gravierenden deterministischen Filterverzögerung leidet. Diese Arbeit formuliert das dynamische Regime-Arbitrierungsproblem innerhalb von 4CastMachine AI und zeigt, wie Synergy AI die Forecast AI (zeitrahmenübergreifende Preisgeometrie und DTO-Kerzenwahrscheinlichkeiten) sowie die Sentiment AI (kontextuelle Finanzsprachmodellierung, standardisierte Makro-Überraschungen und Hawkes-Ankunftsgeschwindigkeit) stetig über neun Horizonte von 1m bis M neu gewichtet. Wir leiten glatte Softmax-Gating-Eigenschaften, die proaktive Zonenausweitung vor Ankündigungen sowie reale Multi-Asset-Fallstudien für XAUUSD, EURUSD und BTCUSD her.
1. Das strukturelle Defizit statischer Gewichte unter Regime-Nichtstationarität
Quantitative Marktarchitekturen verknüpfen technische Preisindikatoren regelmäßig über feste lineare Gewichte mit makroökonomischen Kennzahlen oder Nachrichten-Sentiment-Werten. Ganz gleich, ob diese Gewichte aus der Methode der kleinsten Quadrate, einer Gleichgewichtung oder statischem Bayesian Model Averaging stammen: Die zugrunde liegende Annahme bleibt identisch. Das Modell behandelt die bedingte Kovarianz zwischen Chartgeometrie, öffentlichen Textströmen und künftigen Renditen über die Zeit hinweg als konstant. Die hochfrequente Marktmikrostruktur widerlegt diese Stationaritätsannahme in jeder liquiden Anlageklasse.
Märkte wechseln zwischen grundlegend verschiedenen physikalischen Mechanismen der Preisfindung. Hamilton [1] wies nach, dass makroökonomische Zeitreihen diskreten Strukturbrüchen unterliegen, die durch latente Zustandsübergänge statt durch zeitinvariante lineare Autoregressionen gesteuert werden. Ang und Bekaert [2] übertrugen dieses Ergebnis auf die dynamische Asset Allocation und bezifferten den jährlichen Nutzenverlust auf mehrere hundert Basispunkte, wenn Portfolios den Übergang zwischen ruhigen diffusiven Regimen und hochvolatilen Schockregimen ignorieren.
Auf Intraday-Ebene tritt der Kontrast zwischen ruhiger Liquiditätsbereitstellung und nachrichtengetriebener Neubewertung noch schärfer hervor. Andersen, Bollerslev, Diebold und Vega [5] untersuchten sechs Jahre von Fünf-Minuten-Kassarenditen am Devisenmarkt rund um geplante US-amerikanische und europäische Makroveröffentlichungen. Sie definierten die standardisierte Überraschung einer Veröffentlichung k zum Zeitpunkt t, indem sie die Differenz zwischen dem tatsächlichen Wert Ak,t und dem vorab erhobenen institutionellen Konsens Et-[Ak] durch die historische Überraschungsstreuung σk teilten. Unerwartete Abweichungen lösen binnen Minuten unmittelbare Sprünge im bedingten Erwartungswert aus, während die bedingte Renditevolatilität über mehrere Stunden erhöht bleibt. Evans und Lyons [6, 7] verfolgten detailliert, wie diese Anpassung an institutionellen Handelstischen ihr neues Gleichgewicht erreicht. Rund ein Drittel der Wechselkursbewegung vollzieht sich als sofortiger Preissprung auf Basis öffentlicher Information beim ersten Tick, während sich die übrigen zwei Drittel über nachfolgende Handelsintervalle durch induzierten institutionellen Orderflow entfalten.
Ruhige Handelssitzungen verhalten sich exakt entgegengesetzt. Sobald kein frischer makroökonomischer oder unternehmensspezifischer Impuls in den Markt gelangt, besitzen unstrukturierte Finanzkommentare und soziale Medienströme nur eine äußerst geringe Richtungsschärfe. Tetlock [11] bewies, dass medialer Pessimismus ohne neue fundamentale Cashflow-Daten lediglich vorübergehenden Preisdruck auslöst, der rasch wieder zu den vorherigen strukturellen Levels zurückkehrt. Dieses Rauschproblem verschärft sich zusätzlich durch lexikalische Fehlklassifikation: Loughran und McDonald [12] werteten 50115 jährliche 10-K-Unternehmensberichte aus und stellten fest, dass 73.8% aller Wörter, die von allgemeinen Standardwörterbüchern als negativ eingestuft werden (etwa liability, tax, cost oder vice), in Finanzoffenlegungen eine neutrale oder rein strukturelle Bedeutung tragen.
Diese strukturelle Zweiteilung erzeugt ein unausweichliches mathematisches Dilemma für jedes Modell, das technische und textuelle Schätzer mit einem konstanten skalaren Gewicht kombiniert. Bevor wir die formale Fehlerschranke aufstellen, lohnt ein Blick auf das reale Geschehen im Chart. An einem ruhigen Londoner Vormittag sind die Limit-Orderbücher tief gefüllt und der Preis respektiert zeitrahmenübergreifende Unterstützungen, Widerstände sowie Kanalgrenzen, während Finanzblogs veraltete Meinungen wiederholen. Wenige Minuten nach einer Inflationsüberraschung von 2.8 Sigma mitteln nachlaufende gleitende Durchschnitte und Oszillatoren hingegen noch immer neunundvierzig Kerzen vor der Veröffentlichung mit einer einzigen Kerze danach und machen rein technische Filter blind für die neue Makrorealität.
Sei st(F)(τ) der aus der Preisfiltration ℱXt abgeleitete Richtungsschätzer für den Horizont τ, und sei st(S)(τ) der entsprechende Schätzer für den Horizont τ aus der Text- und Makrofiltration ℱDt. Jedes statische Ensemble wendet über alle Marktregime Rt hinweg ein zeitinvariantes Gewicht w0 ∈ [0, 1] an:
Hierbei bezeichnen BF,R_t und BS,R_t die bedingten Schätzerverzerrungen im Regime Rt, σF,R_t2 und σS,R_t2 die bedingten Fehlervarianzen sowie CovR_t die bedingte Fehlerkovarianz. Unter ruhiger Diffusion (BF ≈ 0, σS2 ≫ σF2) verlangt die Varianzminimierung w*diff ≈ σF2 / (σF2 + σS2) → 0. Unmittelbar nach einem Makrosprung Jt_0 erleidet hingegen jeder kausale Preisfilter über L Balken eine deterministische Verzögerungsverzerrung |BF,jump| ∝ (1 - h0)|Jt_0|, was das optimale Gewicht gegen w*jump → 1 zwingt. Kein konstantes w0 kann den bedingten Fehler in beiden Zuständen gleichzeitig minimieren.
Gleichung (1) zeigt klar, dass eine feste 50/50-Mischung aus Chartanalyse und Nachrichten-Sentiment in einer Hälfte ihrer Eingaben stets falsch liegt. In ruhigen Handelsphasen (rund 85% aller Handelsstunden) verunreinigt ein Nachrichtenanteil von 50% saubere Unterstützungs- und Widerstandslevel mit aufgewärmtem Medienrauschen. In jenen 15% der Stunden, die von Makroschocks geprägt sind, fesselt ein Anteil rückwärtsgewandter Kerzendurchschnitte von 50% das Modell an veraltete Vorkurs-Preise, zu denen im Orderbuch längst kein Umsatz mehr stattfindet.
Eine numerische Nachrechnung verdeutlicht das Ausmaß dieses Fehleraufschlags. Nehmen wir eine ruhige EURUSD-Handelssitzung mit orthogonalen, unverzerrten Schätzfehlern an: Der technische 1h-Schätzer besitze einen Standardfehler von σF = 8 Pips (σF2 = 64), während das Medien-Sentiment σS = 26 Pips (σS2 = 676) aufweist. Gleichung (1) legt das optimale Gewicht in der Ruhephase auf w*diff = 64 / (64 + 676) = 0.086 fest und erreicht einen minimalen MSE von 58.5 Pips2 (Wurzelfehler 7.65 Pips). Eine statische 50/50-Mischung (w0 = 0.50) liefert dagegen 185.0 Pips2 (Wurzelfehler 13.60 Pips) und bläht die Fehlervarianz während ruhiger Handelsstunden um 216% auf.
Prüfen wir nun dasselbe Währungspaar drei Minuten nach einem US-CPI-Schock von 2.85 Sigma, der den Gleichgewichtspreis um 60 Pips verschiebt. Ein gleitender Durchschnitt über 50 Balken enthält noch zu 96% Kurse vor dem Sprung und erzeugt damit eine Verzögerungsverzerrung von BF,jump = 57.6 Pips bei σF = 12 Pips (BF2 + σF2 = 3461.8 Pips2). Eine kontextuelle Überraschungsauswertung erfasst das neue Regime nach dem Sprung mit BS,jump = 4 Pips und σS = 14 Pips (212.0 Pips2). Das optimale Schockgewicht springt auf w*jump = 0.942 und senkt den MSE auf 199.8 Pips2, wohingegen ein Festhalten an w0 = 0.086 den MSE auf 2890.5 Pips2 explodieren lässt.
Starre binäre Kalenderregeln („technische Indikatoren nach dem CPI für 30 Minuten abschalten“) scheitern ebenso deutlich. Unangekündigte Zentralbankkommentare, politische Schlagzeilen zu Staatsanleihen und Krypto-Liquidationen am Wochenende stehen in keinem Wirtschaftskalender. Schlimmer noch: Harte Stufen-Timer erzeugen abrupte Klippensprünge in den Chart-Levels genau in der Sekunde, in der eine fixe Sperrfrist abläuft.
2. Semimartingal-Sprung-Diffusion und nichtparametrische Regimetrennung
Um die Gewichtung zwischen technischer Struktur und Live-Nachrichtenstimmung ohne willkürliche Kalendertimer gleitend zu steuern, muss die Engine in Echtzeit messen, welcher physikalische Prozess die Preisbildung gerade antreibt. Finanzmarktpreise folgen keiner reinen geometrischen Brownschen Bewegung. Vielmehr existieren kontinuierliche Handelsliquidität und plötzliche Informationsschocks nebeneinander auf demselben Kursband.
Wir formalisieren den logarithmischen Preis Xt = ln Pt auf einem filtrierten Wahrscheinlichkeitsraum (Ω, ℱ, (ℱt)t≥0, ℙ) als regimeabhängiges Sprung-Diffusions-Semimartingal (in Erweiterung von Merton [9] und Kou [9]):
Jeder Term in Gleichung (2) steuert eine eigene Schicht des Marktverhaltens. Die Driftfunktion μ(·) dt beschreibt den momentanen Richtungsdruck in Abhängigkeit vom jüngsten Preispfad Xt-Δ:t, dem latenten Marktregime Rt und dem aktiven Nachrichtenzustand ℐnewst. Der diffusive Term σ(Rt) dWt skaliert eine Standard-Brownsche-Bewegung Wt mit der Regimevolatilität σ(Rt) und bildet die normale, stetige Orderbuch-Zusammenführung ab. Schließlich steht Jt dNt für diskontinuierliche Preissprünge zufälliger vorzeichenbehafteter Amplitude Jt, die über den Punktprozess Nt eintreffen.
Man kann sich Gleichung (2) als Zerlegung jeder einzelnen Kerze im Chart in zwei physikalische Kräfte vorstellen. Solange dNt = 0 gilt, wandert der Preis Tick für Tick durch ruhende Limit-Orders; historische Unterstützungszonen, Kanäle und Fibonacci-Retracements wirken dann wie elastische Wände. Sobald dNt = 1 eintritt, ziehen Liquiditätsanbieter ihre Quotes zurück und der Preis springt über leere Orderbuchstufen hinweg, um die neue Makrorealität abzubilden.
An realen Märkten treffen Nachrichtenschocks selten als isolierte, gedächtnislose Poisson-Ereignisse ein. Eine überraschende Schlagzeile der US-Notenbank Federal Reserve löst umgehend Agentur-Eilmeldungen, Neuabsicherungen an institutionellen Handelstischen, Renditesprünge bei Staatsanleihen und Anlageklassen-übergreifende Margin-Calls aus, die ihrerseits über die nächste Stunde hinweg Folgeschlagzeilen nach sich ziehen. Hawkes [10] sowie Bacry, Mastromatteo und Muzy [10] zeigten, dass sich diese Clusterbildung präzise durch einen selbsterregenden Punktprozess modellieren lässt, dessen bedingte Ankunftsrate λt vom Zeitpunkt und Überraschungsausmaß vorangegangener Ereignisse abhängt:
In Gleichung (3) bezeichnet λ0 > 0 die ruhige Grundrate routinemäßiger Meldungen. Jeder vergangene Zeitstempel ti trägt die standardisierte Überraschung |ze,i|. Der Parameter αH ≥ 0 bestimmt die Basis-Selbsterregung, γH ≥ 0 skaliert die Verstärkung bei großen Überraschungen und βH > 0 legt das exponentielle Abklingen mit der Halbwertszeit τ1/2 = (ln 2) / βH fest.
Die Hawkes-Intensität λt arbeitet wie ein Echtzeit-Seismograph für Marktschockwellen. Eine große Überraschung lässt λt schlagartig nach oben schnellen, und nachfolgende Agenturmeldungen halten den Wert hoch, während Institutionen die Nachricht verarbeiten. Sobald die Nachbeben abebben, klingt λt mit der Halbwertszeit τ1/2 wieder in Richtung λ0 ab, parallel zur Rückkehr der Orderbuchtiefe.
Verfolgen wir Gleichung (3) numerisch am Beispiel von EURUSD. Wir setzen die Grundrate der Agenturmeldungen auf λ0 = 0.40 Ereignisse pro Minute, αH = 0.85, γH = 0.90 und βH = 0.035 min-1, was einer Halbwertszeit von τ1/2 = 19.8 Minuten entspricht. Eine Kerninflations-Überraschung (Core CPI) von |ze,1| = 2.85 bei t1 = 0 hebt λt sofort von 0.40 auf 0.40 + 0.85(1 + 0.90 × 2.85) = 3.43 Ereignisse pro Minute (ein Anstieg um den Faktor 8.58x). Acht sekundäre Eilmeldungen innerhalb von zehn Minuten treiben λ10 auf nahezu 8.10, bevor das glatte Abklingen den Wert bei t = 45 min auf 2.32 und bei t = 120 min auf 0.57 zurückführt.
Die Meldungsgeschwindigkeit allein reicht jedoch nicht aus, da Gerüchte soziale Feeds fluten können, ohne institutionelles Kapital zu bewegen. Deshalb prüfen wir parallel, ob das Preisband selbst diskontinuierliche Sprünge aufweist. Barndorff-Nielsen und Shephard [8] trennten stetige und sprungförmige Variation über MΔ Intraday-Log-Renditen rt,j mithilfe der Realisierten Varianz (RVt) und der Realisierten Bipower-Variation (BVt):
In Gleichung (4) summiert RVt die quadrierten Renditen und konvergiert stochastisch gegen die gesamte quadratische Variation, also die stetige diffusive Varianz ∫ σu2 du zuzüglich der quadrierten Sprünge ∑ Ju2. Im Gegensatz dazu multipliziert BVt benachbarte absolute Renditen |rt,j| |rt,j-1| skaliert mit π / 2 ≈ 1.5708 und konvergiert ausschließlich gegen den stetigen diffusiven Anteil. Ihre normierte Differenz (mit kleinem numerischem Stabilisator ε = 10-10) liefert den dimensionslosen Sprungvariationsanteil 𝒥t ∈ [0, 1).
Warum filtert die Multiplikation zweier Nachbarkerzen Sprünge heraus? Wenn ein Makroschock in Balken j einen massiven Sprung von 50 Pips auslöst, während sich die Nachbarbalken j-1 und j+1 um normale 3 Pips bewegen, erzeugt das Quadrieren von Balken j in RVt den Wert 502 = 2500. Das Produkt |rj||rj-1| in BVt ergibt hingegen lediglich 50 × 3 = 150. Folglich schießt RVt weit über BVt hinaus und drückt 𝒥t nahe an 1.0, sobald eine echte Sprung-Neubewertung auf das Kursband trifft.
Ein Rechenbeispiel über zwölf Fünf-Minuten-Balken in EURUSD (MΔ = 12, eine Handelsstunde) macht dies anschaulich. Bewegen sich elf Balken um ±3 Pips und ein ruhiger Balken um 4 Pips, so gilt RVt = 11(9) + 16 = 115 Pips2 sowie BVt ≈ 1.5708 × [9(9) + 2(12)] / (11/12) ≈ 114 Pips2 (korrigiert für endliche Stichproben), woraus 𝒥t ≈ 0.01 (reine Diffusion) folgt. Verzeichnet Balken 7 hingegen einen CPI-Sprung von 45 Pips, während alle übrigen elf Balken um ±3 Pips schwanken, steigt RVt = 11(9) + 2025 = 2124 Pips2, während BVt = 1.5708 × [9(9) + 2(45 × 3)] = 551.4 Pips2 beträgt. Sofort springt 𝒥t = (2124 - 551.4) / 2124 = 0.740 und bestätigt, dass 74% der stündlichen quadratischen Variation aus diskontinuierlicher Schock-Neubewertung stammten.
3. Stetiges Softmax-Regime-Gating innerhalb von Synergy AI
Innerhalb der Quad-AI-Architektur von 4CastMachine AI werden Preisstruktur und Live-Nachrichtenstimmung nicht in ein einziges monolithisches Black-Box-Netzwerk gepresst. Stattdessen trennen vier spezialisierte Engines die Merkmalsextraktion, die Modalitätsgewichtung und die präskriptive Level-Projektion in klar überprüfbare Stufen.
Erstens berechnet Forecast AI den technischen Zustandsvektor st(F)(τ) über alle neun Zeitrahmen (1m, 5m, 15m, 30m, 1h, 4h, D, W und M). Ihre Eingaben vereinen Kerzenwahrscheinlichkeiten des Modells Daily Trading Opportunity (DTO), Multi-Pivot-Unterstützungs- und Widerstandscluster, Trendkanäle, harmonische Verhältnisse sowie Oszillator-Divergenzen. Zweitens berechnet Sentiment AI den Live-Makro- und Nachrichtenzustand st(S)(τ), indem sie institutionelle Agenturfeeds, Überraschungen im Wirtschaftskalender ze, Zentralbankprotokolle sowie Anlageklassen-übergreifende Rendite- und Währungsströme durch domänenadaptierte Finanzsprachmodelle verarbeitet (und dabei kontextabhängige Polaritätsumkehrungen auflöst, wie sie Araci [13] und Wang et al. [15] dokumentiert haben).
Synergy AI agiert als stetige Arbitrierungsschicht zwischen diesen beiden Expertenströmen, bevor die zusammengeführten Parameter an Navigator AI übergeben werden. Abbildung 1 stellt das glatte, zustandsabhängige Softmax-Gating-Netzwerk von Synergy AI fragilen binären Schwellenwertregeln gegenüber.
Um formal herzuleiten, wie Synergy AI ihre stetigen Regimegewichte über alle Horizonte berechnet, verbinden wir Dynamic Model Averaging samt Zustandsraum-Vergessensfaktoren (Raftery, Kárný und Ettler [3]; Koop und Korobilis [4]) mit zustandsabhängigem Mixture-of-Experts-Softmax-Gating (Jacobs et al. [14]; Shazeer et al. [14]; Koval, Andrews und Yan [15]). Sei zt = [𝒥t, |ze,t|, λt / λ0, Δρcross,t, ψpre,t]⊤ der standardisierte Regime-Zustandsvektor zum Zeitpunkt t. Für jeden Horizont τ ∈ {1m, ..., M} wertet Synergy AI folgende Gleichung aus:
Jedes Symbol in Gleichung (5) erfüllt eine transparente architektonische Aufgabe. Das Gewicht wt(S)(τ) ∈ (0, 1) weist Sentiment AI auf dem Zeitrahmen τ epistemische Autorität zu, während wt(F)(τ) = 1 - wt(S)(τ) den komplementären Anteil an Forecast AI vergibt. Der Term ℓDMAm,t|t-1(τ) ist der exponentiell abdiskontierte kumulierte Out-of-Sample-Log-Likelihood-Wert des Experten m über die jüngsten Kerzen mit horizontspezifischem Vergessensfaktor ατ ∈ [0.94, 0.995]. Das Skalarprodukt θm,τ⊤ zt projiziert den aktuellen Sprung- und Nachrichten-Regimevektor zt auf den Experten m, und Tτ > 0 steuert als Horizont-Temperaturparameter die Glätte des Übergangs.
Gleichung (5) agiert wie ein erfahrener institutioneller Handelsleiter, der zwei Spezialisten koordiniert: einen präzisen Struktur-Chartisten (Forecast AI) und einen Zentralbank- und Makro-Analysten am Nachrichtenticker (Sentiment AI). An ruhigen Tagen, an denen zt nahe null liegt, folgt das Softmax-Gate zu 82% dem Chartisten. In der Sekunde, in der eine echte Überraschung sowohl 𝒥t als auch λt nach oben treibt, übergibt das Gate gleitend 75% bis 88% der Intraday-Gewichtung an den Makro-Spezialisten und führt die Steuerung schrittweise an den Chartisten zurück, sobald sich die Liquidität im Orderbuch wieder auffüllt.
Obwohl die exakten Produktionsparametermatrizen proprietäres Eigentum von 4CastMachine AI bleiben, garantiert Gleichung (5) auf Live-Charts zwei strenge mathematische Eigenschaften:
- Lipschitz-Glätte ohne Flackern: Definiert man die Log-Odds-Differenz Δuτ(zt) = [(ℓS - ℓF) + (θS,τ - θF,τ)⊤ zt] / Tτ, so vereinfacht sich Gleichung (5) zu wt(S)(τ) = (1 + exp(-Δuτ))-1, deren Ableitung nach Δuτ strikt durch 1/4 nach oben beschränkt ist. Kleine Tick-Schwankungen der realisierten Varianz führen daher niemals dazu, dass prognostizierte Zonen sprunghaft zwischen Zuständen hin- und herspringen.
- Spektrale Horizonttrennung: Die Normen der Gating-Sensitivität skalieren invers zur Kerzendauer: ‖θS,5m - θF,5m‖ > ‖θS,15m - θF,15m‖ > ‖θS,1h - θF,1h‖ > ‖θS,4h - θF,4h‖ > ‖θS,D - θF,D‖ > ‖θS,W - θF,W‖. Eine einzelne monatliche CPI-Veröffentlichung verschiebt die Intraday-Roadmaps auf
5m,15mund1hdeutlich, ohne die übergeordnete Makro-Trendstruktur aufWoderMumzustoßen, solange kumulative Daten nicht den mehrquartaligen Zinszyklus verändern.
Eine Beispielrechnung veranschaulicht beide Eigenschaften zugleich. Angenommen, an einem ruhigen Vormittag mit T1h = 1.0 und TW = 1.25 begünstigen die Basis-DMA-Log-Odds die technische Struktur mit ℓS - ℓF = -1.65 auf 1h und -2.20 auf W, während die ruhige Mikrostruktur +0.13 auf 1h und +0.05 auf W beiträgt. Die Auswertung von Gleichung (5) ergibt wt(S)(1h) = (1 + exp(1.52))-1 = 0.179 (82.1% Forecast AI) sowie wt(S)(W) = (1 + exp(2.15 / 1.25))-1 = 0.152 (84.8% Forecast AI). Zum Zeitpunkt t0 einer CPI-Überraschung von 2.85 Sigma (𝒥t = 0.78, λt / λ0 = 8.6) springt die 1h-Projektion um +2.98 nach oben (wodurch der Netto-Logit auf +1.33 steigt) und hebt wt_0(S)(1h) = (1 + exp(-1.33))-1 = 0.791 gleitend an. Gleichzeitig addiert die Wochenprojektion lediglich +0.76 und bewegt wt_0(S)(W) moderat auf 0.240, sodass die langfristige Strukturgeometrie fest verankert bleibt.
Abbildung 2 zeigt diese vollständige Impuls-Antwort-Trajektorie über 240 Minuten zusammen mit dem daraus resultierenden kumulierten bedingten Out-of-Sample-Log-Dichte-Score.
0.18 auf 0.79 ansteigt und mit der Halbwertszeit τ1/2 exponentiell abklingt, sobald institutionelle Liquidität zurückkehrt, während das Gewicht wt(F) = 1 - wt(S) für Forecast AI seine strukturelle Führung zurückgewinnt. Panel B vergleicht den kumulierten bedingten Out-of-Sample-Log-Score-Gewinn zwischen Synergy AI, einer statischen 50/50-Mischung und rein rückwärtsgerichteten technischen Filtern.Synergy AI adressiert außerdem ein kritisches Mikrostrukturrisiko vor geplanten erstklassigen Wirtschaftsdaten. Sekunden vor einer wichtigen Veröffentlichung wie dem US-CPI, einem FOMC-Zinsentscheid oder den Non-Farm Payrolls zum geplanten Zeitstempel Tk ziehen elektronische Market Maker ruhende Limit-Orders nahe am Kassapreis zurück. Dieses Liquiditätsvakuum erzeugt regelmäßig einen heftigen beidseitigen Anfangsausschlag (oft das Zwei- bis Dreifache der ruhigen Sitzungsspanne), noch bevor sich der gerichtete institutionelle Orderflow durchsetzt. Werden Unterstützungs- oder Widerstandszonen aus ruhigen Handelsphasen unverändert dicht am aktuellen Preis belassen, sind Intraday-Setups mechanischen Ausstoppungen schutzlos ausgeliefert.
Um verfrühte Liquiditäts-Sweeps zu verhindern, führen Sentiment AI und Synergy AI die empirische Verteilung ℰ(k)(ℳ) historischer initialer Ankündigungsausschläge für die Ereignisklasse k auf dem Symbol ℳ. Innerhalb des Vorankündigungsfensters t ∈ [Tk - Δpre, Tk] verschiebt und verbreitert Navigator AI die prognostizierten Toleranzzonen von Buy Zone und Sell Zone nach folgender Vorschrift nach außen:
In Gleichung (6) bezeichnet dtech,t(τ) den normalen diffusiven Abstand vom Kassapreis zur technischen Zonengrenze auf dem Zeitrahmen τ, während Qα(ℰ(k)(ℳ)) den historischen α-Quantil-Ausschlag (beispielsweise das 85. Perzentil des initialen Veröffentlichungsausschlags) dieses spezifischen Makroberichts auf dem Symbol ℳ angibt. Die glatte Rampenfunktion ψpre(u) ∈ [0, 1] steigt für t → Tk gegen 1.0, und κτ skaliert die Empfindlichkeit je nach Zeitrahmen.
Gleichung (6) übersetzt bewährtes institutionelles Risikomanagement direkt in sichtbare Chartgeometrie. Liegt eine Gold-Unterstützung aus einer ruhigen Sitzung $12 unter dem Kassapreis, während FOMC-Erklärungen Gold in den ersten dreißig Sekunden historisch um $29.50 hin- und herpeitschen, provoziert eine $12 enge Buy Zone einen unnötigen Stop-Out im Liquiditätsvakuum. Das Verschieben der Handelszonen anhand der historischen Schockspanne genau dieses Berichts platziert die Zone sicher außerhalb der anfänglichen Geld-Brief-Ausdünnung.
Rechnen wir dies konkret durch: Angenommen, der Gold-Kassapreis (XAUUSD) notiert zwanzig Minuten vor einem FOMC-Zinsentscheid bei 2642.00 (ψpre = 1.0, κ1h = 1.0), mit einem ruhigen technischen Zonenabstand von dtech,t(1h) = $14.00 (2628.00) und einem historischen 85.-Perzentil-Anfangsausschlag bei FOMC-Terminen von Q0.85 = $29.50. Gleichung (6) erweitert den Zonenabstand auf dzone,t(1h) = 14.00 + 1.0 × max(0, 29.50 - 14.00) = $29.50 und verschiebt die äußere Grenze rechtzeitig vor der Veröffentlichung um 18:00 UTC auf 2612.50 nach unten.
4. Statische Technik vs. reiner NLP-Sentiment-Feed vs. Synergy AI
Ein direkter Vergleich zwischen unimodalen technischen Systemen, isolierten NLP-Nachrichtenströmen und Synergy AI verdeutlicht, warum über eine volle Handelswoche hinweg weder reine Chartgeometrie noch reines Text-Sentiment allein ausreichen. Jede Zeile der folgenden Matrix isoliert ein spezifisches Marktregime und zeigt die operative Konsequenz auf Live-Preisniveaus.
| Regime / Kriterium | Statische technische Filter (EMA, RSI, MACD) | Isolierter NLP-Sentiment-Stream | Stetiges Regime-Gating in Synergy AI |
|---|---|---|---|
| Ruhiger diffusiver Trend (𝒥t ≈ 0) | Folgt dem Trend mit (L-1)/2 Balken Filterverzögerung; respektiert Unterstützungselastizität. | Hohe Fehlumkehrquote durch ungedecktes Medienrauschen (Tetlock [11]). | Forecast AI dominant: unterdrückt unglaubwürdiges Grundrauschen; bewahrt präzise strukturelle Buy/Sell Zones. |
| Seitwärtsspanne im Gleichgewicht | Kreuzungen gleitender Durchschnitte erzeugen wiederholte Fehlausbrüche innerhalb horizontaler Grenzen. | Polarität schwankt sprunghaft bei wiederholten Schlagzeilen ohne Preisanker. | Ausgewogene Strukturgrenzen: verankert Spannenränder und überwacht gleichzeitig aufkommende Impulse in zt. |
| Vorankündigungsfenster (Tk - 30m) | Blind gegenüber bevorstehendem CPI- oder FOMC-Schock; belässt enge Levels mitten im Sweep-Bereich. | Markiert den Kalenderzeitpunkt, projiziert jedoch keine Toleranzgeometrie im Preisraum. | Proaktive Zonenausweitung: verschiebt Buy/Sell Zones um den historischen Berichtsausschlag Qα(ℰ(k)) weiter nach außen. |
| Erstklassiger Makrosprung (|ze| > 2σ) | Schwere Verzögerungsverzerrung; Oszillatoren deuten Orderflow-Ausbruch fälschlich als „überverkauft/überkauft“. | Erfasst Überraschungspolarität sofort, liefert aber keine Invalidierungskoordinaten im Chart. | Sentiment AI übernimmt auf 5m-1h: aktualisiert den Intraday-Ausblick; aktiviert den gestrichelten Pfad der Reverse Zone bei Pivot-Bruch. |
| Abklingphase nach Schock (λt → λ0) | Benötigt 15 bis 50 Kerzen, bis veraltete Vorkurs-Preise aus dem Rückblickfenster herausfallen. | Verharrt auf repetitiven Nachbericht-Kommentaren, obwohl der institutionelle Flow längst beendet ist. | Glatte DMA-Relaxation: lässt wt(S)(τ) mit Halbwertszeit τ1/2 stetig zur Struktur von Forecast AI zurückgleiten. |
5. Live-Belege über mehrere Zeitrahmen & Multi-Asset-Fallstudien
Um die spektrale Horizonttrennung auf einer realen Produktionsoberfläche zu beobachten, zeigt Abbildung 3 den Gold-Kassamarkt (XAUUSD) in 4CM-AI Charts gemeinsam mit dem Live-Multi-Zeitrahmen-Panel von 4CastMachine AI von 15m bis M.
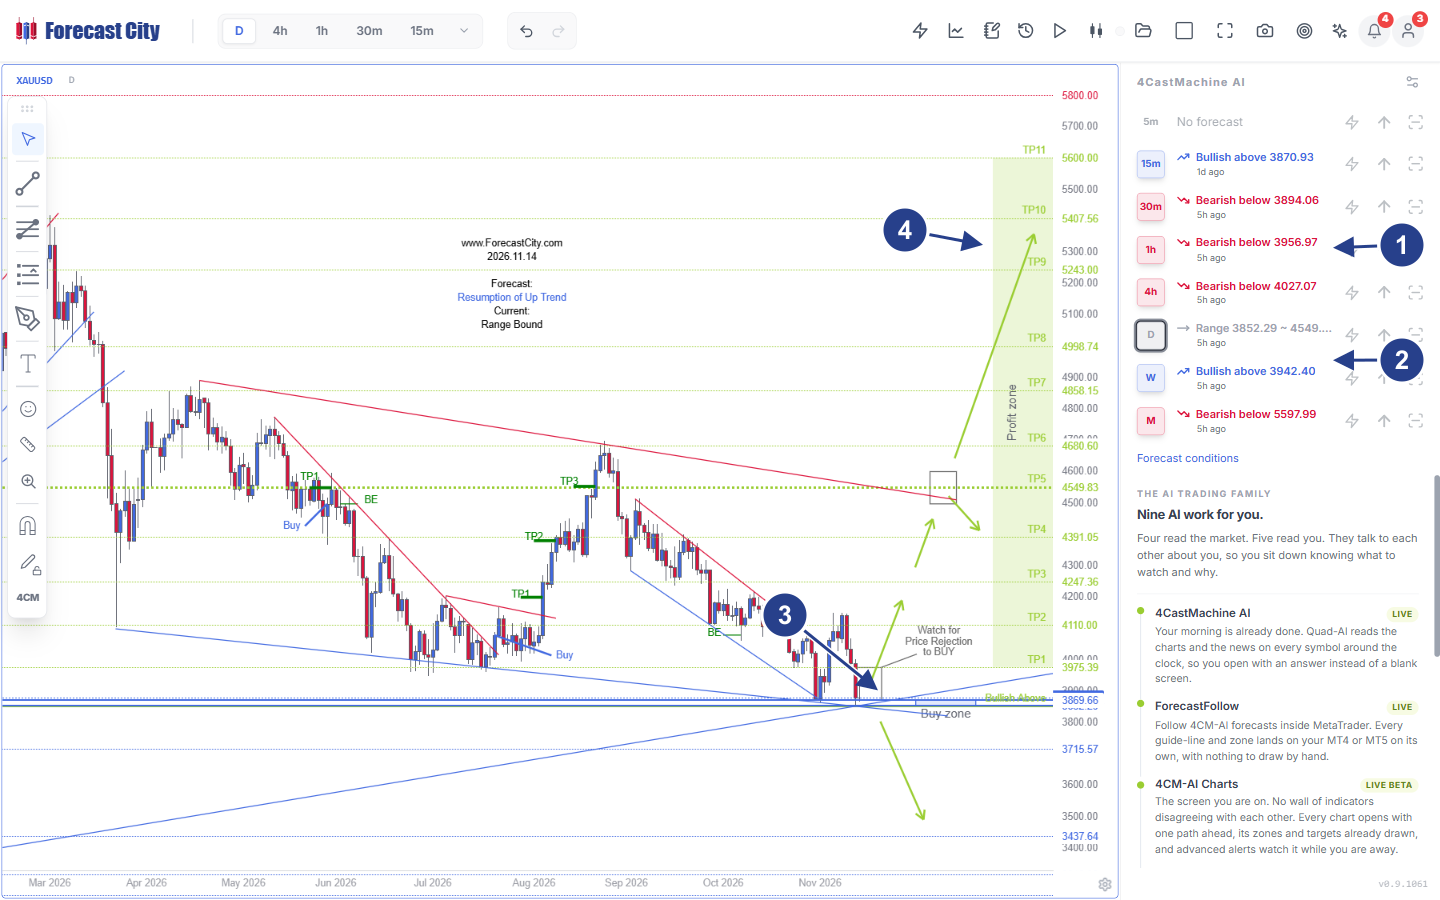
- 1Kurzfristiger bärischer Stack: Die Intraday-Horizonte spiegeln den abwärts gerichteten Korrekturfluss wider (
30m Bearish below 3894.06,1h Bearish below 3956.97,4h Bearish below 4027.07), während sich der Mikro-Horizont15mbereits beiBullish above 3870.93stabilisiert. - 2Strukturelle Makro-Horizonte: Der Tageszeitrahmen zeigt
Range 3852.29 ~ 4549.83(Forecast: Resumption of Up Trend | Current: Range Bound), der Wochenzeitrahmen hältBullish above 3942.40, und der Monatszeitrahmen begrenzt den übergeordneten Widerstand beiBearish below 5597.99. - 3Tägliche Buy Zone & struktureller Boden: Der Preis testet die Spitze des zusammenlaufenden mehrmonatigen Keils exakt an der Zone
Buy zoneund der GrenzeBullish Above 3869.66(Watch for Price Rejection to BUY), gestützt durch tiefere Unterstützungen bei3715.57und3437.64. - 4Mehrstufige Zieltreppe der Profit Zone: Der primäre Aufwärtspfad projiziert gestufte Strukturziele von
TP1 3975.39überTP5 4549.83(obere Keilbegrenzung) bis zur Makro-ErweiterungTP11 5600.00.
Verfolgen wir die numerische Hierarchie in Abbildung 3 Schritt für Schritt. Gold setzte von seinem September-Hoch innerhalb eines fallenden roten Kanals bis an die mehrmonatige steigende blaue Unterstützung zurück. Auf den mittleren Horizonten (Markierung 1) hält der korrektive Orderflow die Zeitrahmen 30m (Bearish below 3894.06), 1h (Bearish below 3956.97) und 4h (Bearish below 4027.07) abwärts gerichtet, solange der Preis diese Pivots nicht zurückerobert. Direkt an der täglichen Zone Buy zone nahe 3869.66 ist 15m jedoch bereits auf Bullish above 3870.93 gedreht, da Käufer das Angebot absorbierten.
Betrachten wir nun die Makrozeilen (Markierung 2) und den Tageschart (Markierungen 3 und 4). Da Synergy AI eine monotone Horizontskalierung erzwingt (‖Θ1h‖ > ‖Θ4h‖ > ‖ΘD‖ > ‖ΘW‖), überschreibt eine Intraday-Korrektur auf 1h und 4h niemals die Tages- oder Wochenstruktur. Der Tageszeitrahmen meldet Current: Range Bound innerhalb von 3852.29 ~ 4549.83 mit Forecast: Resumption of Up Trend oberhalb von Bullish Above 3869.66, während der Wochenzeitrahmen Bullish above 3942.40 unterhalb des Monatsdeckels M Bearish below 5597.99 behauptet. Der Chart gibt an der Zone Buy zone die klare Handlungsanweisung Watch for Price Rejection to BUY. Eine bestätigte Abweisung projiziert die gestufte Zieltreppe der Zone Profit zone über TP1 3975.39, TP2 4110.00, TP3 4247.36, TP4 4391.05 und den oberen Keil-Entscheidungsknoten TP5 4549.83 bis hinauf zu TP11 5600.00. Umgekehrt legt ein signifikanter Tagesschlusskurs unterhalb des Bodens die tieferen strukturellen Unterstützungen bei 3715.57 und 3437.64 frei.
Zwei weitere Fallstudien über verschiedene Anlageklassen hinweg zeigen dieselben stetigen Gating-Gleichungen im Devisen-Kassahandel sowie an rund um die Uhr geöffneten Kryptomärkten.
Während einer ruhigen Überschneidung der Handelsplätze London und New York am Mittwoch um 13:30 UTC notiert EURUSD bei 1.08820 oberhalb seines 1h-Pivot (Bullish Above 1.08500), mit einer Buy Zone bei 1.08500-1.08640 und einer Jahres-Tagesspanne von ATR(264, D) = 68 Pips. Die realisierte Varianz (0.92 × 10⁻⁶) deckt sich nahezu mit der Bipower-Variation (0.86 × 10⁻⁶) und liefert 𝒥t = 0.065. Synergy AI hält wt(S)(1h) = 0.18 und belässt damit 82% Gewicht auf Forecast AI, sodass Dollar-Gerüchte in sozialen Medien die Rücksetzerzone nicht verzerren.
Vor den US-Kerninflationsdaten (Core CPI) am Donnerstag um 12:30 UTC löst der historische 85.-Perzentil-15m-CPI-Ausschlag (Q0.85 = 54 Pips) die Zonenausweitung gemäß Gleichung (6) aus. Als die Kerninflation mit +0.4% MoM gegenüber +0.2% Konsens veröffentlicht wird (ze = +2.85), fällt EURUSD binnen fünf Minuten um 62 Pips auf 1.08200. Der nachlaufende EMA(50) verharrt träge bei 1.08740, während RSI(14) = 21.4 statische Bots dazu verleitet, blind gegen den institutionellen USD-Orderflow zu kaufen [7]. Innerhalb von Quad-AI hebt 𝒥t = 0.78 die Gewichte sofort auf wt(S)(15m) → 0.86 und wt(S)(1h) → 0.79 (während der Tageszeitrahmen moderat auf 0.38 wechselt). Der Kerzenschluss unterhalb von 1.08500 durch die Reverse Zone aktiviert die gestrichelten Abwärtspfeile in Richtung S3 = 1.07950 und S4 = 1.07720.
BTCUSD wird rund um die Uhr an Börsen gehandelt, deren Orderbuchtiefe am Samstag regelmäßig um 40% bis 60% ausdünnt. Während der Kassapreis bei 80450.00 oberhalb seines 1h-Pivots (78894.89, Buy Zone 78894.89-79703.62) notiert und die 8h-Finanzierungsrate einseitig bei +0.042% drängt, löst eine unangekündigte regulatorische Schlagzeile am Samstag um 21:14 UTC binnen neun Minuten 14 Folge-Eilmeldungen (λt / λ0 = 7.2) sowie Long-Liquidationen im Umfang von $380M (𝒥t = 0.83) aus. Starre Kalenderregeln sind am Samstagabend blind; Synergy AI treibt hingegen wt(S)(15m) → 0.89 unverzüglich nach oben. Gemäß den Ausführungsregeln der ForecastCity Academy bewahrt das Abwarten einer geschlossenen Bestätigungskerze vor blinden Limit-Ausführungen bei 79700; sobald eine 15m-Kerze unterhalb von 78894.89 schließt, kartieren gestrichelte Pfeile in der Reverse Zone die Fortsetzung bis 75733.49.
Praktiker können zeitrahmenübergreifende Live-Roadmaps über mehr als 200 Symbole direkt in 4CM-AI Charts prüfen, visuelle Schritt-für-Schritt-Lektionen zum Zusammenspiel der vier Engines in der ForecastCity Academy durcharbeiten und das vollständige empirische Literaturverzeichnis auf der Seite Quellen & Bibliografie der Academy einsehen.
Häufig gestellte Fragen
Nutzt Synergy AI bei CPI-, FOMC- oder NFP-Veröffentlichungen einen binären Kalenderschalter?
Warum reagieren 5m- und 1h-Roadmaps schneller auf Eilmeldungen als W- und M-Roadmaps?
Wie schützt 4CastMachine AI Intraday-Setups unmittelbar vor geplanten Wirtschaftsnachrichten?
Warum versagen nachlaufende Oszillatoren wie RSI und EMA bei überraschenden Makrosprüngen?
Wie sollte ein Trader abweichende Richtungen zwischen Zeitrahmen im Panel von 4CastMachine AI lesen?
Wissenschaftliche & institutionelle Quellen
- [1]Hamilton, J. D. (1989). A New Approach to the Economic Analysis of Nonstationary Time Series and the Business Cycle. Econometrica, 57(2), 357-384. https://doi.org/10.2307/1912559
- [2]Ang, A., & Bekaert, G. (2002). International Asset Allocation With Regime Shifts. The Review of Financial Studies, 15(4), 1137-1187. https://doi.org/10.1093/rfs/15.4.1137
- [3]Raftery, A. E., Kárný, M., & Ettler, P. (2010). Online Prediction Under Model Uncertainty via Dynamic Model Averaging: Application to a Cold Rolling Mill. Technometrics, 52(1), 52-66. https://doi.org/10.1198/TECH.2009.08104
- [4]Koop, G., & Korobilis, D. (2012). Forecasting Inflation Using Dynamic Model Averaging. International Economic Review, 53(3), 867-886. https://doi.org/10.1111/j.1468-2354.2012.00704.x
- [5]Andersen, T. G., Bollerslev, T., Diebold, F. X., & Vega, C. (2003). Micro Effects of Macro Announcements: Real-Time Price Discovery in Foreign Exchange. American Economic Review, 93(1), 38-62. https://doi.org/10.1257/000282803321455151
- [6]Evans, M. D. D., & Lyons, R. K. (2002). Order Flow and Exchange Rate Dynamics. Journal of Political Economy, 110(1), 170-180. https://doi.org/10.1086/324391
- [7]Evans, M. D. D., & Lyons, R. K. (2008). How Is Macro News Transmitted to Exchange Rates? Journal of Financial Economics, 88(1), 26-50. https://doi.org/10.1016/j.jfineco.2007.06.001
- [8]Barndorff-Nielsen, O. E., & Shephard, N. (2004). Power and Bipower Variation with Stochastic Volatility and Jumps. Journal of Financial Econometrics, 2(1), 1-37. https://doi.org/10.1093/jjfinec/nbh001
- [9]Merton, R. C. (1976). Option Pricing When Underlying Stock Returns Are Discontinuous. Journal of Financial Economics, 3(1-2), 125-144 (DOI); & Kou, S. G. (2002). A Jump-Diffusion Model for Option Pricing. Management Science, 48(8), 1086-1101 (DOI).
- [10]Hawkes, A. G. (1971). Spectra of Some Self-Exciting and Mutually Exciting Point Processes. Biometrika, 58(1), 83-90 (DOI); & Bacry, E., Mastromatteo, I., & Muzy, J.-F. (2015). Hawkes Processes in Finance. Market Microstructure and Liquidity, 1(1), 1550005 (DOI).
- [11]Tetlock, P. C. (2007). Giving Content to Investor Sentiment: The Role of Media in the Stock Market. The Journal of Finance, 62(3), 1139-1168. https://doi.org/10.1111/j.1540-6261.2007.01232.x
- [12]Loughran, T., & McDonald, B. (2011). When Is a Liability Not a Liability? Textual Analysis, Dictionaries, and 10-Ks. The Journal of Finance, 66(1), 35-65. https://doi.org/10.1111/j.1540-6261.2010.01625.x
- [13]Araci, D. (2019). FinBERT: Financial Sentiment Analysis with Pre-trained Language Models. arXiv preprint arXiv:1908.10063. https://doi.org/10.48550/arXiv.1908.10063
- [14]Jacobs, R. A., Jordan, M. I., Nowlan, S. J., & Hinton, G. E. (1991). Adaptive Mixtures of Local Experts. Neural Computation, 3(1), 79-87 (DOI); & Shazeer, N., et al. (2017). Outrageously Large Neural Networks: The Sparsely-Gated Mixture-of-Experts Layer. ICLR 2017, arXiv:1701.06538.
- [15]Wang, X.-L., et al. (2024). From News to Forecast: Integrating Event Analysis in LLM-Based Time Series Forecasting with Reflection. NeurIPS 2024 (arXiv:2409.17515); & Koval, R., Andrews, N., & Yan, X. (2025). Multimodal Language Models with Modality-Specific Experts for Financial Forecasting. arXiv:2509.19628.