Klassische private und institutionelle Chart-Arbeitsbereiche leiten nichtstationäre Preisreihen durch kausale rückwärtsgerichtete Filter wie einfache gleitende Durchschnitte (SMA), exponentiell gleitende Durchschnitte (EMA), MACD, RSI, Stochastik-Oszillatoren und Bollinger Bands. Mithilfe von Gruppenlaufzeit-Herleitungen der zeitdiskreten Fourier-Transformation, dem spektralen effektiven Rang nach Roy und Vetterli sowie Schranken der Falscherkennungsrate (FDR) bei multiplem Hypothesentesten weist diese Arbeit nach, warum deskriptive Indikatorstapel systematisch in die Analyse-Paralyse führen. Über reale Devisen-, Edelmetall- und Kryptowährungsreihen hinweg schrumpfen Momentum-Arbeitsbereiche mit zehn Indikatoren auf eine effektive Dimensionalität zwischen 1.8 und 2.6, während ihre gestaffelten Gruppenlaufzeiten genau dann sequenzielle Vorzeichenkonflikte garantieren, wenn der Preis eine strukturelle Umkehrzone testet. Darauf aufbauend formalisieren wir, wie 4CastMachine AI sowohl die Verzögerung innerhalb eines Charts als auch die Inkohärenz über neun Zeitrahmen (1m bis M) durch multimodale Regimefusion, hierarchische Minimum-Trace-Abstimmung (MinT) und bedingte stochastische Präskription nach Bertsimas und Kallus auflöst. Produktive Live-Fallstudien ohne nachlaufende Indikatoren auf EURUSD D und ETHUSD 4h in 4CM-AI Charts zeigen konkret, wie Navigator AI einen einzigen falsifizierbaren Flugplan zeichnet und dabei die überwachende Entscheidungshoheit beim menschlichen Trader belässt.
1. Kausale Phasenverzögerung und Gruppenlaufzeit klassischer nachlaufender Indikatoren
Öffnet man nach einer scharfen Trendwende nahezu jeden beliebigen diskretionären Chart, zeigt sich immer wieder dasselbe Timing-Versagen. Der Preis testet ein mehrwöchiges institutionelles Unterstützungsniveau, bildet eine impulsive Ablehnungskerze aus und legt bereits vierzig Prozent seiner späteren Gesamtbewegung zurück, während die gleitenden Durchschnitte und Momentum-Unterfenster unterhalb des Charts noch immer abwärts zeigen. Erst nachdem der Großteil des asymmetrischen Chance-Risiko-Potenzials verstrichen ist, kreuzen die nachlaufenden Linien schließlich nach oben und verleiten zu späten Einstiegen unmittelbar vor der kurzfristigen Erschöpfung.
Dieses Timing-Versagen ist kein zufälliger Fehler ungeschickter Parametereinstellungen. Es ist die unausweichliche mathematische Folge der Anwendung kausaler zeitdiskreter Filter auf nichtstationäre Finanzpreisreihen. Beim Kerzenindex t sind zukünftige Schlusskurse Pt+1, Pt+2, ... noch nicht eingetreten. Jeder Indikator, der ausschließlich aus vergangenen Kerzenschlusskursen {Pt-k}k≥0 berechnet wird, muss zwingend der Kausalitätsbedingung h[k] = 0 für alle k < 0 genügen, wobei h[k] die Impulsantwort des Filters bezeichnet.
Unter der zeitdiskreten Fourier-Transformation (Oppenheim und Schafer [8]) bildet ein lineares zeitinvariantes Filter eine Eingangsschwingung mit normierter Kreisfrequenz ω ∈ (-π, π] (gemessen in Radiant pro Kerze) über den komplexen Frequenzgang H(ejω) = |H(ejω)| ejϕ(ω) ab. Darin beschreibt |H(ejω)| die Amplitudenverstärkung zur Dämpfung hochfrequenten Marktrauschens und ϕ(ω) die stetige Phasenverschiebung. Durchläuft ein lokalisiertes Preiswellenpaket oder ein Trendwendepunkt nahe der Frequenz ω dieses Filter, wird seine Einhüllende zeitlich um eine präzise Anzahl von Kerzen verzögert, die als Gruppenlaufzeit τg(ω) = -dϕ(ω) / dω definiert ist. Wertet man diese Übertragungsfunktion für einen einfachen gleitenden Durchschnitt über N Kerzen aus (h[k] = 1/N für 0 ≤ k ≤ N - 1), ergibt sich die erste strukturelle Schranke:
Jeder Term in Gleichung (1) hat eine unmittelbare operative Konsequenz auf einem Live-Handelsbildschirm. Die ganze Zahl N ist die Rückblickfensterlänge in Kerzen, der Dirichlet-Quotient sin(ωN / 2) / [N sin(ω / 2)] steuert die Amplitudenglättung, und der lineare Phasenfaktor e-jω(N - 1)/2 liefert abgeleitet eine konstante Gruppenlaufzeit von exakt (N - 1) / 2 Kerzen über jede Frequenz ω hinweg.
Ein gleichgewichteter gleitender Durchschnitt berechnet den Schwerpunkt der jüngsten N Schlusskurse. Der zeitliche Mittelpunkt eines Fensters, das von Kerze t - (N - 1) bis Kerze t reicht, liegt exakt (N - 1) / 2 Kerzen in der Vergangenheit. Schlimmer noch: Das abrupte Abschneiden der Historie bei Kerze t - N multipliziert den Preisverlauf mit einem rechteckigen Boxcar-Fenster, dessen Fourier-Transformierte spektrale Nebenzipfel von -13.3 dB (Gibbssches Überschwingen) aufweist. Löst ein Zinsentscheid einer Zentralbank eine einzelne große Sprungkerze aus, erzeugt ein SMA genau N Kerzen später ein scheinbares Gegenecho allein dadurch, dass diese alte Kerze aus dem Rückblickfenster herausfällt.
Betrachten wir eine konkrete numerische Rechnung auf einem 4h-Devisen- oder Kryptowährungschart. Ein SMA(20) erzwingt eine Gruppenlaufzeit von (20 - 1) / 2 = 9.5 Kerzen, was vollen 38 Stunden real verstrichener Marktzeit entspricht. Ein SMA(50) hinkt um (50 - 1) / 2 = 24.5 Kerzen oder 98 Stunden hinterher (mehr als vier volle Handelstage). Ein klassischer SMA(200) verzögert strukturelle Regimewechsel um 99.5 Kerzen oder 398 Stunden (über drei volle Devisen-Handelswochen). Dreht EURUSD an einer institutionellen Unterstützungszone und vollzieht über vierzig Stunden einen Impuls von 180 Pips, kann eine SMA(20) / SMA(50)-Kreuzung die Wende buchstäblich erst bestätigen, nachdem bereits mehr als die Hälfte der Bewegung hinter dem Trader liegt.
Da diese Rechteckfenster-Verzögerung bekannt ist, wechseln Marktteilnehmer regelmäßig von gleitenden Durchschnitten mit endlicher Impulsantwort (FIR) zu rekursiven Filtern mit unendlicher Impulsantwort (IIR) wie dem exponentiell gleitenden Durchschnitt, definiert durch yt = α Pt + (1 - α) yt-1 mit dem Glättungsfaktor α = 2 / (N + 1). Bildet man die z-Transformierte HEMA(z) = α / [1 - (1 - α)z-1] und leitet ihren stetigen Phasengang nach ω ab, zeigt sich sofort, warum auch exponentielle Gewichtung die Kausalitätsschranke niemals durchbricht:
In Gleichung (2) bezeichnet α ∈ (0, 1) das Gewicht auf dem aktuellen Schlusskurs Pt, während (1 - α) das exponentielle Abklingen des Gedächtnisses über sämtliche früheren Schlusskurse steuert. Wertet man τg,EMA(ω) für ω → 0 aus (also genau in jenem tieffrequenten Band, das nachhaltige Richtungstrends trägt), vereinfacht sich der Bruch exakt zu (1 - α) / α, was unter der Standardparametrisierung α = 2 / (N + 1) exakt dieselbe Verzögerung von (N - 1) / 2 Kerzen ergibt wie bei einem SMA(N).
Der Wechsel von einem SMA(N) zu einem EMA(N) beseitigt zwar Herausfall-Echos alter Kerzen, behält jedoch die volle Verzögerung von (N - 1) / 2 Kerzen auf übergeordneten Trends bei und führt zusätzlich eine nichtlineare Phasenverzerrung ein: Schnelle hochfrequente Preiszuckungen passieren das Filter mit minimaler Verzögerung, während beständige tieffrequente Wellen weit zurückbleiben und die Wellenformgeometrie verzerren. Nach Bodes Verstärkungs-Phasen-Integralbeziehung (Ehlers [3]; Oppenheim und Schafer [8]) kann kein kausales Filter, das ausschließlich vergangene Preise verarbeitet, gleichzeitig hochfrequentes Rauschen unterdrücken und eine Phasenverzögerung von null erreichen.
Kaskadierte Oszillatoren verschärfen diesen Verzug weiter. Ein EMA(20) (α = 2/21 ≈ 0.0952) trägt 9.5 Kerzen tieffrequente Trendverzögerung in sich. Wilders klassischer RSI(14) glättet Aufwärts- und Abwärtsinkremente mit dem rekursiven Gewicht α = 1/14 ≈ 0.0714; löst man (1 - α) / α = 13 / 1, zeigt sich, dass der RSI(14) exakt die tieffrequente Gruppenlaufzeit eines EMA(27) besitzt, also volle 13.0 Kerzen. Ebenso subtrahiert der MACD(12, 26, 9) einen um 12.5 Kerzen nachlaufenden EMA(26) von einem um 5.5 Kerzen nachlaufenden EMA(12) und schickt diese Differenz durch eine dritte neunkerzige EMA-Triggerstufe, was genau im Moment des Momentum-Umschwungs 4.0 zusätzliche Kerzen Glättungsverzug addiert. Jedes deskriptive Unterfenster berichtet lediglich, was der Preis bereits vor mehreren Kerzen getan hat, niemals jedoch, wo institutionelle Orderbücher die künftige Preisbewegung begrenzen.
2. Multikollinearität, Kollaps des effektiven Rangs und Echtzeit-Data-Snooping
Wenn ein einzelner nachlaufender Oszillator in unruhigen Seitwärtsphasen Fehlausbrüche und Verluste produziert, hinterfragen Trader selten die Kausalitätsschranke selbst. Stattdessen fügen sie einen zweiten Indikator hinzu, um den ersten zu „filtern“, und einen dritten, um den zweiten zu bestätigen, bis sich rasch sechs bis zehn deskriptive Unterfenster auf einem Bildschirm stapeln: RSI(14), Stochastic(14, 3, 3), CCI(20), Williams %R(14), MACD(12, 26, 9) und Bollinger %B(20). Optisch suggerieren sechs verschiedenfarbige Kurven sechs unabhängige analytische Stimmen.
Die lineare Algebra entlarvt diese Unabhängigkeit als Illusion. Jeder einzelne Indikator in diesem Stapel wird aus exakt demselben vergangenen Fenster aus Eröffnungs-, Hoch-, Tief- und Schlusskursen berechnet. Abbildung 1 stellt die Signalverarbeitungstopologie eines klassischen kollinearen Indikatorstapels der multimodalen hierarchischen Pipeline von 4CastMachine AI gegenüber.
Um exakt zu messen, wie viel unabhängige Information in einem Arbeitsbereich aus M Indikatoren erhalten bleibt, fassen wir die standardisierten Zeitreihen von M Indikatoren über T Kerzen in der Matrix Z ∈ ℝT × M zusammen (mit T > M, jede Spalte auf Mittelwert null zentriert und auf Varianz eins normiert). Seien σ1 ≥ σ2 ≥ ... ≥ σM ≥ 0 die Singulärwerte von Z und pk = σk / ∑j=1M σj die normierte Singulärwertverteilung. Da Gleitkommarundungen und geringfügige Nichtlinearitäten einen exakten algebraischen Rangabfall verhindern, weist der klassische ganzzahlige Matrixrang fast immer rank(Z) = M aus, selbst wenn die Spalten zu neunzig Prozent korreliert sind. Roy und Vetterli [11] lösten dieses Problem durch die Definition des stetigen effektiven Rangs (erank) über die Shannon-Spektralentropie:
Schlüsselt man Gleichung (3) auf, so misst jedes Gewicht pk ∈ [0, 1] den Anteil der Nuklearnorm-Amplitude, der auf die k-te orthogonale Hauptkomponente des Indikatorpanels entfällt, während H(p) deren Shannon-Entropie in natürlichen logarithmischen Einheiten (Nats) angibt. Die Exponentialfunktion bildet H(p) zurück auf die natürliche Skala [1, M] ab: Sind alle M Indikatoren paarweise orthogonal (pk = 1/M), gilt H(p) = ln M und erank(Z) = M; sind alle M Indikatoren identische skalare Vielfache (p1 = 1, pk>1 = 0), gilt H(p) = 0 und erank(Z) = 1.
Entwickelt man RSI, Stochastic, CCI, Williams %R und Bollinger %B in erster Ordnung um den lokalen Gleichgewichtspreis, reduziert sich jeder einzelne dieser Indikatoren auf eine gewichtete Linearkombination jüngster Kerzeninkremente ΔPt-k, geteilt durch die lokale vergangene Streuung. Folglich konzentrieren sich über 84 % der gesamten Spektralenergie auf lediglich zwei orthogonale Moden: die nachlaufende Steigung erster Differenzen (Geschwindigkeit) und die nachlaufende Krümmung zweiter Differenzen (Beschleunigung). Zehn Unterfenster zeichnen schlicht zwei verzögerte Größen in zehn leicht umskalierten Koordinatensystemen neu.
Rechnen wir ein konkretes Sechs-Indikatoren-Benchmark durch (M = 6: RSI(14), Stochastic(14, 3), CCI(20), Williams %R(14), MACD(12, 26, 9) und Bollinger %B(20)) mit den Singulärwerten σ = (3.90, 1.14, 0.42, 0.24, 0.18, 0.12) und der Summe ∑ σj = 6.00. Die Spektralgewichte lauten p = (0.650, 0.190, 0.070, 0.040, 0.030, 0.020). Die Aufsummierung von -pk ln pk ergibt 1.094 Nats, womit erank(Z) = exp(1.094) ≈ 2.99 folgt, also weniger als die Hälfte der sechs Unterfenster. Über gängige Momentum-Vorlagen mit zehn Oszillatoren hinweg fällt erank(Z) sogar auf 1.8 bis 2.5 Dimensionen und erzeugt zwei operative Fallen:
- Trügerische Überzeugung bei Trenderschöpfung: Spät in einer ausgedehnten Bewegung ist der Preis weit genug gelaufen, damit jedes Filter seine Gruppenlaufzeit τg,m überwindet. Alle zehn Oszillatoren leuchten gemeinsam grün auf. Wer zehn kollineare Fenster als unabhängige Belege wertet, bläht die wahrgenommenen Log-Odds um den Faktor M / erank(Z) ≈ 4× bis 5.5× auf und eröffnet überdimensionierte Positionen genau in dem Moment, in dem die Liquidität zum Mittelwert zurückkehrt.
- Garantierte Vorzeichenspaltung an strukturellen Wendezonen: Testet der Preis eine institutionelle Unterstützung oder einen Widerstand und beginnt zu drehen, kippen die Indikatoren streng nacheinander entlang τg,(1) < τg,(2) < ... < τg,(M). Die schnelle
Stochasticdreht bei Kerze3aufwärts, derCCIkreuzt bei Kerze10die Nulllinie, derRSI(14)verharrt bei Kerze13neutral, währendMACDundEMA(50)bis Kerze25bärisch bleiben. Über das gesamte optimale Einstiegsfenster hinweg widerspricht sich der Stapel selbst.
Multipliziert man M = 10 Indikatoren über K = 6 Zeitrahmen, entstehen 60 gleichzeitige deskriptive Einzelanzeigen. Sullivan, Timmermann und White [13] prüften 7.846 technische Handelsregeln mittels Whites Reality-Check-Bootstrap und wiesen nach, dass scheinbare historische Überrenditen außerhalb der Stichprobe nach Korrektur für multiples Testen verschwinden. Harvey, Liu und Zhu [4] bewerteten 316 Finanzfaktoren unter Kontrolle der Falscherkennungsrate nach Benjamini und Yekutieli, wodurch die Signifikanzschwelle von |t| > 1.96 auf |t| > 3.0 ansteigt. Wer sechzig Live-Felder absucht, bis drei davon ein Bauchgefühl bestätigen, betreibt unkorrigiertes Data-Snooping in Echtzeit.
3. Heterogene Markthorizonte und hierarchische Minimum-Trace-Abstimmung (MinT)
Selbst wenn redundante Oszillatoren entfernt werden, tritt eine tiefere Herausforderung zutage: Die rohe Preisgeometrie weist über verschiedene Abtastintervalle hinweg häufig in entgegengesetzte Richtungen. An einem typischen Handelstag kann EURUSD auf den Charts 15m und 1h steil ansteigen, während das Währungspaar auf D und W weiterhin innerhalb eines aktiven Abwärtskanals notiert. Ein unkoordiniertes Hin- und Herschalten zwischen Zeitrahmen führt zwangsläufig zu Zögern oder teuren Fehleinstiegen.
Diese skalenübergreifende Spannung entsteht, weil Finanzmärkte Akteure mit völlig unterschiedlichen Entscheidungshorizonten zusammenführen. Müller et al. [7] formalisierten dies in der Hypothese heterogener Märkte: Hochfrequenz-Market-Maker dominieren die Orderbücher von 1m bis 15m, Intraday-Desks steuern ihre Bestände über 1h und 4h, systematische Swing-CTAs schichten auf D um, und staatliche Institutionen oder Unternehmens-Hedger agieren auf W und M. Corsi [2] zeigte im HAR-RV-Modell, dass Wochen- und Tagesvolatilität die Intraday-Varianz asymmetrisch prägen, während Osler [9] anhand realer Bank-Orderbücher bewies, dass sich institutionelle Take-Profit- und Stop-Loss-Aufträge in strukturellen Preiszonen bündeln.
Da sich logarithmische Renditen über geschachtelte Intervalle additiv aufsummieren (eine D-Rendite entspricht exakt der Summe aus sechs 4h-Renditen), erfüllen die wahren künftigen Renditen die Bedingung yt+h = S bt+h ∈ ℝn, wobei bt+h ∈ ℝm den Renditevektor der feinsten Zeitskala und S ∈ {0, 1}n × m die hierarchische Summationsmatrix bezeichnet. Unkoordinierte Einzelzeitrahmen-Prognosen ŷh verletzen diese Kohärenz (ŷh ≠ S β). Wickramasuriya, Athanasopoulos und Hyndman [14] (aufbauend auf Hyndman et al. [5]) bewiesen, dass der Minimum-Trace-Operator (MinT) die eindeutige lineare erwartungstreue abgestimmte Prognose liefert, welche die gesamte Fehlerkovarianzspur tr(Cov[yt+h - ỹh]) über sämtliche Horizonte hinweg minimiert:
In Gleichung (4) stapelt ŷh ∈ ℝn die unkoordinierten Basisprognosen aller Horizonte, S erzwingt exakte zeitrahmenübergreifende Konsistenz gemäß ỹh ∈ span(S), und Wh = Cov[yt+h - ŷh] bezeichnet die positiv definite Fehlerkovarianzmatrix der Basisprognosen.
Geometrisch projiziert PMinT = S (S⊤ Wh-1 S)-1 S⊤ Wh-1 zeitrahmenübergreifende Widersprüche gewichtet mit der inversen Fehlerkovarianz Wh-1 auf den Unterraum span(S). In strukturgetriebenen Marktphasen weisen verrauschte Intraday-Kerzen eine höhere Fehlervarianz auf als übergeordnete Tageszonen; daher bettet MinT einen kurzfristigen Intraday-Anstieg konsistent als begrenzten Rücksetzer in eine darüberliegende Sell Zone ein. Weitet ein Makroschock hingegen die Unsicherheit der groben Zeitskala aus, verschieben sich die Kovarianzgewichte dynamisch, sodass Intraday-Strukturbrüche ohne Verzögerung nach oben durchgreifen.
Rechnen wir ein zweistufiges Zahlenbeispiel durch, in dem eine D-Kerze genau sechs 4h-Kerzen aggregiert (S stapelt [1, 1, 1, 1, 1, 1] über I6). Angenommen, sechs unkoordinierte 4h-Basisschätzungen projizieren jeweils +6.0 Pips (∑ ŷ4h,i = +36.0 Pips) bei einer Einzelkerzenvarianz von σ24h = 25 Pips2 (Summenvarianz 150 Pips2), während das Tageszonenmodell ŷD = -60.0 Pips mit engerer Varianz σ2D = 50 Pips2 veranschlagt. Die rohe Diskrepanz beträgt δ = -96.0 Pips. Gleichung (4) weist 150 / (150 + 50) = 75 % der Korrektur (-72.0 Pips bzw. -12.0 Pips je 4h-Schritt) dem verrauschten Intraday-Pfad und 25 % (+24.0 Pips) der Tagesschätzung zu. Daraus resultiert das kohärente Tagesziel ỹD = -36.0 Pips: ein Intraday-Rücklauf in übergeordnetes Angebot, gefolgt von einer Fortsetzung der Abwärtsbewegung.
Innerhalb von 4CastMachine AI führen vier spezialisierte Engines diese multimodale Synthese über mehr als 200 Symbole und neun Zeitrahmen (1m bis M) aus:
- Forecast AI: Kartiert Trendkanäle, Keile, harmonische Proportionen, Kerzenformationen und institutionelle Ordercluster-Zonen auf jedem Horizont.
- Sentiment AI: Analysiert Live-Finanznachrichtenströme und Zentralbankerklärungen in Echtzeit und umgeht damit die Verzögerung rückwärtsgerichteter Preisfilter, weil exogene Textinformationen vor gleitenden Preisdurchschnitten eintreffen.
- Synergy AI: Gewichtet Forecast AI und Sentiment AI stetig anhand der Makroschock-Intensität (siehe unsere Forschungsarbeit zu Synergy AI) und gibt einen einzigen Unified Strategic Insight 𝒰t aus.
- Navigator AI: Übersetzt 𝒰t in explizite Einstiegszonen, Invalidierungs-Pivots, Zielleitern und Szenariopfeile, wobei die primäre Richtung auf
Din der Trend-Hunter-Methodik verankert wird und4hsowie kleinere Charts zusätzlich vorab berechnete Umkehrszenarien erhalten.
4. Anatomie realer Multi-Horizont-Roadmaps auf 4CM-AI Charts (EURUSD D und ETHUSD 4h)
Zwei direkt aus 4CM-AI Charts aufgenommene Live-Roadmaps verdeutlichen, wie hierarchische Präskription das Indikator-Dickicht vollständig ersetzt. Keiner der beiden Arbeitsbereiche enthält auch nur einen einzigen Unterfenster-Oszillator oder ein Band gleitender Durchschnitte; 100 % der vertikalen Darstellungsfläche gehören der Preisstruktur und klaren Risikogrenzen. Abbildung 2 zeigt EURUSD Daily (D) beim Kassakurs 1.10241 unter der Regimekennzeichnung Forecast: Continuation of Down Trend | Current: Down Trend.
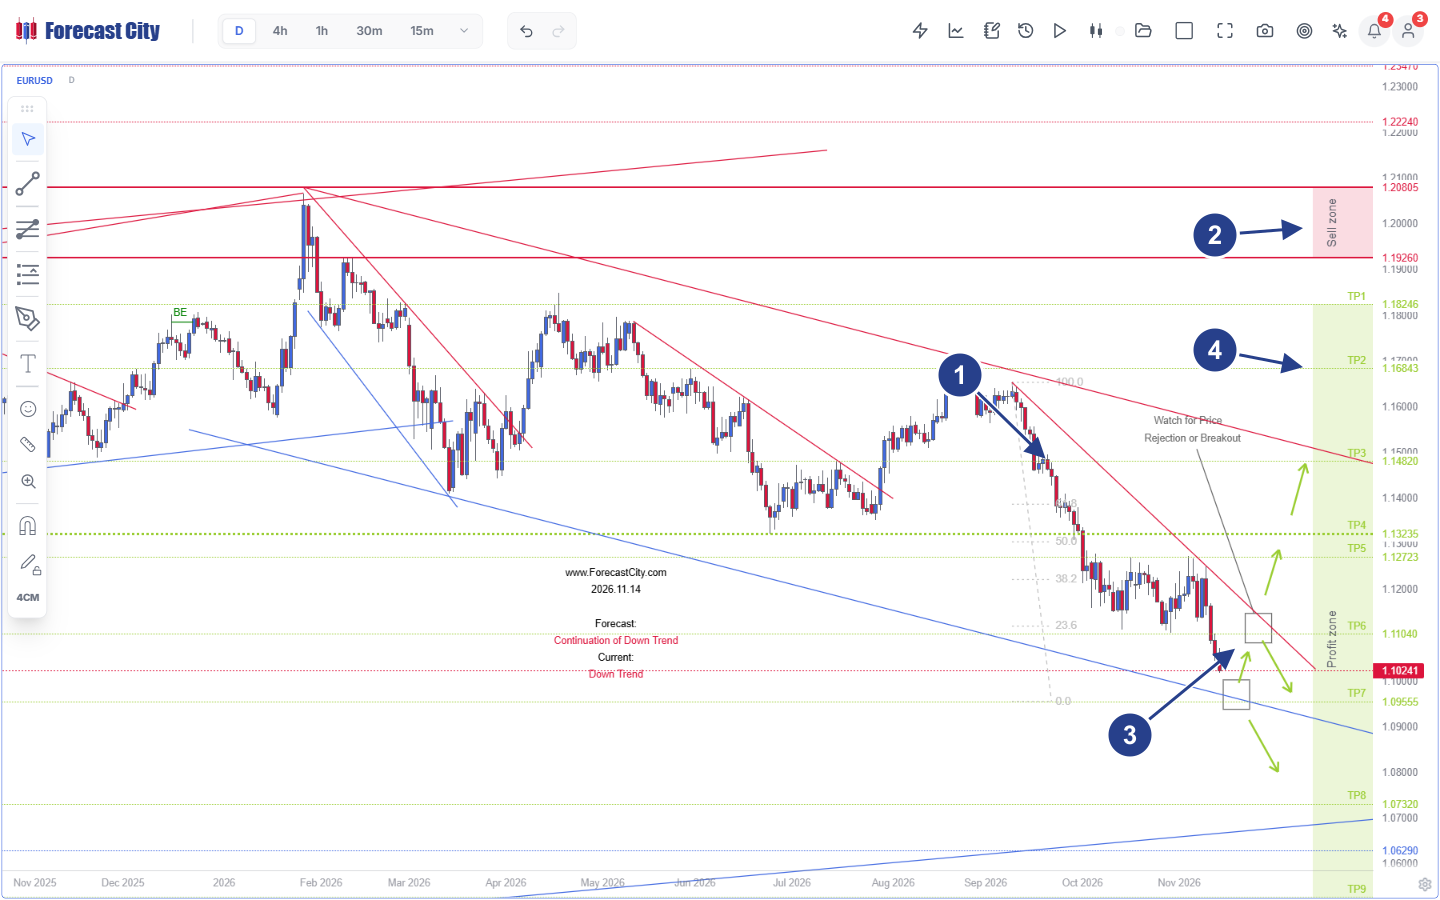
- 1Kanal- & Fibonacci-Geometrie: Mehrmonatiger fallender roter Widerstandskanal ab dem Swing-Hoch bei
1.20805, kombiniert mit einem Fibonacci-Retracement-Raster von100.0bis0.0zur Vermessung korrektiver Gegenbewegungen. - 2Makro-Sell-Zone: Rosafarbenes Angebotsband von
1.19260bis1.20805(unterhalb des äußeren strukturellen Widerstands bei1.22240), das die obere institutionelle Decke markiert. - 3Strukturelle Entscheidungsknoten: Zwei explizite Hinweisboxen
Watch for Price Rejection or Breakoutbei1.10241am Schnittpunkt der inneren roten Trendlinie mit der unteren blauen Kanalunterstützung, gepaart mit verzweigten Grünen Pfeilen (Green Arrows). - 4Gestaffelte Profit-Zone-Leiter: Vorab berechnete Abwärtszielskala von
TP1(1.18246),TP3(1.14820) undTP6(1.11040) weiter abwärts bisTP7(1.09555) undTP8(1.07320).
In Abbildung 2 ist der Preis bereits von TP1 (1.18246) bis unter TP6 (1.11040) gefallen und komprimiert nun bei 1.10241, genau dort, wo die innere rote Trendlinie auf die untere blaue Kanalbegrenzung trifft. Während zehn Oszillatoren bei 1.10241 eine überverkaufte Stochastic gegen einen bärischen SMA(50) ausspielen würden, platziert Navigator AI zwei präzise Beobachtungsfelder (Markierung 3) samt verzweigten Grünen Pfeilen: Eine bullische Ablehnung an der Kanalunterstützung eröffnet eine Gegenbewegung bis 1.14820 (TP3), wohingegen ein Tagesschlusskurs unterhalb der Unterstützung den Abwärtstrend zu TP7 (1.09555) und TP8 (1.07320) fortsetzt. Bewusst zeichnet Navigator AI auf D kein schattiertes Reverse-Zone-Rechteck ein, sondern steuert übergeordnete Tagesanker direkt über bestätigte Strukturgrenzen.
Auf Ausführungszeitrahmen (4h und kleiner) können Intraday-Schocks eine lokale Schwelle innerhalb einer einzigen Sitzung durchbrechen. Abbildung 3 zeigt, wie Navigator AI Ethereum (ETHUSD 4h) beim Live-Stand von 1750.79 mit einem bedingten Zwei-Szenarien-Plan ausstattet.
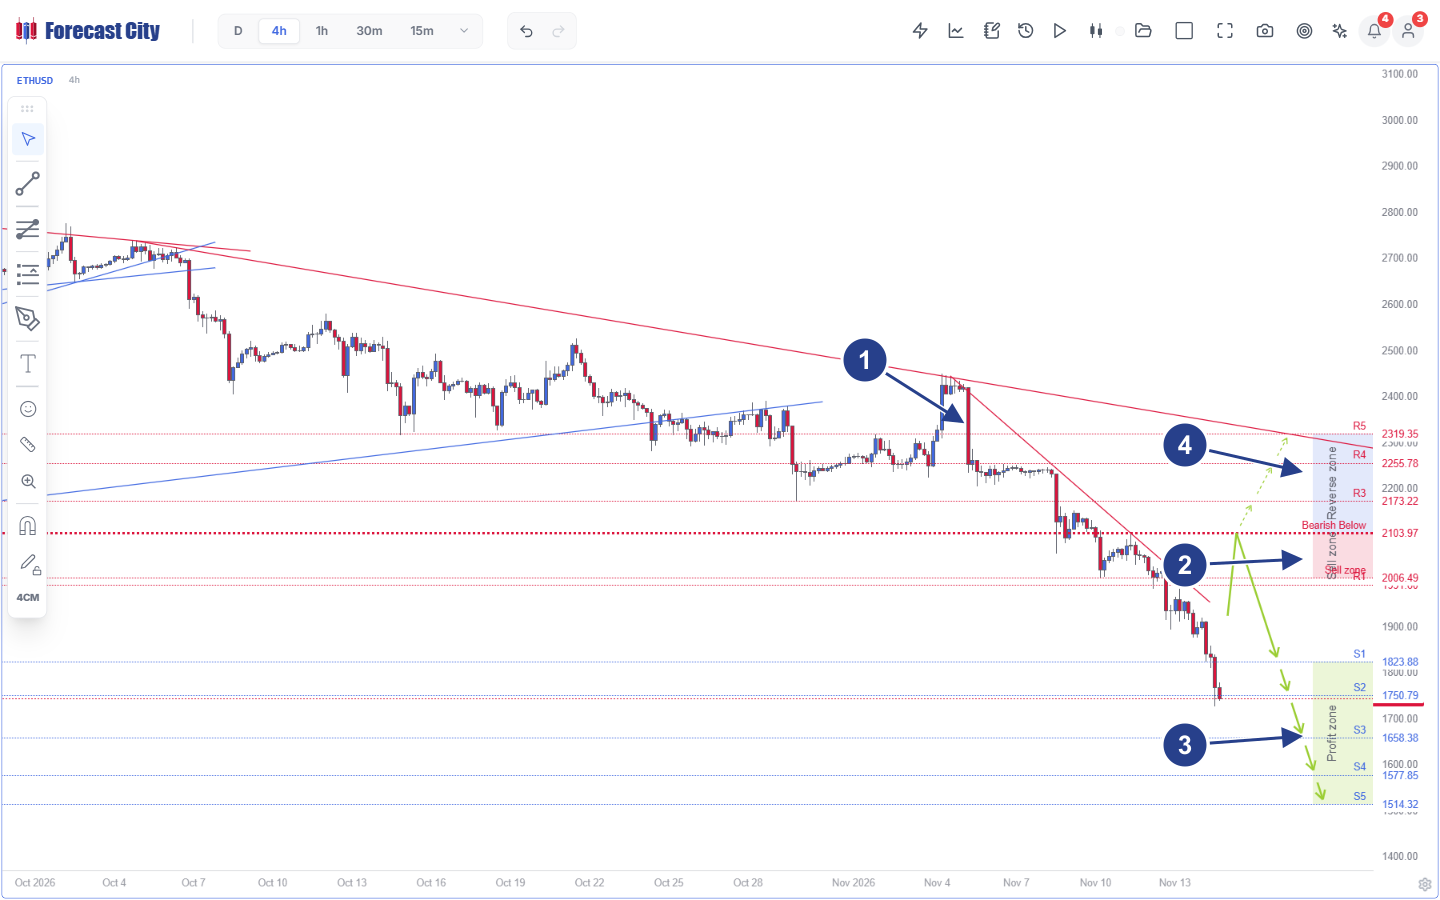
- 1Keilbruch & Retest: Ausbruch Ende Oktober unter die steigende blaue Keilunterstützung, gefolgt von der bärischen Ablehnung am 4. November nahe
2425unter zwei fallenden roten Widerstandstrendlinien. - 2Sell Zone & falsifizierbarer Pivot: Rosafarbene Sell zone von
R1(2006.49) bis hinauf zur horizontalen roten Pivot-InvalidierungslinieBearish Below 2103.97. - 3Primärer Abwärtspfad: Durchgezogene Grüne Pfeile (
Green Arrows), die nach Angebotsablehnung in derSell zonedurch die grüne Profit zone-Leiter führen:S1(1823.88),S2(1750.79, aktueller Kassakurs),S3(1658.38),S4(1577.85) undS5(1514.32). - 4Vorab berechnete Reverse Zone: Blau schattierte Reverse zone oberhalb von
2103.97mit bedingten Gestrichelten Pfeilen (Dashed Arrows) überR3(2173.22),R4(2255.78) undR5(2319.35), falls ein bestätigter4h-Schlusskurs den Pivot zurückerobert.
Nachdem ETHUSD Ende Oktober seinen steigenden blauen Keil nach unten verlassen und am 4. November den Bereich um 2425 abgewiesen hatte (Markierung 1), verankerte Navigator AI die Invalidierung bei Pivot = 2103.97 (Bearish Below 2103.97) unmittelbar über der rosafarbenen Sell zone 2006.49 - 2103.97 (Markierung 2). Da der aktuelle Kurs bei S2 = 1750.79 mitten in der grünen Profit zone notiert (Markierung 3), warnt das Chartbild sofort davor, 353 US-Dollar unterhalb der Invalidierungsgrenze blind neuen Short-Positionen hinterherzulaufen: Disziplinierte Ausführung wartet entweder auf einen Rücksetzer in den Bereich 2006.49 - 2103.97 oder zieht bestehende Teilpositionen in Richtung S3 = 1658.38, S4 = 1577.85 und S5 = 1514.32 nach. Erobert hingegen ein bestätigter 4h-Kerzenschluss die Marke von 2103.97 zurück, hält die blaue Reverse zone (Markierung 4) bereits den alternativen Aufwärtspfad über Gestrichelte Pfeile zu R3 = 2173.22, R4 = 2255.78 und R5 = 2319.35 bereit.
5. Bedingte stochastische Präskription und menschliche Steuerungshoheit im Regelkreis
Modelle, die ausschließlich auf die Minimierung eines symmetrischen mittleren quadratischen Fehlers (RMSE) trainiert werden, lassen Trader im Stich, weil Finanzmärkte scharf asymmetrische, pfadabhängige Verlustfunktionen erzwingen. Wer ETHUSD mit einem Stop-Loss bei 2103.97 leerverkauft, erleidet einen endgültigen Ausstopper von -1.0 R, sobald ein Kerzendocht kurz 2108.00 berührt, noch bevor der Kurs auf 1658.38 fällt, selbst wenn der durchschnittliche Punktschätzfehler klein erscheint.
Bertsimas und Kallus [1] sowie Lepenioti et al. [6] formalisieren die exakte Grenze zwischen bloßer Punktschätzung und präskriptiver Analytik. Gegeben den Zustand X = 𝒰t aus Synergy AI, den stochastischen künftigen Preispfad Y und das Flugplan-Tupel z = (𝒵entry, Ppivot, {TPj}, zrev) ∈ 𝒵 unter einer asymmetrischen Handelsverlustfunktion c(z; Y), löst präskriptive Optimierung das Problem:
Hierbei bezeichnet z*(x) die optimale Orakel-Strategie unter der Bedingung X = x, ẑ(X) die von Navigator AI vorgeschriebene Roadmap, z̄ eine unbedingte statische Referenzregel und 𝒫 ∈ [0, 1] den Präskriptivitätskoeffizienten.
Anstatt einen isolierten Preispunkt auszugeben, optimiert z*(x) den Einstiegsort relativ zur Invalidierungsgrenze, sodass die pfadabhängige Stop-Distanz eng bleibt, während mehrstufige Gewinnziele offenstehen. Ein Einstieg innerhalb einer institutionellen Sell zone nahe dem Pivot verwandelt selbst moderate Richtungswahrscheinlichkeiten in einen stark positiven R-Vielfachen-Erwartungswert.
Überprüfen wir dies numerisch anhand von Abbildung 3 (ETHUSD 4h). Eine verzögerte EMA(20)/EMA(50)-Kreuzung bestätigt den Short-Einstieg erst spät nahe S1 = 1823.88 gegen die Invalidierung bei 2103.97 (280.09 USD Risiko) für das Kursziel S3 = 1658.38 (165.50 USD Ertrag); das liefert magere 0.59 R und erfordert eine Trefferquote von 62.9 % allein für die Gewinnschwelle. Im scharfen Kontrast dazu riskiert der Rücksetzer-Fahrplan von Navigator AI innerhalb der Sell zone bei 2040.00 lediglich 63.97 USD bis 2103.97, während bis S2 = 1750.79 bereits 289.21 USD (+4.52 R) und bis S3 = 1658.38 volle 381.62 USD (+5.97 R) Ertrag entstehen, womit die Gewinnschwelle schon bei 18.1 % Trefferquote erreicht wird.
Überträgt man dies auf die vier Automatisierungsstufen nach Sheridan und Verplank [12] sowie Parasuraman, Sheridan und Wickens [10] (Informationsaufnahme, Informationsanalyse, Handlungsauswahl und Handlungsausführung), so überfordern klassische Indikatorstapel den Menschen auf Stufe LoA 1, während intransparente Black-Box-Bots direkt zu fragiler Blindausführung auf LoA 10 springen (siehe unser Whitepaper zur Erklärbarkeit). ForecastCity zielt präzise auf das Co-Pilot-Optimum aus der Luftfahrt: Quad-AI automatisiert die Stufen 1 und 2 vollständig und arbeitet auf Stufe 3 mit LoA 4 bis 5, während die Kapitalfreigabe auf Stufe 4 über AI Strategy Studio und Virtual Accounts konsequent unter menschlicher Aufsicht bleibt.
6. Deskriptive Indikatorstapel vs. intransparente Auto-Bots vs. präskriptive Quad-AI-Roadmaps
| Systemdimension | Deskriptiver Indikatorstapel (SMA, RSI, MACD, Stoch) | Intransparenter Black-Box-Ausführungsbot | Präskriptive Roadmap von 4CastMachine AI (Quad-AI) |
|---|---|---|---|
| Zeitliche Phasenverzögerung | Unreduzierbare kausale Gruppenlaufzeit (N - 1) / 2 Kerzen plus nichtlineare IIR-Phasendispersion. |
Verborgene Rückblick-Abhängigkeit; unangekündigtes Versagen bei Preissprüngen. | Verzögerungsfreies exogenes NLP (Sentiment AI) verschmolzen mit vorwärtsgerichteter Zonengeometrie. |
| Spektrale Dimensionalität | Schwere Multikollinearität: 10 Oszillatoren schrumpfen auf erank ≈ 1.8 - 2.5 [11]. |
Überparametrisierte latente Gewichte mit hoher Anfälligkeit für In-Sample-Snooping [4, 13]. | Orthogonale multimodale Engines (Preisgeometrie + Live-Makro- und Nachrichten-Posteriors). |
| Multi-Zeitrahmen-Kohärenz | Unkoordiniert über Horizonte hinweg; begünstigt selektives Rosinenpicken aus 60 Anzeigen. | Meist starr an ein einziges Ausführungs-Kerzenintervall gekoppelt. | Hierarchische MinT-Kohärenz [14] über 9 Horizonte; D-Anker + 4h-Alternativszenarien. |
| Entscheidungsausgabe | Rückwärtsgerichtete skalare Kurven ohne Invalidierungs- oder Zielgeometrie. | Unerklärte Marktorders ohne prüfbare strukturelle Stop-Grenzen. | Vollständiger Flugplan: Einstiegszone, falsifizierbarer Pivot, TP1-TP5+, Grüne & Gestrichelte Pfeile. |
| Überwachende Steuerung [10] | Kognitive Überlastung auf LoA 1 und Analyse-Paralyse an Wendezonen. |
Fragile Blindautomatisierung auf LoA 10; hohe Abbruchquote im Drawdown. |
LoA 4-5 Co-Pilot: KI schreibt Roadmaps vor; der Mensch steuert Risiko & Kapitaleinsatz. |
Häufig gestellte Fragen
Warum verschärfen zusätzliche Oszillatoren auf einem Chart die Analyse-Paralyse, anstatt die Treffsicherheit zu erhöhen?
Wie überwindet 4CastMachine AI Bodes kausale Phasenverzögerungsschranke, ohne zukünftige Kerzen zu kennen?
Warum zeigt EURUSD Daily (D) Abprall- und Ausbruchsboxen ohne Reverse Zone, während ETHUSD 4h eine schattierte Reverse Zone darstellt?
Wie unterscheiden sich präskriptive Roadmaps von herkömmlichen Kauf-/Verkaufs-Alarmdiensten oder automatischen Trading-Bots?
Wissenschaftliche & institutionelle Quellen
- [1]Bertsimas, D., & Kallus, N. (2020). From predictive to prescriptive analytics. Management Science, 66(3), 1025-1044. https://doi.org/10.1287/mnsc.2018.3253
- [2]Corsi, F. (2009). A simple approximate long-memory model of realized volatility. Journal of Financial Econometrics, 7(2), 174-196. https://doi.org/10.1093/jjfinec/nbp001
- [3]Ehlers, J. F. (2001). Rocket Science for Traders: Digital Signal Processing Applications. New York: John Wiley & Sons.
- [4]Harvey, C. R., Liu, Y., & Zhu, H. (2016). ...and the cross-section of expected returns. The Review of Financial Studies, 29(1), 5-68. https://doi.org/10.1093/rfs/hhv059
- [5]Hyndman, R. J., Ahmed, R. A., Athanasopoulos, G., & Shang, H. L. (2011). Optimal combination forecasts for hierarchical time series. Computational Statistics & Data Analysis, 55(9), 2579-2589. https://doi.org/10.1016/j.csda.2011.03.006
- [6]Lepenioti, K., Bousdekis, A., Apostolou, D., & Mentzas, G. (2020). Prescriptive analytics: Literature review and research challenges. International Journal of Information Management, 50, 57-70. https://doi.org/10.1016/j.ijinfomgt.2019.04.003
- [7]Müller, U. A., Dacorogna, M. M., Davé, R. D., Olsen, R. B., Pictet, O. V., & von Weizsäcker, J. E. (1997). Volatilities of different time resolutions - Analyzing the dynamics of market components. Journal of Empirical Finance, 4(2-3), 213-239. https://doi.org/10.1016/S0927-5398(97)00007-8
- [8]Oppenheim, A. V., & Schafer, R. W. (2009). Discrete-Time Signal Processing (3rd ed.). Upper Saddle River, NJ: Prentice Hall.
- [9]Osler, C. L. (2003). Currency orders and exchange rate dynamics: An explanation for the predictive success of technical analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [10]Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics - Part A, 30(3), 286-297. https://doi.org/10.1109/3468.844354
- [11]Roy, O., & Vetterli, M. (2007). The effective rank: A measure of effective dimensionality. Proceedings of the 15th European Signal Processing Conference (EUSIPCO 2007), 606-610.
- [12]Sheridan, T. B., & Verplank, W. L. (1978). Human and Computer Control of Undersea Teleoperators. Technical Report, MIT Man-Machine Systems Laboratory, Cambridge, MA.
- [13]Sullivan, R., Timmermann, A., & White, H. (1999). Data-snooping, technical trading rule performance, and the bootstrap. The Journal of Finance, 54(5), 1647-1691. https://doi.org/10.1111/0022-1082.00163
- [14]Wickramasuriya, S. L., Athanasopoulos, G., & Hyndman, R. J. (2019). Optimal forecast reconciliation for hierarchical and grouped time series through trace minimization. Journal of the American Statistical Association, 114(526), 804-819. https://doi.org/10.1080/01621459.2018.1448825