Los espacios de trabajo gráficos clásicos, tanto minoristas como institucionales, procesan series de precios no estacionarias mediante filtros causales retrospectivos como Medias Móviles Simples (SMA), Medias Móviles Exponenciales (EMA), MACD, RSI, osciladores estocásticos y Bandas de Bollinger. Utilizando derivaciones de retardo de grupo bajo la Transformada de Fourier de Tiempo Discreto, el rango efectivo espectral de Roy-Vetterli y cotas de Tasa de Falsos Descubrimientos (FDR) en contrastes múltiples, este artículo demuestra por qué las pilas descriptivas de indicadores inducen sistemáticamente parálisis por análisis. En series empíricas de divisas, metales preciosos y criptoactivos, los espacios de trabajo de momento con diez indicadores colapsan a una dimensionalidad efectiva de entre 1.8 y 2.6, al tiempo que garantizan contradicciones secuenciales de signo según el orden de retardo de grupo de cada filtro cada vez que el precio pone a prueba una zona estructural de giro. A continuación formalizamos cómo 4CastMachine AI resuelve tanto el retardo dentro del gráfico como la incoherencia entre temporalidades a lo largo de nueve horizontes (de 1m a M) mediante fusión multimodal de regímenes, reconciliación jerárquica de Traza Mínima (MinT) y prescripción estocástica condicional de Bertsimas-Kallus. Dos casos reales en tiempo real y sin indicadores sobre EURUSD D y ETHUSD 4h dentro de 4CM-AI Charts ilustran cómo Navigator AI traza un único plan de vuelo falsable preservando íntegramente la autoridad supervisora humana.
1. Desfase causal y retardo de grupo en los indicadores retrospectivos clásicos
Al abrir casi cualquier gráfico discrecional tras un giro brusco de tendencia aparece un fallo de sincronización muy conocido. El precio pone a prueba un nivel institucional de soporte de varias semanas, imprime una vela impulsiva de rechazo y recorre el cuarenta por ciento de todo su rango posterior mientras las medias móviles y los subpaneles de momento situados bajo el gráfico siguen apuntando hacia abajo. Solo después de que la mayor parte del movimiento con relación beneficio-riesgo asimétrica ya se ha consumido, las curvas retrospectivas finalmente se cruzan al alza, invitando a entradas tardías justo en el agotamiento de corto plazo.
Ese fallo temporal no es un defecto accidental por una mala calibración de parámetros. Es una consecuencia matemática ineludible de aplicar filtros causales en tiempo discreto sobre series financieras de precios no estacionarias. En el índice de vela t, los cierres futuros Pt+1, Pt+2, ... aún no han ocurrido. Cualquier indicador calculado exclusivamente a partir de los cierres históricos {Pt-k}k≥0 debe obedecer la restricción de causalidad h[k] = 0 para todo k < 0, donde h[k] denota la respuesta al impulso del filtro.
Bajo la Transformada de Fourier de Tiempo Discreto (Oppenheim y Schafer [8]), un filtro lineal e invariante en el tiempo transforma una sinusoide de entrada con frecuencia angular normalizada ω ∈ (-π, π] (medida en radianes por vela) mediante la respuesta compleja en frecuencia H(ejω) = |H(ejω)| ejϕ(ω). Aquí |H(ejω)| es la ganancia de magnitud que atenúa el ruido errático de alta frecuencia, y ϕ(ω) es el desplazamiento continuo de fase. Cuando un paquete localizado de ondas de precio o una inflexión de tendencia centrada cerca de la frecuencia ω atraviesa el filtro, su envolvente sufre un retraso temporal equivalente a un número exacto de velas denominado retardo de grupo τg(ω) = -dϕ(ω) / dω. Evaluar esta función de transferencia para una Media Móvil Simple de N velas (h[k] = 1/N para 0 ≤ k ≤ N - 1) arroja nuestra primera restricción estructural:
Cada término de la Ecuación (1) conlleva una consecuencia operativa directa sobre la pantalla de negociación en tiempo real. El entero N es la longitud de la ventana de observación en velas, el cociente de Dirichlet sin(ωN / 2) / [N sin(ω / 2)] gobierna el suavizado de amplitud, y el factor de fase lineal e-jω(N - 1)/2 se deriva en un retardo de grupo constante de exactamente (N - 1) / 2 velas en todas las frecuencias ω.
Una media móvil equiponderada calcula el centro de masa de los N cierres más recientes. El punto medio temporal de una ventana que abarca desde la vela t - (N - 1) hasta la vela t se sitúa exactamente (N - 1) / 2 velas en el pasado. Peor aún: recortar abruptamente el historial en la vela t - N multiplica el precio por una ventana rectangular, cuya transformada de Fourier exhibe lóbulos laterales espectrales de -13.3 dB (oscilación de Gibbs). Cuando una decisión de tipos de interés de un banco central genera una única vela de salto de gran tamaño, una SMA reproduce un movimiento fantasma en sentido contrario N velas después únicamente porque aquella vela antigua sale de la ventana móvil.
Examinemos un cálculo numérico concreto en un gráfico de divisas o criptoactivos de temporalidad 4h. Una SMA(20) impone un retardo de grupo de (20 - 1) / 2 = 9.5 velas, lo que equivale a 38 horas de tiempo real transcurrido en el mercado. Una SMA(50) se retrasa (50 - 1) / 2 = 24.5 velas, es decir, 98 horas (más de cuatro jornadas completas de negociación). Una SMA(200) de referencia retrasa los cambios estructurales de régimen en 99.5 velas, o 398 horas (más de tres semanas operativas en el mercado de divisas). Si EURUSD gira desde una zona institucional de soporte y completa un impulso de 180 pips en cuarenta horas, un cruce SMA(20) / SMA(50) es literalmente incapaz de confirmar el giro hasta que más de la mitad del recorrido ya ha quedado atrás.
Conscientes del retardo rectangular, los operadores suelen pasar de medias móviles de Respuesta Finita al Impulso (FIR) a filtros recursivos de Respuesta Infinita al Impulso (IIR) como la Media Móvil Exponencial, definida por yt = α Pt + (1 - α) yt-1 con factor de suavizado α = 2 / (N + 1). Al calcular la transformada z dada por HEMA(z) = α / [1 - (1 - α)z-1] y derivar su fase desplegada respecto a ω se descubre por qué la ponderación exponencial jamás escapa a la barrera causal:
En la Ecuación (2), α ∈ (0, 1) es el peso asignado al cierre actual Pt, mientras que (1 - α) gobierna el decaimiento exponencial de la memoria sobre todos los cierres previos. Al evaluar τg,EMA(ω) cuando ω → 0 (la banda de baja frecuencia que transporta las tendencias direccionales sostenidas), la fracción se reduce limpiamente a (1 - α) / α, que bajo la parametrización estándar α = 2 / (N + 1) equivale exactamente al mismo retardo de (N - 1) / 2 velas de una SMA(N).
Sustituir una SMA(N) por una EMA(N) elimina los ecos por salida de ventana, pero conserva íntegro el retardo de (N - 1) / 2 velas sobre las tendencias subyacentes al tiempo que introduce distorsión no lineal de fase: las sacudidas rápidas de alta frecuencia atraviesan el filtro con un retraso mínimo, mientras que las ondas persistentes de baja frecuencia quedan muy rezagadas, deformando la geometría de la onda. Por la relación integral ganancia-fase de Bode (Ehlers [3]; Oppenheim y Schafer [8]), ningún filtro causal que opere únicamente sobre precios pasados puede rechazar simultáneamente el ruido de alta frecuencia y lograr un retardo de fase nulo.
Los osciladores en cascada agravan aún más este retraso. Una EMA(20) (α = 2/21 ≈ 0.0952) arrastra 9.5 velas de retardo tendencial en baja frecuencia. El clásico RSI(14) de Wilder suaviza los incrementos alcistas y bajistas entre velas usando un peso recursivo α = 1/14 ≈ 0.0714; resolver (1 - α) / α = 13 / 1 demuestra que el RSI(14) incorpora exactamente el retardo de grupo en baja frecuencia de una EMA(27), es decir, 13.0 velas. De igual modo, el MACD(12, 26, 9) resta una EMA(26) con retardo de 12.5 velas de una EMA(12) con retardo de 5.5 velas y luego pasa esa diferencia por una tercera etapa de activación EMA de 9 velas, añadiendo 4.0 velas adicionales de retraso por suavizado justo cuando el momento cambia de curvatura. Todo subpanel descriptivo informa de lo que el precio ya hizo varias velas atrás, nunca de dónde los libros institucionales de órdenes restringen el movimiento futuro.
2. Multicolinealidad, colapso del rango efectivo y minería de datos en tiempo real
Cuando un único oscilador retrospectivo genera pérdidas por latigazos dentro de rangos erráticos, los operadores rara vez cuestionan la causalidad misma del filtro. En su lugar, añaden un segundo indicador para «filtrar» al primero, y luego un tercero para confirmar al segundo, acumulando rápidamente entre seis y diez subpaneles descriptivos en una sola pantalla: RSI(14), Stochastic(14, 3, 3), CCI(20), Williams %R(14), MACD(12, 26, 9) y Bollinger %B(20). Visualmente, seis curvas de distintos colores sugieren seis votos analíticos independientes.
El álgebra lineal revela que esa independencia es una ilusión óptica. Todos los indicadores de esa pila se calculan exactamente a partir de la misma ventana retrospectiva de precios de apertura, máximo, mínimo y cierre. La Figura 1 contrasta la topología de procesamiento de una pila clásica de indicadores colineales frente a la arquitectura jerárquica multimodal de 4CastMachine AI.
Para medir con exactitud cuánta información independiente sobrevive dentro de un espacio de trabajo con M indicadores, reunamos las series temporales estandarizadas de M indicadores evaluados sobre T velas en la matriz Z ∈ ℝT × M (con T > M, cada columna centrada en media cero y escalada a varianza unitaria). Sean σ1 ≥ σ2 ≥ ... ≥ σM ≥ 0 los valores singulares de Z, y definamos la distribución normalizada de valores singulares pk = σk / ∑j=1M σj. Dado que el redondeo en coma flotante y las pequeñas no linealidades impiden una deficiencia exacta de rango algebraico, el rango matricial entero clásico casi siempre informa rank(Z) = M incluso cuando las columnas presentan una correlación del noventa por ciento. Roy y Vetterli [11] resolvieron esta limitación definiendo el Rango Efectivo continuo (erank) mediante la entropía espectral de Shannon:
Desglosando la Ecuación (3), cada peso pk ∈ [0, 1] mide la proporción de amplitud en norma nuclear transportada por la k-ésima componente principal ortogonal del panel de indicadores, y H(p) es su entropía de Shannon en unidades logarítmicas naturales (nats). Exponenciar H(p) devuelve la entropía a la escala natural [1, M]: si los M indicadores son mutuamente ortogonales (pk = 1/M), entonces H(p) = ln M y erank(Z) = M; si los M indicadores son múltiplos escalares idénticos (p1 = 1, pk>1 = 0), entonces H(p) = 0 y erank(Z) = 1.
Al desarrollar en serie de primer orden el RSI, el Estocástico, el CCI, el Williams %R y el %B de Bollinger alrededor del precio de equilibrio local, todos y cada uno se reducen a una combinación lineal ponderada de los incrementos recientes entre velas ΔPt-k dividida por la dispersión local histórica. En consecuencia, más del 84% de la energía espectral total se concentra en apenas dos modos ortogonales: la pendiente retrospectiva de primeras diferencias (velocidad) y la curvatura retrospectiva de segundas diferencias (aceleración). Diez subpaneles simplemente vuelven a dibujar dos magnitudes rezagadas en diez sistemas de coordenadas ligeramente reescalados.
Recorramos un caso de referencia con seis indicadores (M = 6: RSI(14), Stochastic(14, 3), CCI(20), Williams %R(14), MACD(12, 26, 9) y Bollinger %B(20)) cuyos valores singulares son σ = (3.90, 1.14, 0.42, 0.24, 0.18, 0.12) con suma ∑ σj = 6.00. Los pesos espectrales resultan p = (0.650, 0.190, 0.070, 0.040, 0.030, 0.020). Al sumar -pk ln pk se obtienen 1.094 nats, de modo que erank(Z) = exp(1.094) ≈ 2.99, menos de la mitad de los seis paneles visibles. En plantillas de momento con diez osciladores, erank(Z) cae hasta 1.8 a 2.5 dimensiones, generando dos trampas operativas opuestas:
- Convicción ilusoria en el agotamiento de la tendencia: En la etapa tardía de un movimiento extendido, el precio ya ha recorrido suficiente distancia para que cada filtro supere su retardo de grupo τg,m. Los diez osciladores se ponen en verde al unísono. Tratar diez paneles colineales como pruebas independientes infla los log-odds percibidos en un factor M / erank(Z) ≈ 4× a 5.5×, incitando a abrir posiciones sobredimensionadas justo cuando la liquidez inicia la reversión a la media.
- Parálisis garantizada por signos divididos en zonas de inflexión: Cuando el precio pone a prueba un soporte o resistencia institucional y empieza a girar, los indicadores cambian de signo secuencialmente a lo largo de τg,(1) < τg,(2) < ... < τg,(M). El
Estocásticorápido gira al alza en la vela3, elCCIcruza cero en la vela10, elRSI(14)permanece neutro en la vela13, y elMACDjunto con laEMA(50)siguen bajistas hasta la vela25. Durante toda la ventana óptima de entrada, la pila se contradice a sí misma.
Multiplicar M = 10 indicadores por K = 6 temporalidades produce 60 lecturas descriptivas simultáneas. Sullivan, Timmermann y White [13] pusieron a prueba 7,846 reglas técnicas mediante el bootstrap Reality Check de White y demostraron que las aparentes ganancias históricas se evaporan fuera de la muestra tras ajustar por búsqueda múltiple. Harvey, Liu y Zhu [4] evaluaron 316 factores financieros bajo el control de Tasa de Falsos Descubrimientos de Benjamini-Yekutieli, elevando el umbral de significación estadística desde |t| > 1.96 hasta |t| > 3.0. Inspeccionar sesenta celdas en tiempo real hasta encontrar tres que coincidan con una corazonada direccional equivale a ejecutar minería de datos sin penalización estadística.
3. Horizontes heterogéneos de mercado y reconciliación de Traza Mínima (MinT)
Eliminar los osciladores redundantes deja al descubierto un desafío más profundo: la geometría pura del precio suele apuntar en direcciones opuestas según el horizonte de muestreo. En cualquier sesión, EURUSD puede subir con fuerza en los gráficos de 15m y 1h mientras permanece dentro de un canal descendente activo en D y W. Alternar entre temporalidades sin una reconciliación formal provoca indecisión o entradas erráticas.
La tensión entre escalas surge porque los mercados agregan participantes que operan con horizontes distintos. Müller et al. [7] formalizaron este fenómeno en la Hipótesis del Mercado Heterogéneo: los creadores de mercado de alta frecuencia dominan los libros de órdenes de 1m a 15m, las mesas de sesión gestionan inventario en 1h y 4h, los fondos sistemáticos swing rebalancean en D, y los coberturistas corporativos o soberanos actúan en W y M. Corsi [2] demostró con el modelo HAR-RV que la volatilidad semanal y diaria condiciona asimétricamente la varianza intradía, mientras que Osler [9] probó a partir de libros bancarios de órdenes que las órdenes institucionales de toma de beneficios y stop-loss se agrupan dentro de zonas estructurales de precio.
Dado que los retornos logarítmicos se agregan aditivamente en intervalos anidados (un retorno de D equivale a la suma de seis retornos de 4h), los retornos futuros verdaderos satisfacen yt+h = S bt+h ∈ ℝn, donde bt+h ∈ ℝm es el vector de retornos en la escala más fina y S ∈ {0, 1}n × m es la matriz jerárquica de suma. Los pronósticos independientes por temporalidad ŷh violan la coherencia (ŷh ≠ S β). Wickramasuriya, Athanasopoulos y Hyndman [14] (ampliando el trabajo de Hyndman et al. [5]) demostraron que el operador de Traza Mínima (MinT) proporciona el único pronóstico reconciliado lineal e insesgado que minimiza la varianza total del error tr(Cov[yt+h - ỹh]) en todos los horizontes simultáneamente:
En la Ecuación (4), ŷh ∈ ℝn apila los pronósticos base no coordinados de múltiples horizontes, S impone consistencia exacta entre temporalidades de modo que ỹh ∈ span(S), y Wh = Cov[yt+h - ŷh] es la matriz definida positiva de covarianza del error de los pronósticos base.
Geométricamente, PMinT = S (S⊤ Wh-1 S)-1 S⊤ Wh-1 proyecta la incoherencia sobre span(S) ponderando por la inversa de la covarianza del error Wh-1. En regímenes guiados por estructura, las ruidosas velas intradía presentan mayor varianza que las zonas Diarias, por lo que MinT curva el impulso alcista de corto plazo convirtiéndolo en un retroceso correctivo finito hacia una Sell Zone superior. Cuando un choque macroeconómico amplía la incertidumbre de escala mayor, los pesos de covarianza se desplazan dinámicamente para que las rupturas intradía se propaguen hacia arriba sin retardo.
Veamos un ejemplo numérico de dos niveles donde una vela D agrega seis velas 4h (S apila el vector fila [1, 1, 1, 1, 1, 1] sobre I6). Supongamos que seis estimaciones base de 4h proyectan cada una +6.0 pips (∑ ŷ4h,i = +36.0 pips) con varianza por vela σ24h = 25 pips2 (varianza de la suma 150 pips2), mientras el modelo de zonas Diarias proyecta ŷD = -60.0 pips con una varianza más ajustada σ2D = 50 pips2. La discrepancia bruta es δ = -96.0 pips. La Ecuación (4) asigna 150 / (150 + 50) = 75% del ajuste (-72.0 pips, o -12.0 pips por cada paso de 4h) a la ruidosa senda intradía y 25% (+24.0 pips) a la estimación Diaria, produciendo el objetivo coherente ỹD = -36.0 pips: una prueba intradía hacia la oferta superior seguida de continuación bajista.
Dentro de 4CastMachine AI, cuatro motores especializados ejecutan esta síntesis multimodal en más de 200 símbolos y nueve temporalidades (de 1m a M):
- Forecast AI: cartografía canales, cuñas, proporciones armónicas, formaciones de velas y zonas institucionales de concentración de órdenes en cada horizonte.
- Sentiment AI: analiza cables de noticias financieras en tiempo real y comunicados de bancos centrales al instante, superando el retardo retrospectivo de los filtros de precio porque el texto exógeno llega antes de que reaccionen las medias históricas.
- Synergy AI: pondera continuamente Forecast AI y Sentiment AI según la intensidad de los choques macroeconómicos (véase nuestra publicación sobre Synergy AI), emitiendo una única Unified Strategic Insight 𝒰t.
- Navigator AI: proyecta 𝒰t en zonas explícitas de entrada, pivotes de invalidación, escaleras de objetivos y flechas de escenario, anclando el sesgo primario en
Ddentro de la metodología Trend Hunter mientras equipa los gráficos de4he inferiores con contingencias de reversión.
4. Anatomía de hojas de ruta multihorizonte en vivo sobre 4CM-AI Charts (EURUSD D y ETHUSD 4h)
Dos hojas de ruta capturadas en tiempo real desde 4CM-AI Charts muestran cómo la prescripción jerárquica elimina por completo la saturación de indicadores. Ninguno de los dos espacios de trabajo contiene un solo oscilador en subpaneles ni cintas de medias móviles, dedicando el 100% de la geometría vertical a la estructura del precio y a las fronteras de riesgo. La Figura 2 presenta EURUSD Diario (D) con cotización spot en 1.10241 bajo la etiqueta de régimen Forecast: Continuation of Down Trend | Current: Down Trend.
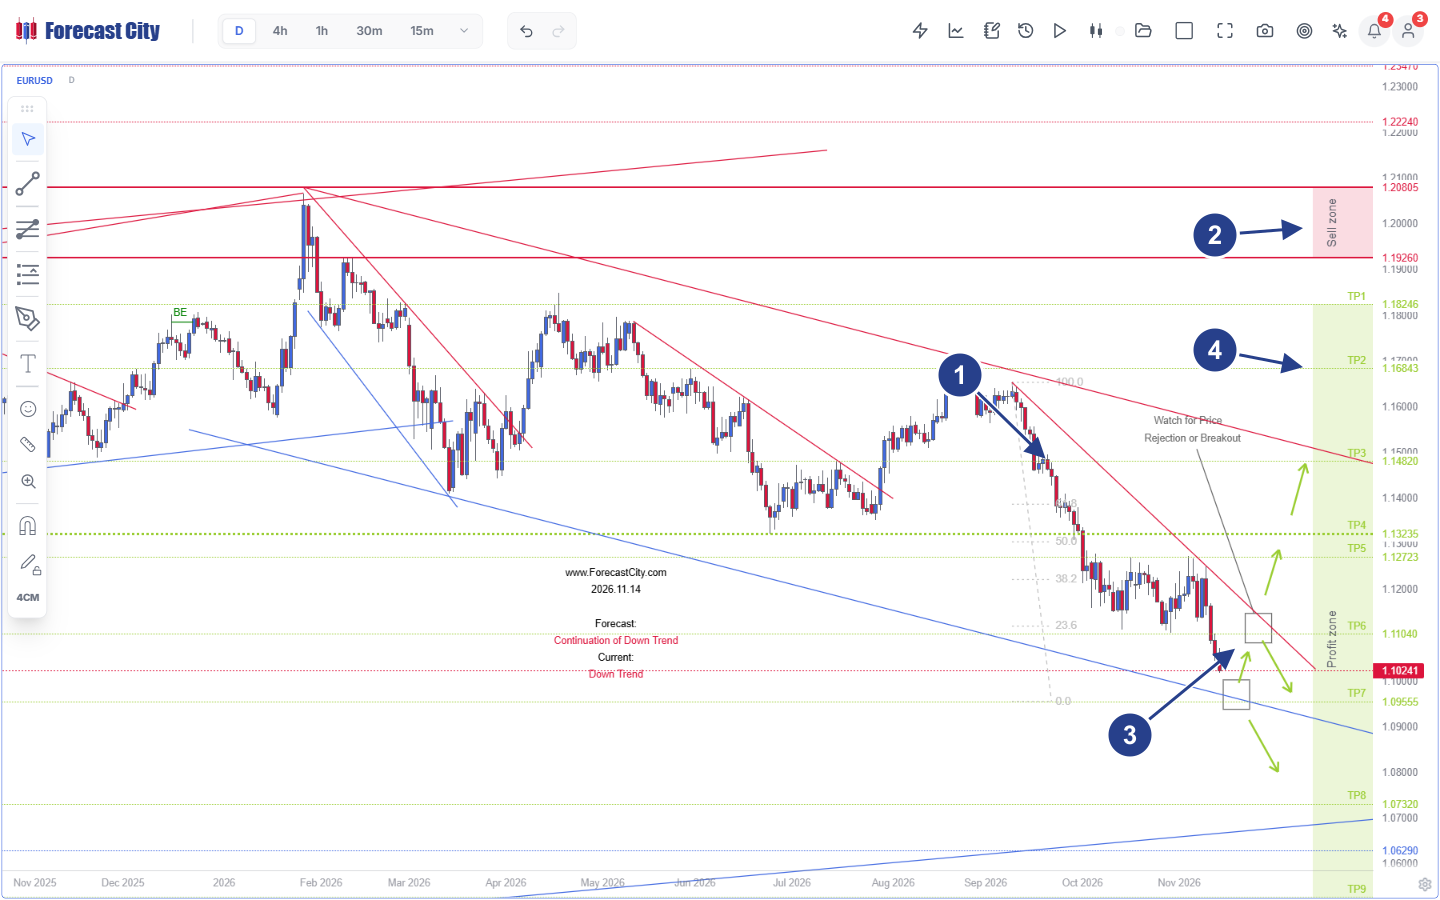
- 1Geometría de canal y Fibonacci: canal rojo descendente de resistencia plurimensual trazado desde el máximo del movimiento en
1.20805, combinado con una cuadrícula de retroceso de Fibonacci de100.0a0.0que mide los retrocesos correctivos. - 2Sell Zone macro: franja rosa de oferta entre
1.19260y1.20805(bajo la resistencia estructural exterior en1.22240) que delimita el techo institucional superior. - 3Nodos estructurales de decisión: cuadros dobles
Watch for Price Rejection or Breakouten1.10241donde la línea roja interna de tendencia converge con el soporte azul inferior del canal, acompañados de Green Arrows bifurcadas. - 4Escalera escalonada de Profit Zone: escala precalculada de objetivos bajistas desde
TP1(1.18246),TP3(1.14820) yTP6(1.11040) hastaTP7(1.09555) yTP8(1.07320).
En la Figura 2, el precio ha descendido desde TP1 (1.18246) hasta superar TP6 (1.11040) y se comprime en 1.10241, justo donde la línea roja interna de tendencia se cruza con el límite azul inferior del canal. Mientras que diez osciladores en 1.10241 enfrentarían a un Estocástico sobrevendido contra una SMA(50) bajista, Navigator AI sitúa dos cuadros explícitos de vigilancia (Punto 3) con Green Arrows bifurcadas: un rechazo alcista sobre el soporte del canal abre un rebote hacia 1.14820 (TP3), mientras que un cierre Diario por debajo del soporte prolonga la caída hacia TP7 (1.09555) y TP8 (1.07320). De forma deliberada, Navigator AI no dibuja ningún recuadro sombreado de Reverse Zone en D, gobernando los anclajes macro Diarios directamente mediante confirmaciones en fronteras estructurales.
En las temporalidades de ejecución (4h e inferiores), los choques intradía pueden perforar un umbral local dentro de una misma sesión. La Figura 3 muestra cómo Navigator AI equipa a Ethereum (ETHUSD 4h), cotizando en tiempo real a 1750.79, con un plan de contingencia de doble escenario.
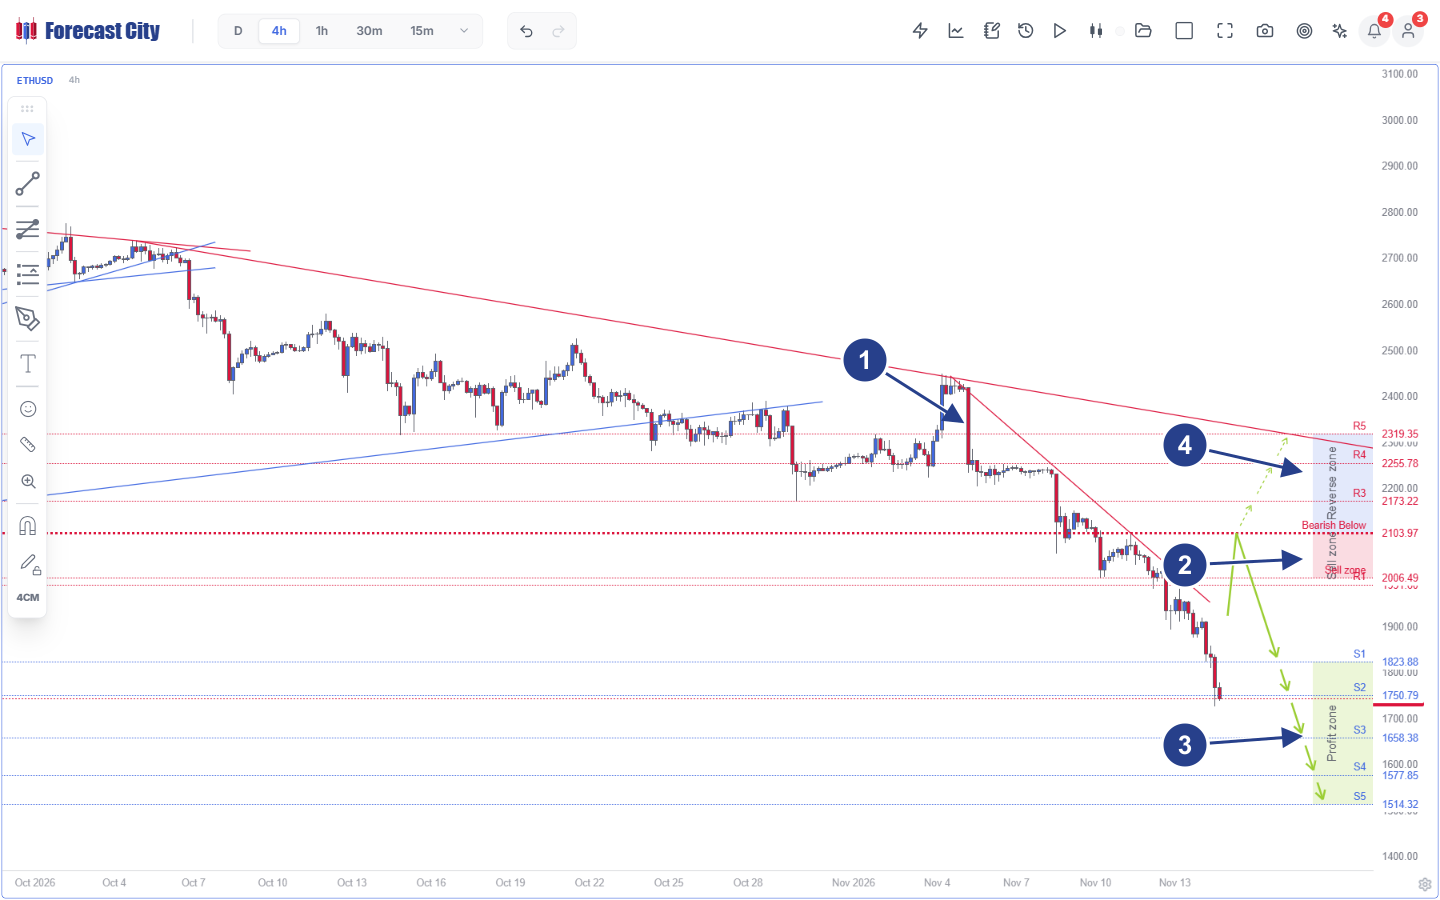
- 1Ruptura y retesteo de cuña: ruptura a finales de octubre por debajo del soporte de la cuña azul ascendente, seguida del rechazo bajista del 4 de noviembre cerca de
2425bajo líneas dobles rojas descendentes de resistencia. - 2Sell Zone y Pivot falsable: Sell zone rosa que abarca desde
R1(2006.49) hasta la línea horizontal roja de invalidación PivotBearish Below 2103.97. - 3Trayectoria bajista principal: Green Arrows continuas que proyectan el rechazo desde la oferta de la
Sell zonea lo largo de la escalera verde de Profit zone:S1(1823.88),S2(1750.79, precio spot actual),S3(1658.38),S4(1577.85) yS5(1514.32). - 4Reverse Zone precalculada: Reverse zone sombreada en azul por encima de
2103.97que traza Dashed Arrows condicionales a través deR3(2173.22),R4(2255.78) yR5(2319.35) si un cierre de vela de4hrecupera el Pivot.
Después de que ETHUSD rompiera su cuña azul ascendente a finales de octubre y fuera rechazado en 2425 el 4 de noviembre (Punto 1), Navigator AI fijó la invalidación en Pivot = 2103.97 (Bearish Below 2103.97) por encima de la Sell zone rosa 2006.49 - 2103.97 (Punto 2). Con el precio spot situado en S2 = 1750.79 dentro de la Profit zone verde (Punto 3), el gráfico advierte de inmediato contra perseguir nuevas ventas en corto 353 dólares por debajo de la invalidación: una ejecución disciplinada espera un retroceso hacia 2006.49 - 2103.97 o bien gestiona posiciones abiertas mediante stop dinámico hacia S3 = 1658.38, S4 = 1577.85 y S5 = 1514.32. En sentido inverso, si el cierre confirmado de una vela de 4h recupera 2103.97, la Reverse zone azul (Punto 4) ya tiene trazada la ruta alcista alternativa mediante Dashed Arrows hacia R3 = 2173.22, R4 = 2255.78 y R5 = 2319.35.
5. Prescripción estocástica condicional y autoridad supervisora con humano en el bucle
Los modelos entrenados exclusivamente para minimizar un Error Cuadrático Medio (RMSE) simétrico fallan a los operadores porque los mercados imponen funciones de pérdida fuertemente asimétricas y dependientes de la trayectoria. Abrir cortos en ETHUSD con un stop en 2103.97 sufre una expulsión permanente de -1.0 R si una mecha toca 2108.00 antes de caer hasta 1658.38, aunque el error puntual promedio parezca reducido.
Bertsimas y Kallus [1] y Lepenioti et al. [6] formalizan la frontera matemática entre la estimación puntual y la analítica prescriptiva. Dado el estado de Synergy AI X = 𝒰t, la trayectoria futura estocástica Y y la tupla de plan de vuelo z = (𝒵entry, Ppivot, {TPj}, zrev) ∈ 𝒵 bajo una pérdida operativa asimétrica c(z; Y), la optimización prescriptiva resuelve:
Aquí z*(x) es la política oráculo dado X = x, ẑ(X) es la hoja de ruta prescrita por Navigator AI, z̄ es una referencia estática no condicional y 𝒫 ∈ [0, 1] es el Coeficiente de Prescriptividad.
En lugar de emitir un único precio escalar aislado, z*(x) optimiza la ubicación de entrada en relación con la invalidación, de modo que la distancia de stop a lo largo de la trayectoria permanezca acotada mientras los objetivos escalonados siguen abiertos. Situar la entrada dentro de una Sell zone institucional próxima al Pivot convierte probabilidades direccionales moderadas en una esperanza matemática fuertemente positiva medida en múltiplos R.
Comprobemos esta asimetría numéricamente sobre la Figura 3 (ETHUSD 4h). Un cruce rezagado EMA(20)/EMA(50) confirma la entrada corta tarde, cerca de S1 = 1823.88, frente a la invalidación en 2103.97 (280.09 USD de riesgo) buscando el objetivo S3 = 1658.38 (165.50 USD de beneficio potencial), lo que ofrece apenas 0.59 R y exige una tasa de acierto del 62.9% solo para alcanzar el punto de equilibrio. En marcado contraste, la prescripción en retroceso de Navigator AI dentro de la Sell zone en 2040.00 arriesga 63.97 USD hasta 2103.97 mientras captura 289.21 USD en S2 = 1750.79 (+4.52 R) y 381.62 USD en S3 = 1658.38 (+5.97 R), alcanzando el umbral de equilibrio con apenas un 18.1% de tasa de acierto.
Proyectado sobre el marco de Sheridan y Verplank [12] y Parasuraman, Sheridan y Wickens [10] a lo largo de las cuatro etapas de automatización (Adquisición de información, Análisis de información, Selección de acción e Implementación de acción), las pilas de indicadores abandonan al ser humano en una sobrecarga cognitiva de nivel LoA 1, mientras que los bots opacos de caja negra saltan a una ejecución ciega y frágil de nivel LoA 10 (véase nuestro documento sobre explicabilidad). ForecastCity apunta al óptimo aeroespacial de copiloto: Quad-AI automatiza las Etapas 1 y 2 y opera la Etapa 3 en LoA 4 a 5, reservando íntegramente el compromiso de capital de la Etapa 4 al supervisor humano mediante AI Strategy Studio y Virtual Accounts.
6. Pilas descriptivas de indicadores frente a bots autónomos opacos frente a hojas de ruta prescriptivas Quad-AI
| Dimensión de ingeniería | Pila descriptiva de indicadores (SMA, RSI, MACD, Stoch) | Bot opaco de autoejecución de caja negra | Hoja de ruta prescriptiva 4CastMachine AI (Quad-AI) |
|---|---|---|---|
| Desfase temporal | Retardo de grupo causal irreducible de (N - 1) / 2 velas más dispersión no lineal de fase IIR. |
Sensibilidad oculta al período de observación; fallo sin aviso ante saltos discontinuos. | PLN exógeno sin retardo (Sentiment AI) fusionado con geometría prospectiva de zonas estructurales. |
| Dimensionalidad espectral | Multicolinealidad severa: 10 osciladores colapsan a erank ≈ 1.8 - 2.5 [11]. |
Pesos latentes sobreparametrizados propensos a sobreajuste dentro de la muestra [4, 13]. | Motores multimodales ortogonales (geometría del precio + distribuciones posteriores macro/noticias en vivo). |
| Coherencia multitemporal | Sin coordinación entre horizontes; fomenta el sesgo de selección sobre 60 celdas. | Habitualmente bloqueado en un único intervalo temporal de vela para ejecución. | Coherencia jerárquica MinT [14] en 9 horizontes; anclaje en D + contingencias en 4h. |
| Salida de decisión | Curvas escalares retrospectivas; cero geometría de invalidación ni de objetivos. | Órdenes a mercado inexplicables sin stops estructurales inspeccionables. | Plan de vuelo completo: Zona de entrada, Pivot falsable, TP1-TP5+, Green y Dashed Arrows. |
| Control supervisor [10] | Sobrecarga cognitiva LoA 1 y parálisis por análisis en zonas de inflexión. |
Automatización ciega y frágil LoA 10; elevado abandono durante rachas de drawdown. |
Copiloto LoA 4-5: la IA prescribe hojas de ruta; el humano gobierna el riesgo y la ejecución de capital. |
Preguntas frecuentes
¿Por qué añadir más osciladores a un gráfico empeora la parálisis por análisis en lugar de mejorar la precisión?
¿Cómo supera 4CastMachine AI la barrera causal de desfase de Bode sin mirar velas futuras?
¿Por qué EURUSD Diario (D) muestra cuadros de rechazo o ruptura sin Reverse Zone, mientras ETHUSD 4h muestra una Reverse Zone sombreada?
¿En qué se diferencian las hojas de ruta prescriptivas de los servicios tradicionales de alertas de compra/venta o de los bots automáticos?
Referencias académicas y del sector
- [1]Bertsimas, D., & Kallus, N. (2020). From predictive to prescriptive analytics. Management Science, 66(3), 1025-1044. https://doi.org/10.1287/mnsc.2018.3253
- [2]Corsi, F. (2009). A simple approximate long-memory model of realized volatility. Journal of Financial Econometrics, 7(2), 174-196. https://doi.org/10.1093/jjfinec/nbp001
- [3]Ehlers, J. F. (2001). Rocket Science for Traders: Digital Signal Processing Applications. New York: John Wiley & Sons.
- [4]Harvey, C. R., Liu, Y., & Zhu, H. (2016). ...and the cross-section of expected returns. The Review of Financial Studies, 29(1), 5-68. https://doi.org/10.1093/rfs/hhv059
- [5]Hyndman, R. J., Ahmed, R. A., Athanasopoulos, G., & Shang, H. L. (2011). Optimal combination forecasts for hierarchical time series. Computational Statistics & Data Analysis, 55(9), 2579-2589. https://doi.org/10.1016/j.csda.2011.03.006
- [6]Lepenioti, K., Bousdekis, A., Apostolou, D., & Mentzas, G. (2020). Prescriptive analytics: Literature review and research challenges. International Journal of Information Management, 50, 57-70. https://doi.org/10.1016/j.ijinfomgt.2019.04.003
- [7]Müller, U. A., Dacorogna, M. M., Davé, R. D., Olsen, R. B., Pictet, O. V., & von Weizsäcker, J. E. (1997). Volatilities of different time resolutions - Analyzing the dynamics of market components. Journal of Empirical Finance, 4(2-3), 213-239. https://doi.org/10.1016/S0927-5398(97)00007-8
- [8]Oppenheim, A. V., & Schafer, R. W. (2009). Discrete-Time Signal Processing (3rd ed.). Upper Saddle River, NJ: Prentice Hall.
- [9]Osler, C. L. (2003). Currency orders and exchange rate dynamics: An explanation for the predictive success of technical analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [10]Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics - Part A, 30(3), 286-297. https://doi.org/10.1109/3468.844354
- [11]Roy, O., & Vetterli, M. (2007). The effective rank: A measure of effective dimensionality. Proceedings of the 15th European Signal Processing Conference (EUSIPCO 2007), 606-610.
- [12]Sheridan, T. B., & Verplank, W. L. (1978). Human and Computer Control of Undersea Teleoperators. Technical Report, MIT Man-Machine Systems Laboratory, Cambridge, MA.
- [13]Sullivan, R., Timmermann, A., & White, H. (1999). Data-snooping, technical trading rule performance, and the bootstrap. The Journal of Finance, 54(5), 1647-1691. https://doi.org/10.1111/0022-1082.00163
- [14]Wickramasuriya, S. L., Athanasopoulos, G., & Hyndman, R. J. (2019). Optimal forecast reconciliation for hierarchical and grouped time series through trace minimization. Journal of the American Statistical Association, 114(526), 804-819. https://doi.org/10.1080/01621459.2018.1448825