فضاهای کاری کلاسیک تحلیل تکنیکال در سطح خرد و نهادی، سریهای قیمتی ناایستا را از فیلترهای علیتی و گذشتهنگر عبور میدهند. ابزارهایی مانند میانگین متحرک ساده (SMA)، میانگین متحرک نمایی (EMA)، اندیکاتور MACD، شاخص قدرت نسبی (RSI)، اسیلاتور استوکاستیک و باندهای بولینگر همگی در این دسته جای میگیرند. این مقاله با تکیه بر معادلات تاخیر گروهی در تبدیل فوریهی زمانگسسته (DTFT)، مرتبهی موثر طیفی روی-وترلی و کرانهای نرخ کشف کاذب (FDR) در آزمون فرضیههای چندگانه، به شکل ریاضی نشان میدهد چرا چیدن پشتههای توصیفی اندیکاتورها بهطور سیستماتیک به فلج تحلیلی منتهی میشود. در دادههای تجربی بازارهای ارز، فلزات گرانبها و رمزارزها، فضای کاری متشکل از ده اندیکاتور مومنتوم به بعد اطلاعاتی موثر میان 1.8 تا 2.6 فرو میریزد. همزمان، به محض برخورد قیمت به یک ناحیهی چرخش ساختاری، اختلاف تاخیر گروهی فیلترها تضاد پیاپی علامت میان اندیکاتورها را حتمی میسازد. در ادامه، صورتبندی ریاضی دقیق موتور 4CastMachine AI را تشریح میکنیم و نشان میدهیم چگونه چهار موتور تخصصی آن، تاخیر درونچارتی و ناهماهنگی بینتایمفریمی را در هر نه افق زمانی (1m تا M) از مسیر همجوشی چندوجهی رژیمها، آشتیدهی سلسلهمراتبی کمینهسازی اثر ماتریس (MinT) و بهینهسازی تصادفی شرطی برتسیماس-کالوس برطرف میکنند. در پایان، دو مطالعهی موردی زنده و بدون اندیکاتور روی چارتهای EURUSD D و ETHUSD 4h در محیط 4CM-AI Charts نشان میدهند که چگونه Navigator AI یک برنامهی پرواز واحد و ابطالپذیر را ضمن حفظ کامل حاکمیت نظارتی معاملهگر انسانی ترسیم میکند.
1. تاخیر فاز علیتی و تاخیر گروهی در اندیکاتورهای دنبالهروی کلاسیک
تقریباً هر چارت معاملاتی متداولی را که پس از یک چرخش پرشتاب روند باز کنید، با یک شکست زمانی آشنا روبهرو میشوید. قیمت یک سطح حمایت معتبر چندهفتهای نهادی را لمس میکند، یک کندل برگشتی پرقدرت میبندد و چهل درصد از کل دامنهی نوسان آتی خود را طی میکند. با این حال، در تمام این مدت میانگینهای متحرک روی چارت و اسیلاتورهای مومنتوم در پنلهای پایین صفحه همچنان رو به پایین اشاره دارند. تنها زمانی که بخش اصلی حرکت کمریسک و نامتقارن بازار به پایان رسیده است، خطوط دنبالهرو سرانجام رو به بالا تقاطع میکنند و معاملهگر را درست در آستانهی خستگی کوتاهمدت روند به ورود دیرهنگام فرا میخوانند.
این جا ماندن از حرکت بازار، نتیجهی تنظیم نادرست پارامتر یک اندیکاتور نیست. این پدیده پیامد مستقیم و گریزناپذیر ریاضی ناشی از اعمال فیلترهای زمانگسستهی علیتی (Causal Discrete-Time Filters) بر سریهای قیمتی ناایستای مالی است. در لحظهی بسته شدن کندل t، قیمتهای بسته شدن آینده یعنی Pt+1, Pt+2, ... هنوز در بازار شکل نگرفتهاند. بنابراین هر فرمولی که صرفاً از قیمتهای گذشتهی کندلها یعنی دنبالهی {Pt-k}k≥0 محاسبه شود، ناگزیر است از قید فیزیکی علیت پیروی کند. به بیان ریاضی، پاسخ ضربهی فیلتر یعنی h[k] باید به ازای تمامی زمانهای آینده (k < 0) دقیقاً برابر صفر باشد (h[k] = 0).
بر اساس نظریهی تبدیل فوریهی زمانگسسته (اوپنهایم و شفر [8])، یک فیلتر خطی تغییرناپذیر با زمان (LTI) هر مولفهی سینوسی ورودی با فرکانس زاویهای بهنجارشدهی ω ∈ (-π, π] (بر حسب رادیان بر کندل) را از تابع پاسخ فرکانسی مختلط H(ejω) = |H(ejω)| ejϕ(ω) عبور میدهد. در این نمایش طیفی، فرکانسهای نزدیک به π نمایندهی نوسانهای ریز و کندلبهکندل بازار هستند و فرکانسهای نزدیک به صفر (ω → 0) امواج روندهای پایدار چندروزه و چندهفتهای را حمل میکنند. جملهی اندازه یعنی |H(ejω)| بهرهی دامنه است که وظیفهی تضعیف نویز پرفرکانس را بر عهده دارد، و ϕ(ω) جابهجایی پیوستهی فاز در هر فرکانس را مشخص میسازد. هنگامی که یک بستهی موج موضعی قیمت یا یک نقطهی عطف روند پیرامون فرکانس ω از چنین فیلتری میگذرد، پوش کلی موج در محور زمان به اندازهی تعداد مشخصی کندل عقب میماند. در مهندسی پردازش سیگنال دیجیتال، این عقبماندگی زمانی دقیق را تاخیر گروهی (Group Delay) مینامند و از منفی مشتق فاز نسبت به فرکانس یعنی τg(ω) = -dϕ(ω) / dω استخراج میکنند. محاسبهی این تابع تبدیل برای یک میانگین متحرک سادهی N کندلی (با ضرایب یکسان h[k] = 1/N به ازای 0 ≤ k ≤ N - 1) نخستین قید ساختاری اجتنابناپذیر را به دست میدهد:
تکتک اجزای معادلهی (1) اثر عملیاتی مستقیمی روی نمایشگر معاملاتی دارند. عدد صحیح N طول پنجرهی گذشتهنگر بر حسب تعداد کندل است. هستهی دیریکله یعنی sin(ωN / 2) / [N sin(ω / 2)] میزان هموارسازی دامنه را در فرکانسهای گوناگون تعیین میکند. سرانجام، عامل فاز خطی e-jω(N - 1)/2 پس از مشتقگیری نسبت به ω، یک تاخیر گروهی کاملاً ثابت برابر با (N - 1) / 2 کندل را در تمامی فرکانسهای بازار تحمیل مینماید.
میانگین متحرک ساده با وزنهای برابر، در واقع «مرکز جرم زمانی» N کندل آخر را به دست میآورد. نقطهی میانی پنجرهای که از کندل t - (N - 1) تا کندل جاری t امتداد یافته است، دقیقاً به اندازهی (N - 1) / 2 کندل در گذشته قرار دارد. نکتهی ظریفتر آنکه بریدن ناگهانی تاریخچهی قیمت در کندل t - N معادل ضرب کردن سری قیمت در یک پنجرهی مستطیلی (Boxcar Window) است که تبدیل فوریهی آن دارای گلبرگهای فرعی طیفی به بزرگی -13.3 dB (پدیدهی نوسان گیبس) است. به زبان چارت، اگر تصمیم نرخ بهرهی بانک مرکزی یک کندل پرشی بزرگ بسازد، میانگین متحرک ساده دقیقاً N کندل بعد، صرفاً به دلیل افتادن ناگهانی آن کندل قدیمی از ته پنجرهی میانگینگیری، یک چرخش خیالی روی چارت ایجاد میکند؛ بدون آنکه در بازار واقعی معاملهی تازهای در آن جهت رخ داده باشد.
ابعاد واقعی این تاخیر را با یک محاسبهی عددی روی تایمفریم 4h در بازار فارکس یا رمزارزها بسنجیم. یک میانگین متحرک SMA(20) تاخیر گروهی برابر با (20 - 1) / 2 = 9.5 کندل دارد که معادل 38 ساعت زمان سپریشده در بازار است. فیلتر SMA(50) به اندازهی (50 - 1) / 2 = 24.5 کندل یعنی 98 ساعت (بیش از چهار شبانهروز کامل معاملاتی) عقب میماند. میانگین بلندمدت SMA(200) نیز تغییر رژیمهای ساختاری بازار را با تاخیر 99.5 کندل یعنی 398 ساعت (بیش از سه هفتهی کاری بازار ارز) گزارش میدهد. اگر نماد EURUSD از یک ناحیهی حمایت نهادی برگردد و ظرف چهل ساعت یک گام صعودی 180 پیپی را ثبت کند، تقاطع SMA(20) / SMA(50) به لحاظ ریاضی امکان تایید این چرخش را ندارد مگر زمانی که بیش از نیمی از کل حرکت پشت سر معاملهگر مانده باشد.
معاملهگران با آگاهی از کندی پنجرهی مستطیلی، معمولاً از فیلترهای با پاسخ ضربهی متناهی (FIR) به فیلترهای بازگشتی با پاسخ ضربهی نامتناهی (IIR) مانند میانگین متحرک نمایی (EMA) روی میآورند. این فیلتر با رابطهی بازگشتی yt = α Pt + (1 - α) yt-1 و ضریب هموارسازی استاندارد α = 2 / (N + 1) تعریف میشود. اما نوشتن تبدیل z این رابطه یعنی HEMA(z) = α / [1 - (1 - α)z-1] و مشتقگیری از تابع فاز پیوستهی آن نسبت به ω ثابت میکند که وزندهی نمایی نیز راهی برای گریز از سد علیت ندارد:
در معادلهی (2)، پارامتر α ∈ (0, 1) وزن اختصاصیافته به قیمت بسته شدن کندل جاری Pt است و ضریب (1 - α) نرخ میرایی نمایی حافظه روی تمام کندلهای پیشین را تعیین میکند. اگر حد تاخیر گروهی τg,EMA(ω) را در ناحیهی ω → 0 بگیریم (باند فرکانس پایینی که حامل روندهای جهتدار بازار است)، کسر فوق دقیقاً به (1 - α) / α ساده میشود. تحت پارامتربندی متداول α = 2 / (N + 1)، این مقدار برابر با همان (N - 1) / 2 کندل تاخیر در SMA(N) است.
جایگزین کردن SMA(N) با EMA(N) پدیدهی پرش ناشی از خروج کندلهای قدیمی را از بین میبرد، اما تمام تاخیر (N - 1) / 2 کندلی را روی موج اصلی روند حفظ میکند و در عوض اعوجاج فاز غیرخطی (Nonlinear Phase Distortion) به چارت میافزاید. در یک فیلتر نمایی، لرزشهای سریع و پرفرکانس با تاخیر بسیار کم عبور میکنند، اما امواج کمفرکانس و اصیل روند با تاخیر سنگین عقب میمانند و هندسهی موج خروجی کجومعوج میشود. بر پایهی رابطهی انتگرالی بهره-فاز بود (Bode's Gain-Phase Integral؛ اهلرز [3]؛ اوپنهایم و شفر [8])، هیچ فیلتر علیتی که تنها بر قیمتهای گذشته عمل کند، نمیتواند همزمان نویز فرکانس بالا را سرکوب نماید و تاخیر فاز صفر به دست دهد.
اسیلاتورهای چندمرحلهای این عقبماندگی را تشدید میکنند. فیلتر EMA(20) (با ضریب α = 2/21 ≈ 0.0952) دارای 9.5 کندل تاخیر در فرکانس روند است. در مقایسه، اندیکاتور کلاسیک RSI(14) وایلدر تغییرات مثبت و منفی کندلها را با وزن بازگشتی α = 1/14 ≈ 0.0714 هموار میسازد؛ حل رابطهی (1 - α) / α = 13 / 1 نشان میدهد که RSI(14) در درون خود دقیقاً تاخیر گروهی یک فیلتر EMA(27) یعنی 13.0 کندل تاخیر کامل را حمل میکند. به همین ترتیب، اندیکاتور MACD(12, 26, 9) یک فیلتر EMA(26) (با 12.5 کندل تاخیر) را از EMA(12) (با 5.5 کندل تاخیر) کم کرده و حاصل را از یک طبقهی سوم EMA با دورهی 9 کندلی عبور میدهد که درست در نقطهی چرخش مومنتوم، 4.0 کندل تاخیر هموارسازی اضافی تحمیل مینماید. بنابراین، هر پنل توصیفی زیر چارت صرفاً گزارش میدهد که قیمت چند کندل پیش چه کرده است، نه اینکه سفارشهای نهادی در آینده حرکت قیمت را در چه نواحیای متوقف یا معکوس خواهند کرد.
2. همخطی چندگانه، فروپاشی مرتبهی موثر و کاوش سوگیرانهی داده در لحظه
هنگامی که یک اسیلاتور دنبالهرو در بازارهای رنج و نوسانی ضررهای متوالی میزند، معاملهگران بهندرت ذات علیتی فیلتر را زیر سوال میبرند. در عوض، اندیکاتور دومی اضافه میکنند تا خطاهای اولی را «فیلتر» کند، سپس اندیکاتور سومی برای تایید دومی میآورند و بهسرعت شش تا ده پنل توصیفی روی یک نمایشگر جمع میشود: RSI(14)، Stochastic(14, 3, 3)، CCI(20)، Williams %R(14)، MACD(12, 26, 9) و Bollinger %B(20). در نگاه اول، شش منحنی با رنگهای گوناگون چنین القا میکنند که شش رای تحلیلی مستقل روی میز قرار دارد.
جبر خطی آشکار میسازد که این استقلال ظاهری یک خطای شناختی است. تمامی اندیکاتورهای این پشته، توابع جبری قطعی از یک پنجرهی گذشتهی کاملاً یکسان از قیمتهای باز شدن، سقف، کف و بسته شدن هستند. شکل 1 توپولوژی پردازش داده در یک پشتهی همخط از اندیکاتورهای کلاسیک را در برابر خط لولهی چندوجهی و سلسلهمراتبی موتور 4CastMachine AI مقایسه میکند.
OHLCV از پنج اسیلاتور علیتی، بعد اطلاعاتی موثر را به حدود 2.1 فرو میریزد و به علت تفاوت تاخیر گروهی فیلترها، تغییر علامت ناهمزمان و فلج تحلیلی پدید میآورد. پنل راست (B) نشان میدهد که چگونه 4CastMachine AI هندسهی ساختاری قیمت را با پردازش لحظهای و بدون تاخیر متن اخبار کلان تلفیق کرده و پیش از ترسیم یک نقشهی راه واحد روی چارت، هر نه افق زمانی را با عملگر MinT آشتی میدهد.برای اندازهگیری دقیق میزان اطلاعات مستقلی که واقعاً در یک صفحهی کاری M اندیکاتوره وجود دارد، سریهای زمانی استانداردشدهی M اندیکاتور را در طول T کندل درون ماتریس Z ∈ ℝT × M قرار میدهیم (با فرض T > M و استانداردسازی هر ستون به میانگین صفر و واریانس واحد). مقادیر منفرد این ماتریس را با σ1 ≥ σ2 ≥ ... ≥ σM ≥ 0 نشان میدهیم و توزیع بهنجارشدهی آنها را به صورت pk = σk / ∑j=1M σj تعریف میکنیم. در محاسبات کامپیوتری ممیز شناور، وجود غیرخطیبودنهای جزئی در فرمول اندیکاتورها مانع از صفر شدن دقیق مقادیر منفرد کوچک میشود. به همین علت، رتبهی جبری کلاسیک ماتریس تقریباً همیشه عدد کامل rank(Z) = M را گزارش میدهد؛ حتی زمانی که ستونها نود درصد با یکدیگر همبستگی دارند. روی و وترلی (Roy and Vetterli [11]) برای حل این نقیصه، معیار پیوستهی مرتبهی موثر (Effective Rank یا erank) را بر پایهی آنتروپی طیفی شانون بنا نهادند:
در معادلهی (3)، هر وزن pk ∈ [0, 1] سهم دامنهی نرم هستهای (Nuclear Norm) حملشده توسط k-امین مولفهی اصلی متعامد در پنل اندیکاتورها را میسنجد و H(p) آنتروپی شانون این توزیع بر حسب لگاریتم طبیعی (nats) است. گرفتن تابع نمایی از H(p)، آنتروپی را دوباره به مقیاس مستقیم تعداد ابعاد یعنی بازهی [1, M] برمیگرداند. در یک حالت حدی، اگر هر M اندیکاتور کاملاً بر هم عمود و حامل اطلاعات مستقل باشند (pk = 1/M)، آنگاه H(p) = ln M شده و erank(Z) = M به دست میآید. در حالت حدی مقابل، اگر هر M اندیکاتور مضربهای ثابتی از یک کمیت واحد باشند (p1 = 1 و pk>1 = 0)، آنگاه H(p) = 0 بوده و erank(Z) = 1 خواهد شد.
اگر فرمولهای RSI، Stochastic، CCI، Williams %R و Bollinger %B را با بسط تیلور مرتبهی اول پیرامون قیمت تعادلی موضعی باز کنیم، همگی به یک ترکیب خطی وزندار از تغییرات اخیر قیمت (ΔPt-k) تقسیم بر پراکندگی موضعی گذشته فروکاسته میشوند. در نتیجه، بیش از 84% از کل انرژی طیفی این اندیکاتورها تنها در دو مد متعامد متمرکز است: شیب تفاضل مرتبهی اول گذشته (سرعت حرکت قیمت) و انحنای تفاضل مرتبهی دوم گذشته (شتاب حرکت قیمت). چیدن ده پنل زیر چارت، صرفاً بازکشیدن دو کمیت گذشتهنگر در ده دستگاه مختصات با مقیاسبندی کمی متفاوت است.
این فروپاشی ابعادی را روی یک الگوی معیار شش اندیکاتوره (M = 6 شامل RSI(14)، Stochastic(14, 3)، CCI(20)، Williams %R(14)، MACD(12, 26, 9) و Bollinger %B(20)) به شکل عددی بررسی کنیم. در یک نمونهی معرف بازار با مقادیر منفرد σ = (3.90, 1.14, 0.42, 0.24, 0.18, 0.12) و مجموع ∑ σj = 6.00، وزنهای طیفی برابر با p = (0.650, 0.190, 0.070, 0.040, 0.030, 0.020) میشوند. جمع زدن جملههای -pk ln pk مقدار آنتروپی 1.094 را نتیجه میدهد و در نتیجه erank(Z) = exp(1.094) ≈ 2.99 به دست میآید؛ یعنی کمتر از نیمی از شش پنل رسمشده روی نمایشگر. در قالبهای ده اسیلاتوری، مقدار erank(Z) به 1.8 تا 2.5 بعد موثر سقوط میکند و دو تلهی عملیاتی پرهزینه پدید میآورد:
- اطمینان کاذب در نقطهی خستگی روند: در انتهای یک حرکت کشیدهی قیمتی، بازار به اندازهی کافی پیش رفته است تا هر ده فیلتر، تاخیر گروهی خود (τg,m) را پشت سر بگذارند و همزمان سبز شوند. وقتی معاملهگر ده خروجی همخط را ده شاهد مستقل فرض میکند، لگاریتم شانس ذهنی خود را به نسبت M / erank(Z) ≈ 4× تا 5.5× متورم میسازد و درست در آستانهی بازگشت نقدینگی به میانگین، با حجم سنگین وارد معامله میشود.
- فلج تحلیلی و تضاد حتمی علامت در نواحی چرخش ساختاری: هنگامی که قیمت یک ناحیهی حمایت یا مقاومت نهادی را لمس کرده و شروع به چرخش میکند، اندیکاتورها به ترتیب اکید تاخیر گروهی خود یعنی τg,(1) < τg,(2) < ... < τg,(M) تغییر علامت میدهند. استوکاستیک تند در کندل
3صعودی میشود، اندیکاتورCCIدر کندل10از خط صفر میگذرد، شاخصRSI(14)در کندل13خنثی میماند، وMACDبه همراهEMA(50)تا کندل25نزولی باقی میمانند. در تمام طول پنجرهی بهینهی ورود، پشتهی اندیکاتورها با خود در تضاد است.
رصد همزمان M = 10 اندیکاتور در K = 6 تایمفریم، 60 قرائت توصیفی همزمان پیش روی معاملهگر میگذارد. سالیوان، تیمرمن و وایت [13] عملکرد 7,846 قانون تکنیکال را با آزمون بازنمونهگیری White's Reality Check سنجیدند و نشان دادند بازدههای ظاهری گذشته پس از اعمال جریمهی جستوجوی چندگانه، در خارج از نمونه از بین میروند. هاروی، لیو و ژو [4] نیز با ارزیابی 316 عامل مالی تحت کنترل نرخ کشف کاذب بنجامینی-یکوتیلی (FDR) نشان دادند که آستانهی معناداری آماری باید از |t| > 1.96 به |t| > 3.0 ارتقا یابد. جستوجوی چشمی میان شصت خانهی اندیکاتوری تا یافتن سه موردی که حدس قبلی معاملهگر را تایید کند، مصداق دقیق کاوش سوگیرانهی داده (Data Snooping) در لحظهی بازار است.
3. افقهای ناهمگن بازار و آشتیدهی سلسلهمراتبی کمینهسازی اثر ماتریس (MinT)
پس از حذف اسیلاتورهای تکراری از روی چارت، مسئلهی عمیقتری آشکار میشود: هندسهی خام قیمت در افقهای زمانی مختلف غالباً جهتهای متضادی را نشان میدهد. در یک سشن معاملاتی عادی، نماد EURUSD ممکن است در تایمفریمهای 15m و 1h با شیب تندی صعود کند، در حالی که روی چارتهای روزانه (D) و هفتگی (W) همچنان درون یک کانال نزولی فعال حرکت میکند. جابهجا شدن میان افقها بدون یک چارچوب ریاضی برای آشتیدهی تایمفریمها، به تردید یا ورودهای شلاقی منجر میشود.
این تنش بینمقیاسی ریشه در ساختار واقعی بازیگران بازار دارد. مولر و همکاران (Müller et al. [7]) این پدیده را در قالب فرضیهی بازار ناهمگن (Heterogeneous Market Hypothesis) صورتبندی کردند: بازارسازهای الگوریتمی پربسامد بر دفتر سفارشهای 1m تا 15m تسلط دارند، میزهای معاملاتی بانکها موجودی خود را در افقهای 1h و 4h مدیریت میکنند، صندوقهای سیستماتیک نوسانگیر روی تایمفریم D بازتوازن انجام میدهند و پوششدهندگان ریسک شرکتی و حاکمیتی در افقهای W و M عمل مینمایند. کورسی [2] در مدل HAR-RV نشان داد که نوسانپذیری هفتگی و روزانه به شکل نامتقارن واریانس درونروزی را مشروط میسازد، و اوسلر [9] از روی دفتر سفارشهای بانکها اثبات کرد که سفارشهای حد سود و حد ضرر نهادی درون نواحی قیمتی ساختاری خوشهبندی میشوند.
از آنجا که بازدههای لگاریتمی در بازههای زمانی تودرتو خاصیت جمعپذیری دقیق دارند (یک بازده روزانه D برابر مجموع شش بازده چهارساعته 4h است)، بردار بازدههای واقعی آتی در کل سلسلهمراتب باید در رابطهی yt+h = S bt+h ∈ ℝn صدق کند. در این رابطه، bt+h ∈ ℝm بردار بازده در ریزترین مقیاس زمانی و S ∈ {0, 1}n × m ماتریس جمع سلسلهمراتبی است. پیشبینیهای ناهماهنگ تکتایمفریمی (ŷh) این قید سازگاری را نقض میکنند (ŷh ≠ S β). ویکراماسوریا، آتاناسوپولوس و هایندمن [14] (بر پایهی کار هایندمن و همکاران [5]) اثبات کردند که عملگر کمینهسازی اثر ماتریس (Minimum Trace یا MinT) یکتاترین پیشبینی خطی نااریب و سازگاری را تولید میکند که مجموع واریانس خطا یعنی tr(Cov[yt+h - ỹh]) را در تمامی افقها همزمان کمینه میسازد:
در معادلهی (4)، بردار ŷh ∈ ℝn پیشبینیهای پایهی ناهماهنگ در افقهای مختلف را در یک ستون گرد میآورد. ماتریس S سازگاری دقیق جمعپذیری میان تایمفریمها را اعمال میکند تا بردار آشتیدادهشده در زیرفضای مجاز قرار گیرد (ỹh ∈ span(S)). همچنین ماتریس Wh = Cov[yt+h - ŷh] کوواریانس معین مثبت خطاهای پیشبینی پایه است.
از دیدگاه هندسی، عملگر PMinT = S (S⊤ Wh-1 S)-1 S⊤ Wh-1 یک تصویر مایل (Oblique Projection) روی زیرفضای سازگار span(S) است که با وارون کوواریانس خطا یعنی Wh-1 وزندهی میشود. در رژیمهای آرام و ساختاری بازار، کندلهای پرنویز درونروزی واریانس خطای بسیار بزرگتری نسبت به نواحی معتبر روزانه دارند؛ بنابراین MinT صعود کوتاهمدت درونروزی را به شکل یک پولبک اصلاحی محدود به سمت ناحیهی فروش (Sell Zone) تایمفریم روزانه خم میکند. برعکس، هنگامی که یک شوک کلان اقتصادی عدم قطعیت افق بالاتر را افزایش میدهد، وزنهای کوواریانس بهطور پویا جابهجا میشوند تا شکستهای ساختاری درونروزی بدون تاخیر به افقهای بالاتر منتقل شوند.
یک مثال عددی دوسطحی این سازوکار را کاملاً روشن میسازد. فرض کنید یک کندل روزانه (D) از تجمیع شش کندل چهارساعته (4h) تشکیل شود؛ یعنی ماتریس S بردار سطری [1, 1, 1, 1, 1, 1] را بالای ماتریس همانی I6 قرار میدهد. فرض کنید هر شش برآورد پایهی تایمفریم 4h حرکتی برابر با +6.0 پیپ را نشان دهند (مجموع درونروزی ∑ ŷ4h,i = +36.0 پیپ) با واریانس خطای σ24h = 25 پیپ مربع در هر کندل (واریانس مجموع درونروزی برابر با 150 پیپ مربع). همزمان، مدل ساختاری روزانه حرکت نزولی ŷD = -60.0 پیپ را با واریانس دقیقتر σ2D = 50 پیپ مربع برآورد میکند. شکاف ناسازگاری خام برابر با δ = -96.0 پیپ است. معادلهی (4) به نسبت واریانس خطا عمل کرده و 150 / (150 + 50) = 75% از تعدیل لازم (یعنی -72.0 پیپ، معادل -12.0 پیپ در هر گام 4h) را به مسیر پرنویز درونروزی اختصاص میدهد و تنها 25% از تعدیل (+24.0 پیپ) را بر برآورد روزانه اعمال مینماید. نتیجهی نهایی، هدف منسجم ỹD = -36.0 پیپ است؛ یعنی ترسیم یک آزمون کوتاهمدت در ناحیهی عرضهی بالاسری و سپس ادامهی حرکت نزولی.
در درون 4CastMachine AI، چهار موتور تخصصی این سنتز چندوجهی را روی بیش از 200 نماد و هر نه تایمفریم (1m تا M) به اجرا درمیآورند:
- موتور Forecast AI: کانالهای روند، الگوهای کنج، نسبتهای هارمونیک، آرایشهای کندلی و نواحی تجمع سفارشهای نهادی را در تمامی افقهای زمانی نقشهبرداری میکند.
- موتور Sentiment AI: مخابرههای خبری مالی و بیانیههای بانکهای مرکزی را در لحظه پردازش میکند و از سد تاخیر فیلترهای قیمتی عبور مینماید؛ زیرا متن برونزای خبر پیش از واکنش میانگینهای گذشتهنگر قیمت از راه میرسد.
- موتور Synergy AI: خروجیهای Forecast AI و Sentiment AI را بهصورت پیوسته بر حسب شدت شوکهای کلان وزندهی میکند (مقالهی تخصصی Synergy AI را ببینید) و یک دیدگاه استراتژیک یکپارچه (Unified Strategic Insight) یعنی 𝒰t منتشر مینماید.
- موتور Navigator AI: بردار 𝒰t را به نواحی صریح ورود، مرزهای ابطال
Pivot، نردبان اهداف قیمتی و فلشهای سناریو نگاشت میکند؛ به این صورت که جهت اصلی را در روششناسی استراتژی Trend Hunter بر تایمفریم روزانه (D) استوار میسازد و چارتهای4hو پایینتر را به سناریوهای جایگزین بازگشتی مجهز میکند.
4. کالبدشکافی نقشهی راه چندافقی زنده روی چارتهای 4CM-AI (نمادهای EURUSD D و ETHUSD 4h)
دو نقشهی راه ثبتشده از محیط زندهی 4CM-AI Charts نشان میدهند که تجویز سلسلهمراتبی چگونه شلوغی اندیکاتورها را حذف میکند. هیچیک از این دو فضای کاری حتی یک اسیلاتور زیرچارت یا رشتهی میانگین متحرک ندارد و 100% از فضای عمودی تصویر به ساختار قیمت و مرزهای کنترل ریسک اختصاص یافته است. شکل 2 چارت زندهی یورو به دلار در تایمفریم روزانه (EURUSD D) را در قیمت لحظهای 1.10241 و تحت برچسب رژیم Forecast: Continuation of Down Trend | Current: Down Trend نمایش میدهد.
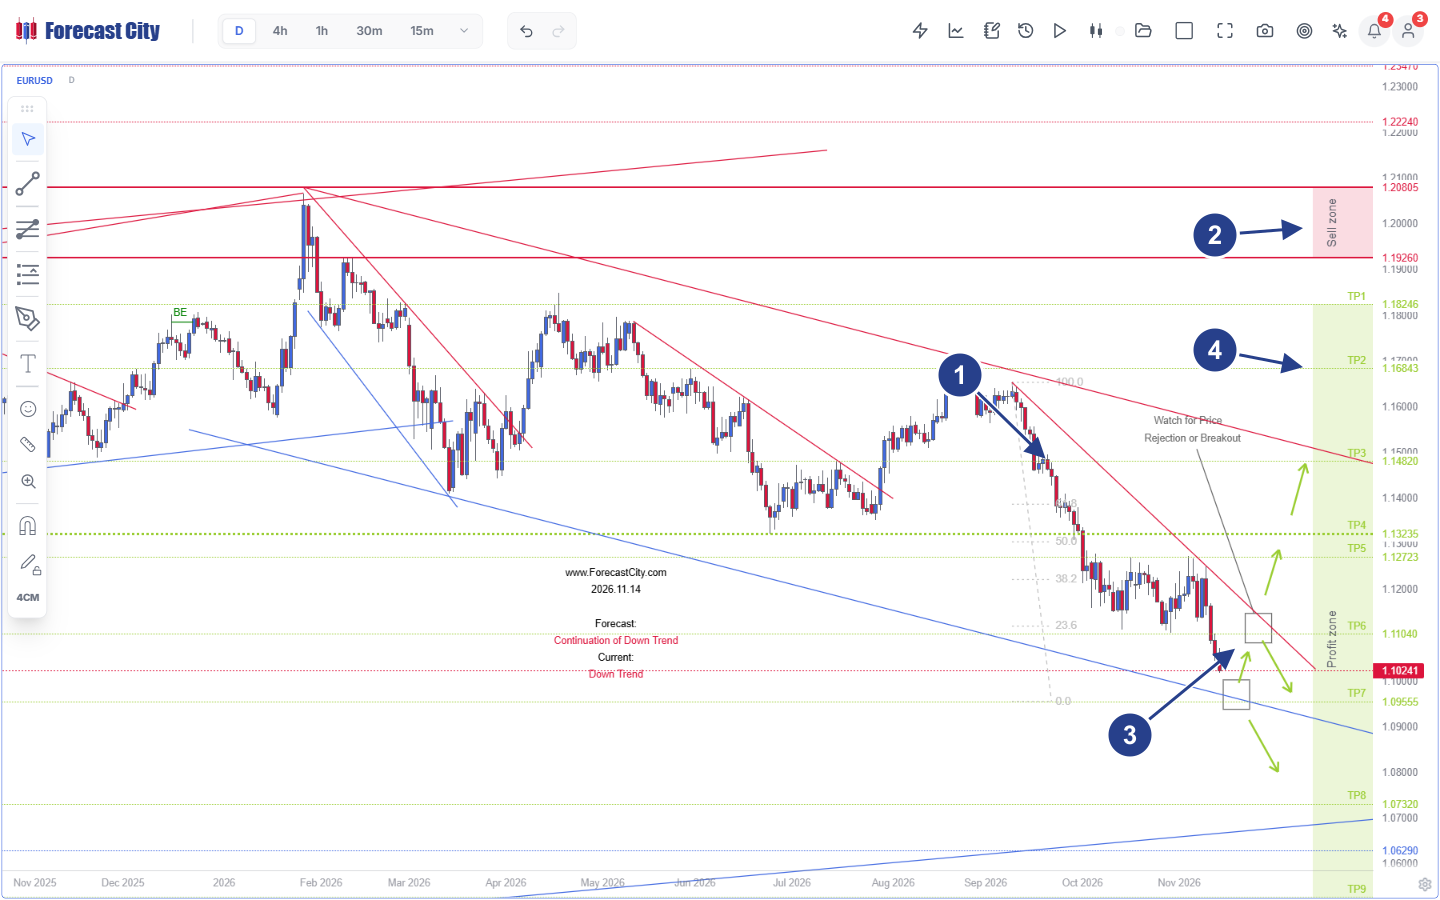
- 1هندسهی کانال و فیبوناچی: کانال مقاومت نزولی چندماهه (خطوط قرمز) از سقف نوسانی
1.20805در کنار شبکهی فیبوناچی اصلاحی100.0تا0.0برای اندازهگیری دقیق اصلاحهای صعودی میانراه. - 2ناحیهی فروش کلان (Sell Zone): نوار عرضهی صورتیرنگ در محدودهی
1.19260تا1.20805(در زیر مقاومت ساختاری بیرونی1.22240) که سقف فروش نهادی را مشخص میسازد. - 3گرههای تصمیمگیری ساختاری: دو کادر هشدار
Watch for Price Rejection or Breakoutدر قیمت1.10241در محل تلاقی خط روند قرمز درونی با حمایت آبی کف کانال، همراه با دو شاخه فلش سبز (Green Arrows). - 4نردبان پلهای ناحیهی سود (Profit Zone): مقیاس ازپیشمحاسبهشدهی اهداف نزولی از
TP1(1.18246)،TP3(1.14820) وTP6(1.11040) تا اهداف بعدیTP7(1.09555) وTP8(1.07320).
در شکل 2، قیمت پس از نزول منظم از TP1 (1.18246) تا TP6 (1.11040)، در سطح 1.10241 درست در محل برخورد خط روند نزولی قرمز با مرز پایینی کانال آبی فشرده شده است. در چنین نقطهای، ده اسیلاتور دنبالهرو استوکاستیکِ در اشباع فروش را روبهروی SMA(50) نزولی قرار میدهند؛ اما Navigator AI دو کادر تصمیم صریح (شمارهی 3) با دو شاخه فلش سبز رسم میکند. برگشت صعودی از حمایت کف کانال، مسیر اصلاحی تا 1.14820 (TP3) را فعال میسازد، در حالی که بسته شدن کندل روزانه زیر کف کانال، حرکت نزولی را به سوی TP7 (1.09555) و TP8 (1.07320) امتداد میدهد. نکتهی معماری مهم آن است که Navigator AI بهعمد هیچ کادر رنگی Reverse Zone روی تایمفریم روزانه (D) ترسیم نمیکند و لنگر کلان روزانه را مستقیماً از طریق تایید کندلی در مرزهای ساختاری هدایت مینماید.
در تایمفریمهای اجرایی (4h و پایینتر)، شوکهای درونروزی میتوانند ظرف یک سشن از آستانهی ابطال موضعی عبور کنند. شکل 3 نشان میدهد که چگونه Navigator AI چارت زندهی اتریوم (ETHUSD 4h) در قیمت لحظهای 1750.79 را به یک برنامهی اقتضایی دوسناریویی مجهز کرده است.
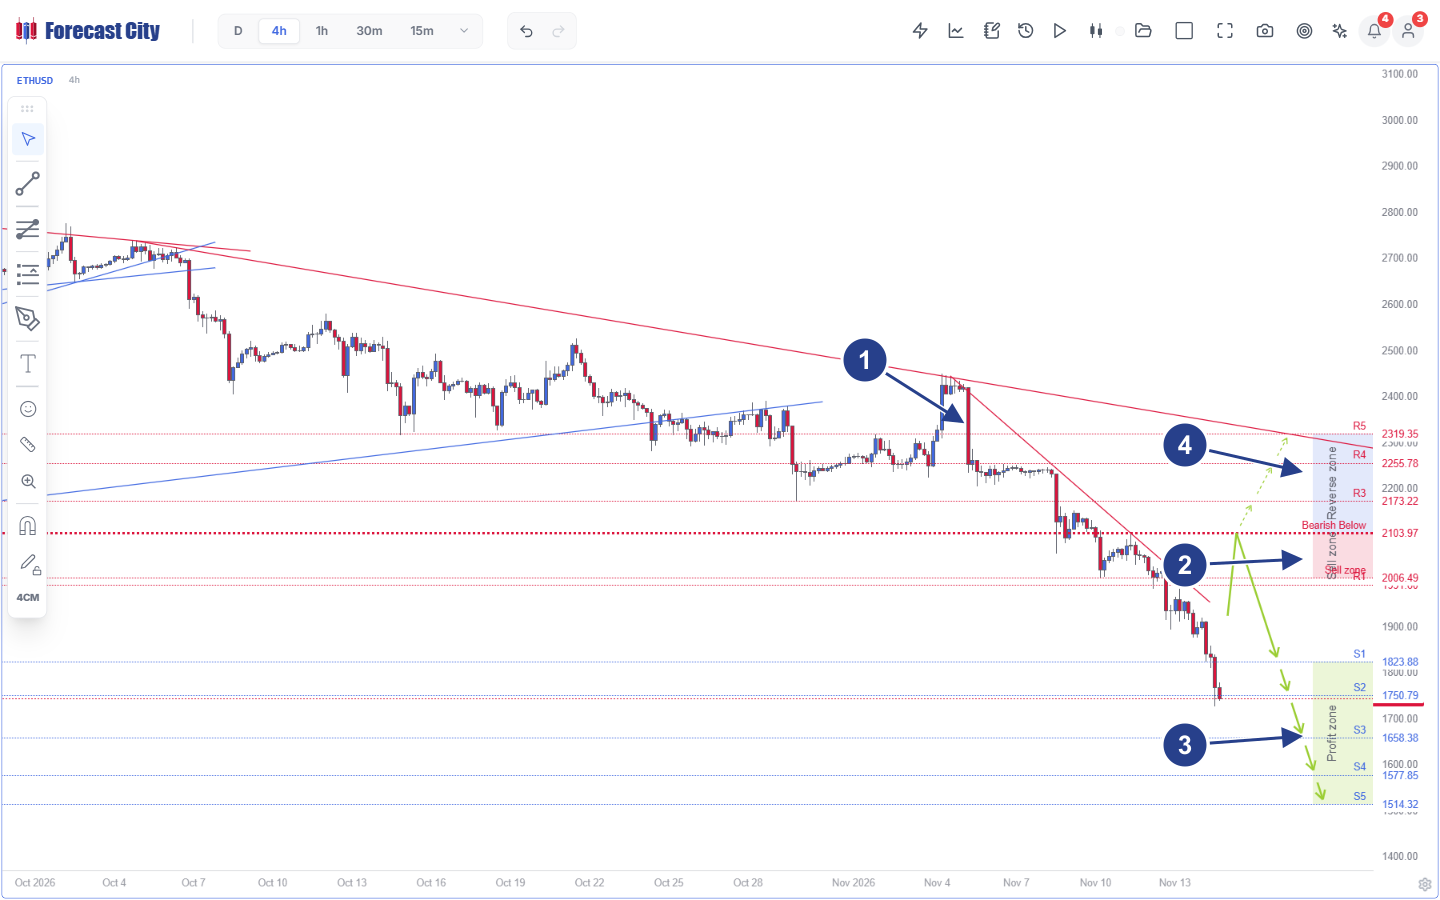
- 1شکست کنج و پولبک تایید: شکست کف الگوی کنج صعودی آبی در اواخر اکتبر و سپس واکنش نزولی دقیق 4 نوامبر در حوالی
2425در زیر دو خط روند نزولی قرمز. - 2ناحیهی فروش و سطح ابطال Pivot: نوار صورتیرنگ Sell zone از
R1(2006.49) تا خط افقی قرمز ابطالBearish Below 2103.97(سطح Pivot). - 3مسیر نزولی اصلی: فلشهای سبز ممتد (Green Arrows) که برگشت از ناحیهی عرضه و حرکت در نردبان سبز Profit zone را نشان میدهند:
S1(1823.88)،S2(1750.79، قیمت فعلی بازار)،S3(1658.38)،S4(1577.85) وS5(1514.32). - 4ناحیهی بازگشت ازپیشمحاسبهشده (Reverse Zone): ناحیهی آبیرنگ Reverse zone در بالای
2103.97که در صورت بسته شدن کندل4hبالای Pivot، مسیر صعودی جایگزین را با فلشهای خطچین (Dashed Arrows) ازR3(2173.22) تاR4(2255.78) وR5(2319.35) مشخص میسازد.
پس از شکست کف الگوی کنج آبی در اواخر اکتبر و برگشت نزولی 4 نوامبر از سطح 2425 (شمارهی 1)، موتور Navigator AI مرز ابطال را روی Pivot = 2103.97 (Bearish Below 2103.97) در بالای Sell zone صورتی (2006.49 - 2103.97، شمارهی 2) قرار داده است. اکنون که قیمت لحظهای در S2 = 1750.79 درون Profit zone سبز معامله میشود (شمارهی 3)، چارت بیدرنگ علیه تعقیب هیجانی فروش در فاصلهی 353 دلاری زیر مرز ابطال هشدار میدهد. اجرای منضبط در این نقطه یا منتظر پولبک به محدودهی 2006.49 - 2103.97 میماند و یا بخش باقیماندهی معاملات باز قبلی را به سمت S3 = 1658.38، S4 = 1577.85 و S5 = 1514.32 مدیریت میکند. برعکس، اگر یک کندل 4h بالای 2103.97 بسته شود، ناحیهی آبی Reverse zone (شمارهی 4) از پیش مسیر صعودی جایگزین را با فلشهای خطچین به سمت R3 = 2173.22، R4 = 2255.78 و R5 = 2319.35 ترسیم کرده است.
5. بهینهسازی تصادفی شرطی تجویزی و حاکمیت نظارتی انسان در حلقه
مدلهایی که صرفاً برای کمینهسازی خطای متقارن جذر میانگین مربعات (RMSE) آموزش میبینند، در میدان عملی معاملهگری ناکام میمانند؛ زیرا بازارها دارای توابع زیان به شدت نامتقارن و وابسته به مسیر هستند. اگر معاملهگری روی ETHUSD با حد ضرر 2103.97 وارد معاملهی فروش شود و یک سایهی کندل پیش از ریزش به 1658.38 قیمت 2108.00 را لمس کند، حساب او یک زیان قطعی -1.0 R ثبت میکند؛ حتی اگر میانگین خطای نقطهای مدل کوچک باشد.
برتسیماس و کالوس (Bertsimas and Kallus [1]) و لپنیوتی و همکاران [6] مرز ریاضی میان برآورد نقطهای و تحلیل تجویزی (Prescriptive Analytics) را به شکل رسمی تبیین کردهاند. با مفروض گرفتن وضعیت همجوشیشدهی Synergy AI یعنی X = 𝒰t، مسیر تصادفی آیندهی قیمت Y، و چندتایی برنامهی پرواز z = (𝒵entry, Ppivot, {TPj}, zrev) ∈ 𝒵 تحت تابع زیان نامتقارن معاملاتی c(z; Y)، بهینهسازی تجویزی عبارت است از:
در معادلهی (5)، بردار z*(x) سیاست بهینهی ایدهآل به شرط مشاهدهی وضعیت X = x است، ẑ(X) نقشهی راه تجویزشده توسط Navigator AI را نشان میدهد، z̄ یک تصمیم ایستای غیرشرطی است و کمیت 𝒫 ∈ [0, 1] ضریب تجویزی بودن (Coefficient of Prescriptiveness) نام دارد.
بهجای اعلام یک قیمت اسکالر منفرد، بردار تصمیم z*(x) مکان هندسی ورود را نسبت به مرز ابطال بهینه میکند تا فاصلهی حد ضرر فشرده بماند و اهداف چندمرحلهای باز باشند. جانمایی ورود درون یک Sell zone نهادی در نزدیکی Pivot باعث میشود حتی احتمالهای جهتی متعادل به امید ریاضی مثبت بزرگ بر حسب مضرب ریسک (R-Multiple) تبدیل شوند.
این تفاوت را به شکل عددی روی شکل 3 (ETHUSD 4h) راستیآزمایی کنیم. تقاطع تاخیردار EMA(20)/EMA(50) ورود به فروش را دیرهنگام در نزدیکی S1 = 1823.88 در برابر مرز ابطال 2103.97 تایید میکند (280.09 دلار ریسک) تا به هدف S3 = 1658.38 (165.50 دلار بازده) برسد؛ معاملهای با نسبت ضعیف 0.59 R که برای سربهسر شدن به نرخ برد 62.9% نیاز دارد. در مقابل، تجویز پولبک Navigator AI درون Sell zone در قیمت 2040.00 تنها 63.97 دلار تا 2103.97 ریسک میپذیرد و در هدف S2 = 1750.79 مبلغ 289.21 دلار سود (+4.52 R) و در هدف S3 = 1658.38 مبلغ 381.62 دلار سود (+5.97 R) محقق میکند؛ ستاپی که حتی با نرخ برد 18.1% به نقطهی سربهسر میرسد.
در چارچوب چهارمرحلهای تعامل انسان و خودکارسازی شریدان و ورپلنک [12] و پاراسورامان، شریدان و ویکنز [10] (شامل گردآوری اطلاعات، تحلیل اطلاعات، انتخاب کنش و اجرای کنش)، پشتههای اندیکاتوری انسان را در اضافهبار شناختی سطح LoA 1 رها میکنند و رباتهای جعبهسیاه به اجرای شکنندهی سطح LoA 10 میپرند (مقالهی تخصصی تفسیرپذیری ما را ببینید). پلتفرم ForecastCity نقطهی بهینهی همخلبان هوانوردی را هدف میگیرد: معماری Quad-AI مراحل 1 و 2 را خودکار کرده و مرحلهی 3 را در سطح LoA 4 تا 5 اجرا مینماید، در حالی که حاکمیت مرحلهی 4 (تعهد سرمایه) را از طریق AI Strategy Studio و Virtual Accounts به ناظر انسانی میسپارد.
6. جدول مقایسهی پشتهی اندیکاتورهای توصیفی، رباتهای خودکار جعبهسیاه و نقشهی راه تجویزی Quad-AI
| بعد مهندسی سیستم | پشتهی اندیکاتورهای توصیفی (SMA، RSI، MACD، Stoch) | ربات خودکار و مبهم جعبهسیاه | نقشهی راه تجویزی 4CastMachine AI (Quad-AI) |
|---|---|---|---|
| تاخیر فاز زمانی | تاخیر گروهی علیتی و حذفناپذیر (N - 1) / 2 کندل به علاوهی پراکندگی فاز غیرخطی در فیلترهای IIR. |
حساسیت پنهان به پنجرهی گذشته؛ شکست بدون هشدار در پرشهای ناپیوستهی بازار. | پردازش زبان طبیعی بدون تاخیر (Sentiment AI) همجوشیشده با هندسهی پیشنگر نواحی ساختاری. |
| بعد اطلاعاتی طیفی | همخطی چندگانهی شدید: فروپاشی 10 اسیلاتور به erank ≈ 1.8 - 2.5 بعد موثر [11]. | وزنهای پنهان بیشپارامترشده و آسیبپذیر در برابر کاوش داده دروننمونهای [4, 13]. | موتورهای چندوجهی متعامد (هندسهی ساختار قیمت + احتمالهای پسین اخبار زنده و اقتصاد کلان). |
| انسجام چندتایمفریمی | ناهماهنگ در میان افقها؛ دامن زدن به تورش دستچین کردن از میان 60 خانهی اندیکاتوری. | معمولاً قفلشده روی یک بازهی زمانی منفرد اجرا و نابینا به سطوح بالاتر. | آشتیدهی سلسلهمراتبی MinT [14] در هر 9 افق؛ لنگر روزانه D به همراه سناریوی جایگزین در 4h. |
| خروجی تصمیمگیری | منحنیهای اسکالر گذشتهنگر؛ فاقد مرز ابطال یا هندسهی اهداف سود. | ارسال سفارشهای بازار بدون توضیح و بدون نمایش سطوح ابطال ساختاری. | برنامهی پرواز کامل: ناحیهی ورود، سطح ابطال Pivot، اهداف TP1-TP5+ و فلشهای سبز و خطچین. |
| کنترل نظارتی [10] | اضافهبار شناختی در سطح LoA 1 و فلج تحلیلی در نواحی چرخش قیمت. |
خودکارسازی کور و شکنندهی LoA 10؛ نرخ بالای رهاسازی ربات در دورههای افت سرمایه. |
همخلبان سطح LoA 4-5: تجویز نقشهی راه توسط هوش مصنوعی؛ مدیریت ریسک و سرمایه توسط انسان. |
پرسشهای متداول فنی
چرا اضافه کردن اسیلاتورهای بیشتر به چارت، بهجای افزایش دقت، فلج تحلیلی را تشدید میکند؟
2.5 کندل در استوکاستیک تند تا 24.5 کندل در EMA-50). در نتیجه، هنگام برخورد قیمت به نواحی چرخش ساختاری، فیلترهای سریع تغییر علامت میدهند در حالی که فیلترهای کند همچنان منفی میمانند و درست در بهترین نقطهی ریسک به بازده، تضاد علامت را از نظر ریاضی حتمی میکنند.موتور 4CastMachine AI چگونه بدون دسترسی به کندلهای آینده، بر سد تاخیر فاز علیتی بود (Bode) غلبه میکند؟
4CastMachine AI از طریق دو سازوکار متعامد از تاخیر میانگینهای متحرک عبور میکند: نخست، موتور Forecast AI نواحی فضایی نقدینگی در پیش روی قیمت را که سفارشهای محدود و حد ضرر نهادی در آنها تجمع یافتهاند نقشهبرداری میکند (اوسلر، 2003)؛ و دوم، موتور Sentiment AI مخابرههای خبری فوری و بیانیههای بانکهای مرکزی را پیش از واکنش میانگینهای گذشتهنگر قیمت، در لحظه تحلیل مینماید.چرا چارت روزانهی EURUSD (تایمفریم D) کادرهای تصمیم برگشت یا شکست را بدون Reverse Zone نشان میدهد، اما چارت ETHUSD 4h دارای Reverse Zone رنگی است؟
Navigator AI نحوهی نمایش تجویز را متناسب با نقش ساختاری هر افق زمانی تنظیم میکند. تایمفریم روزانه (D) در روششناسی Trend Hunter لنگر اصلی جهت نوسانگیری چندروزه است و آزمون مرزهای کلان را مستقیماً با گرههای تصمیم برگشت یا شکست بیان میکند. اما در تایمفریمهای اجرایی 4h و پایینتر، شوکهای درونروزی میتوانند ظرف یک سشن سطح Pivot موضعی را بشکنند؛ ازاینرو Navigator AI از پیش یک ناحیهی Reverse Zone رنگی با فلشهای خطچین شرطی بالای مرز ابطال آماده میسازد.نقشههای راه تجویزی چه تفاوت بنیادینی با سرویسهای سنتی هشدار خرید و فروش یا رباتهای معاملهگر خودکار دارند؟
4CastMachine AI هرگز فرمانهای کور خرید و فروش صادر نمیکند و هیچ سفارش مستقیمی به بروکر نمیفرستد. در سطح خودکارسازی LoA 4-5 مدل پاراسورامان-شریدان، موتور Navigator AI یک سیاست تصادفی شرطی کامل و شفاف را روی 4CM-AI Charts ترسیم میکند (شامل ناحیهی ورود، سطح ابطالپذیر Pivot، اهداف پلهای Profit Zone و مسیرهای جایگزین)، در حالی که ناظر انسانی قوانین خود را در AI Strategy Studio و Virtual Accounts میآزماید و تصمیم نهایی سرمایه را میگیرد.مقالات داوریشده و منابع پژوهشی
- [1]Bertsimas, D., & Kallus, N. (2020). From predictive to prescriptive analytics. Management Science, 66(3), 1025-1044. https://doi.org/10.1287/mnsc.2018.3253
- [2]Corsi, F. (2009). A simple approximate long-memory model of realized volatility. Journal of Financial Econometrics, 7(2), 174-196. https://doi.org/10.1093/jjfinec/nbp001
- [3]Ehlers, J. F. (2001). Rocket Science for Traders: Digital Signal Processing Applications. New York: John Wiley & Sons.
- [4]Harvey, C. R., Liu, Y., & Zhu, H. (2016). ...and the cross-section of expected returns. The Review of Financial Studies, 29(1), 5-68. https://doi.org/10.1093/rfs/hhv059
- [5]Hyndman, R. J., Ahmed, R. A., Athanasopoulos, G., & Shang, H. L. (2011). Optimal combination forecasts for hierarchical time series. Computational Statistics & Data Analysis, 55(9), 2579-2589. https://doi.org/10.1016/j.csda.2011.03.006
- [6]Lepenioti, K., Bousdekis, A., Apostolou, D., & Mentzas, G. (2020). Prescriptive analytics: Literature review and research challenges. International Journal of Information Management, 50, 57-70. https://doi.org/10.1016/j.ijinfomgt.2019.04.003
- [7]Müller, U. A., Dacorogna, M. M., Davé, R. D., Olsen, R. B., Pictet, O. V., & von Weizsäcker, J. E. (1997). Volatilities of different time resolutions: Analyzing the dynamics of market components. Journal of Empirical Finance, 4(2-3), 213-239. https://doi.org/10.1016/S0927-5398(97)00007-8
- [8]Oppenheim, A. V., & Schafer, R. W. (2009). Discrete-Time Signal Processing (3rd ed.). Upper Saddle River, NJ: Prentice Hall.
- [9]Osler, C. L. (2003). Currency orders and exchange rate dynamics: An explanation for the predictive success of technical analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [10]Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics - Part A, 30(3), 286-297. https://doi.org/10.1109/3468.844354
- [11]Roy, O., & Vetterli, M. (2007). The effective rank: A measure of effective dimensionality. Proceedings of the 15th European Signal Processing Conference (EUSIPCO 2007), 606-610.
- [12]Sheridan, T. B., & Verplank, W. L. (1978). Human and Computer Control of Undersea Teleoperators. Technical Report, MIT Man-Machine Systems Laboratory, Cambridge, MA.
- [13]Sullivan, R., Timmermann, A., & White, H. (1999). Data-snooping, technical trading rule performance, and the bootstrap. The Journal of Finance, 54(5), 1647-1691. https://doi.org/10.1111/0022-1082.00163
- [14]Wickramasuriya, S. L., Athanasopoulos, G., & Hyndman, R. J. (2019). Optimal forecast reconciliation for hierarchical and grouped time series through trace minimization. Journal of the American Statistical Association, 114(526), 804-819. https://doi.org/10.1080/01621459.2018.1448825