Les espaces de travail graphiques classiques, tant particuliers qu’institutionnels, font passer des séries de prix non stationnaires à travers des filtres causaux rétrospectifs tels que les moyennes mobiles simples (SMA), les moyennes mobiles exponentielles (EMA), le MACD, le RSI, les oscillateurs stochastiques et les bandes de Bollinger. En mobilisant les dérivations du retard de groupe sous transformée de Fourier à temps discret, le rang effectif spectral de Roy-Vetterli et les bornes du taux de fausses découvertes (FDR) sous tests d’hypothèses multiples, cet article démontre pourquoi les empilements d’indicateurs descriptifs induisent systématiquement la paralysie décisionnelle. Sur des séries empiriques du marché des changes, des métaux précieux et des cryptomonnaies, des espaces de travail réunissant dix indicateurs de momentum s’effondrent vers une dimensionnalité effective comprise entre 1,8 et 2,6, tout en garantissant des contradictions séquentielles de signe ordonnées par leurs retards de groupe chaque fois que le prix teste une zone structurelle de retournement. Nous formalisons ensuite la manière dont 4CastMachine AI résout à la fois le retard intra-graphique et l’incohérence inter-unités de temps sur neuf horizons (de 1m à M) par fusion multimodale des régimes, réconciliation hiérarchique par trace minimale (MinT) et prescription stochastique conditionnelle de Bertsimas-Kallus. Des études de cas en direct sans le moindre indicateur sur EURUSD D et ETHUSD 4h au sein de 4CM-AI Charts illustrent comment Navigator AI projette un plan de vol falsifiable unique tout en préservant l’autorité de supervision humaine.
1. Déphasage causal et retard de groupe des indicateurs rétrospectifs classiques
Ouvrez presque n’importe quel graphique discrétionnaire après un retournement brusque de tendance et un défaut récurrent de synchronisation saute aux yeux. Le prix teste un socle institutionnel de support établi sur plusieurs semaines, inscrit une bougie impulsive de rejet et parcourt déjà quarante pour cent de son amplitude totale de rebond pendant que les moyennes mobiles et les sous-fenêtres de momentum situées sous le graphique pointent toujours vers le bas. Ce n’est qu’une fois l’essentiel du mouvement à ratio rendement/risque asymétrique déjà consommé que ces courbes rétrospectives finissent par se croiser à la hausse, incitant à des entrées tardives en plein essoufflement de court terme.
Ce contretemps n’est nullement l’accident d’un mauvais réglage de paramètres. C’est une conséquence mathématique inéluctable de l’application de filtres causaux à temps discret sur des séries financières non stationnaires. À l’indice de bougie t, les clôtures futures Pt+1, Pt+2, ... ne se sont pas encore produites. Tout indicateur calculé uniquement à partir des clôtures passées {Pt-k}k≥0 doit obéir à la contrainte de causalité h[k] = 0 pour tout k < 0, où h[k] désigne la réponse impulsionnelle du filtre.
Sous la transformée de Fourier à temps discret (Oppenheim et Schafer [8]), un filtre linéaire invariant dans le temps transforme une sinusoïde d’entrée de pulsation angulaire normalisée ω ∈ (-π, π] (exprimée en radians par bougie) selon la réponse fréquentielle complexe H(ejω) = |H(ejω)| ejϕ(ω). Ici, |H(ejω)| représente le gain en amplitude qui atténue l’agitation haute fréquence, et ϕ(ω) désigne le déphasage continu. Lorsqu’un paquet d’ondes de prix localisé ou une inflexion de tendance centrée au voisinage de la pulsation ω traverse ce filtre, son enveloppe est retardée dans le temps d’un nombre exact de bougies appelé retard de groupe τg(ω) = -dϕ(ω) / dω. L’évaluation de cette fonction de transfert pour une moyenne mobile simple de longueur N bougies (h[k] = 1/N pour 0 ≤ k ≤ N - 1) établit notre première contrainte structurelle :
Chaque terme de l’Équation (1) emporte une conséquence opérationnelle directe sur un écran de marché en direct. L’entier N mesure la longueur en bougies de la fenêtre d’observation, le noyau de Dirichlet sin(ωN / 2) / [N sin(ω / 2)] gouverne le lissage d’amplitude, et le facteur de phase linéaire e-jω(N - 1)/2 se dérive en un retard de groupe constant égal à exactement (N - 1) / 2 bougies sur l’intégralité des fréquences ω.
Une moyenne mobile équipondérée calcule le centre de gravité des N clôtures les plus récentes. Le point médian temporel d’une fenêtre s’étendant de la bougie t - (N - 1) jusqu’à la bougie t se situe exactement (N - 1) / 2 bougies dans le passé. Pire encore, tronquer brusquement l’historique à la bougie t - N revient à multiplier les cours par une fenêtre rectangulaire dont la transformée de Fourier présente des lobes secondaires spectraux à -13,3 dB (oscillations de Gibbs). Lorsqu’une décision de taux d’une banque centrale crée une grande bougie de saut isolée, une SMA répercute un contre-mouvement fantôme N bougies plus tard uniquement au moment où cette ancienne bougie sort de la fenêtre glissante.
Examinons un calcul numérique concret sur un graphique 4h du marché des changes ou des cryptomonnaies. Une SMA(20) impose un retard de groupe de (20 - 1) / 2 = 9,5 bougies, ce qui équivaut à 38 heures de temps de marché réel écoulé. Une SMA(50) accuse un retard de (50 - 1) / 2 = 24,5 bougies, soit 98 heures (plus de quatre journées complètes de cotation). Une SMA(200) de référence retarde les changements structurels de régime de 99,5 bougies, soit 398 heures (plus de trois semaines de cotation Forex). Si EURUSD rebondit depuis une zone institutionnelle de support et accomplit une impulsion de 180 pips en quarante heures, un croisement SMA(20) / SMA(50) est mathématiquement incapable de confirmer ce retournement avant que plus de la moitié du mouvement ne soit déjà derrière l’opérateur.
Conscients du retard propre aux fenêtres rectangulaires, les praticiens remplacent couramment les moyennes mobiles à réponse impulsionnelle finie (FIR) par des filtres récursifs à réponse impulsionnelle infinie (IIR) tels que la moyenne mobile exponentielle, définie par yt = α Pt + (1 - α) yt-1 avec facteur de lissage α = 2 / (N + 1). Le passage à la transformée en z, soit HEMA(z) = α / [1 - (1 - α)z-1], et la dérivation de sa phase déroulée par rapport à ω révèlent pourquoi la pondération exponentielle ne franchit jamais la barrière causale :
Dans l’Équation (2), α ∈ (0, 1) représente le poids accordé à la clôture courante Pt, tandis que (1 - α) gouverne la décroissance exponentielle de la mémoire sur l’ensemble des clôtures antérieures. L’évaluation de τg,EMA(ω) lorsque ω → 0 (la bande basse fréquence qui porte les tendances directionnelles soutenues) ramène exactement la fraction à (1 - α) / α, ce qui, sous la paramétrisation standard α = 2 / (N + 1), produit rigoureusement le même retard de (N - 1) / 2 bougies qu’une SMA(N).
Remplacer une SMA(N) par une EMA(N) élimine certes les échos de sortie de fenêtre, mais conserve l’intégralité du retard de (N - 1) / 2 bougies sur les tendances de fond tout en introduisant une distorsion de phase non linéaire : les secousses rapides de haute fréquence passent avec un délai infime, tandis que les ondes persistantes de basse fréquence accusent un fort retard, déformant la géométrie des vagues. En vertu de la relation intégrale gain-phase de Bode (Ehlers [3] ; Oppenheim et Schafer [8]), aucun filtre causal opérant uniquement sur les prix passés ne peut simultanément rejeter le bruit haute fréquence et atteindre un retard de phase nul.
Les oscillateurs construits en cascade aggravent encore ce décalage. Une EMA(20) (α = 2/21 ≈ 0,0952) accuse 9,5 bougies de retard tendanciel basse fréquence. Le RSI(14) classique de Wilder lisse les variations haussières et baissières au moyen d’un poids récursif α = 1/14 ≈ 0,0714 ; la résolution de (1 - α) / α = 13 / 1 montre que le RSI(14) incorpore exactement le retard de groupe basse fréquence d’une EMA(27), soit 13,0 bougies. De même, le MACD(12, 26, 9) soustrait une EMA(26) retardée de 12,5 bougies d’une EMA(12) retardée de 5,5 bougies, puis fait transiter cet écart à travers un troisième étage de déclenchement EMA à 9 bougies, ajoutant 4,0 bougies supplémentaires de retard de lissage au moment précis où le momentum s’infléchit. Chaque sous-fenêtre descriptive relate ce que le prix a déjà accompli plusieurs bougies plus tôt, et jamais les zones où les carnets d’ordres institutionnels contraignent le mouvement futur.
2. Multicolinéarité, effondrement du rang effectif et fouille de données en temps réel
Lorsqu’un oscillateur rétrospectif isolé multiplie les faux déclenchements dans un marché latéral haché, les opérateurs remettent rarement en question la causalité elle-même. Ils ajoutent plutôt un deuxième indicateur chargé de « filtrer » le premier, puis un troisième destiné à confirmer le deuxième, accumulant rapidement six à dix sous-fenêtres descriptives sur un même écran : RSI(14), Stochastique(14, 3, 3), CCI(20), Williams %R(14), MACD(12, 26, 9) et Bollinger %B(20). Visuellement, six courbes de couleurs distinctes suggèrent six votes analytiques indépendants.
L’algèbre linéaire démontre que cette indépendance est une illusion. Chacun des indicateurs de cet empilement est calculé à partir de la même fenêtre glissante de cours d’ouverture, de plus haut, de plus bas et de clôture. La Figure 1 oppose la topologie de traitement numérique d’un empilement classique d’indicateurs colinéaires à la chaîne hiérarchique multimodale de 4CastMachine AI.
Pour mesurer avec exactitude la quantité d’information indépendante qui subsiste au sein d’un espace de travail réunissant M indicateurs, rassemblons les séries temporelles centrées réduites de ces M indicateurs évalués sur T bougies dans la matrice Z ∈ ℝT × M (avec T > M, chaque colonne étant centrée à moyenne nulle et normalisée à variance unitaire). Notons σ1 ≥ σ2 ≥ ... ≥ σM ≥ 0 les valeurs singulières de Z et définissons la distribution normalisée des valeurs singulières pk = σk / ∑j=1M σj. Parce que les arrondis en virgule flottante et les légères non-linéarités empêchent une déficience algébrique exacte de rang, le rang matriciel entier classique renvoie presque toujours rang(Z) = M, même lorsque les colonnes sont corrélées à quatre-vingt-dix pour cent. Roy et Vetterli [11] ont résolu cette limite en définissant le rang effectif continu (erank) à partir de l’entropie spectrale de Shannon :
En détaillant l’Équation (3), chaque poids pk ∈ [0, 1] mesure la part d’amplitude en norme nucléaire portée par la k-ième composante principale orthogonale du panel d’indicateurs, et H(p) désigne son entropie de Shannon exprimée en unités logarithmiques naturelles (nats). Prendre l’exponentielle de H(p) ramène l’entropie sur l’échelle naturelle [1, M] : si les M indicateurs sont mutuellement orthogonaux (pk = 1/M), alors H(p) = ln M et erank(Z) = M ; si tous les M indicateurs sont de simples multiples scalaires identiques (p1 = 1, pk>1 = 0), alors H(p) = 0 et erank(Z) = 1.
Développez le RSI, le Stochastique, le CCI, le Williams %R et le Bollinger %B au premier ordre autour du prix d’équilibre local : chacun d’entre eux se réduit à une combinaison linéaire pondérée des incréments récents de bougies ΔPt-k divisée par la dispersion locale passée. En conséquence, plus de 84 % de l’énergie spectrale totale se concentre dans seulement deux modes orthogonaux : la pente rétrospective de différence première (vélocité) et la courbure rétrospective de différence seconde (accélération). Dix sous-fenêtres ne font que redessiner deux grandeurs retardées dans dix systèmes de coordonnées légèrement rééchelonnés.
Décomposons pas à pas un banc d’essai à six indicateurs (M = 6 : RSI(14), Stochastique(14, 3), CCI(20), Williams %R(14), MACD(12, 26, 9) et Bollinger %B(20)) présentant les valeurs singulières σ = (3,90, 1,14, 0,42, 0,24, 0,18, 0,12) de somme ∑ σj = 6,00. Les poids spectraux valent alors p = (0,650, 0,190, 0,070, 0,040, 0,030, 0,020). La sommation de -pk ln pk donne 1,094 nats, d’où erank(Z) = exp(1,094) ≈ 2,99, soit moins de la moitié des six sous-fenêtres affichées. Sur les modèles courants réunissant dix oscillateurs de momentum, erank(Z) chute à 1,8 à 2,5 dimensions, engendrant deux pièges opérationnels opposés :
- Conviction illusoire en fin d’épuisement tendanciel : À un stade avancé d’un mouvement prolongé, les cours ont parcouru une distance suffisante pour que chaque filtre ait purgé son retard de groupe τg,m. Les dix oscillateurs passent au vert simultanément. Interpréter dix sous-fenêtres colinéaires comme dix preuves indépendantes gonfle les log-cotes perçues d’un facteur M / erank(Z) ≈ 4× à 5,5×, incitant à surdimensionner ses positions au moment précis où la liquidité amorce son retour à la moyenne.
- Paralysie garantie par signes opposés sur les zones d’inflexion : Lorsque le prix teste un support ou une résistance institutionnelle et commence à se retourner, les indicateurs basculent séquentiellement suivant l’ordre strict τg,(1) < τg,(2) < ... < τg,(M). Le
Stochastiquerapide passe haussier à la bougie3, leCCIfranchit zéro à la bougie10, leRSI(14)demeure neutre à la bougie13, tandis que leMACDet l’EMA(50)restent baissiers jusqu’à la bougie25. Tout au long de la fenêtre optimale d’entrée, l’empilement se contredit lui-même.
Multiplier M = 10 indicateurs sur K = 6 unités de temps produit 60 lectures descriptives simultanées. Sullivan, Timmermann et White [13] ont testé 7 846 règles techniques via le bootstrap Reality Check de White et démontré que les gains historiques apparents s’évaporent hors échantillon après correction pour recherche multiple. Harvey, Liu et Zhu [4] ont évalué 316 facteurs financiers sous contrôle du taux de fausses découvertes de Benjamini-Yekutieli, relevant le seuil de significativité statistique de |t| > 1,96 à |t| > 3,0. Balayer soixante cellules en direct jusqu’à en trouver trois qui confortent une intuition directionnelle revient à pratiquer une fouille de données (data snooping) non pénalisée.
3. Horizons de marché hétérogènes et réconciliation par trace minimale (MinT)
La suppression des oscillateurs redondants met à nu une difficulté plus profonde : la géométrie brute des prix pointe fréquemment dans des directions opposées selon l’horizon d’échantillonnage. Au cours d’une même séance, EURUSD peut grimper vivement sur les graphiques 15m et 1h tout en évoluant à l’intérieur d’un canal baissier actif sur D et W. Naviguer d’une unité de temps à l’autre sans réconciliation formelle provoque l’hésitation ou l’enchaînement de faux départs.
Cette tension inter-échelles découle du fait que les marchés agrègent des intervenants opérant sur des horizons distincts. Müller et al. [7] ont formalisé ce phénomène dans l’hypothèse des marchés hétérogènes : les teneurs de marché haute fréquence dominent les carnets d’ordres de 1m à 15m, les tables institutionnelles de séance gèrent leurs inventaires sur 1h et 4h, les fonds systématiques CTA rééquilibrent leurs positions en D, et les couvertures souveraines ou d’entreprises s’exécutent sur W et M. Corsi [2] a établi dans le modèle HAR-RV que les volatilités hebdomadaire et journalière conditionnent de manière asymétrique la variance intraday, tandis qu’Osler [9] a prouvé à partir des carnets d’ordres bancaires que les ordres institutionnels de prise de bénéfices et de stop-loss se concentrent dans des zones structurelles de prix précises.
Comme les rendements logarithmiques s’additionnent sur des intervalles emboîtés (un rendement D équivaut à la somme de six rendements 4h), les rendements futurs réels vérifient yt+h = S bt+h ∈ ℝn, où bt+h ∈ ℝm désigne le vecteur des rendements à l’échelle la plus fine et S ∈ {0, 1}n × m la matrice hiérarchique de sommation. Des prévisions mono-unité de temps non coordonnées ŷh violent cette cohérence (ŷh ≠ S β). Wickramasuriya, Athanasopoulos et Hyndman [14] (prolongeant Hyndman et al. [5]) ont démontré que l’opérateur de trace minimale (MinT) fournit l’unique prévision réconciliée linéaire sans biais minimisant la variance totale d’erreur tr(Cov[yt+h - ỹh]) sur l’ensemble des horizons :
Dans l’Équation (4), ŷh ∈ ℝn empile les prévisions de base multi-horizons non coordonnées, S impose une cohérence exacte entre unités de temps de sorte que ỹh ∈ span(S), et Wh = Cov[yt+h - ŷh] est la matrice définie positive de covariance des erreurs de prévision de base.
Géométriquement, PMinT = S (S⊤ Wh-1 S)-1 S⊤ Wh-1 projette l’incohérence sur le sous-espace span(S) selon une métrique pondérée par l’inverse de la covariance d’erreur Wh-1. Dans les régimes gouvernés par la structure, les bougies intraday bruitées présentent une variance plus élevée que les zones journalières, de sorte que MinT infléchit une poussée haussière de court terme en un repli correctif borné vers une Sell Zone située au-dessus des cours. Lorsqu’un choc macroéconomique élargit l’incertitude des échelles longues, les poids de covariance basculent dynamiquement afin que les cassures intraday se propagent sans retard.
Suivons un exemple numérique à deux niveaux dans lequel une bougie D agrège six bougies 4h (S empile le vecteur ligne [1, 1, 1, 1, 1, 1] au-dessus de I6). Supposons que six estimations 4h de base projettent chacune +6,0 pips (∑ ŷ4h,i = +36,0 pips) avec une variance par bougie σ24h = 25 pips2 (soit une variance de somme égale à 150 pips2), tandis que le modèle structurel journalier projette ŷD = -60,0 pips avec une variance plus resserrée σ2D = 50 pips2. L’écart brut d’incohérence s’élève à δ = -96,0 pips. L’Équation (4) alloue 150 / (150 + 50) = 75 % de l’ajustement (-72,0 pips, soit -12,0 pips par pas 4h) à la trajectoire intraday bruitée et 25 % (+24,0 pips) à l’estimation journalière, livrant la cible cohérente ỹD = -36,0 pips : un test intraday d’une zone d’offre supérieure suivi d’une reprise de la baisse.
Au sein de 4CastMachine AI, quatre moteurs spécialisés exécutent cette synthèse multimodale sur plus de 200 symboles et neuf unités de temps (de 1m à M) :
- Forecast AI : Cartographie les canaux, biseaux, ratios harmoniques, figures de chandeliers et zones de concentration d’ordres institutionnels sur chaque horizon.
- Sentiment AI : Analyse en temps réel les dépêches financières et déclarations des banques centrales, contournant le retard des filtres rétrospectifs sur les prix puisque le texte exogène parvient avant le retournement des moyennes glissantes.
- Synergy AI : Pondère en continu Forecast AI et Sentiment AI selon l’intensité des chocs macroéconomiques (voir notre article dédié à Synergy AI), émettant une unique Unified Strategic Insight 𝒰t.
- Navigator AI : Projette 𝒰t en zones d’entrée explicites, pivots d’invalidation, échelles d’objectifs et flèches de scénarios, ancrant le biais primaire sur
Ddans la méthodologie Trend Hunter tout en dotant les graphiques4het inférieurs de scénarios conditionnels de retournement.
4. Anatomie en direct des feuilles de route multi-horizons sur 4CM-AI Charts (EURUSD D et ETHUSD 4h)
Deux feuilles de route en direct capturées depuis 4CM-AI Charts montrent concrètement comment la prescription hiérarchique élimine l’encombrement des indicateurs. Aucun des deux espaces de travail ne comporte la moindre sous-fenêtre d’oscillateur ni le moindre ruban de moyennes mobiles, consacrant 100 % de la hauteur verticale à la structure des prix et aux frontières de risque. La Figure 2 présente EURUSD Journalier (D) au cours comptant de 1.10241 sous l’étiquette de régime Forecast: Continuation of Down Trend | Current: Down Trend.
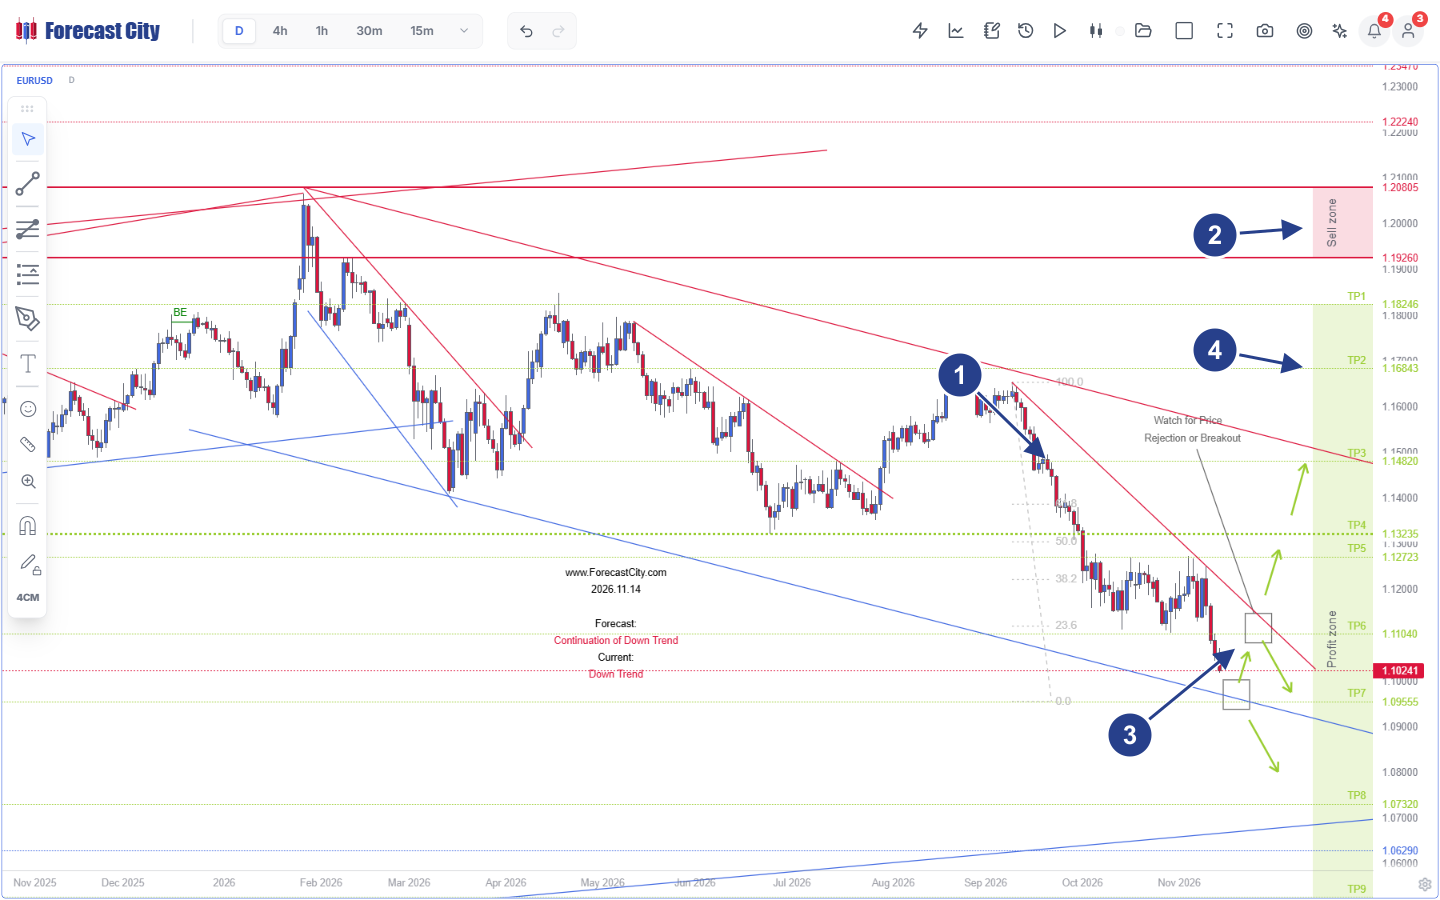
- 1Géométrie de canal et de Fibonacci : Canal rouge de résistance baissière plurimensuel issu du sommet de swing à
1.20805, associé à une grille de retracement de Fibonacci de100.0à0.0mesurant les replis correctifs. - 2Sell Zone macro : Bande rose d’offre couvrant
1.19260à1.20805(sous la résistance structurelle externe à1.22240) qui délimite le plafond institutionnel supérieur. - 3Nœuds structurels de décision : Double encadré de surveillance
Watch for Price Rejection or Breakoutà1.10241, à la jonction entre l’oblique rouge interne et le support inférieur du canal bleu, accompagné de Flèches vertes bifurquées. - 4Échelle étagée de Profit Zone : Gradation précalculée d’objectifs baissiers s’échelonnant de
TP1(1.18246),TP3(1.14820) etTP6(1.11040) jusqu’àTP7(1.09555) etTP8(1.07320).
Sur la Figure 2, le cours est descendu depuis TP1 (1.18246) jusqu’à franchir TP6 (1.11040) et se comprime à 1.10241, là où l’oblique rouge interne rejoint la borne inférieure du canal bleu. Tandis que dix oscillateurs opposeraient à 1.10241 un Stochastique survendu à une SMA(50) baissière, Navigator AI positionne deux encadrés explicites de surveillance (Repère 3) munis de Flèches vertes bifurquées : un rejet haussier sur le support du canal ouvre un rebond vers 1.14820 (TP3), tandis qu’une clôture journalière sous ce support prolonge la baisse vers TP7 (1.09555) et TP8 (1.07320). Par choix architectural délibéré, Navigator AI ne trace pas de zone ombrée Reverse Zone sur l’horizon D, gouvernant les points d’ancrage macro journaliers directement par la confirmation de franchissement ou de rejet des bornes.
Sur les unités de temps d’exécution (4h et inférieures), des chocs intraday peuvent en revanche rompre un seuil local au sein d’une même séance. La Figure 3 illustre la manière dont Navigator AI dote Ethereum (ETHUSD 4h), coté en direct à 1750.79, d’un plan de contingence complet à deux scénarios.
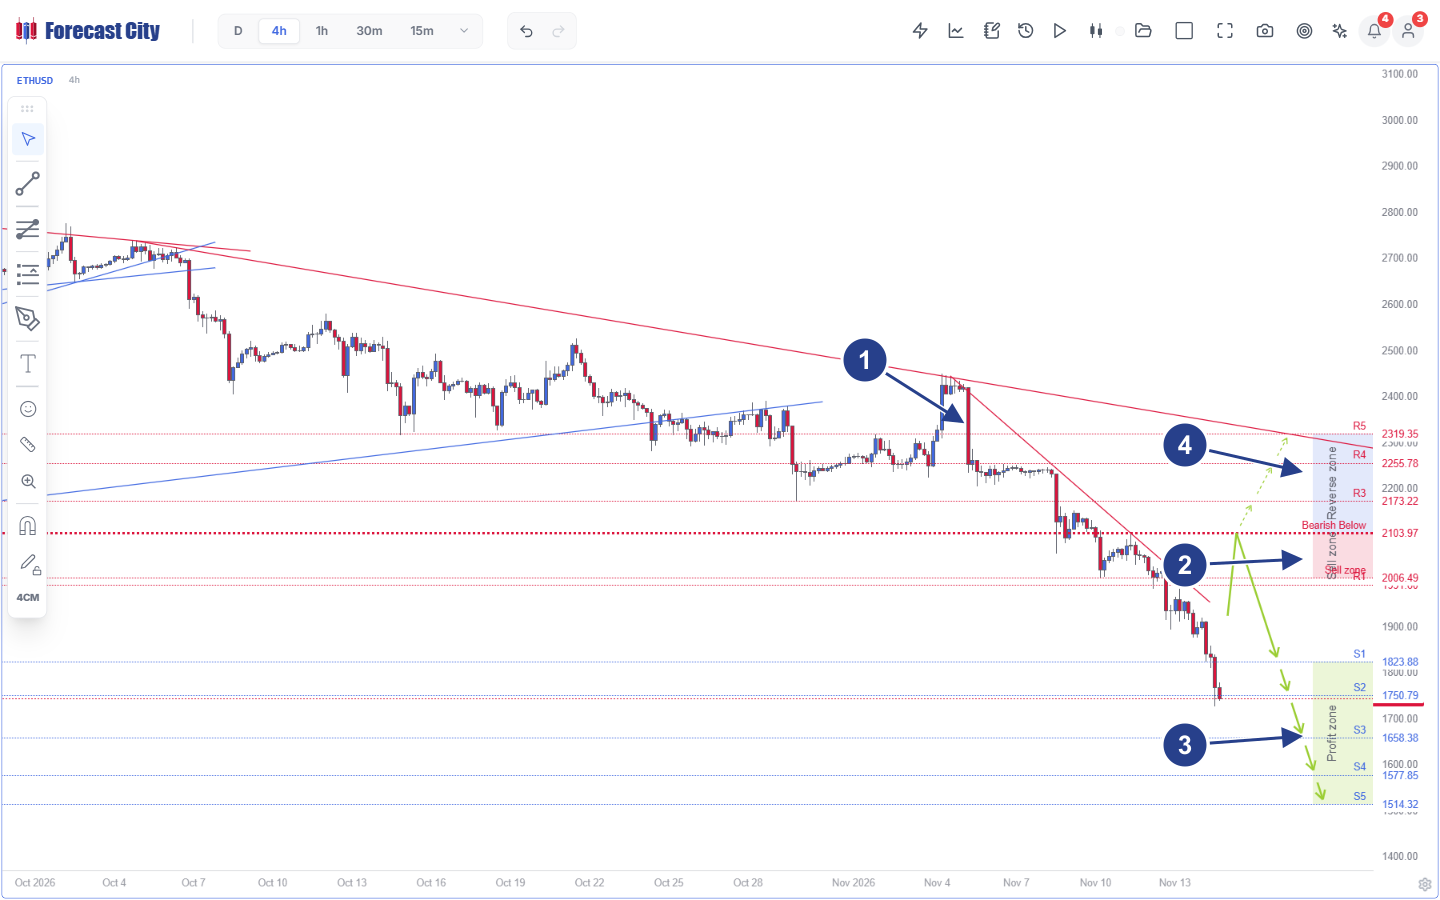
- 1Cassure et retest du biseau : Rupture fin octobre sous le support du biseau ascendant bleu, suivie le 4 novembre d’un rejet baissier vers
2425sous une double oblique rouge de résistance descendante. - 2Sell Zone et Pivot falsifiable : Sell zone rose s’étendant de
R1(2006.49) jusqu’à la ligne horizontale rouge d’invalidation PivotBearish Below 2103.97. - 3Trajectoire baissière primaire : Flèches vertes pleines projetant le rejet de l’offre depuis la
Sell zoneà travers l’échelle verte de Profit zone :S1(1823.88),S2(1750.79, cours comptant actuel),S3(1658.38),S4(1577.85) etS5(1514.32). - 4Reverse Zone précalculée : Reverse zone ombrée en bleu au-dessus de
2103.97traçant des Flèches en pointillés conditionnelles versR3(2173.22),R4(2255.78) etR5(2319.35) si une bougie4hclôturée reconquiert le Pivot.
Après la cassure par ETHUSD de son biseau ascendant bleu fin octobre et son rejet sous 2425 le 4 novembre (Repère 1), Navigator AI a ancré l’invalidation à Pivot = 2103.97 (Bearish Below 2103.97) juste au-dessus de la Sell zone rose 2006.49 - 2103.97 (Repère 2). Le cours comptant évoluant désormais à S2 = 1750.79 à l’intérieur de la Profit zone verte (Repère 3), le graphique dissuade immédiatement toute vente impulsive tardive située 353 dollars sous le niveau d’invalidation : une exécution disciplinée attend soit un repli vers 2006.49 - 2103.97, soit accompagne le reliquat d’une position existante vers S3 = 1658.38, S4 = 1577.85 et S5 = 1514.32. À l’inverse, si une bougie 4h clôturée reconquiert 2103.97, la Reverse zone bleue (Repère 4) a déjà cartographié la trajectoire haussière alternative par Flèches en pointillés à travers R3 = 2173.22, R4 = 2255.78 et R5 = 2319.35.
5. Prescription stochastique conditionnelle et autorité de supervision humaine dans la boucle
Les modèles entraînés uniquement à minimiser une erreur quadratique moyenne symétrique (RMSE) échouent en conditions réelles parce que les marchés imposent des fonctions de perte fortement asymétriques et dépendantes de la trajectoire. Vendre à découvert ETHUSD avec un stop placé à 2103.97 subit une perte définitive de -1,0 R si une mèche touche 2108.00 avant de rechuter vers 1658.38, quand bien même l’erreur ponctuelle moyenne semblerait modeste.
Bertsimas et Kallus [1] ainsi que Lepenioti et al. [6] formalisent la frontière mathématique qui sépare l’estimation ponctuelle de l’analytique prescriptive. Étant donné l’état issu de Synergy AI X = 𝒰t, la trajectoire future stochastique Y et le n-uplet de plan de vol z = (𝒵entry, Ppivot, {TPj}, zrev) ∈ 𝒵 évalué sous une fonction de perte asymétrique de marché c(z; Y), l’optimisation prescriptive résout :
Ici, z*(x) désigne la politique oracle sachant X = x, ẑ(X) est la feuille de route prescrite par Navigator AI, z̄ représente une politique statique non conditionnelle de référence, et 𝒫 ∈ [0, 1] mesure le coefficient de prescriptivité.
Plutôt que de livrer une cible scalaire isolée, z*(x) optimise conjointement l’emplacement d’entrée par rapport au seuil d’invalidation afin que la distance de stop sur la trajectoire demeure étroite pendant que les objectifs étagés restent ouverts. Positionner l’entrée à l’intérieur d’une Sell zone institutionnelle à proximité du Pivot convertit des probabilités directionnelles modérées en une espérance mathématique fortement positive exprimée en multiples de risque R.
Vérifions cette asymétrie numériquement sur la Figure 3 (ETHUSD 4h). Un croisement retardé EMA(20)/EMA(50) ne confirme la vente que tardivement vers S1 = 1823.88 face à une invalidation située à 2103.97 (280,09 USD de risque) pour viser S3 = 1658.38 (165,50 USD de gain potentiel), soit à peine 0,59 R, ce qui exige un taux de réussite de 62,9 % rien que pour atteindre le seuil de rentabilité. À l’opposé, la prescription de repli de Navigator AI à l’intérieur de la Sell zone vers 2040.00 n’expose que 63,97 USD jusqu’à 2103.97 tout en capturant 289,21 USD sur S2 = 1750.79 (+4,52 R) et 381,62 USD sur S3 = 1658.38 (+5,97 R), abaissant le taux de réussite d’équilibre à seulement 18,1 %.
Rapportés au cadre de Sheridan et Verplank [12] et de Parasuraman, Sheridan et Wickens [10] à travers les quatre stades de l’automatisation (Acquisition d’information, Analyse d’information, Sélection d’action et Exécution d’action), les empilements d’indicateurs bloquent l’opérateur humain en surcharge cognitive au niveau LoA 1, tandis que les robots boîtes noires basculent vers une automatisation rigide de niveau LoA 10 (voir notre livre blanc sur l’explicabilité). ForecastCity vise l’optimum aéronautique du copilote : Quad-AI automatise les Stades 1 et 2 et opère le Stade 3 aux niveaux LoA 4 à 5, tout en réservant le Stade 4 d’engagement du capital au superviseur humain via AI Strategy Studio et Virtual Accounts.
6. Empilements d’indicateurs descriptifs vs robots d’exécution opaques vs feuilles de route prescriptives Quad-AI
| Dimension d’ingénierie | Empilement d’indicateurs descriptifs (SMA, RSI, MACD, Stoch) | Robot d’auto-exécution boîte noire opaque | Feuille de route prescriptive 4CastMachine AI (Quad-AI) |
|---|---|---|---|
| Déphasage temporel | Retard de groupe causal irréductible de (N - 1) / 2 bougies assorti d’une dispersion de phase IIR non linéaire. |
Sensibilité masquée à la fenêtre passée ; défaillance non annoncée lors des discontinuités par sauts. | NLP exogène sans retard (Sentiment AI) fusionné avec la géométrie prospective des zones structurelles. |
| Dimensionnalité spectrale | Multicolinéarité sévère : 10 oscillateurs s’effondrent vers erank ≈ 1,8 - 2,5 [11]. |
Poids latents surparamétrés exposés au biais de fouille en échantillon [4, 13]. | Moteurs multimodaux orthogonaux (géométrie des prix + distributions a posteriori macro/actualités en direct). |
| Cohérence multi-horizons | Absence de coordination entre horizons ; favorise le biais de sélection sur 60 cellules. | Généralement verrouillé sur un unique intervalle de bougie d’exécution. | Cohérence hiérarchique MinT [14] sur 9 horizons ; ancrage D + contingences sur 4h. |
| Sortie décisionnelle | Courbes scalaires rétrospectives ; aucune géométrie d’invalidation ni d’objectifs. | Ordres au marché inexpliqués dépourvus de stops structurels inspectables. | Plan de vol complet : Zone d’entrée, Pivot falsifiable, TP1-TP5+, Flèches vertes et en pointillés. |
| Contrôle supervisé [10] | Surcharge cognitive LoA 1 et paralysie décisionnelle dans les zones d’inflexion. |
Automatisation aveugle fragile LoA 10 ; fort taux d’abandon en phase de drawdown. |
Copilote LoA 4-5 : l’IA prescrit les feuilles de route ; l’humain gouverne le risque et l’exécution du capital. |
Questions fréquentes
Pourquoi l’ajout d’oscillateurs supplémentaires sur un graphique aggrave-t-il la paralysie décisionnelle au lieu d’améliorer la précision ?
Comment 4CastMachine AI surmonte-t-il la barrière causale du retard de phase de Bode sans regarder les bougies futures ?
Pourquoi EURUSD Journalier (D) affiche-t-il des encadrés de rejet ou de cassure sans Reverse Zone, alors que ETHUSD 4h affiche une Reverse Zone ombrée ?
En quoi les feuilles de route prescriptives diffèrent-elles des services classiques d’alertes d’achat/vente ou des robots de trading automatisés ?
Références académiques et sectorielles
- [1]Bertsimas, D., & Kallus, N. (2020). From predictive to prescriptive analytics. Management Science, 66(3), 1025-1044. https://doi.org/10.1287/mnsc.2018.3253
- [2]Corsi, F. (2009). A simple approximate long-memory model of realized volatility. Journal of Financial Econometrics, 7(2), 174-196. https://doi.org/10.1093/jjfinec/nbp001
- [3]Ehlers, J. F. (2001). Rocket Science for Traders: Digital Signal Processing Applications. New York: John Wiley & Sons.
- [4]Harvey, C. R., Liu, Y., & Zhu, H. (2016). ...and the cross-section of expected returns. The Review of Financial Studies, 29(1), 5-68. https://doi.org/10.1093/rfs/hhv059
- [5]Hyndman, R. J., Ahmed, R. A., Athanasopoulos, G., & Shang, H. L. (2011). Optimal combination forecasts for hierarchical time series. Computational Statistics & Data Analysis, 55(9), 2579-2589. https://doi.org/10.1016/j.csda.2011.03.006
- [6]Lepenioti, K., Bousdekis, A., Apostolou, D., & Mentzas, G. (2020). Prescriptive analytics: Literature review and research challenges. International Journal of Information Management, 50, 57-70. https://doi.org/10.1016/j.ijinfomgt.2019.04.003
- [7]Müller, U. A., Dacorogna, M. M., Davé, R. D., Olsen, R. B., Pictet, O. V., & von Weizsäcker, J. E. (1997). Volatilities of different time resolutions - Analyzing the dynamics of market components. Journal of Empirical Finance, 4(2-3), 213-239. https://doi.org/10.1016/S0927-5398(97)00007-8
- [8]Oppenheim, A. V., & Schafer, R. W. (2009). Discrete-Time Signal Processing (3rd ed.). Upper Saddle River, NJ: Prentice Hall.
- [9]Osler, C. L. (2003). Currency orders and exchange rate dynamics: An explanation for the predictive success of technical analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [10]Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics - Part A, 30(3), 286-297. https://doi.org/10.1109/3468.844354
- [11]Roy, O., & Vetterli, M. (2007). The effective rank: A measure of effective dimensionality. Proceedings of the 15th European Signal Processing Conference (EUSIPCO 2007), 606-610.
- [12]Sheridan, T. B., & Verplank, W. L. (1978). Human and Computer Control of Undersea Teleoperators. Technical Report, MIT Man-Machine Systems Laboratory, Cambridge, MA.
- [13]Sullivan, R., Timmermann, A., & White, H. (1999). Data-snooping, technical trading rule performance, and the bootstrap. The Journal of Finance, 54(5), 1647-1691. https://doi.org/10.1111/0022-1082.00163
- [14]Wickramasuriya, S. L., Athanasopoulos, G., & Hyndman, R. J. (2019). Optimal forecast reconciliation for hierarchical and grouped time series through trace minimization. Journal of the American Statistical Association, 114(526), 804-819. https://doi.org/10.1080/01621459.2018.1448825