Klasik bireysel ve kurumsal grafik çalışma alanları, durağan-dışı fiyat serilerini Basit Hareketli Ortalamalar (SMA), Üstel Hareketli Ortalamalar (EMA), MACD, RSI, Stokastik osilatörler ve Bollinger Bantları gibi nedensel geriye dönük filtrelerden geçirir. Bu makale; Ayrık Zamanlı Fourier Dönüşümü grup gecikmesi türevlerini, Roy-Vetterli spektral efektif rank ölçütünü ve çoklu hipotez Yanlış Keşif Oranı (FDR) sınırlarını kullanarak betimleyici gösterge yığınlarının neden sistematik biçimde analiz felci ürettiğini kanıtlamaktadır. Ampirik döviz, değerli maden ve kripto para serileri genelinde on göstergeli momentum çalışma alanları 1.8 ile 2.6 arasında dar bir efektif boyuta çökerken, fiyat yapısal bir dönüş bölgesini test ettiği her anda filtrelerin grup gecikmesi sıralaması boyunca ardışık işaret çelişkilerini zorunlu kılar. Ardından 4CastMachine AI mimarisinin dokuz zaman diliminde (1m ile M arası) hem grafik içi gecikmeyi hem de zaman dilimleri arası tutarsızlığı çok kipli rejim birleşimi, Minimum İz (MinT) hiyerarşik uzlaştırması ve Bertsimas-Kallus koşullu stokastik yönlendirme optimizasyonuyla nasıl çözdüğünü formüle ediyoruz. 4CM-AI Charts üzerinde yer alan EURUSD D ve ETHUSD 4h sıfır göstergeli canlı vaka analizleri, Navigator AI motorunun insan denetim yetkisini koruyarak yanlışlanabilir tek bir uçuş planını nasıl çizdiğini somut olarak göstermektedir.
1. Klasik Gecikmeli Göstergelerde Nedensel Faz Gecikmesi ve Grup Gecikmesi
Keskin bir trend dönüşünün hemen ardından neredeyse herhangi bir takdiri işlem grafiğini açtığınızda tanıdık bir zamanlama hatasıyla karşılaşırsınız. Fiyat haftalardır korunan kurumsal bir destek tabanını test eder, güçlü bir reddedilme mumu bırakır ve nihai dalga boyunun yüzde kırkını kat ederken, grafiğin altındaki hareketli ortalamalar ve momentum alt panelleri hâlâ aşağı yönü göstermeye devam eder. Gecikmeli çizgiler ancak asimetrik getiri-risk hareketinin büyük bölümü geride kaldıktan sonra yukarı kesişir ve yatırımcıyı tam kısa vadeli tükenme bölgesinin içine geç giriş yapmaya davet eder.
Bu zamanlama başarısızlığı kötü parametre seçiminin yol açtığı tesadüfi bir kusur değildir. Nedensel ayrık zamanlı filtrelerin durağan-dışı finansal fiyat serilerine uygulanmasının kaçınılmaz matematiksel sonucudur. Mum dizini t anında gelecekteki kapanış fiyatları Pt+1, Pt+2, ... henüz gerçekleşmemiştir. Yalnızca geçmiş mum kapanışlarından {Pt-k}k≥0 hesaplanan her gösterge, filtrenin dürtü yanıtını h[k] göstermek üzere tüm k < 0 değerleri için h[k] = 0 nedensellik kısıtına uymak zorundadır.
Ayrık Zamanlı Fourier Dönüşümü (Oppenheim ve Schafer [8]) altında doğrusal ve zamanla değişmeyen bir filtre, normalleştirilmiş açısal frekansı ω ∈ (-π, π] (mum başına radyan cinsinden) olan bir girdi sinüzoitini karmaşık frekans yanıtı H(ejω) = |H(ejω)| ejϕ(ω) üzerinden dönüştürür. Burada |H(ejω)| yüksek frekanslı çalkantıyı bastıran genlik kazancını, ϕ(ω) ise sürekli faz kaymasını ifade eder. Frekans ω civarında yoğunlaşan yerel bir fiyat dalga paketi veya trend bükülmesi bu filtreden geçtiğinde, dalga zarfı zaman ekseninde grup gecikmesi τg(ω) = -dϕ(ω) / dω adı verilen kesin bir mum sayısı kadar gecikir. Bu transfer fonksiyonunu N mumluk bir Basit Hareketli Ortalama (0 ≤ k ≤ N - 1 için h[k] = 1/N) üzerinde değerlendirdiğimizde ilk yapısal kısıtımız ortaya çıkar:
Denklem (1) içindeki her terim canlı işlem ekranında doğrudan operasyonel bir sonuç doğurur. Tam sayı N mum cinsinden geriye dönük pencere uzunluğunu, Dirichlet oranı sin(ωN / 2) / [N sin(ω / 2)] genlik yumuşatmasını yönetir; doğrusal faz çarpanı e-jω(N - 1)/2 ise türevi alındığında her ω frekansında tam olarak (N - 1) / 2 mumluk sabit bir grup gecikmesi verir.
Eşit ağırlıklı bir hareketli ortalama, son N kapanışın kütle merkezini hesaplar. Mum t - (N - 1) ile mum t arasına yayılan bir pencerenin zamansal orta noktası tam (N - 1) / 2 mum geçmişte kalır. Daha da kötüsü, geçmiş veriyi t - N mumunda aniden kesmek fiyatı dikdörtgen (boxcar) bir pencereyle çarpar; bu pencerenin Fourier dönüşümü -13.3 dB büyüklüğünde spektral yan kulakçıklar (Gibbs halkalanması) sergiler. Bir merkez bankası faiz kararı tek bir büyük sıçrama mumu yarattığında, SMA yalnızca o eski mum kayan pencereden düştüğü için N mum sonra hayali bir karşı hareket yankısı üretir.
Bir 4h döviz veya kripto para grafiği üzerinde somut bir sayısal hesaplama yapalım. Bir SMA(20) filtresi (20 - 1) / 2 = 9.5 mumluk grup gecikmesi dayatır; bu da gerçek piyasa süresinde tam 38 saatlik gecikmeye karşılık gelir. Bir SMA(50) filtresi (50 - 1) / 2 = 24.5 mum, yani 98 saat (dört tam işlem gününden fazla) geriden gelir. Referans kabul edilen bir SMA(200) ise yapısal rejim değişimlerini 99.5 mum, yani 398 saat (üç döviz işlem haftasından uzun) gecikmeyle izler. EURUSD paritesi kurumsal bir destek bölgesinden dönüp kırk saat içinde 180 piplik bir itki hareketini tamamladığında, bir SMA(20) / SMA(50) kesişimi hareketin yarısından fazlası bittikten sonra dönüşü teyit edebilir.
Dikdörtgen pencere gecikmesinin farkında olan uygulayıcılar, sıklıkla Sonlu Dürtü Yanıtlı (FIR) hareketli ortalamalardan α = 2 / (N + 1) yumuşatma katsayılı yt = α Pt + (1 - α) yt-1 Üstel Hareketli Ortalama gibi özyinelemeli Sonsuz Dürtü Yanıtlı (IIR) filtrelere geçer. Ancak HEMA(z) = α / [1 - (1 - α)z-1] z-dönüşümünü alıp açılmış fazının ω frekansına göre türevini hesapladığımızda, üstel ağırlıklandırmanın da nedensellik bariyerinden neden kaçamadığı açıkça görülür:
Denklem (2) içinde α ∈ (0, 1) cari kapanış fiyatına (Pt) verilen ağırlığı gösterirken, (1 - α) önceki tüm kapanışlar boyunca üstel bellek sönümlenmesini yönetir. Kalıcı yönlü trendleri taşıyan düşük frekans bandında (ω → 0) τg,EMA(ω) değerlendirildiğinde kesir sadeleşerek (1 - α) / α ifadesine iner; standart α = 2 / (N + 1) parametreleştirmesi altında bu değer bir SMA(N) filtresiyle birebir aynı olan (N - 1) / 2 mumluk gecikmeye eşittir.
Bir SMA(N) filtresini EMA(N) ile değiştirmek pencereden düşme yankılarını ortadan kaldırır; ancak ana trendler üzerindeki tam (N - 1) / 2 mumluk gecikmeyi korurken ek olarak doğrusal olmayan faz bozulması yaratır: hızlı yüksek frekanslı titreşimler çok küçük gecikmeyle geçerken kalıcı düşük frekanslı dalgalar geride kalarak dalga biçimi geometrisini çarpıtır. Bode kazanç-faz integral bağıntısı (Ehlers [3]; Oppenheim ve Schafer [8]) uyarınca, yalnızca geçmiş fiyatlar üzerinde çalışan hiçbir nedensel filtre yüksek frekanslı gürültüyü bastırırken aynı anda sıfır faz gecikmesi sağlayamaz.
Ardışık bağlanan osilatörler bu gecikmeyi daha da katlar. Bir EMA(20) (α = 2/21 ≈ 0.0952) düşük frekanslı trendlerde 9.5 mum gecikme taşır. Wilder'ın klasik RSI(14) göstergesi yukarı ve aşağı mum değişimlerini α = 1/14 ≈ 0.0714 özyinelemeli ağırlığıyla yumuşatır; (1 - α) / α = 13 / 1 eşitliği çözüldüğünde RSI(14) filtresinin bir EMA(27) ile birebir aynı düşük frekans grup gecikmesini, yani tam 13.0 mum gecikmeyi barındırdığı görülür. Benzer biçimde MACD(12, 26, 9), 5.5 mum gecikmeli bir EMA(12) filtresinden 12.5 mum gecikmeli bir EMA(26) filtresini çıkarır ve bu farkı üçüncü bir 9 mumluk EMA tetikleme aşamasından geçirerek tam momentum bükülürken 4.0 ekstra mum yumuşatma gecikmesi ekler. Her betimleyici alt panel fiyatın birkaç mum önce ne yaptığını raporlar; kurumsal emir defterlerinin gelecekteki hareketi nerede sınırladığını asla göstermez.
2. Çoklu Doğrusal Bağlantı, Efektif Rank Çöküşü ve Gerçek Zamanlı Veri Kurcalama
Tek bir gecikmeli osilatör yatay ve dalgalı piyasalarda hatalı savrulma kayıpları ürettiğinde, yatırımcılar nedenselliğin kendisini nadiren sorgular. Bunun yerine birinciyi "filtrelemek" için ikinci bir gösterge, ikinciyi teyit etmek için üçüncü bir gösterge ekler ve kısa sürede tek ekranda altı ila on betimleyici alt panel biriktirirler: RSI(14), Stochastic(14, 3, 3), CCI(20), Williams %R(14), MACD(12, 26, 9) ve Bollinger %B(20). Görsel olarak altı farklı renkteki eğri, birbirinden bağımsız altı analitik oy varmış izlenimi uyandırır.
Doğrusal cebir bu bağımsızlığın bir yanılsama olduğunu ortaya koyar. Bu yığındaki her gösterge birebir aynı kayan açılış, yüksek, düşük ve kapanış fiyatları penceresinden hesaplanmaktadır. Şekil 1, klasik eşdoğrusal gösterge yığınının işaret işleme topolojisini 4CastMachine AI içindeki çok kipli hiyerarşik mimariyle karşılaştırmaktadır.
M göstergeli bir çalışma alanında ne kadar bağımsız bilginin hayatta kaldığını kesin biçimde ölçmek için, T mum boyunca değerlendirilen M adet standartlaştırılmış gösterge zaman serisini Z ∈ ℝT × M matrisinde toplayalım (T > M olmak üzere her sütun sıfır ortalamaya merkezlenmiş ve birim varyansa ölçeklenmiştir). Z matrisinin tekil değerlerini σ1 ≥ σ2 ≥ ... ≥ σM ≥ 0 ile gösterelim ve normalleştirilmiş tekil değer dağılımını pk = σk / ∑j=1M σj olarak tanımlayalım. Kayan nokta yuvarlamaları ve küçük doğrusal olmayan terimler tam cebirsel rank eksikliğini engellediğinden, klasik tam sayı matris rankı sütunlar yüzde doksan ilişkili olduğunda bile neredeyse her zaman rank(Z) = M sonucunu verir. Roy ve Vetterli [11], Shannon spektral entropisi üzerinden sürekli Efektif Rank (erank) ölçütünü tanımlayarak bu kusuru çözmüştür:
Denklem (3) açıldığında, her bir pk ∈ [0, 1] ağırlığı gösterge panelinin k-ıncı dikgen temel bileşeni tarafından taşınan nükleer norm genlik payını ölçer; H(p) ise doğal logaritmik birim (nat) cinsinden Shannon entropisidir. H(p) değerinin üstelini almak entropiyi yeniden doğal [1, M] ölçeğine taşır: eğer M göstergenin tamamı birbirine dikgen ise (pk = 1/M), H(p) = ln M ve erank(Z) = M olur; eğer M göstergenin tamamı birbirinin skaler katı ise (p1 = 1, pk>1 = 0), H(p) = 0 ve erank(Z) = 1 değerini alır.
RSI, Stochastic, CCI, Williams %R ve Bollinger %B formüllerini yerel denge fiyatı etrafında birinci mertebeden açtığınızda her biri, yakın geçmişteki mum değişimlerinin (ΔPt-k) kayan yerel dağılıma bölünmüş ağırlıklı doğrusal bir birleşimine indirgenir. Sonuç olarak toplam spektral enerjinin %84'ten fazlası yalnızca iki dikgen kipte yoğunlaşır: geriye dönük birinci fark eğimi (hız) ve geriye dönük ikinci fark eğriliği (ivme). On alt panel, gecikmeli iki büyüklüğü on farklı ölçeklenmiş koordinat sisteminde yeniden çizmekten başka bir iş yapmaz.
Altı göstergeli bir referans şablonunu (M = 6: RSI(14), Stochastic(14, 3), CCI(20), Williams %R(14), MACD(12, 26, 9) ve Bollinger %B(20)) adım adım inceleyelim. Tekil değerler σ = (3.90, 1.14, 0.42, 0.24, 0.18, 0.12) ve toplamları ∑ σj = 6.00 olsun. Spektral ağırlıklar p = (0.650, 0.190, 0.070, 0.040, 0.030, 0.020) değerlerini alır. -pk ln pk terimlerinin toplamı 1.094 nat verir; dolayısıyla erank(Z) = exp(1.094) ≈ 2.99 bulunur ki bu değer altı panelin yarısından bile azdır. On osilatörlü momentum şablonlarında erank(Z) değeri 1.8 ile 2.5 boyut aralığına düşer ve iki ağır operasyonel tuzak yaratır:
- Trend Tükenmesinde Yanıltıcı Güven: Uzamış bir fiyat hareketinin geç evresinde fiyat, her filtrenin kendi grup gecikmesini (τg,m) temizlemesine yetecek kadar mesafe kat etmiştir. On osilatörün tamamı aynı anda yeşile döner. Eşdoğrusal on paneli birbirinden bağımsız kanıtlar gibi değerlendirmek, algılanan log-olasılığı M / erank(Z) ≈ 4× ila 5.5× oranında şişirir ve tam likidite ortalamaya dönerken yatırımcıyı aşırı büyük hacimli işlemlere çeker.
- Bükülme Bölgelerinde Garanti Edilmiş Zıt İşaretli Felç: Fiyat kurumsal destek veya direnci test edip dönmeye başladığında, göstergeler τg,(1) < τg,(2) < ... < τg,(M) sıralaması boyunca ardışık olarak yön değiştirir. Hızlı
Stochastic3.mumda yükselişe döner,CCI10.mumda sıfırı yukarı keser,RSI(14)13.mumda nötr kalır veMACDileEMA(50)25.muma kadar düşüş göstermeyi sürdürür. En uygun giriş penceresi boyunca gösterge yığını kendi kendisiyle çelişir.
M = 10 göstergeyi K = 6 zaman dilimiyle çarpmak aynı anda 60 betimleyici okuma üretir. Sullivan, Timmermann ve White [13], White'ın Reality Check bootstrap yöntemiyle 7846 teknik kuralı test etmiş ve çoklu arama düzeltmesinden sonra görünürdeki tarihsel kazançların örneklem dışında yok olduğunu göstermiştir. Harvey, Liu ve Zhu [4] ise Benjamini-Yekutieli Yanlış Keşif Oranı kontrolü altında 316 finansal faktörü değerlendirerek anlamlılık eşiğini |t| > 1.96 düzeyinden |t| > 3.0 düzeyine yükseltmiştir. Altmış canlı hücreyi yönlü bir önseziyi doğrulayan üç hücre bulana kadar taramak, cezalandırılmamış veri kurcalamadır (data snooping).
3. Heterojen Piyasa Ufukları ve Minimum İz (MinT) Uzlaştırması
Fazlalık yaratan osilatörleri kaldırmak daha derin bir güçlüğü açığa çıkarır: ham fiyat geometrisi farklı örnekleme ufuklarında çoğu zaman zıt yönlere işaret eder. Herhangi bir işlem seansında EURUSD paritesi 15m ve 1h grafiklerde dik biçimde yükselirken D ve W grafiklerde etkin bir alçalan kanalın içinde kalabilir. Biçimsel bir uzlaştırma olmadan zaman dilimleri arasında geçiş yapmak tereddüde veya savrulmalara yol açar.
Ölçekler arası bu gerilim, piyasaların farklı ufuklarda faaliyet gösteren katılımcıları bir araya getirmesinden kaynaklanır. Müller vd. [7] bu olguyu Heterojen Piyasa Hipotezi çerçevesinde formüle etmiştir: yüksek frekanslı piyasa yapıcılar 1m ile 15m emir defterlerine hâkim olurken, seans masaları 1h ve 4h boyunca envanter yönetir, swing CTA fonları D üzerinde yeniden dengelenir ve ülke varlık fonları veya kurumsal korunma masaları W ile M ölçeğinde hareket eder. Corsi [2], HAR-RV modelinde haftalık ve günlük volatilitenin gün içi varyansı asimetrik olarak koşullandırdığını göstermiş; Osler [9] ise banka emir defteri verilerinden kurumsal kâr-al ve zarar-durdur emirlerinin yapısal fiyat bölgeleri içinde kümelendiğini kanıtlamıştır.
Logaritmik getiriler iç içe geçmiş aralıklar boyunca toplamsal olarak birleştiğinden (bir D getirisi altı adet 4h getirisinin toplamına eşittir), gerçek gelecek getiriler yt+h = S bt+h ∈ ℝn bağıntısını sağlar; burada bt+h ∈ ℝm en ince ölçekli getiri vektörünü, S ∈ {0, 1}n × m ise hiyerarşik toplama matrisini gösterir. Eşgüdümsüz tekil zaman dilimi tahminleri ŷh tutarlılık kısıtını ihlal eder (ŷh ≠ S β). Wickramasuriya, Athanasopoulos ve Hyndman [14] (Hyndman vd. [5] temelinde), Minimum İz (MinT) operatörünün tüm ufuklar genelinde toplam hata varyansını tr(Cov[yt+h - ỹh]) minimize eden yegâne doğrusal yansız uzlaştırılmış tahmini verdiğini kanıtlamıştır:
Denklem (4) içinde ŷh ∈ ℝn eşgüdümsüz çok ufuklu baz tahminleri üst üste yığar, S matrisi ỹh ∈ span(S) olacak biçimde tam zaman dilimleri arası tutarlılığı dayatır ve Wh = Cov[yt+h - ŷh] pozitif tanımlı baz tahmin hata kovaryans matrisini temsil eder.
Geometrik olarak PMinT = S (S⊤ Wh-1 S)-1 S⊤ Wh-1 operatörü, tutarsızlığı ters hata kovaryansı Wh-1 ile ağırlıklandırarak span(S) alt uzayına izdüşürür. Yapı odaklı rejimlerde gürültülü gün içi mumlar Günlük bölgelere kıyasla daha yüksek varyans taşıdığından, MinT kısa vadeli yukarı sürüklenmeyi üstteki bir Sell Zone bölgesine doğru sınırlı bir düzeltici geri çekilmeye dönüştürür. Bir makro şok kaba ölçekli belirsizliği genişlettiğinde ise kovaryans ağırlıkları dinamik olarak kayar ve gün içi kırılımların gecikmesiz biçimde yukarı yayılmasını sağlar.
Bir D mumunun altı adet 4h mumunu topladığı iki düzeyli sayısal bir örneği ele alalım (S matrisi I6 birim matrisinin üzerine [1, 1, 1, 1, 1, 1] satırını yerleştirir). Altı baz 4h tahmininin her birinin mum başına σ24h = 25 pip2 varyansla (toplam varyans 150 pip2) +6.0 pip (∑ ŷ4h,i = +36.0 pip) öngördüğünü, buna karşılık Günlük bölge modelinin daha sıkı bir σ2D = 50 pip2 varyansla ŷD = -60.0 pip öngördüğünü varsayalım. Ham uyuşmazlık δ = -96.0 piptir. Denklem (4), düzeltmenin 150 / (150 + 50) = %75'lik kısmını (-72.0 pip veya her 4h adımda -12.0 pip) gürültülü gün içi yola, %25'lik kısmını (+24.0 pip) ise Günlük tahmine tahsis ederek tutarlı ỹD = -36.0 pip hedefini üretir: üstteki arz bölgesine doğru gün içi bir test ve ardından düşüşün devamı.
4CastMachine AI bünyesinde dört uzman motor, 200+ sembol ve dokuz zaman dilimi (1m ile M arası) genelinde çok kipli sentezi yürütür:
- Forecast AI: Her zaman diliminde kanalları, kamaları, harmonik oranları, mum formasyonlarını ve kurumsal emir kümelenme bölgelerini haritalar.
- Sentiment AI: Dışsal metin verisi geriye dönük fiyat ortalamalarından önce ulaştığı için fiyat filtresi gecikmesini aşarak canlı finansal haber ajanslarını ve merkez bankası açıklamalarını gerçek zamanlı çözümler.
- Synergy AI: Makro şok yoğunluğuna göre Forecast AI ve Sentiment AI motorlarını sürekli biçimde ağırlıklandırır (Synergy AI makalemize bakınız) ve tek bir Unified Strategic Insight 𝒰t çıktısı üretir.
- Navigator AI: Trend Hunter metodolojisinde ana yön eğilimini
Dzaman dilimine çıpalarken4hve altındaki grafikleri dönüş alternatifleriyle donatarak 𝒰t çıktısını açık giriş bölgelerine, geçersiz kılma pivotlarına, hedef merdivenlerine ve senaryo oklarına izdüşürür.
4. 4CM-AI Charts Üzerinde Canlı Çok Ufuklu Yol Haritası Anatomisi (EURUSD D ve ETHUSD 4h)
4CM-AI Charts üzerinden alınan iki canlı yol haritası, hiyerarşik yönlendirmenin gösterge karmaşasını nasıl ortadan kaldırdığını göstermektedir. Her iki çalışma alanında da tek bir alt panel osilatörü veya hareketli ortalama şeridi yer almaz; dikey alanın %100'ü fiyat yapısına ve risk sınırlarına ayrılmıştır. Şekil 2, Forecast: Continuation of Down Trend | Current: Down Trend rejim etiketi altında spot 1.10241 seviyesindeki EURUSD Günlük (D) grafiğini göstermektedir.
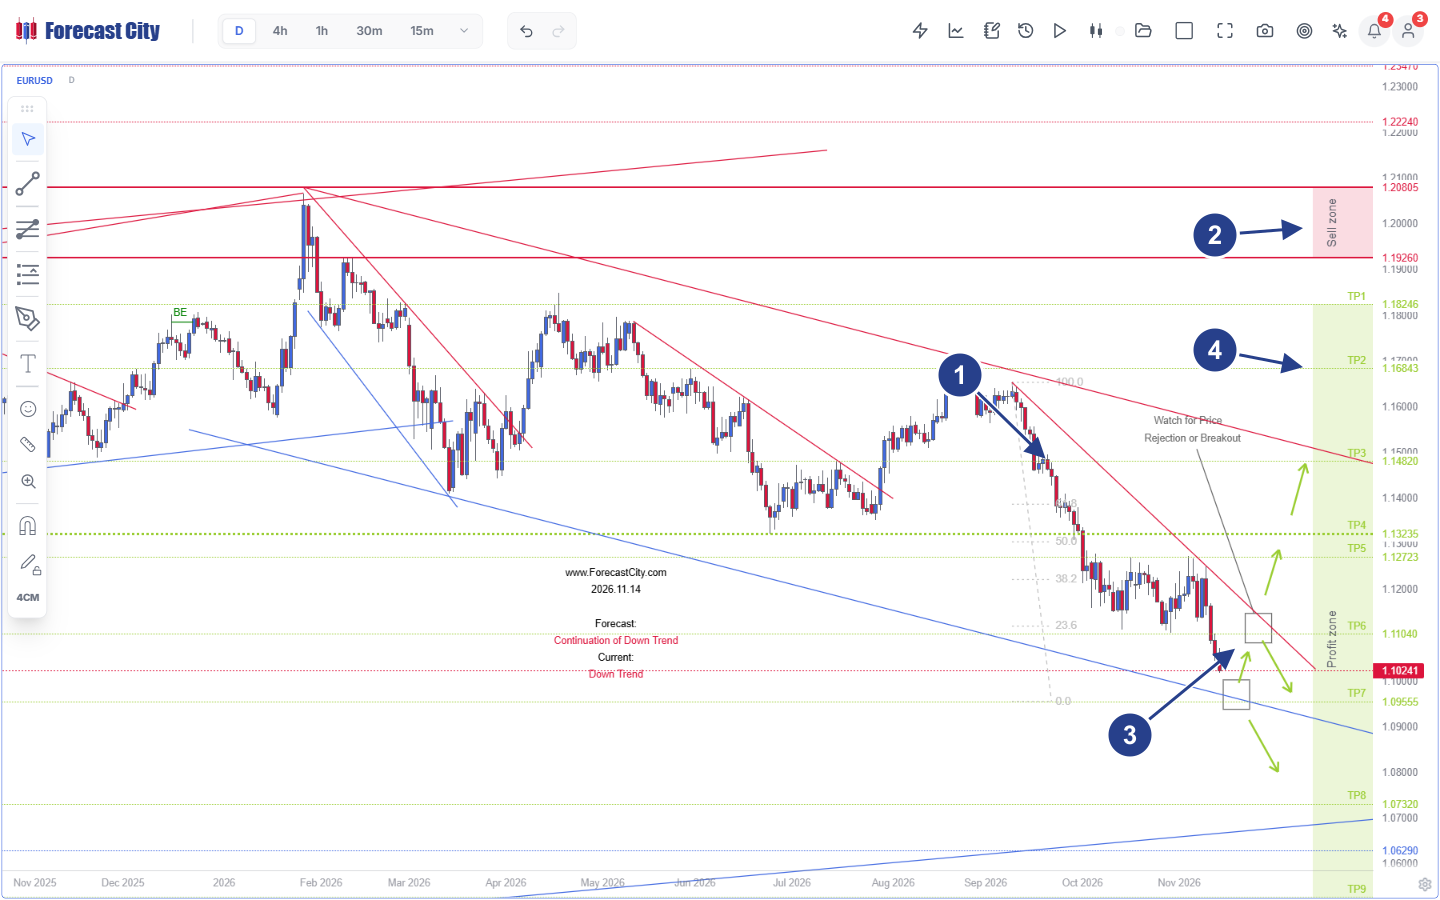
- 1Kanal ve Fibonacci Geometrisi:
1.20805tepe noktasından başlayan çok aylı alçalan kırmızı direnç kanalı ve düzeltici geri çekilmeleri ölçen100.0ile0.0arası Fibonacci düzeltme ızgarası. - 2Makro Sell Zone: Üst kurumsal tavanı tanımlayan (
1.22240dış yapısal direncinin altındaki)1.19260ile1.20805aralığındaki pembe arz bandı. - 3Yapısal Karar Düğümleri: İç kırmızı trend çizgisinin alt mavi kanal desteğiyle buluştuğu
1.10241seviyesinde yer alan ve çatallanan Green Arrows (Yeşil Oklar) ile eşleştirilmiş çiftWatch for Price Rejection or Breakoutkutusu. - 4Kademeli Profit Zone Merdiveni:
TP1(1.18246),TP3(1.14820) veTP6(1.11040) seviyelerindenTP7(1.09555) veTP8(1.07320) hedeflerine uzanan önceden hesaplanmış aşağı yönlü hedef ölçeği.
Şekil 2 üzerinde fiyat, TP1 (1.18246) seviyesinden TP6 (1.11040) seviyesine kadar gerilemiş ve iç kırmızı trend çizgisinin alt mavi kanal sınırıyla kesiştiği 1.10241 noktasında sıkışmıştır. Klasik on osilatörlü bir kurulum 1.10241 seviyesinde aşırı satımdaki Stochastic ile düşüş yönlü SMA(50) filtresini birbirine düşürürken, Navigator AI çatallanan Green Arrows ile iki açık izleme kutusu (İşaret 3) yerleştirir: kanal desteğinden gelecek yükseliş yönlü bir tepki 1.14820 (TP3) seviyesine doğru toparlanma alanını açarken, desteğin altında gerçekleşecek bir Günlük kapanış hareketi TP7 (1.09555) ve TP8 (1.07320) hedeflerine taşır. Bilinçli bir mimari tercih olarak Navigator AI, D grafiğinde gölgeli bir Reverse Zone kutusu çizmez ve Günlük makro çıpaları doğrudan sınır teyitleri üzerinden yönetir.
Uygulama zaman dilimlerinde (4h ve altı) ise gün içi şoklar yerel bir eşiği tek bir seans içinde aşabilir. Şekil 3, spot 1750.79 seviyesinde işlem gören Ethereum (ETHUSD 4h) grafiğini Navigator AI motorunun iki senaryolu bir alternatif planla nasıl donattığını göstermektedir.
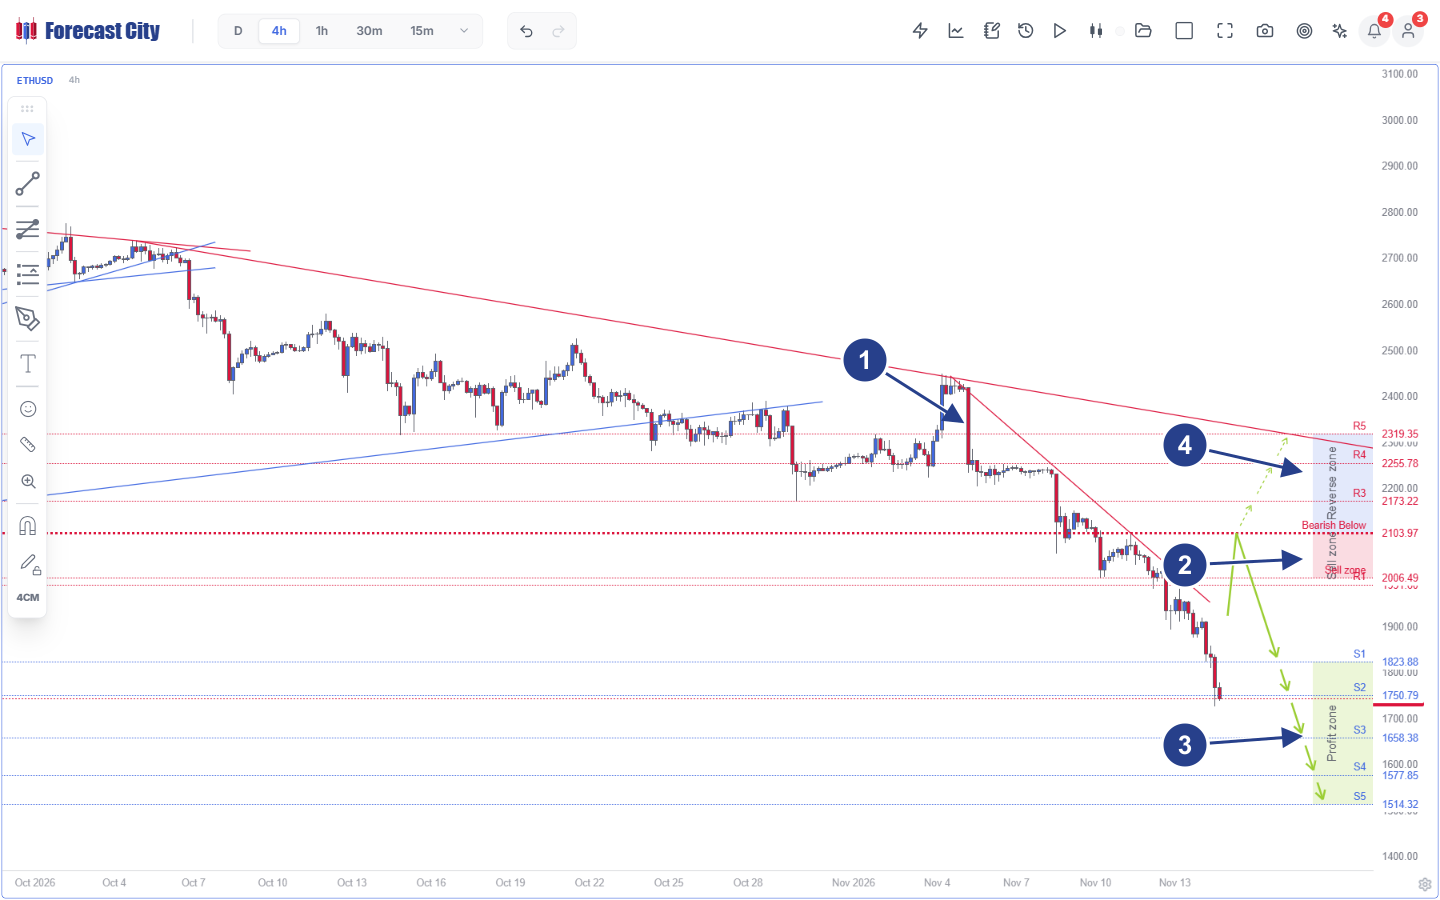
- 1Kama Kırılımı ve Yeniden Test: Ekim sonundaki yükselen mavi kama desteği kırılımı ve ardından çift alçalan kırmızı direnç trend çizgisi altında 4 Kasım tarihli
2425civarındaki düşüş yönlü reddedilme. - 2Sell Zone ve Yanlışlanabilir Pivot:
R1(2006.49) seviyesinden yatay kırmızıBearish Below 2103.97Pivot geçersiz kılma çizgisine uzanan pembe Sell zone bölgesi. - 3Ana Düşüş Rotası:
Sell zonebölgesinden gelen arz reddini yeşil Profit zone merdiveni boyunca aşağı izdüşüren düz Green Arrows:S1(1823.88),S2(1750.79, cari spot),S3(1658.38),S4(1577.85) veS5(1514.32). - 4Önceden Hesaplanan Reverse Zone: Bir
4hmum kapanışının Pivot seviyesini geri kazanması halinde2103.97üzerindeR3(2173.22),R4(2255.78) veR5(2319.35) hedeflerine uzanan koşullu Dashed Arrows (Kesikli Oklar) çizen mavi gölgeli Reverse zone bölgesi.
ETHUSD Ekim sonunda yükselen mavi kamasını aşağı kırdıktan ve 4 Kasım günü 2425 seviyesinden reddedildikten sonra (İşaret 1), Navigator AI geçersiz kılma sınırını pembe Sell zone 2006.49 - 2103.97 bandının (İşaret 2) hemen üzerindeki Pivot = 2103.97 (Bearish Below 2103.97) seviyesine çıpalamıştır. Cari spot fiyat yeşil Profit zone içinde S2 = 1750.79 seviyesinde (İşaret 3) bulunduğundan, grafik geçersiz kılma sınırının tam 353 dolar altında taze açığa satış kovalanmaması konusunda anında uyarı verir: disiplinli uygulama ya 2006.49 - 2103.97 bölgesine doğru bir geri çekilmeyi bekler ya da mevcut açık pozisyonları S3 = 1658.38, S4 = 1577.85 ve S5 = 1514.32 hedeflerine doğru iz süren stopla taşır. Tersine, teyitli bir 4h kapanışı 2103.97 seviyesini geri alırsa mavi Reverse zone (İşaret 4) alternatif yükseliş rotasını Dashed Arrows aracılığıyla R3 = 2173.22, R4 = 2255.78 ve R5 = 2319.35 hedefleri boyunca çoktan haritalamıştır.
5. Koşullu Stokastik Yönlendirme ve İnsan Gözetimli Denetim Yetkisi
Yalnızca simetrik Kök Ortalama Karesel Hatayı (RMSE) minimize etmek üzere eğitilen modeller yatırımcıları yarı yolda bırakır; çünkü finansal piyasalar keskin biçimde asimetrik ve yola bağımlı kayıp fonksiyonları dayatır. Ortalama noktasal hata küçük görünse bile, 2103.97 seviyesinde stoplu bir ETHUSD satış pozisyonu fiyat 1658.38 hedefine düşmeden önce bir mum fitili 2108.00 seviyesine dokunduğu anda kalıcı bir -1.0 R stop-out kaybına uğrar.
Bertsimas ve Kallus [1] ile Lepenioti vd. [6], noktasal tahmin ile yönlendirici (preskriptif) analitik arasındaki sınırı matematiksel olarak formüle eder. Synergy AI durumu X = 𝒰t, stokastik gelecek fiyat yörüngesi Y ve asimetrik işlem kaybı c(z; Y) altındaki uçuş planı demeti z = (𝒵entry, Ppivot, {TPj}, zrev) ∈ 𝒵 verildiğinde, yönlendirici optimizasyon şu problemi çözer:
Burada z*(x) gözlemlenen X = x koşulu altındaki tam bilgili (oracle) optimal politikayı, ẑ(X) Navigator AI tarafından çizilen yönlendirici yol haritasını, z̄ koşulsuz durağan referans politikayı ve 𝒫 ∈ [0, 1] ise Yönlendiricilik Katsayısını gösterir.
Skaler bir fiyat noktası üretmek yerine z*(x), yola bağımlı stop-out mesafesinin dar kalması ve çok kademeli hedeflerin açık tutulması için geçersiz kılma seviyesine göre giriş konumunu optimize eder. Girişi Pivot yakınındaki kurumsal bir Sell zone içine yerleştirmek, mütevazı yön olasılıklarını güçlü pozitif R-çarpanlı beklentiye dönüştürür.
Bu farkı Şekil 3 (ETHUSD 4h) üzerinde sayısal olarak doğrulayalım. Gecikmeli bir EMA(20)/EMA(50) kesişimi, 2103.97 geçersiz kılma sınırına karşı (280.09 USD risk) satış yönünü geç kalarak S1 = 1823.88 yakınında teyit eder ve S3 = 1658.38 hedefi (165.50 USD getiri) için yalnızca 0.59 R sunarak başabaş noktası için %62.9 kazanma oranı şart koşar. Buna karşılık Navigator AI motorunun Sell zone içindeki 2040.00 geri çekilme planı, 2103.97 seviyesine kadar yalnızca 63.97 USD riske ederken S2 = 1750.79 hedefinde 289.21 USD (+4.52 R) ve S3 = 1658.38 hedefinde 381.62 USD (+5.97 R) yakalar; böylece başabaş eşiğini yalnızca %18.1 kazanma oranına indirir.
Sheridan ve Verplank [12] ile Parasuraman, Sheridan ve Wickens [10] tarafından tanımlanan dört otomasyon aşamasına (Bilgi Toplama, Bilgi Analizi, Eylem Seçimi ve Eylem Uygulaması) izdüşürüldüğünde, gösterge yığınları insanı LoA 1 bilişsel aşırı yükünde bırakırken kapalı kara kutu botlar kırılgan LoA 10 otonom uygulamasına sıçrar (açıklanabilirlik makalemize bakınız). ForecastCity havacılık yardımcı pilotu (co-pilot) optimumunu hedefler: Quad-AI 1. ve 2. aşamaları otomatikleştirir, 3. aşamayı LoA 4 ile 5 düzeyinde yürütür ve 4. aşamadaki sermaye taahhüdü yetkisini AI Strategy Studio ile Virtual Accounts üzerinden insan denetçiye ayırır.
6. Betimleyici Gösterge Yığınları, Kapalı Otonom Botlar ve Quad-AI Yönlendirici Yol Haritaları
| Mühendislik Boyutu | Betimleyici Gösterge Yığını (SMA, RSI, MACD, Stoch) | Kapalı Kara Kutu Otonom Emir Botu | 4CastMachine AI (Quad-AI) Yönlendirici Yol Haritası |
|---|---|---|---|
| Zamansal Faz Gecikmesi | İndirgenemez nedensel grup gecikmesi (N - 1) / 2 mum ve doğrusal olmayan IIR faz dağılımı. |
Gizli geriye dönük pencere duyarlılığı; sıçrama süreksizliklerinde habersiz çöküş. | Sıfır gecikmeli dışsal NLP (Sentiment AI) ile ileri yönlü yapısal bölge geometrisi birleşimi. |
| Spektral Boyutluluk | Ağır çoklu doğrusal bağlantı: 10 osilatör erank ≈ 1.8 - 2.5 boyutuna çöker [11]. |
Örneklem içi veri kurcalamasına açık aşırı parametreli gizli ağırlıklar [4, 13]. | Dikgen çok kipli motorlar (fiyat geometrisi + canlı makro/haber sonsal dağılımları). |
| Çoklu Zaman Dilimi Tutarlılığı | Ufuklar arası eşgüdümsüz; 60 hücreli seçmeci doğrulama yanlılığını teşvik eder. | Çoğunlukla tek bir uygulama mum aralığına kilitlidir. | 9 ufukta hiyerarşik MinT tutarlılığı [14]; D ana çıpası + 4h alternatifleri. |
| Karar Çıktısı | Geriye bakan skaler eğriler; sıfır geçersiz kılma veya hedef geometrisi. | İncelenebilir yapısal stopları olmayan açıklamasız piyasa emirleri. | Eksiksiz uçuş planı: Giriş Bölgesi, yanlışlanabilir Pivot, TP1-TP5+, Yeşil ve Kesikli Oklar. |
| Denetimsel Kontrol [10] | LoA 1 bilişsel aşırı yük ve dönüş bölgelerinde analiz felci. |
Kırılgan LoA 10 kör otomasyon; sermaye düşüşlerinde yüksek terk edilme oranı. |
LoA 4-5 Yardımcı Pilot: Yapay zeka yol haritasını çizer; risk ve sermayeyi insan yönetir. |
Sıkça Sorulan Sorular
Grafiğe daha fazla osilatör eklemek isabeti artırmak yerine neden analiz felcini ağırlaştırır?
4CastMachine AI gelecekteki mumlara bakmadan Bode nedensel faz gecikmesi engelini nasıl aşar?
EURUSD Günlük (D) grafiği neden Reverse Zone olmadan reddedilme/kırılım kutuları gösterirken ETHUSD 4h grafiği gölgeli bir Reverse Zone içerir?
Yönlendirici yol haritaları geleneksel al/sat alarm servislerinden veya otomatik işlem botlarından nasıl ayrılır?
Hakemli Akademik ve Sektörel Kaynaklar
- [1]Bertsimas, D., & Kallus, N. (2020). From predictive to prescriptive analytics. Management Science, 66(3), 1025-1044. https://doi.org/10.1287/mnsc.2018.3253
- [2]Corsi, F. (2009). A simple approximate long-memory model of realized volatility. Journal of Financial Econometrics, 7(2), 174-196. https://doi.org/10.1093/jjfinec/nbp001
- [3]Ehlers, J. F. (2001). Rocket Science for Traders: Digital Signal Processing Applications. New York: John Wiley & Sons.
- [4]Harvey, C. R., Liu, Y., & Zhu, H. (2016). ...and the cross-section of expected returns. The Review of Financial Studies, 29(1), 5-68. https://doi.org/10.1093/rfs/hhv059
- [5]Hyndman, R. J., Ahmed, R. A., Athanasopoulos, G., & Shang, H. L. (2011). Optimal combination forecasts for hierarchical time series. Computational Statistics & Data Analysis, 55(9), 2579-2589. https://doi.org/10.1016/j.csda.2011.03.006
- [6]Lepenioti, K., Bousdekis, A., Apostolou, D., & Mentzas, G. (2020). Prescriptive analytics: Literature review and research challenges. International Journal of Information Management, 50, 57-70. https://doi.org/10.1016/j.ijinfomgt.2019.04.003
- [7]Müller, U. A., Dacorogna, M. M., Davé, R. D., Olsen, R. B., Pictet, O. V., & von Weizsäcker, J. E. (1997). Volatilities of different time resolutions - Analyzing the dynamics of market components. Journal of Empirical Finance, 4(2-3), 213-239. https://doi.org/10.1016/S0927-5398(97)00007-8
- [8]Oppenheim, A. V., & Schafer, R. W. (2009). Discrete-Time Signal Processing (3rd ed.). Upper Saddle River, NJ: Prentice Hall.
- [9]Osler, C. L. (2003). Currency orders and exchange rate dynamics: An explanation for the predictive success of technical analysis. The Journal of Finance, 58(5), 1791-1820. https://doi.org/10.1111/1540-6261.00588
- [10]Parasuraman, R., Sheridan, T. B., & Wickens, C. D. (2000). A model for types and levels of human interaction with automation. IEEE Transactions on Systems, Man, and Cybernetics - Part A, 30(3), 286-297. https://doi.org/10.1109/3468.844354
- [11]Roy, O., & Vetterli, M. (2007). The effective rank: A measure of effective dimensionality. Proceedings of the 15th European Signal Processing Conference (EUSIPCO 2007), 606-610.
- [12]Sheridan, T. B., & Verplank, W. L. (1978). Human and Computer Control of Undersea Teleoperators. Technical Report, MIT Man-Machine Systems Laboratory, Cambridge, MA.
- [13]Sullivan, R., Timmermann, A., & White, H. (1999). Data-snooping, technical trading rule performance, and the bootstrap. The Journal of Finance, 54(5), 1647-1691. https://doi.org/10.1111/0022-1082.00163
- [14]Wickramasuriya, S. L., Athanasopoulos, G., & Hyndman, R. J. (2019). Optimal forecast reconciliation for hierarchical and grouped time series through trace minimization. Journal of the American Statistical Association, 114(526), 804-819. https://doi.org/10.1080/01621459.2018.1448825